来源 :中国证券网2026-08-26
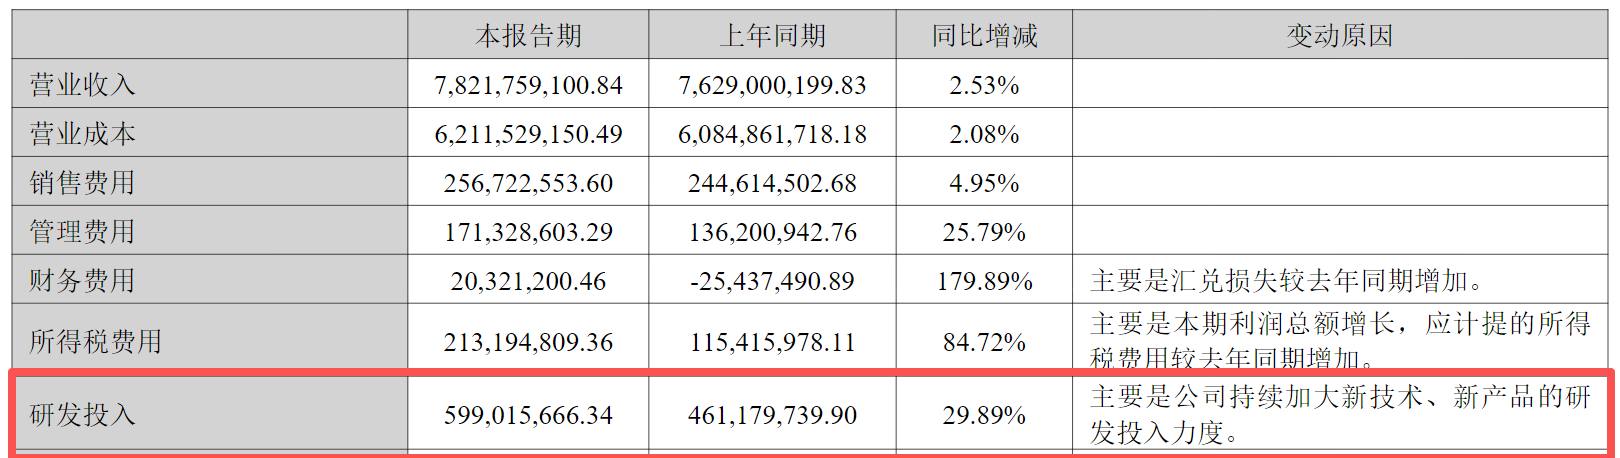
8月26日晚间,华工科技发布2026年半年度报告。报告期内,公司实现营业收入78.22亿元,同比增长2.53%;实现归母净利润11.86亿元,同比增长30.17%。报告期内,公司锚定人工智能技术融合创新方向,主动把握AI产业高速发展机遇,深化人工智能与主营业务融合,持续夯实并提升企业核心竞争壁垒。
研发投入同比增长30%
去年以来,光互联业务已跃升为华工科技第一大收入来源。2025年,该业务收入达60.97亿元,占营业收入比重为42.48%。半年报显示,今年上半年,公司光互联业务实现营收38.03亿元,营收占比进一步提升至48.62%,其中AI高速光互联业务营收实现快速增长。
目前,华工科技的光互联业务已形成产品矩阵的梯度化布局。据披露,公司800G、1.6T系列光模块已实现全球化批量交付,并稳步推进3.2T、6.4T、12.8T下一代超高速联接产品迭代升级。目前,公司光模块产品形成了从400G到12.8T全系列覆盖,“四代同堂”卡位AI算力全周期。
在技术研发层面,今年上半年,华工科技研发投入5.99亿元,同比增长29.89%,占销售收入的8%。公司率先推出3.2T NPO产品,在美国OFC展会成功实现动态展示;推出6.4T NPO解决方案;完成200G/Lane架构12.8T XPO设计,样品实现行业首发。
“公司一方面瞄准AI基础设施建设,另一方面又围绕物理AI的发展进行针对性布局。”华工科技副总裁熊文表示,AI算力光互联市场整体“盘子”在快速扩张,除了北美超大规模云厂商之外,还有国内智算、运营商传输、海外政企、长距相干、车载光等多元场景,华工科技依靠梯度化产品矩阵、光芯片自研能力、海内外均衡的客户结构,寻找差异化生存与增长空间。
据介绍,在技术根能力方面,公司构建了硅光+薄膜铌酸锂芯片、光电信号处理、先进封装三大核心竞争力,是国内唯一覆盖InP/GaAs/SiP三大光电子平台的企业。技术布局全面覆盖高速光互联、高速铜互联、高效液冷散热、光电集成四大技术线路。面向卫星通信、车载光通信等前沿领域,公司前瞻布局低轨卫星通信及6G基站光模块技术攻关与产品研发,并在今年4月发布了100G星载光模块。
物料齐套问题已基本解决
随着AI业务发展,基础设施、服务器与存储等对资源规模的需求持续扩大,不仅加剧了技术迭代的效率,也提高了对供应链韧性、交付确定性的要求。
熊文表示,上半年DSP芯片、driver等物料紧缺,影响了公司交付及业绩表现,公司一方面在积极锁定核心物料供货资源,同步加快物料国产化替代与新供应商引进工作,目前物料齐套问题已基本解决。
据介绍,在上游硅光芯片领域,华工科技依托自身投资的国内流片平台将周期从在海外流片时的半年缩短至45天;EML芯片方面,IDM全流程光芯片企业云岭光电,完成了从2.5G到100G光芯片的全覆盖,并围绕AI光模块发展需求,推出56G、100GEML芯片及配套TIA(跨阻放大器)芯片。华工科技作为云岭光电第二大股东,通过资本、业务绑定,可以拿到稳定优先供货配额,是构建供应链韧性非常关键的一环。
目前,华工科技位于武汉的光创园已建成面向高速光模块的全流程智能产线,实现上料、组装、测试、老化、包装全自动化作业。为持续扩充产能,光互联业务今年国内外基地新增40余条产线,封装环节自动化水平大幅提升。采用“一个流”自动化生产结合小线体+单点自动化的建设模式,生产效率提升40%,实现原材料到成品全批次溯源,保障高速数通产品稳定量产交付。
今年上半年,华工科技向证监会、香港联交所递交了H股上市的申请,并于7月30日拿到正式批文。根据招股说明书,募集资金将用于下一代超高速光模块研发中心及高速光模块生产基地、MEMS传感器的研发及产业化。
华工科技董秘刘含树表示,公司明确了以光电子技术为根技术,锚定AI算力及应用主赛道;以光互联业务为体,感知、智能制造为翼;在包括星载互联、智慧农机、未来能源、医工结合等前沿赛道布局新增长极的“1+3+N”总体战略框架。其中,光互联业务要进一步构建垂直产业韧性,实现海内外双轮驱动,成为全球光互联产品核心供应商,在1.6T及更高代际产品产业化能力居全球行业头部,并拓展星际光模块、车载光模块市场。