来源 :1988同赢号2026-10-30
核心要点:
2026年10月28日,公司发布2026年三季度报告
三季度单季业绩大幅改善,量减价增与费用压降共同驱动利润高增,煤价上行是核心驱动因素。公司前三季度累计实现营业收入275.60亿元,同比+1.42%;累计归母净利润20.20亿元,同比+40.89%;累计扣非归母净利润18.65亿元,同比+28.38%。
公司2026Q3单季度实现营业收入95.32亿元,同比+4.49%,环比+3.98%;归母净利润7.83亿元,同比+86.41%,环比+82.51%;扣非归母净利润7.89亿元,同比+85.36%,环比+83.98%。三季度利润同环比大幅增长,主要来自煤炭产品售价上涨,山西产主焦煤京唐港库提价均价2398元/吨,同比上涨53.34%、环比上涨29.64%,价格弹性在三季度集中体现。此外,母公司西曲矿出售产能确认资产处置收益2.07亿元,兴县井田融资利息资本化使财务费用同比减少51.04%,也对利润形成正向贡献。
安监压制产量释放,价格中枢抬升支撑利润高增
产量端,受安全监管强化及矿井证照到期影响,7月中下旬西曲矿、马兰矿、镇城底矿、西铭矿先后停产,其中镇城底矿、西铭矿停产约一个月,西曲矿8月5日因事故再度停产至8月26日复产,三季度自产煤产量环比、同比均有收缩,公司优先保障长协合同履约、压缩现货流通量。
价格端,三季度焦煤现货加速上行,山西产主焦煤京唐港库提价均价2398元/吨,同比+53.34%、环比+29.64%。尽管销量下滑,价格中枢抬升足以覆盖量的损失并大幅推高单位毛利,Q3单季收入同比+4.49%、归母净利润同比+86.41%,毛利率30.92%基本持平于Q2的30.94%,说明利润增量主要来自售价而非成本改善。9月矿井已陆续复产、产量逐步回归正常水平,但安监常态化下很难持续满负荷超产,优质主焦煤缺乏快速大规模增量,四季度业绩预计仍将以价格驱动为主。
毛利率环比企稳,财务费用大幅压降
前三季度累计销售毛利率30.18%,同比-0.40pct。单季度看,2026Q3毛利率30.92%,同比-0.82pct,环比-0.02pct,环比基本持平,煤价上行尚未完全对冲产量收缩带来的吨煤成本压力。
费用端,销售费用2.89亿元、同比+9.37%,销售费用率1.05%、同比+0.08pct;管理费用25.15亿元、同比+1.96%,管理费用率9.12%、同比+0.05pct,整体保持刚性;财务费用3.82亿元、同比-51.04%,财务费用率1.39%、同比-1.49pct,主要系同期计提的兴县井田融资利息本期计入在建工程资本化,利息费用由5.71亿元降至1.18亿元;研发费用6.48亿元、同比+7.12%,研发费用率2.35%、同比+0.13pct,主要投向智能化矿井建设与洗选工艺升级。
投资建议
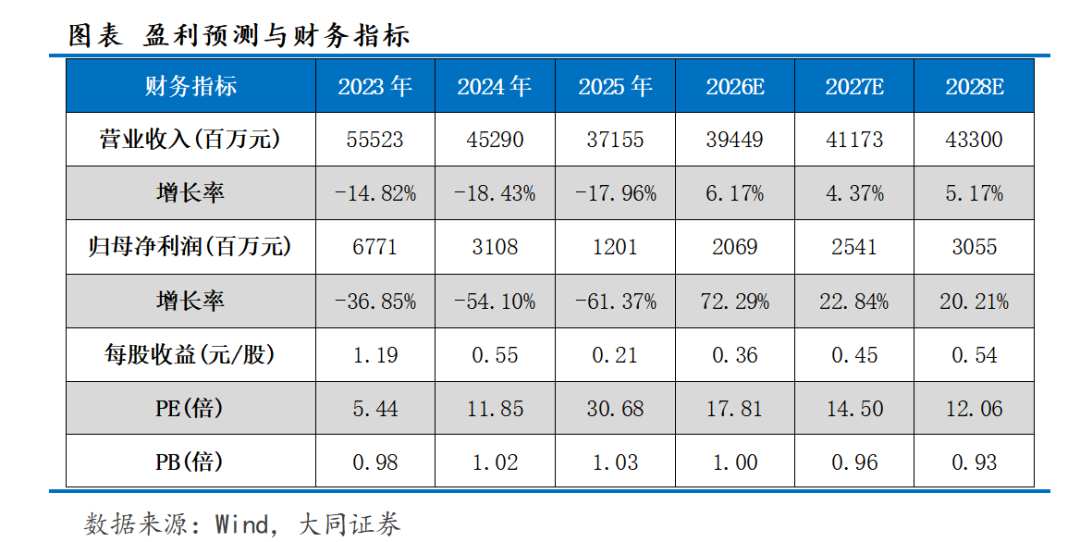
公司作为国内炼焦煤龙头,资源禀赋稀缺、长协定价机制稳健,兴县项目打开中长期产能空间,考虑三季度焦煤价格中枢大幅上移、公司矿井已基本恢复正常生产、四季度安监常态化下优质主焦煤供给仍受约束,公司全年业绩弹性有望延续。预计2026-2028年公司归母净利润为20.69/25.41/30.55亿元,EPS为0.36/0.45/0.54元/股,对应的PE为17.81/14.50/12.06倍,维持“谨慎推荐”评级。
风险提示
煤炭价格大幅下跌;资产注入不及预期;安全生产风险。