来源 :泰度煤炭2026-08-30
【国联民生能源】
2026年8月29日
总览
投资评级:推荐
维持评级
一、事件概述
2026年8月27日,公司发布2026年半年报,公司上半年实现营业收入180.28亿元,同比下降0.14%;归属于上市公司股东的净利润12.37亿元,同比增长22.03%。
二、分析与判断
? 26Q2业绩环比下降,期间费用环比增加。
26Q2公司实现营业收入91.67亿元,同比增长1.54%,环比增长3.45%,归母净利润4.29亿元,同比增长28.99%,环比下降46.89%。26Q2公司期间费用合计为14.31亿元,同比增长下降6.13%,环比增长39.89%,期间费用率为15.61%,同比下降1.28个百分点,环比增长4.07个百分点。
? 26H1煤炭业务毛利率上升,电力业务毛利率下滑。
26H1公司总销售毛利率为29.79%,同比下降0.21个百分点。26H1公司煤炭业务营业收入为103.95亿元,同比增长0.01%,煤炭业务营业成本为53.38亿元,同比下降2.09%,毛利率为48.65%,同比增长1.1个百分点;电力热力业务毛利率为5.65%,同比下降2.79个百分点;焦炭业务实现毛利率0.71%,同比增长2.27个百分点。
?焦煤价格反弹,下半年公司有望以价补量。
iFind数据显示,2026年下半年,焦煤价格持续走高,截至2026年8月27日,京唐港山西主焦煤价格为2650元/吨,较6月末上涨490元/吨,涨幅22.7%;古交2#焦精煤价格报收于2480元/吨,较6月末上涨537元/吨,涨幅27.64%。产量方面,公司产量受到安全事故以及证照到期等影响,部分矿井存在停产现象,对产量造成一定影响,但考虑到焦煤价格上涨较快,预计下半年公司有望以价补量,带动业绩释放。
三、投资建议
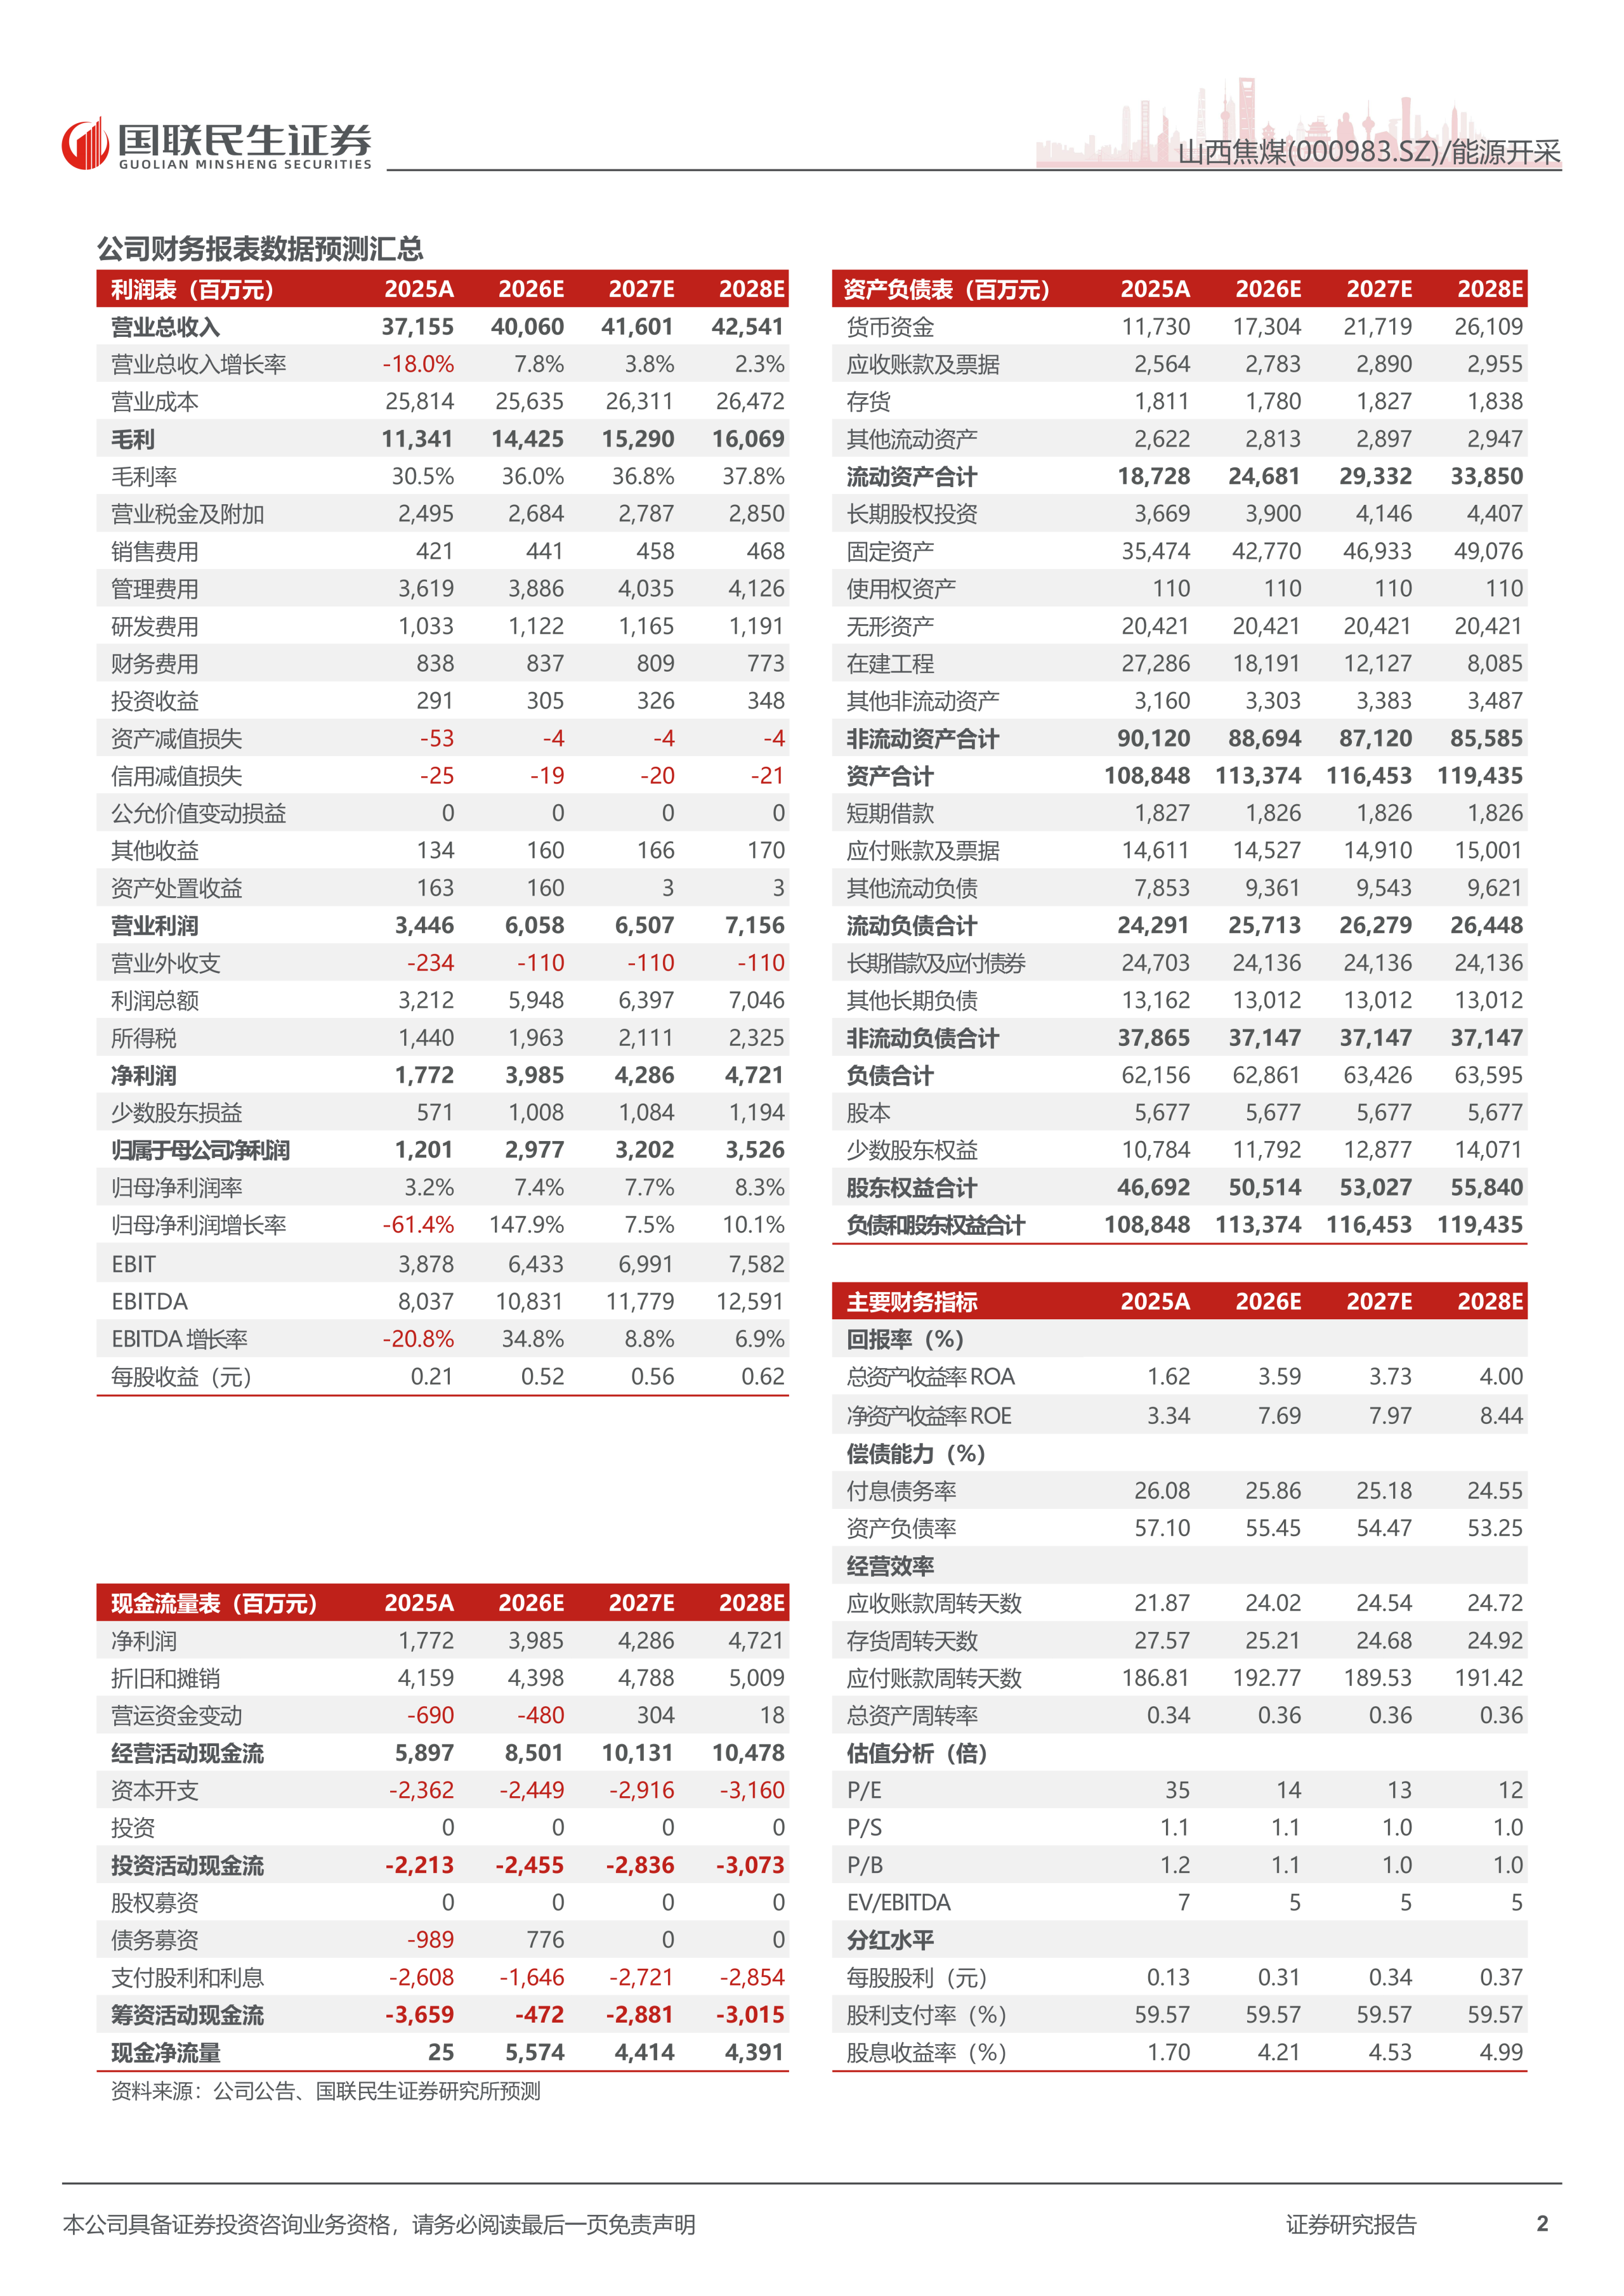
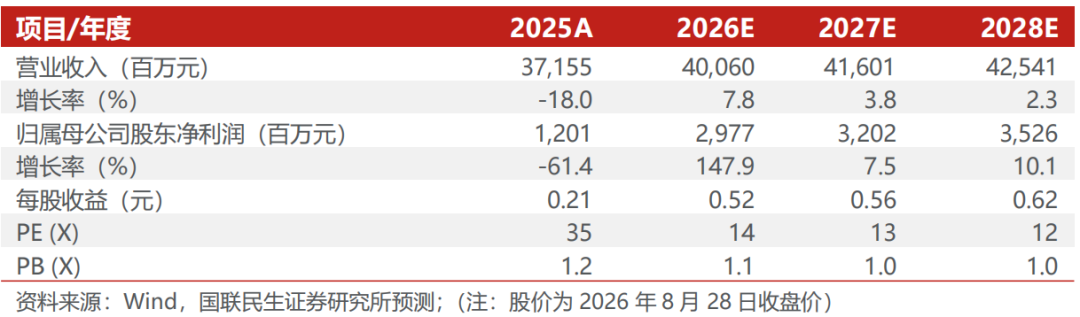
考虑公司高现金分红比例,以及煤价回升业绩有望随之改善。我们预计2026-2028年公司归母净利润为29.77/32.02/35.26亿元,对应EPS分别为0.52/0.56/0.62元,对应2026年8月28日的PE分别均为14/13/12倍。维持“推荐”评级。
四、风险提示
下游需求修复不及预期;煤炭价格大幅下行;资源的开发存在不确定性,安全生产风险。
盈利预测与财务指标
公司财务报表数据预测汇总