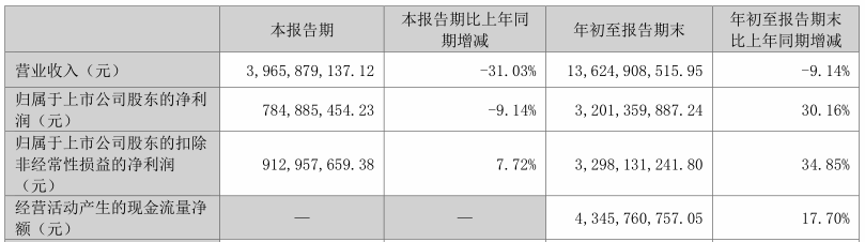
根据山金国际公告,2026年前三季度,公司实现营业收入136.25亿元,同比下降9.14%;净利润32.01亿元,同比增长30.16%;单看这组数,整体还不错。
不过,别被表象骗了,拆开第三季度业绩就变脸了:2026年第三季度实现营业收入39.66亿元,同比下降31.03%;净利润7.85亿元,同比下降9.14%;
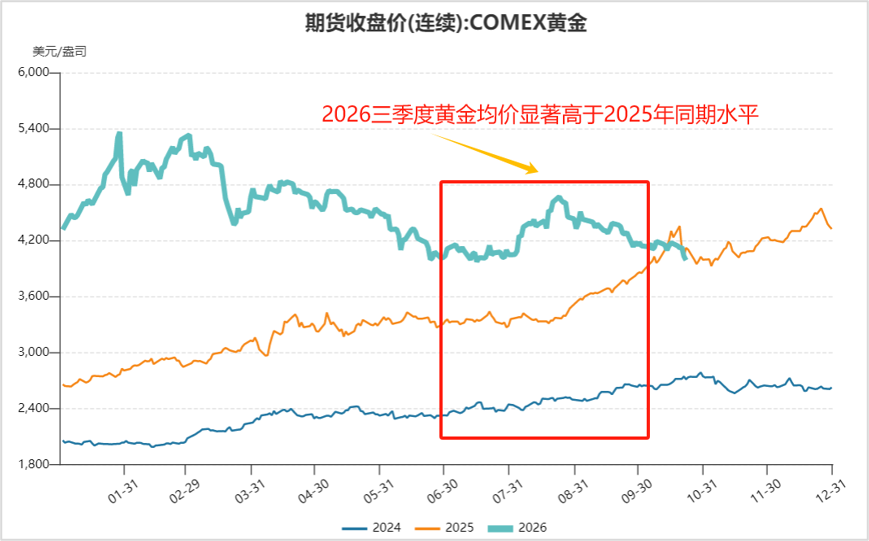
很多人都会疑惑,三季度金价不是涨的吗,尤其同比来看,黄金均价比去年同期还涨了23%,那么,公司业绩为什么会下滑呢?
利润下滑的真正来源—补税,一次性影响,未来将消除!
全国财政紧张,企业补税也不是个例了。对于山金国际,由于子公司吉林板庙子部分业务不满足高新技术企业优惠条件,需要补缴2023—2025年度企业所得税及滞纳金合计2.87亿元。
这笔钱将按会计准则全部计入2026年当期损益,其中第三季度补了1.19亿元,影响当期利润。如果排除掉补税影响的话,公司第三季度扣非归母净利润是9.13亿元、同比增7.7%,这才是主业的真实增速。
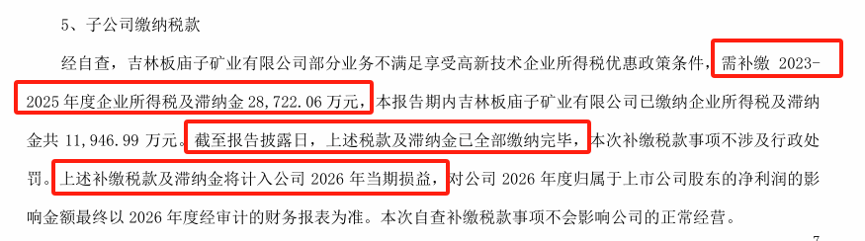
需要明确的是,这次补税只影响2026年的利润数字,并不影响未来的赚钱能力。
老矿品位下降,产量大幅下台阶是隐忧
补税是一次性影响,但细看公司财报,真正的隐忧是产量下滑,影响的是公司未来的成长预期。2026年前三季度,公司黄金累计产量4.82吨,同比下滑13.77%,主要原因是青海大柴旦和吉林板庙子这两个主力矿山的开采品位下降。同样采一吨矿石,产出的黄金变少了。
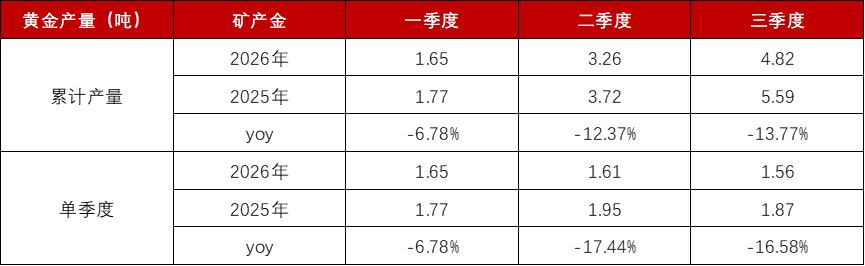
因为公司2026年生产目标是7-8吨黄金,前三季度产量不及预期,即使第四季度与去年同期持平(2.01吨),全年也只有6.83吨,大概率完不成全年任务目标了。
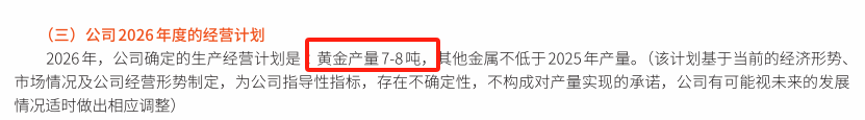
行业惯例上,一直都会存在类似的情况,金价低的时候,挖品位高的矿,因为成本低,能维持盈利。当金价高的时候,就挖品位低的矿,这些矿原来并不具备经济开采价值,只有金价高的时候才具有开采价值,但势必会导致黄金产量降低。
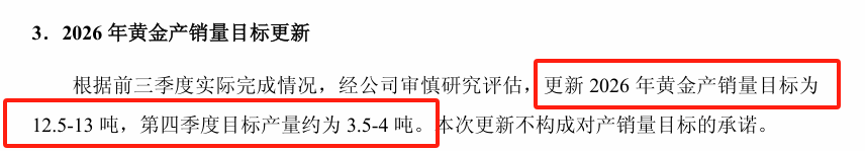
我发现,三季报中,不仅山金国际出现了产量下滑,赤峰黄金也大幅下调了全年产量目标,公司原目标2026年黄金产量14.7吨,三季度财报中也下调到12.5-13吨了。
黄金产量的拐点在2027年,公司明年产量将上一台阶
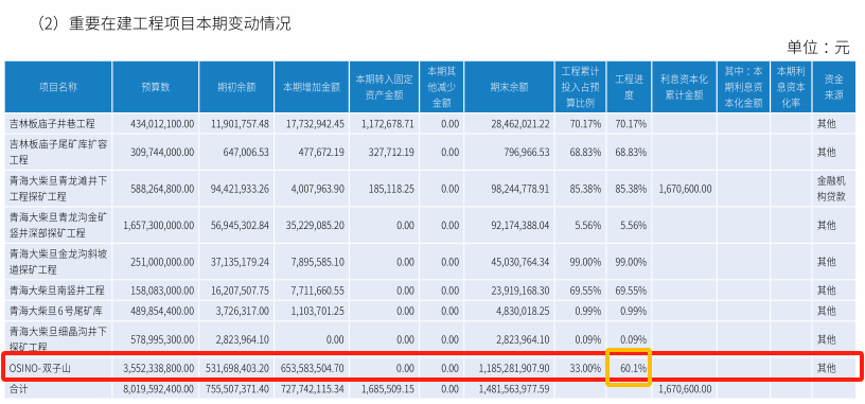
真正能提升公司产量量级的是纳米比亚Osino双子山金矿,这个项目是公司花了3.7亿加元收购的,2025年开始启动建设,预计2027年上半年投产。
未来达产后,预计将带来每年5吨的黄金产能,相较于2026年可能实现的6.5—7.0吨产量,未来公司黄金产量弹性在70%以上。
截至6月底,Osino双子山工程进度已经达到60.1%,明年上半年投产的概率还是比较高的。现在金价处于高位,产能就是王道,有产量就有利润,主要公司正常投产,即使金价不涨,仅靠产量提升,公司业绩弹性也不错。
股价上涨的关键—金价:金价是否还会继续下跌?
最近黄金这波下跌,主要是由于美联储加息导致,黄金作为无息资产,持有机会成本随之上升。我们知道,美联储利率政策是有连贯性的,自9月开始首次加息后,短期内不可能立马结束,目前市场预期2026年12月和2027年3月将分别再加息25bp,对金价仍有一定压制。
当前,金价出现持续性上涨行情的概率比较低,一方面,油价在110美元/桶以上持续创新高,推升美国通胀,存在美联储极致加息预期的风险;另一方面,美伊战争久拖不下,川普可能加大对伊朗的打击力度,美伊局势有非常大的升级风险,也将推升未来油价和通胀预期。
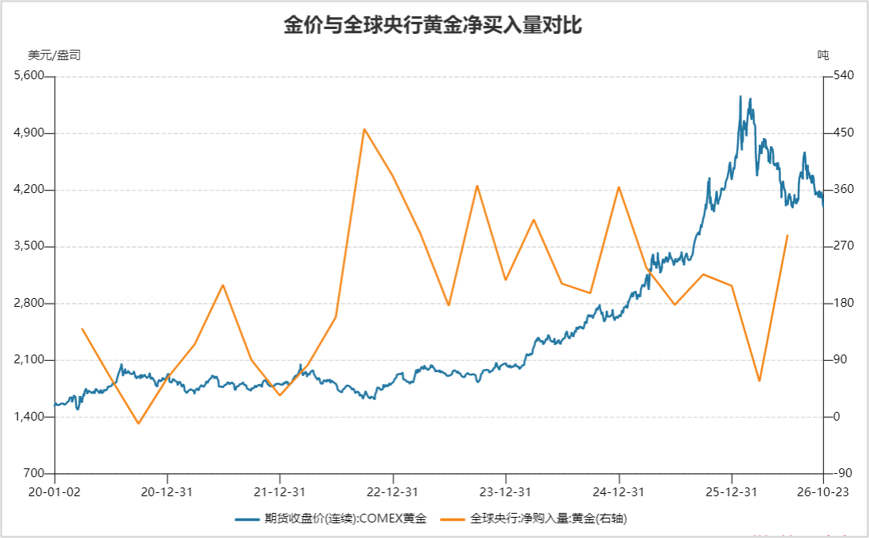
不过,现在央行购金需求非常坚挺,是支撑金价的最重要因素:
一方面,金价回调后,全球央行加大了购买力度,2026年二季度,全球央行购金289吨,环比增5倍,三季度可能还会进一步上行。
另一方面,与以往随着金价调整而卖出不同,自8月下旬金价回调以来,全球黄金ETF在大幅逆势买入。
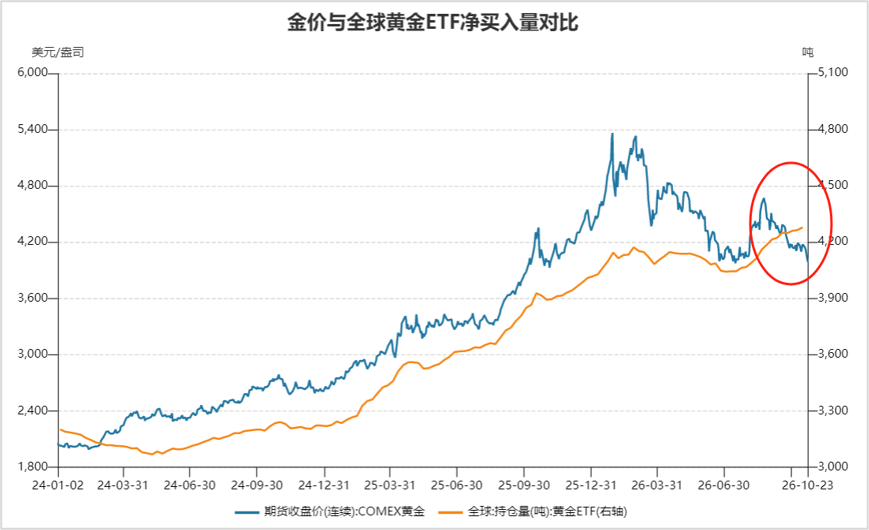
在美伊局势不明朗,油价处在高位,加息周期尚未结束背景下,金价短期依旧有压力,但由于央行购金和黄金ETF持续净买入,金价往下调整空间相对有限,更多在3800-4200美元/盎司附近震荡波动。
综合看,受补税一次性影响,山金国际三季报业绩不及预期,未来公司看点在于产量和金价。短期受老矿品位下降影响,黄金产量有所下滑,明年新增产能释放,将带动公司未来产量提升超70%。而价格端,短期金价依旧有压力,但央行购金和黄金ETF持续净买入对金价有较强支撑,短期震荡波动概率大。