8月28日,佛塑科技(000973.SZ)同日披露两份文件:2026年半年度报告,以及《关于2026年半年度计提信用减值损失和资产减值损失的公告》。
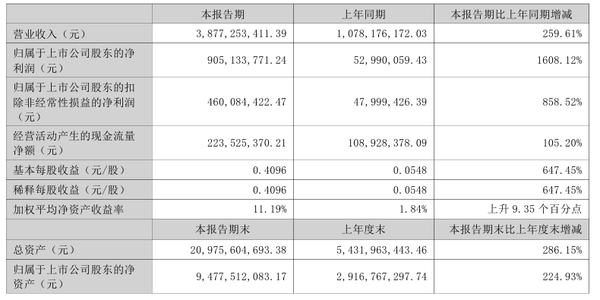
半年报显示,公司上半年营业收入38.77亿元,同比增长259.61%;归母净利润9.05亿元,同比增长1608.12%。减值公告显示,上半年计提信用减值损失和资产减值损失合计9,536.79万元。
一份创纪录的利润表和一份接近亿元量级的减值清单放在一起,正好构成观察这家华南老牌膜材企业的两个切面:一边是锂电池隔膜并表带来的体量跃升,一边是价格竞争在存货和应收科目上留下的痕迹。
并表首份成绩单
这轮增长的起点是一笔重大资产重组。
佛塑科技通过发行股份及支付现金的方式购买金力新能源100%股权,并向控股股东广新集团募集配套资金,金力新能源自2026年2月起纳入合并报表。公司在半年报中将业绩变动归因于“锂电池隔膜领域形成新的业务增长点,公司资产规模、营业收入以及利润显著提升”。
体量的变化先体现在资产负债表上。
报告期末,公司总资产209.76亿元,较上年末增长286.15%;归母净资产94.78亿元,增长224.93%。利润表上,上半年整体毛利率32.55%,较上年同期的22.42%提升约10个百分点。
9.05亿元归母净利润需要拆开看。
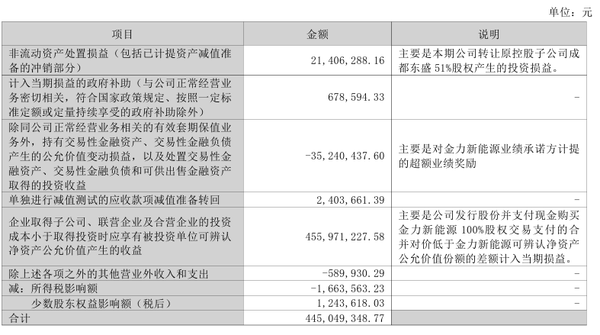
非经常性损益合计4.45亿元,其中最大一项是负商誉:本次非同一控制下企业合并的合并对价低于金力新能源可辨认净资产公允价值份额,差额4.56亿元计入当期损益。
值得一提的是,2026 年上半年,金力新能源保持良好经营态势,实现营业收入 31.85 亿元,净利润 6.77 亿元;其中 2026 年 2?6 月,金力新能源实现营业收入 26.63 亿元,净利润 5.54 亿元(均为金力新能源合并口径)。
此外还有转让成都东盛51%股权产生的投资收益2,140万元,以及对金力新能源业绩承诺方计提的超额业绩奖励-352.40万元。
剔除这些项目后,扣非归母净利润4.60亿元,同比增长858.52%,这是更接近经营口径的数字。
对照子公司数据,金力新能源2026年2月至6月并表期间营业收入26.63亿元、净利润5.54亿元。并表主体贡献的利润高于上市公司扣非总额,差额大体可以由评估增值摊销(本期摊销1.09亿元)、随收购而来的财务费用以及减值计提解释——重组增厚了利润,也带来了计入损益的摩擦成本。
现金流是另一面。上半年经营活动现金流净额2.24亿元,同比增长105.20%,与9.05亿元账面利润之间有明显缺口,其中非经常性项目不产生现金流入是重要原因。
隔膜收入占近七成
并表直接改写了佛塑科技的产品版图。分产品看,上半年锂电池隔膜收入26.50亿元,占比68.36%,毛利率38.35%,明显高于公司整体水平;双向拉伸薄膜(含电容膜、金属化膜、BOPA、BOPP)收入4.05亿元,占比10.44%;渗析防护材料收入2.85亿元;塑编阻隔材料收入1.79亿元;光学薄膜收入1.14亿元。
需要说明的是,2026年半年报的产品分类已与往年不同:透气膜归入渗析防护材料,复合包装布归入塑编阻隔材料,电容膜、金属化膜归入双向拉伸薄膜,光伏背板膜不再单列。
隔膜资产的产能和销量数据来自公告披露:金力新能源期末锂电池隔膜总产能约71亿平方米,上半年销量约35.05亿平方米,同比增长74.31%;在建项目达产后还将新增产能约69亿平方米。也就是说,规划中的新增产能与现有产能几乎相当,后续的产能消化依赖下游需求的持续放量。
参股公司纬达光电(佛塑科技持股38.42%)上半年营业收入约1.15亿元,同比增长约13%,净利润由盈转亏,显示部分膜材细分市场同样承受盈利压力。
从产业角度看,这是一次从传统膜材企业向锂电材料平台的切换,公司盈利周期从此与锂电池材料行业深度绑定。
9537万减值,说明了什么
减值公告提供了观察行业竞争的另一个窗口。
结构上,上半年计提信用减值损失2,182.15万元,其中应收账款坏账准备933.41万元、其他应收款坏账准备634.68万元、应收款项融资614.06万元;计提资产减值损失7,354.64万元,全部为存货跌价准备,没有固定资产和在建工程减值。
存货跌价内部,产成品是最大头:计提5,534.84万元,自制半成品1,186.82万元,原材料349.33万元,在产品196.45万元,周转材料87.19万元。
存货跌价准备采用成本与可变现净值孰低法计提,产成品计提占比高,指向部分库存商品预计售价难以覆盖账面成本,与膜材行业的价格竞争相互印证。
公告同时披露,金力新能源并表是坏账准备和存货跌价准备增加的主要来源之一,原控股子公司成都东盛则在本期退出合并范围。
两个对比数据值得注意。
其一,2026年一季度已经计提2,386.90万元,即二季度单季计提约7,150万元,明显加速。
其二,2025年全年公司计提减值合计仅2,692.70万元(其中信用减值为净转回-21.93万元),2026年仅上半年即为去年全年的约3.5倍,主因是存货跌价计提大幅上升。
跃升之后的考题
并表带来的不只是收入和利润,还有同步扩张的费用科目。上半年管理费用2.62亿元,同比增长180.18%;研发投入1.69亿元,增长185.95%;财务费用1.20亿元,增幅达1073.88%,主要对应收购带来的带息负债。
站在行业视角,佛塑科技接下来要面对三道考题。
一是隔膜盈利的持续性:隔膜板块38.35%的毛利率处于较高水平,但公司在建产能达产后接近翻倍,产能消化依赖下游需求,价格走势直接决定利润的可持续性。
二是传统膜材的取舍:低毛利传统业务的收缩与优化已经在进行。
三是减值与应收管理:半年近亿元的减值计提,加上超过2.7亿元的存货跌价准备余额和约3.4亿元的坏账准备余额,都提示账面利润向真实现金流转化仍需时间。
结语
这份半年报是佛塑科技从传统膜材企业转向“膜材+锂电材料”双主业后的首份完整答卷。
规模跃升主要由并表贡献,扣非净利与经营现金流反映真实经营改善,减值计提则记录了价格竞争在资产端的成本。规模的故事已经讲完,接下来的看点是隔膜产能消化、传统业务出清和现金流兑现。