PART 01
摘要
北京中科三环高技术股份有限公司(000970.SZ,下称“中科三环”)2026年10月23日披露三季报:前三季度实现营业收入55.56亿元,同比增长14.56%;但归属于上市公司股东的净利润仅7,609.63万元,同比下降15.76%,扣非归母净利润5,015.13万元,同比下降21.18%。营收与利润走势明显背离,构成了本季最核心的经营特征——“增收不增利”。
这种背离并不来自主业恶化,反而源于主业的改善。稀土价格上行带动产品售价与出货量双升,叠加海外市场放量与降本措施,公司综合毛利率由2025年前三季度的11.01%提升至12.35%。真正吞噬毛利增长的是财务费用:受人民币汇率波动影响,前三季度财务费用高达1.10亿元,而去年同期为-0.53亿元(净收益),同比剧增309.01%,几乎抹平了毛利率改善带来的全部增量。
从产业位置看,中科三环是全球第二大、中国最大的钕铁硼永磁材料生产商,处于“上游稀土资源—中游磁材—下游新能源/机器人/风电”产业链的关键枢纽。稀土价格上行叠加人形机器人需求催化,为其提供了中期成长β;但出口占比过半(2026上半年海外收入占比55.28%)也使其利润表对汇率高度敏感。本报告从公司基本面、三季报数据、季度口径拆解、资产负债与现金流、行业周期与风险五个维度,还原这份“增收不增利”季报的完整因果链。
PART 02
公司速览:全球钕铁硼永磁的“隐形冠军”
主营业务与产品范围
中科三环主营高性能稀土永磁材料,核心产品为烧结钕铁硼和粘结钕铁硼,二者合计占主营收入的99%以上。钕铁硼永磁是“磁王”级功能材料,凭借高磁能积、高矫顽力和良好温度稳定性,广泛应用于新能源汽车驱动电机、风力发电、节能变频家电、工业电机、消费电子、航空航天与医疗器械等领域。公司旗下拥有三环瓦克华等多家专业磁材子公司,产品线覆盖从通用牌号到N55H以上高端牌号,是国内少数能批量供应高性能、高一致性磁材的厂商。
产能规模上,公司目前拥有烧结钕铁硼磁材产能约2.5万吨、粘结钕铁硼磁材产能约1,500吨,位居行业前列,并通过持续布局工艺自动化与智能化保障不同应用市场的交付周期。2026年上半年,公司进一步成立公司级技术创新中心,聚焦人形机器人、高效节能电机等前沿领域,推进高性能磁体研发,并持续改进晶粒细化、晶界扩散、晶界调控等重稀土减量化技术。
产业链拓扑位置
在稀土永磁产业链中,中科三环处于中游磁材制造环节,向上承接稀土氧化物/稀土金属(氧化镨钕等)供应,向下连接新能源车、风电、机器人、家电等终端应用。其产业链位置决定了收入函数的双重属性:一方面,稀土价格上行会推高产品售价与存货价值,形成“量价齐升”;另一方面,稀土原料成本占比较高,若原料涨幅快于磁材提价,毛利率也会承压。公司与金力永磁、宁波韵升、正海磁材等构成国内磁材第一梯队,并在2025年12月与金力永磁、宁波韵升一同获得稀土永磁出口通用许可证,出口流程进一步简化。
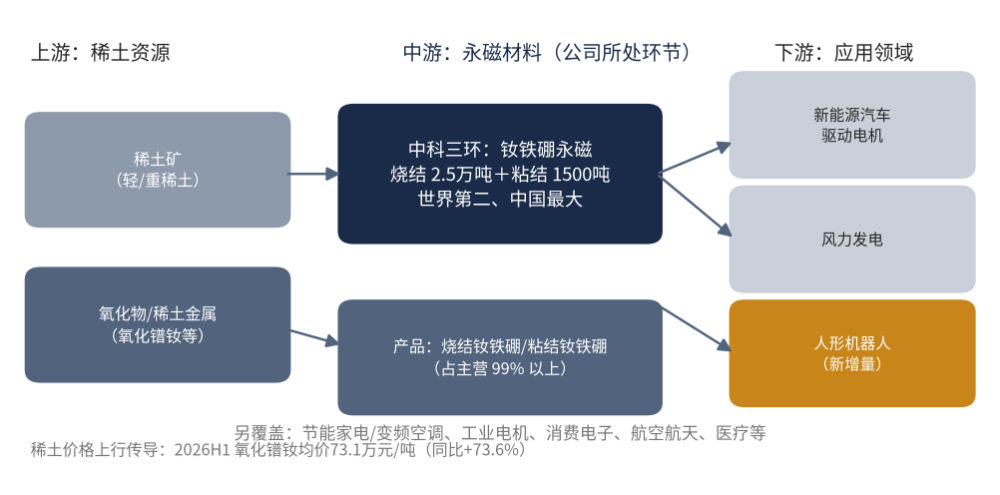
图1 中科三环产业链拓扑位置示意
股权结构与治理
截至2026年9月30日,公司第一大股东为北京三环控股有限公司,持股23.07%,属国有法人;TRIDUS INTERNATIONAL INC持股3.55%、TAIGENE METAL COMPANY L.L.C持股2.98%、王斌持股1.94%,中科实业集团(控股)有限公司持股1.49%。报告期末普通股股东总数112,407户,公司回购专用账户持有流通股占比1.00%。国有控股的股权结构为公司承接新能源、军工等对供应稳定性要求极高的订单提供了信用背书,也是其在稀土行业整合与资源获取中的结构性优势。
出口依赖度:一把“双刃剑”
中科三环是磁材企业中出口占比最高的标的之一。2025年全年营收出口占比约49.45%,2026年上半年国外收入19.98亿元,同比增长44.05%,占营业收入比重进一步提升至55.28%,较上年同期提升7.82个百分点。海外收入占比高,既带来了全球化需求与更高的毛利率(2026H1国外业务毛利率14.00%,高于国内10.77%),也使其利润表对人民币汇率波动高度敏感——这正是本季利润下滑的关键变量,后文将重点拆解。
PART 03
三季报核心数据总览:增收与减利并存
总量指标
按累计口径,2026年前三季度:营业收入55.56亿元(+14.56%);归母净利润7,609.63万元(-15.76%);扣非归母净利润5,015.13万元(-21.18%);基本每股收益0.0632元(-15.85%);加权平均净资产收益率1.16%(同比下滑0.23个百分点)。营业总收入与营业利润分别为55.56亿元和1.54亿元,营业利润同比下滑约20.2%。
这里的关键反差在于:收入端在加速,而利润端在收缩。收入同比+14.56%,归母净利同比却-15.76%,扣非降幅更大,说明盈利能力的收缩并非偶发的会计调整,而更多来自经营层面费用与外部损益的扰动。
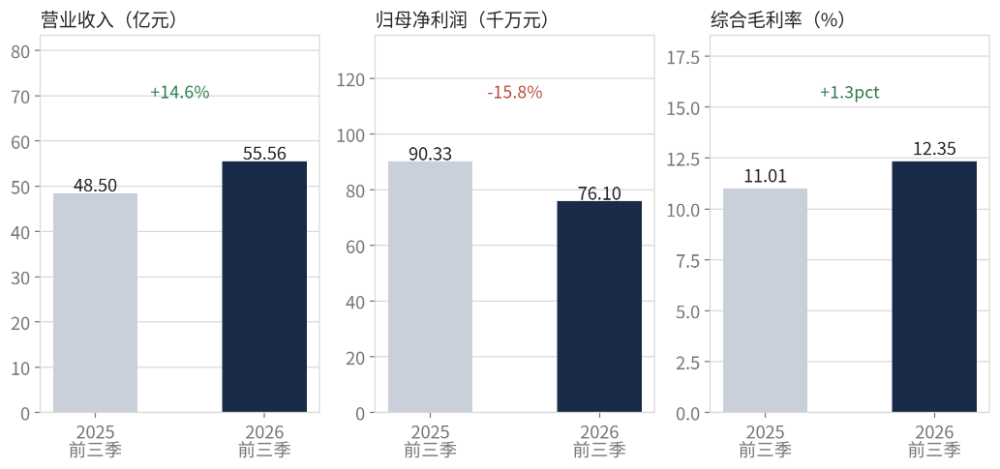
图2 中科三环前三季度核心指标对比(2025 vs 2026)
季度口径拆解:Q2冲高、Q3回落
季度口径更能看清节奏。2026年单季营收分别为:Q1 16.77亿元、Q2 19.37亿元、Q3 19.42亿元,其中Q2、Q3连续两个季度站上19亿元,Q2同比+32.56%、环比+15.53%,创下近年单季新高。单季归母净利润分别为:Q1 1,639.58万元(+21.54%)、Q2 3,281.69万元(+7.59%)、Q3 2,688.37万元(-41.98%)。
也就是说,营收在Q2、Q3保持了高基数上的韧性,但利润在Q3出现明显回落:单季归母净利同比降幅高达41.98%,环比也下降约18%。Q3营收同比几乎持平(+0.76%),但利润大幅下滑,指向成本、费用或非经营项在三季度的集中扰动,而非单纯的营收走弱。
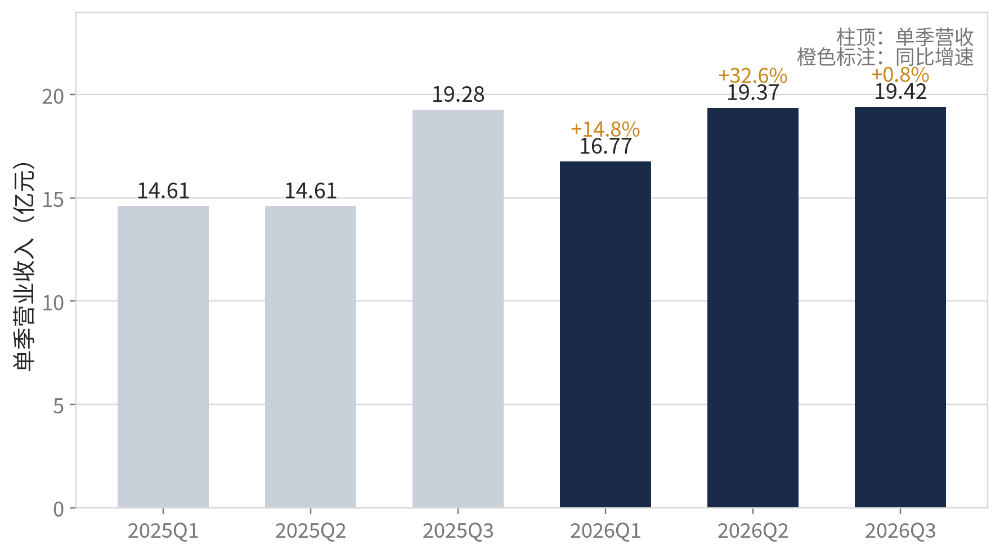
图3 中科三环单季营业收入及同比增速(2025Q1—2026Q3)
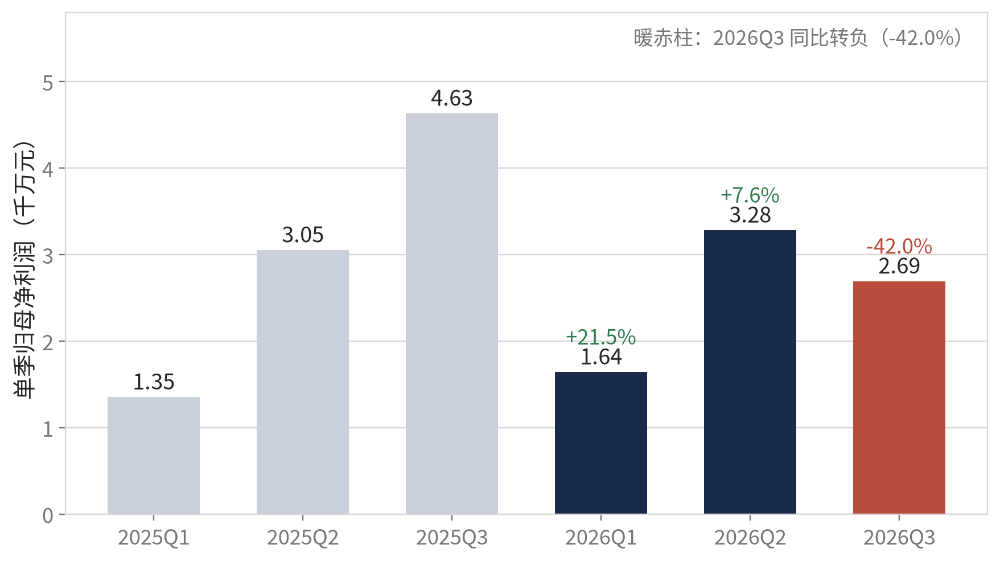
图4 中科三环单季归母净利润(2025Q1—2026Q3)
PART 04
营收为何放量:量价齐升、海外驱动
稀土涨价带来的“量价齐升”
营收放量的第一层驱动力来自稀土价格的系统性上行。中国稀土行业协会数据显示,2026年上半年氧化镨钕平均价格约73.1万元/吨,同比上涨73.6%;截至2026年10月中旬,氧化镨钕价格仍在75万元/吨附近高位运行。稀土涨价推动磁材产品售价跟随上调,同时下游为避免成本进一步抬升而提前补库,形成量价共振。中科三环上半年磁材产品收入34.70亿元,同比增长24.75%,显著快于行业平均,说明其在提价周期中具备较强的价格传导能力。
海外市场强劲放量
第二层驱动力来自海外需求的爆发。2026年上半年公司国外收入19.98亿元,同比增长44.05%,占营收比重55.28%(+7.82pct);国内收入16.16亿元,同比仅增5.26%。海外放量既受益于欧美新能源车、风电及机器人产业链的补库,也受益于2025年12月稀土永磁企业通用出口许可证的落地,出口交付速度加快。值得注意的是,海外业务毛利率(14.00%)高于国内(10.77%),海外占比提升本身也在优化产品结构、抬高综合毛利率。
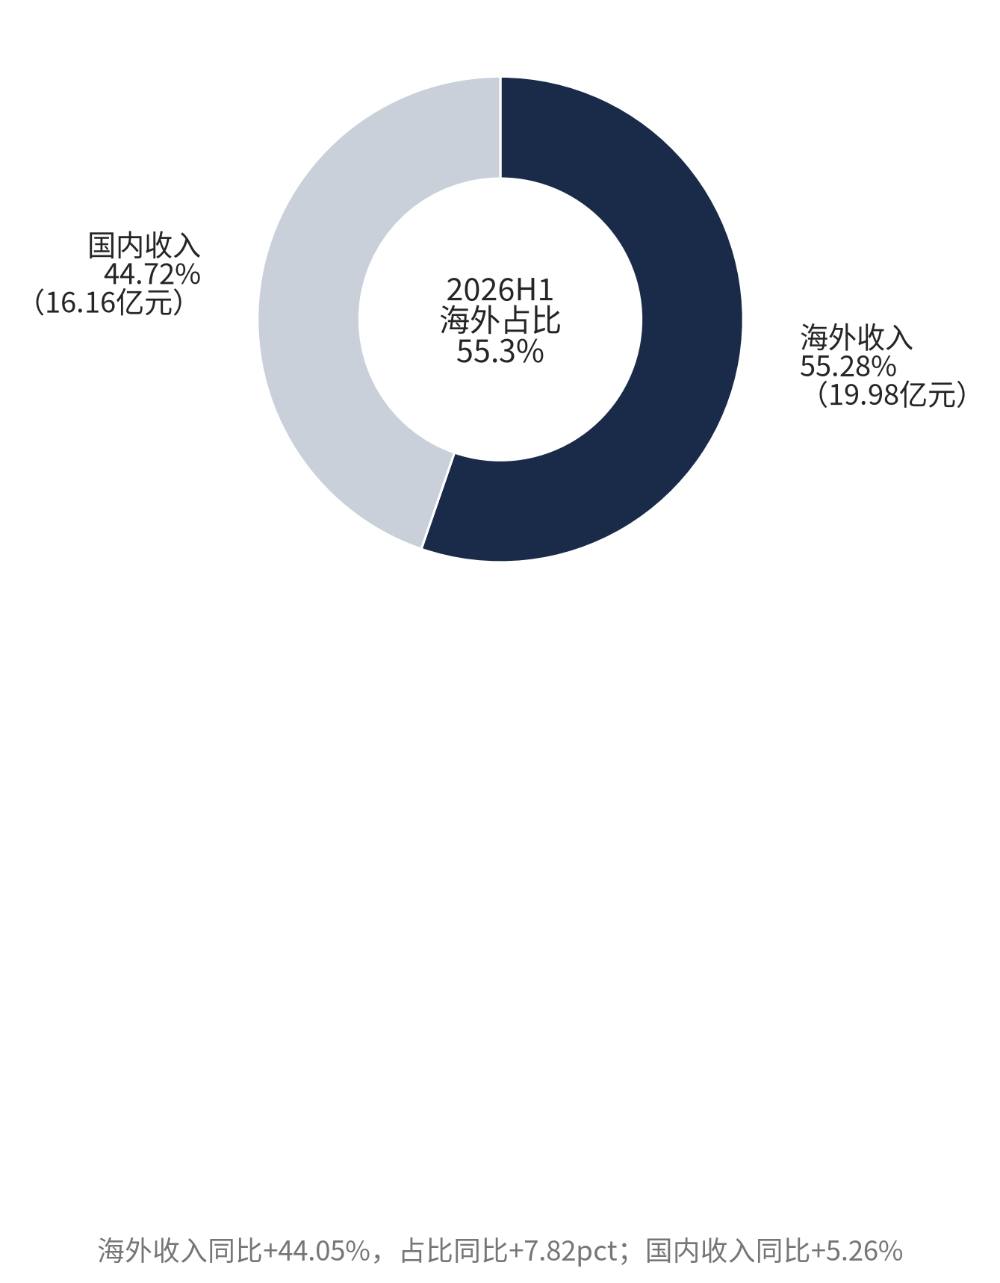
图5 中科三环2026H1收入结构(海外驱动)
降本增效:毛利率改善的“内生引擎”
除了产品结构优化,公司通过降低重稀土用量、优化配方与工艺等降本措施,同步抬升了毛利率。2026年上半年磁材产品毛利率12.63%,同比提升3.24个百分点;国外业务毛利率同比+2.45pct、国内业务毛利率同比+3.53pct。毛利端的改善是“增收”向“增利”传导的正向信号,也是判断公司经营质量的核心依据。
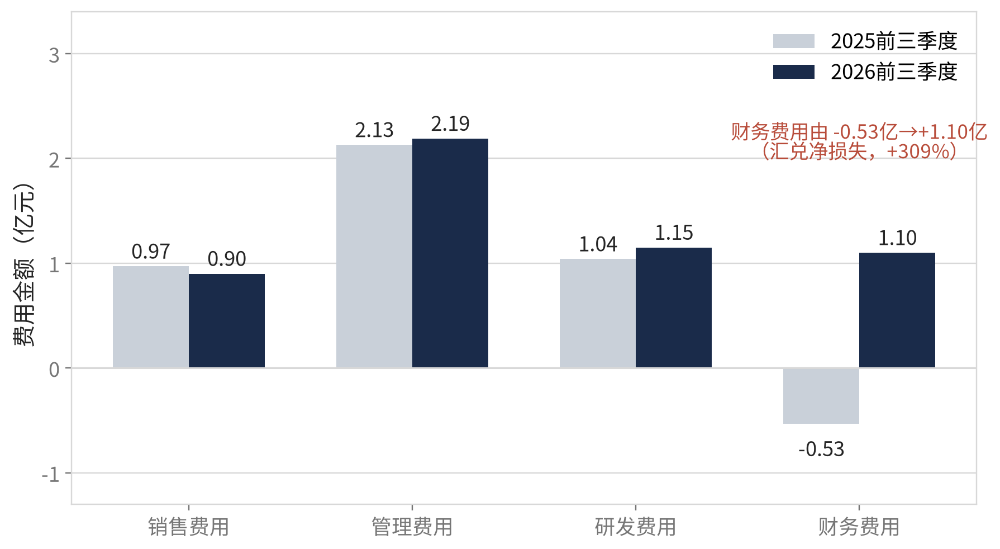
图6 中科三环期间费用对比(前三季度累计)
PART 05
利润为何下滑:一场“增收不增利”
毛利率改善是事实,但没体现在利润表上
先看综合毛利率:2026年前三季度为12.35%,较2025年前三季度的11.01%提升1.34个百分点。毛利总额由5.34亿元增至6.86亿元,同比增加约1.52亿元。若仅看主业,利润应当改善。但归母净利润反而下滑1,423万元,症结在于毛利增量被财务费用等科目几乎全部吞噬。
逐项拆解前三季度归母净利润的同比变化(单位:百万元):毛利增加贡献+152.29;财务费用恶化拖累-162.91;投资收益转负拖累-13.40;研发及其他费用增加拖累-10.74;少数股东损益增加拖累-12.02;所得税减少提供+35.10的缓冲;其余净项小幅拖累约-2.55。最终归母净利润由90.33百万元降至76.10百万元。
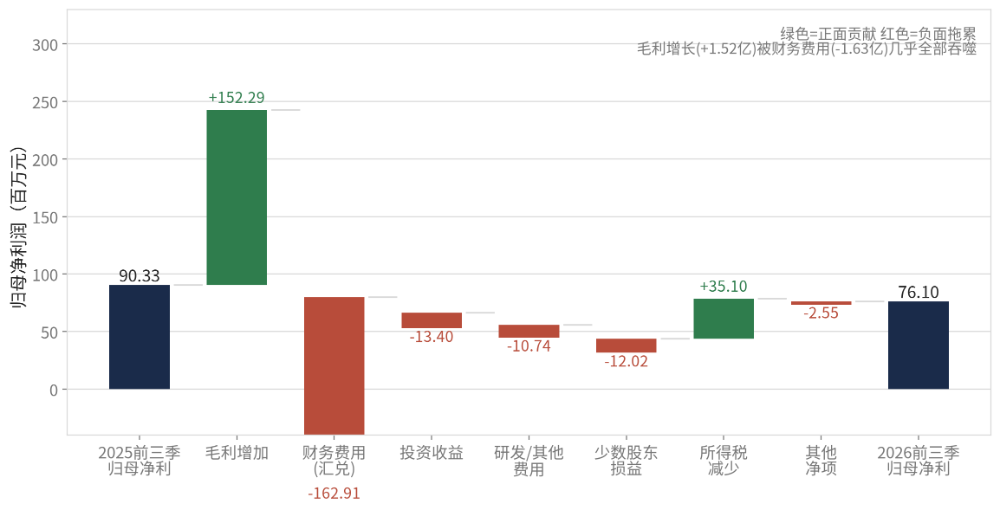
图7 中科三环2026前三季度归母净利同比归因(增收不增利)
财务费用的“反噬”:汇兑损失成为最大变量
财务费用是本季利润下滑的绝对主力。2026年前三季度财务费用1.10亿元,同比增加约1.63亿元,增幅309.01%,主要系汇兑净损失较上年同期大幅增加。去年同期(2025年前三季度)人民币走弱带来汇兑净收益,财务费用为-0.53亿元;而2026年以来人民币汇率双向波动、阶段性升值,出口企业在持有美元应收与外币资产的过程中形成汇兑损失。
对一家海外收入占比55%的出口型磁材企业而言,汇率是把“双刃剑”:人民币贬值时汇兑收益增厚利润(如2025年),人民币升值时则反向侵蚀。这也是中科三环利润表波动远大于同行的结构性原因——它的β一半来自稀土周期,一半来自汇率周期。
投资收益与少数股东损益
次要但同样值得关注的拖累包括:投资收益由正转负,前三季度为-1,222.94万元(去年同期+117.32万元),主要系核算的联营企业投资损失增加;少数股东损益由1,780.72万元增至2,983.06万元,同比增加67.5%,意味着子公司层面盈利改善,但部分利润被少数股东分享,归母口径未能完全体现。此外,前三季度非经常性损益合计2,594.50万元,其中政府补助3,848.16万元仍是重要支撑,扣非归母净利润同比降幅(-21.18%)大于归母降幅,也印证了主业之外非经营项对利润的扰动。
小结:这是一份“主业改善、报表承压”的季报
综合看,中科三环2026前三季度呈现典型的“主业改善、报表承压”特征:毛利率与海外需求在真实改善,但汇兑损失、投资收益转负与少数股东损益增加等外部与结构性因素,掩盖了主业经营的边际向好。判断这份季报的成色,关键要看剔除汇兑后的经营趋势,而非单看净利润的同比读数。
PART 06
资产负债表与现金流:稳健背后存货高企
资产结构:存货是最大压舱石
截至2026年9月30日,公司总资产102.50亿元,较上年末基本持平(+0.13%);归属于上市公司股东的所有者权益65.69亿元(+0.80%)。资产端最突出的特征是存货高企:存货31.95亿元,占总资产约31%,是最大的单项流动资产;应收账款20.22亿元、货币资金12.96亿元、固定资产17.34亿元紧随其后。
高存货在稀土涨价周期中是“增值资产”,因为原料与产成品随稀土价格上行而升值;但若稀土价格掉头向下,高存货也意味着更大的减值敞口。公司前三季度资产减值损失仅-45.98万元(同比收窄78.37%,主因转回存货跌价准备增加),说明当前稀土价格上行周期下存货减值压力温和。
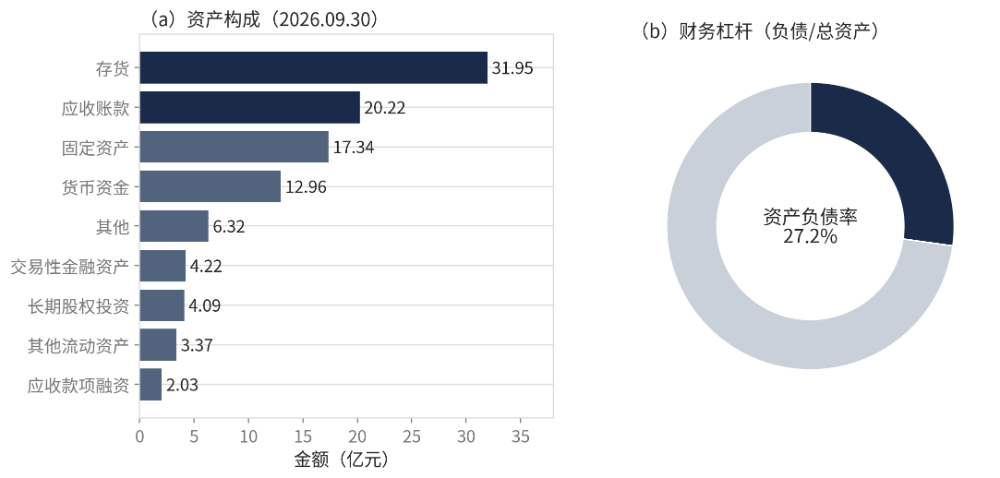
图8 中科三环资产负债表要点(总资产102.5亿元)
财务杠杆:负债率27.2%,结构稳健
负债端,公司负债合计27.89亿元,资产负债率仅27.2%,处于非常稳健的水平。其中短期借款1.80亿元、长期借款6.20亿元,一年内到期的非流动负债1.49亿元,有息负债规模可控。低杠杆为公司在稀土上行周期中适度扩产、备货提供了财务空间,也降低了利率与再融资风险。
一个值得留意的信号是交易性金融资产期末4.22亿元,较期初增加119.99%,主要是结构性存款增加;同时“其他流动资产”大增221.71%(定期存款重分类)。这说明公司账面沉淀了较多现金类资产,但若这些资金未能有效转化为产能或对外投资,其对净资产收益率的拉动有限——这也是公司ROE仅1.16%(年化约1.5%)偏低的侧面注脚。
现金流:经营现金流下滑,盈利质量待观察
现金流维度,前三季度经营活动现金流净额1.35亿元,同比下降27.15%;投资活动净流出2.31亿元;筹资活动净流入752万元。经营现金流虽为正,但明显低于同期净利润(1.06亿元)与毛利规模,且同比下降,反映应收账款、存货占用资金的现实。销售商品收到的现金5.57亿元与营业收入55.56亿元之间存在时间差,磁材行业普遍存在账期,资金回收节奏对现金流影响较大。
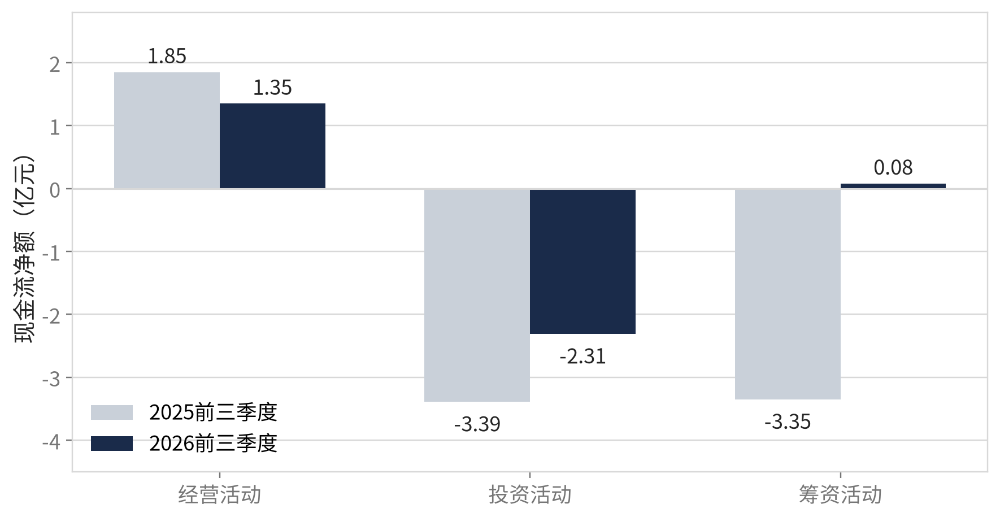
图9 中科三环三大现金流净额(前三季度)
PART 07
行业β:稀土上行与人形机器人的想象空间
稀土价格:供给偏紧支撑中期景气
稀土永磁行业2024年下半年触底,2025—2026年进入景气回升通道。中国稀土行业协会数据显示,氧化镨钕价格2026年上半年均价73.1万元/吨,同比增长73.6%;多家机构预计2026年起全球稀土供需缺口或持续扩大,稀土价格有望维持偏紧格局。对中游磁材企业而言,稀土价格温和上行通常利好收入与存货价值,但剧烈波动则会放大毛利率与汇兑的双重波动。
上游供给端,北方稀土等龙头2026年三季度业绩预增、产品产量创新高,印证了稀土产业链整体景气。磁材环节的盈利改善则更多取决于提价传导速度与成本控制能力——中科三环通过降本和产品结构升级,在提价周期中实现了毛利率的持续修复。
人形机器人:打开“第二成长曲线”
人形机器人是本轮磁材行业最受关注的增量需求。高性能钕铁硼是机器人伺服电机和关节电机的核心材料,单台人形机器人通常搭载40—48个关节电机,磁材用量约3.5—4公斤(如特斯拉Optimus约4公斤),是单台新能源车的2倍左右。据行业测算,2026年全球机器人领域稀土永磁需求约8.6万吨,同比增长约14.7%,中国占比超52%。
中科三环已明确将人形机器人列为重点攻关方向,成立技术创新中心聚焦高性能机器人磁体研发。尽管当前机器人用磁材绝对量占行业需求比例仍低,但其单价更高、牌号要求更严(N55H以上、晶界渗透处理),一旦量产放量,将为具备高端产能的企业带来弹性可观的增量订单。
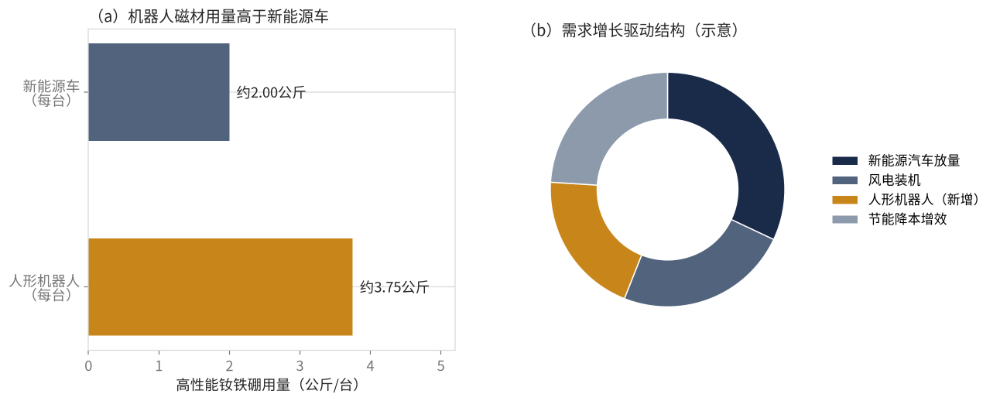
图10 中科三环成长驱动:新能源+机器人双引擎
PART 08
风险与展望
汇兑风险:利润表最大的“不可控项”
海外收入占比过半决定了汇兑损益对公司利润的扰动难以忽视。若人民币延续升值,公司持有的外币应收与资产将持续产生汇兑损失,压制报表利润;反之则增厚。这是判断中科三环后续利润弹性的关键变量,需结合人民币汇率走势与公司套保安排(公允价值变动收益中远期结售汇损益)持续跟踪。
存货与稀土价格波动
31.95亿元的高存货在稀土上行周期中是增值资产,但一旦稀土价格回落,存货跌价准备将反向侵蚀利润。前三季度减值压力温和,主要依赖价格上行的“顺风”;需警惕稀土价格高位回落后,存货减值与售价下调对毛利率的双重冲击。
出口政策与贸易环境
稀土永磁涉及出口管制与关税政策。通用出口许可证已简化流程、利好交付,但若海外主要市场(欧美)加征关税或出台本地化要求,出口占比高的中科三环将首当其冲。公司出口营收占比显著高于可比公司,政策扰动对其业绩弹性影响更大,这是估值折价的来源之一,也是未来盈利的不确定性所在。
后续关键观察指标
验证经营趋势,建议跟踪四类公开数据:一是剔除汇兑后的经营利润与毛利率(判断主业改善是否持续);二是海外收入增速与占比(验证全球化放量逻辑);三是存货规模与稀土价格(评估减值风险);四是人形机器人客户导入与订单落地进展(评估第二成长曲线兑现节奏)。若汇兑扰动收敛、主业毛利率延续修复,公司盈利弹性有望在后续季度显现。
PART 09
结语
中科三环2026年三季报,本质上是“主业与报表的错位”:稀土景气与海外放量推动营收创出近年高位、毛利率持续修复,但汇率引发的财务费用激增,叠加投资收益与少数股东损益的结构性拖累,让利润表呈现出增收不增利的面貌。穿透报表,公司的产业位置与经营趋势并未恶化——作为全球钕铁硼磁材龙头,它手握稀土上行与机器人量产的双重β,同时以过半出口敞口承担着汇率与政策的高波动。
对读者而言,这份季报的真正价值不在净利润的绝对值,而在其揭示的经营逻辑:一家强周期的出口型材料企业,利润弹性同时由“稀土价格、人民币汇率、下游放量”三个变量共同决定。理解这一点,才能对后续季度的盈利波动建立正确的预期框架。