来源 :渝药圈2026-10-26
2026年10月24日,重药控股(000950)披露2026年第三季度报告,营收、利润同步下滑的成绩单,叠加近期董事会人事调整,让市场清晰看到通用技术集团对这家西南头部医药流通平台的管控正在持续加码。
财报数据显示,第三季度单季,重药控股实现营业收入201.42亿元,同比下降4.19%;归母净利润6608.19万元,同比下滑35.05%;扣非归母净利润仅1248.23万元,同比大幅下滑87.84%。拉长到前三季度,公司累计营收602.73亿元,同比下降3.12%;归母净利润3.21亿元,同比下降16.53%,扣非净利润2.55亿元,降幅达到32.78%,呈现明确的营收、盈利双降格局。
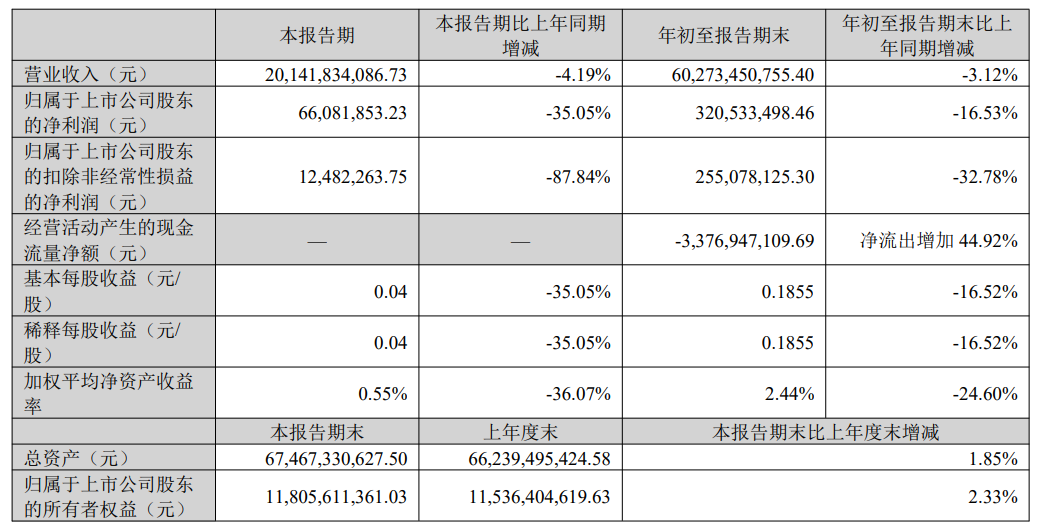
在行业集采持续深化、医院回款周期拉长、医药流通毛利率持续承压的大背景下,重药控股的压力不止于利润表。前三季度经营活动现金流净额为-33.77亿元,相比去年同期净流出进一步扩大44.92%,资金占用、周转压力显著上升。作为国内排名前五的医药流通企业,重药控股扎根重庆、业务覆盖全国近200个地市,医院纯销、DTP药房、器械配送、批零一体化是核心底盘,但持续压价的集采药、院端处方流转变革、终端竞争加剧,持续挤压流通环节利润空间,过往依靠规模扩张拉动增长的模式遇到瓶颈。
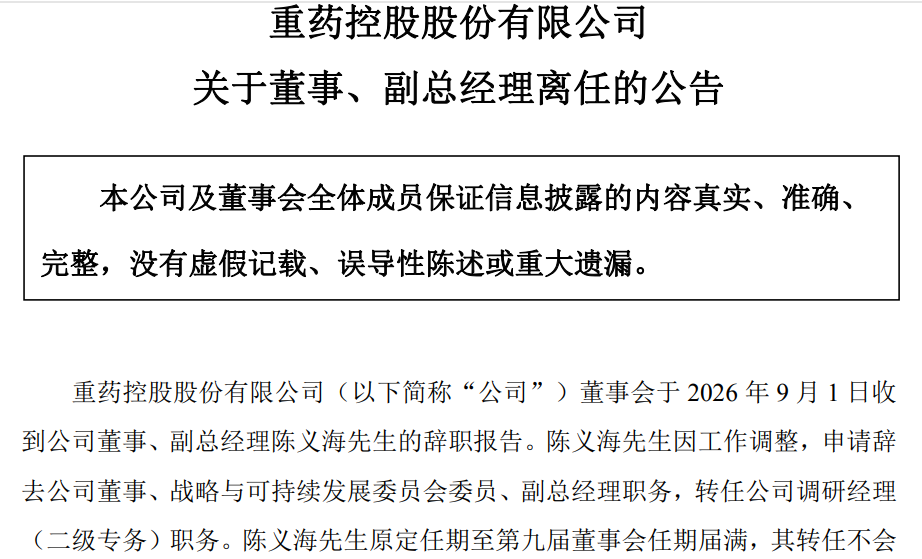
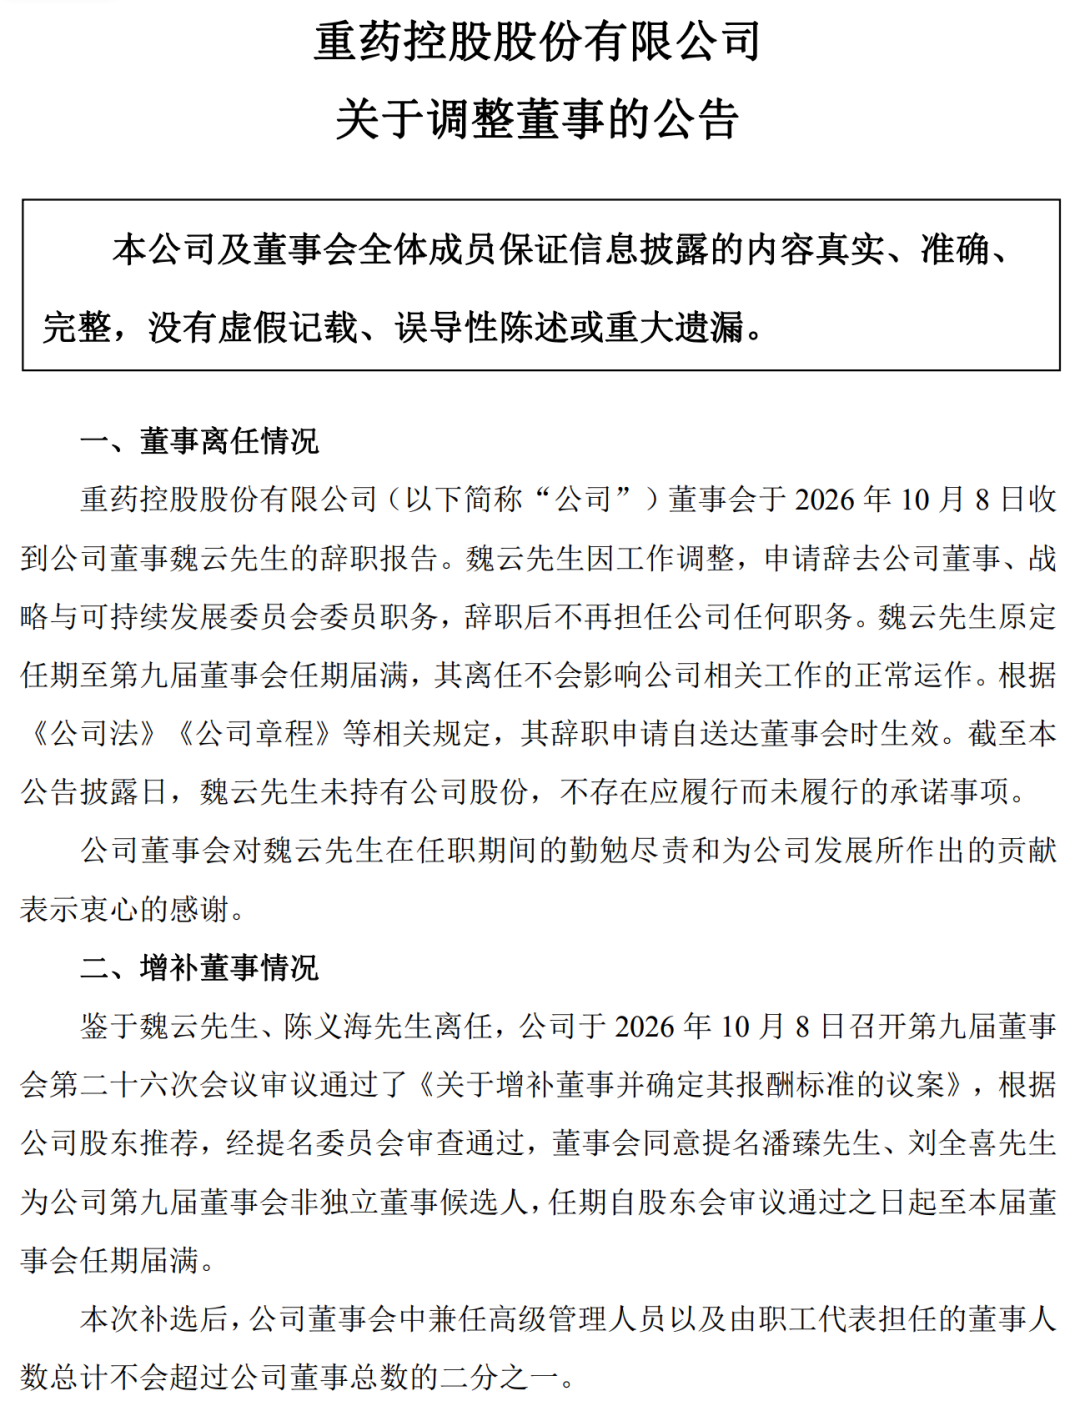
就在三季报出炉前夕,公司人事动作已经释放强烈信号。10月8日,重药控股公告两名原董事魏云、陈义海离任,由通用技术集团提名增补潘臻、刘全喜两名非独立董事候选人。两人均具备通用集团体系深厚履历:潘臻曾任通用集团总经理助理,历任邮电器材、中轻进出口集团董事长;刘全喜为正高级会计师,是通用集团派驻二级公司专职董事,擅长风控、财务管控。这一次董事席位补选,不是简单人员更替,是通用集团向上市公司董事会直接派驻成熟管理干部,从顶层治理层面强化话语权、介入经营决策的标志性动作。
回溯股权脉络,通用集团通过股权划转,已经间接成为重药控股的控股股东。在完成控制权过户之后,通用集团的路线清晰:先完成股权层面入主,再逐步调整董事会、经营层班子,同步推进资金、风控、业务协同落地。同期配套还有子公司拟注册发行24亿元永续票据,用于偿还有息负债、补充流动资金,本质也是依托通用央企平台信用,为重药控股化解高负债、现金流紧张的难题,用集团资源托底上市公司的资金盘。
一边是业绩承压、盈利走弱,一边是控股股东加速收拢治理权,二者的关联并不难理解。对通用集团而言,重药控股是布局西南医药流通、特药、器械供应链的核心载体,拥有成熟的医院渠道、和平药房零售网络以及DTP特慢病处方外流体系,区域价值突出。但当前低毛利、高应收、现金流持续承压的经营现状,与央企稳健风控、高质量发展的考核要求存在落差。派驻董事、理顺治理结构,目的就是推动内部管理重塑:压降低效业务、优化客户结构、严控应收账款、提升资金使用效率,把重药从“规模优先”转向“效益优先”。
当然,治理整合的过程,本身也充满挑战。重药控股扎根重庆数十年,原有本地化业务生态、区域合作关系盘根错节;医药流通行业又高度依赖医院渠道、地方医保政策、处方流转改革节奏。通用集团的央企资源、中国医药的全国供应链协同,能不能转化为重药控股的盈利修复能力,市场仍在观望。短期看,人事调整带来的管控收紧,首要目标是稳住风险、改善现金流;中长期看点,在于能不能打通通用旗下医药工业、医疗器械、进口药资源,和重药的院端、零售、DTP渠道联动,找到新的利润增长点。
从西南医药产业格局来看,重药控股是重庆医院药品配送、处方外流最重要的主体,它的走向也会深刻影响重庆本地医疗机构、药房、上游药企的供应链生态。
总结来看,本次三季报的营收利润双降,暴露了重药控股现阶段的经营痛点;而密集的董事调整,是通用集团在业绩承压窗口加快落地管控、启动内部改革的信号。接下来,董事会换届落地后的经营思路、负债优化进度、批零一体化和DTP业务的表现,将成为观察这家西南医药龙头能否走出低谷的核心线索。