热衷于购买理财产品的海信家电如今又双叒叕买理财产品了。
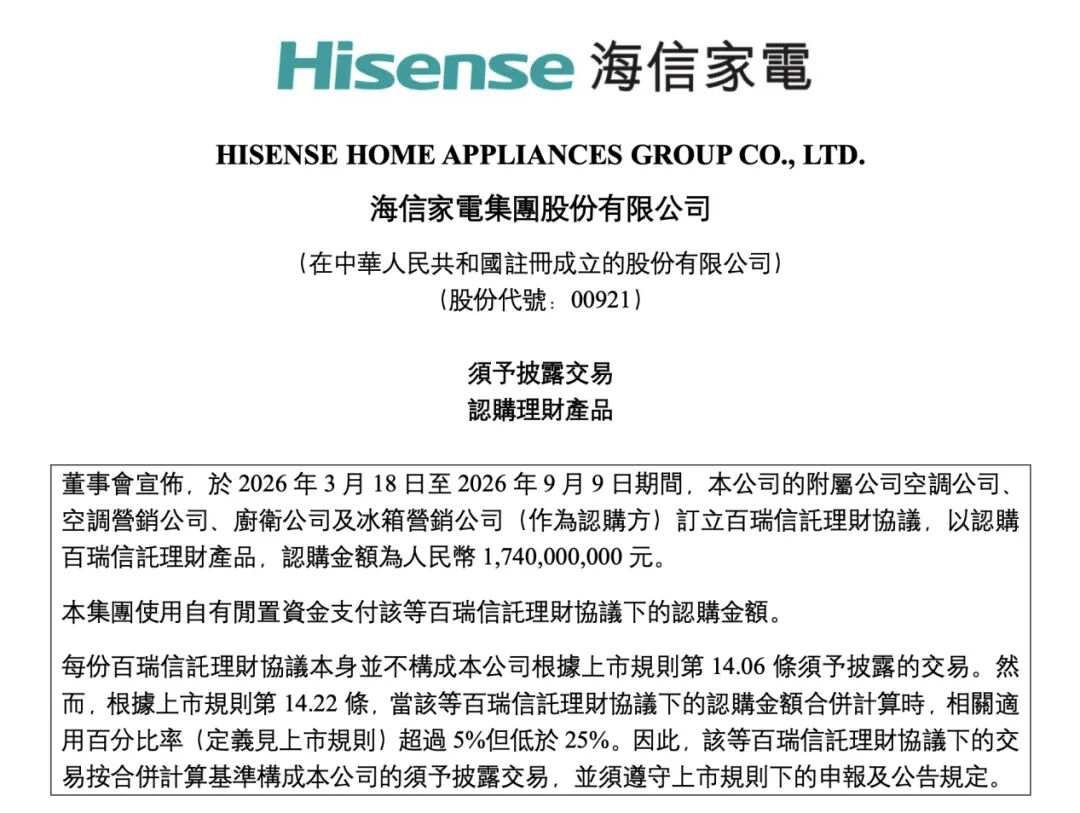
9月10日,海信家电发布公告称,2026年3月18日至2026年9月9日期间,本公司的附属公司空调公司、空调营销公司、厨卫公司及冰箱营销公司(作為认购方)订立百瑞信託理财协议,以认购百瑞信託理财產品,认购金额為人民币17.4亿元。
从披露的情况看,该类产品均为中低风险的固定收益类产品,投资范围主要是存款、债券等债权类资产。
值得注意的是,不到一个月前,海信家电刚刚以16.65亿元认购了金谷信托的理财产品。
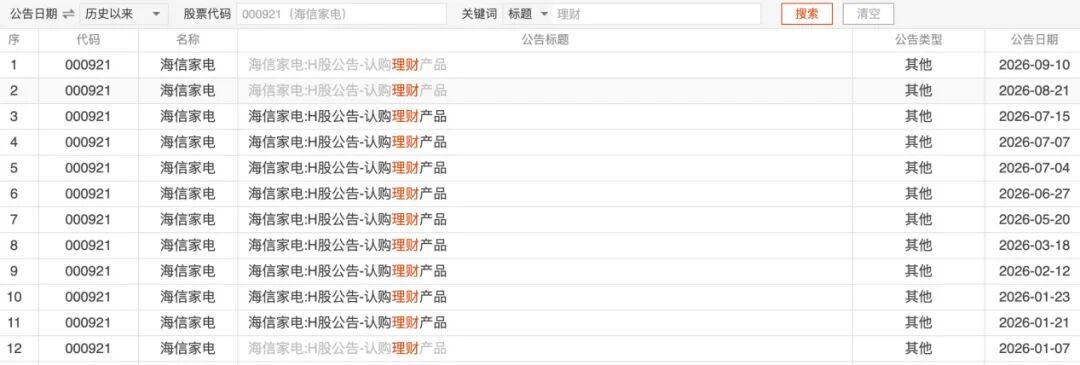
除了今年4月份外,2026年以来海信家电几乎每个月都要发布认购理财产品的公告,其中1月份和7月份更是一个月内发布了三份认购理财产品的公告,海信家电对理财产品的热衷可见一斑。
据立刻财经统计,12份认购理财产品公告总的认购金额已达218.345亿元。这个数字也已经接近董事会授权批准购买理财产品金额的最大值。
海信家电表示,公司董事会同意公司在控制投资风险的前提下,以提高资金使用效率、增加现金资产收益为原则,使用自有闲置资金合计不超过人民币230亿元委托商业银行、信托公司、证券公司等金融机构进行短期中低风险投资理财。
事实上,海信家电早已是上市公司购买信托理财的“老面孔”,无论从认购次数还是金额来看,均在上市公司中遥遥领先。
虽然仍然在理财方面保持大额投入,但是海信家电的业绩颓势并未扭转。
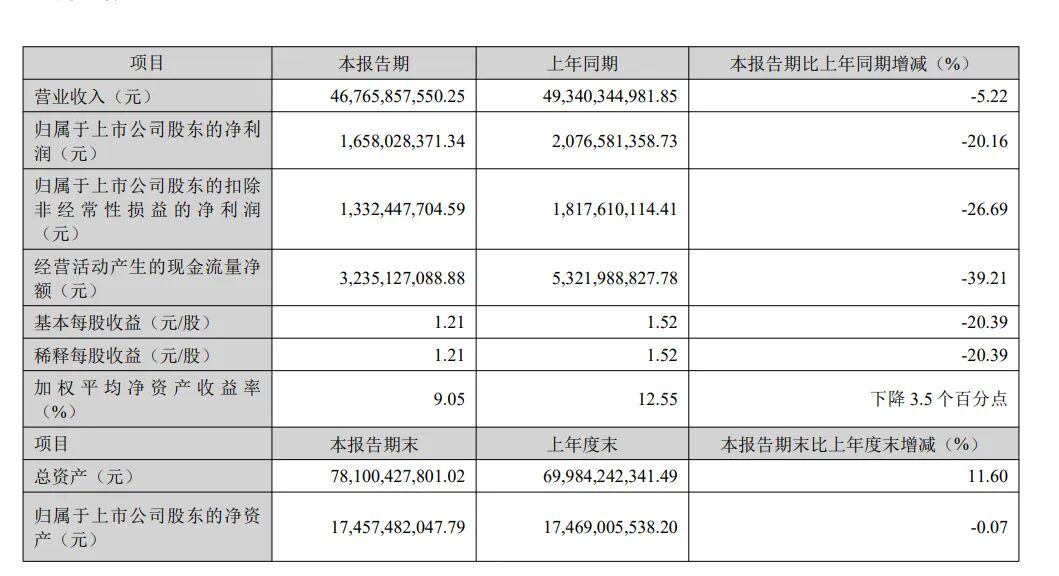
8月18日,海信家电(00921)披露 2026年半年度报告,报告期内公司实现营业收入467.66亿元,同比下降5.22%;归属于上市公司股东的净利润16.58亿元,同比下滑 20.16%;经营活动产生的现金流量净额为 32.35亿元,同比大幅下降39.21%,主要系销售商品及提供劳务收到的现金减少所致。
海信家电业绩颓势早有迹象。2025年上半年,公司营收、归母净利润同比增速均已回落至低个位数,相比此前两年同期的双位数/三位数的增长,增势已明显放缓。而2025年全年,公司营收、归母净利润分别降至880亿元以下、32亿元以下,降速均在4%以上。业绩由增转降的信号彼时已经非常明显。
从核心业务板块来看,公司两大主营板块呈现“营收一降一增、毛利率同步走低”的分化格局,整体盈利水平有所弱化。
作为公司第一大营收支柱的暖通空调业务,上半年实现收入223.53亿元,占整体营收比重接近半数,该业务收入同比微降5.66%,毛利率降至24.24%,同比减少2.88个百分点,盈利空间明显收缩。
冰洗业务虽实现逆势增长,但盈利短板较为突出。报告期内,冰洗业务营收达173.76亿元,同比增长12.88%,成为公司营收增长的核心支撑,但业务毛利率仅为16.81%,同比下滑1.93个百分点,增收不增利特征显著。
此外,海信家电海外市场营收扩容但盈利偏弱,成为拖累整体利润率的重要因素。2026年上半年,海信家电境内市场实现收入248.78亿元,同比微降1.47%,境内市场毛利率为28.22%,同比下降2.80个百分点,本土市场盈利水平有所回落。
报告期内境外收入213.83亿元,同比增长4.56%,海外市场盈利短板突出,毛利率仅11.21%,同比下降1.12个百分点,低位下滑的海外盈利水平,大幅拉低了公司整体盈利质量,叠加地缘政治扰动、贸易壁垒、航运及关税成本波动等因素,海外经营不确定性持续加大。
管理层指出,2026年上半年国内家电市场整体承压,中央空调及家用空调行业零售量分别下滑10.8%和 19.5%。
面对行业深度调整,公司虽在海外多个区域实现收入正增长,如欧洲区白电收入增加20%、印度区收入大增 90%,但受原材料价格攀升、汇率波动及地缘政治风险等多重因素叠加,公司面临成本上涨与市场竞争加剧的双重挑战,导致净利润降幅大于营收降幅。