各位车友大家好,我是呼呼。钱江摩托2026年的半年报已经挂出来了,从半年报当中可以看到,营收方面是27.26亿。
跟去年同期相比出现了同比下滑了11.30%,归母净利这个数据是1.01亿,暴跌的幅度达到62.43%,扣非净利就只剩下了5294万,跌了77.23%。
如果要把时间线拉长来看的话,2023年上半年净利的情况是2.80亿,到了2024年上半年就冲到了3.49亿,2025年上半年又回落到了2.69亿,今年直接掉到了1.01亿。
经过两年时间之后,现在的净利就只剩下了巅峰期的大概三成不到。
单看七月这个月份,两轮车总销的情况是3.0万辆,跟去年同期相比出现了微跌1.1%的情况;把这个数据拆开来看的话——出口完成了2.2万辆,涨了23.4%。
内销只有0.8万辆,暴跌35.2%,250cc以上内销是0.3万辆,跌了47.7%。出口大涨三成这个表现,和内销丢掉三分之一还多的情况放在一起之后,形成了一个比较明显的对比。
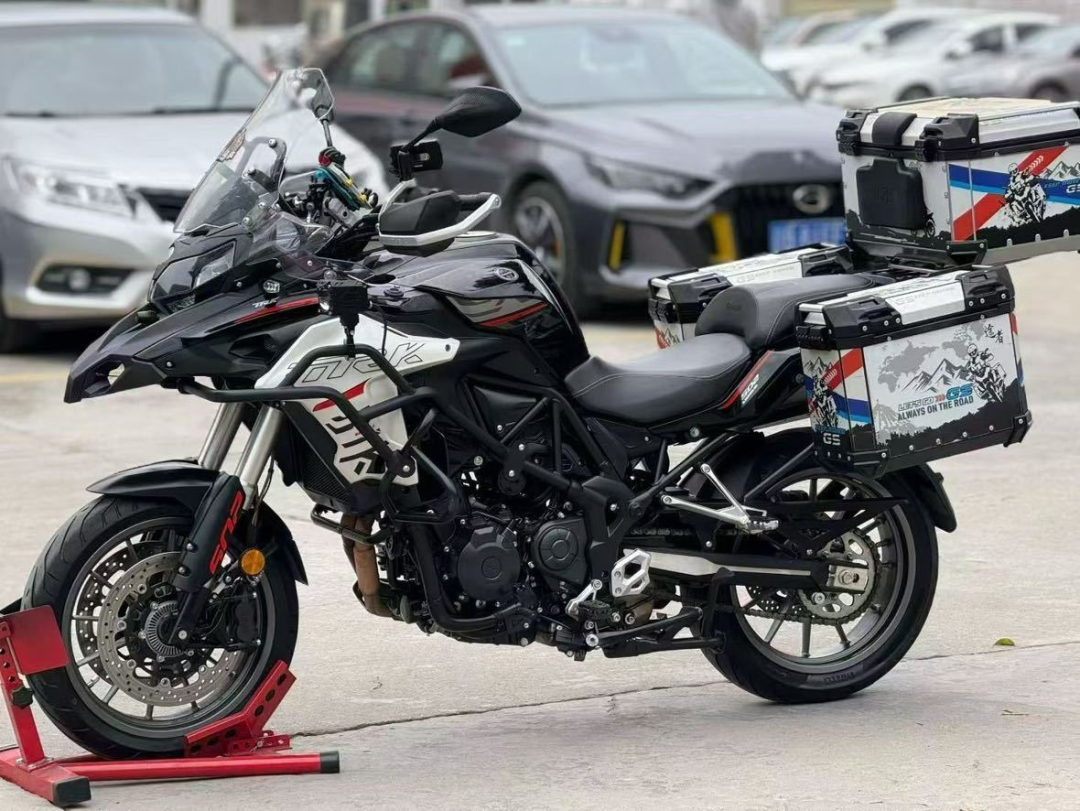
市场份额这个方面也在出现松动的情况。250cc以上市场当中,七月钱江的份额只有9.0%,跟之前相比环比掉了3.6个百分点;
一到七月累计下来的份额是10.7%,这个数字比去年全年低了1.2个百分点。行业老三这个位子从目前来看还没有被丢掉,但是也已经春风越甩越远了。
对手那边,春风在七月这个月份,燃油摩托卖了3.9万辆,跟去年同期相比出现了猛涨95.6%的情况,内销差不多是翻倍;
极核电摩这个品牌卖了6.4万辆,涨了71.7%。250cc以上份额这个方面,春风以22.7%稳居第一,累计份额比去年全年多出了1.9个百分点,这个领先优势被进一步拉大了。
隆鑫这个品牌,属于出口吃肉的典型代表。七月两轮车完成了11.6万辆,涨了29.7%,出口这个部分就有10.1万辆,涨了29.9%,250cc以上份额是16.2%排在第二的位置。
头部三家一到七月合计占到了49.0%,这个比例比去年全年多出了2.4个百分点,市场正在加速往头部集中的情况是比较容易被看到的。
行业大盘这个方面其实并不差。上半年全行业销售完成了1206.85万辆,涨了12.53%,出口这个方面是756.99万辆,涨了17%,出口已经占到了六成四的比例。
800cc以上这个排量段,七月卖了0.53万辆,暴增的幅度达到280.5%,增量这一块主要被春风和隆鑫吃到了,钱江在这个增量里面分到的部分不算多。
第一条逻辑,出口时代,海外渠道决定了吃肉还是喝汤。钱江出口这个方面也在涨,23.4%的增速如果单独拿出来看的话不算难看,但是海外卖车这件事情本身是一个拼渠道的事情,利润这一块比较薄;
真正能够赚钱的250cc以上内销这个部分崩了快一半,出口那点增量是补不回来的,这个缺口造成的影响还是比较大的。
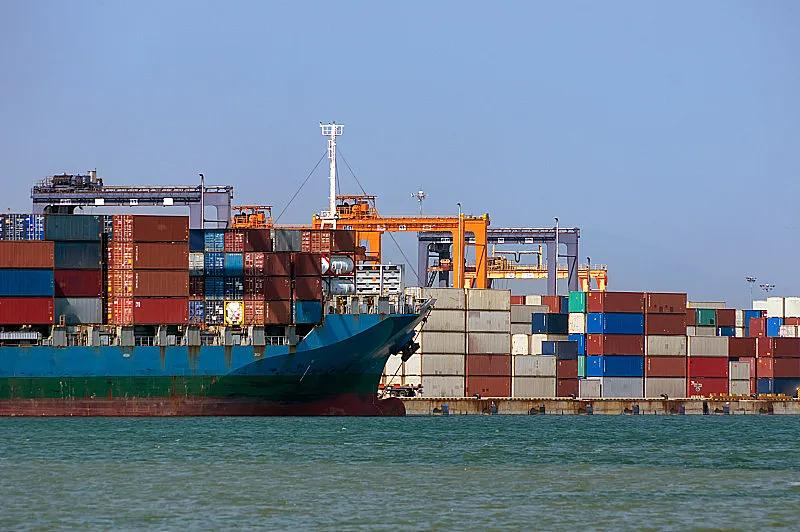
第二条逻辑,中大排这个市场已经从增量普及的阶段进入到存量替换的阶段当中去了。250cc以上内销大盘一到七月跌了13.8%,在这种情况下,价格战只能硬着头皮去打。
Benelli的意大利情怀溢价,在国产配置平权面前变得不好使了。
车友现在的状态,是拿着配置表逐项去进行比价的状态,排量给够早已不再稀奇了。
800cc以上七月暴增280.5%,这个现象说明玩乐需求并没有消失,只是往头部和更大排量这个方向去集中了。
这个结构性机会,从目前的情况来看,钱江好像没有踩准,在把握这个机会方面出现了一些偏差。
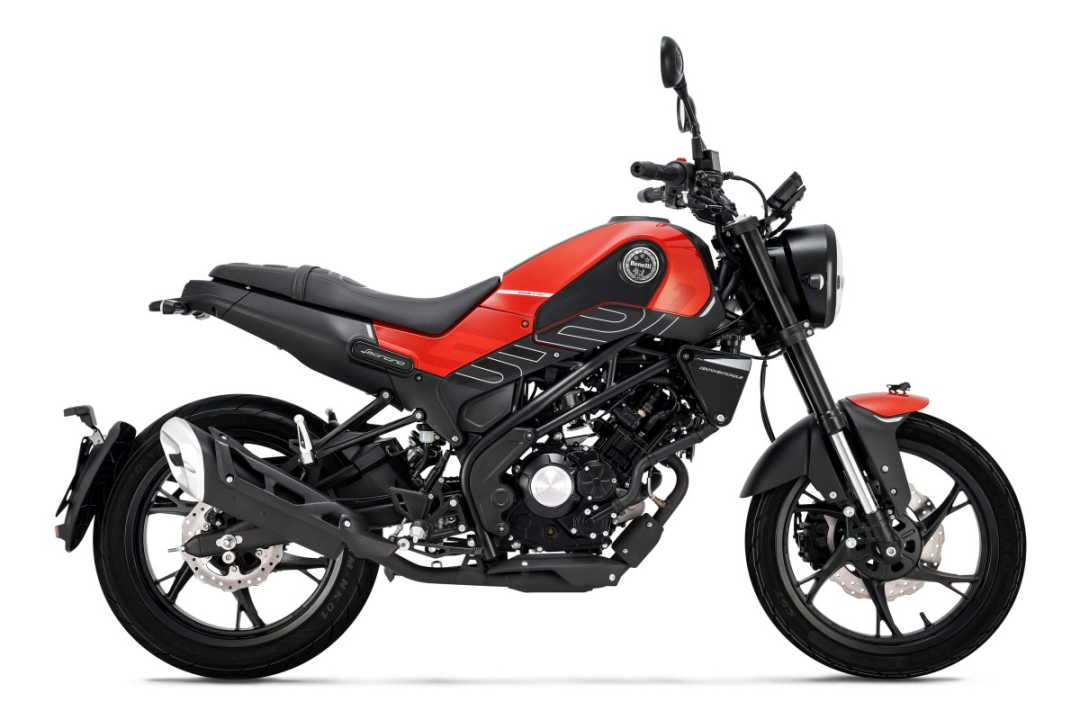
钱江不是没有牌可以打,全地形车这个方面在稳步增长,高性能电摩这个方面有中置电机加BMS的储备,Benelli国际渠道也还在那里;
但是牌多这件事情不等于就能赢,高端化故事最后没有变成利润,这个结果是比较让人遗憾的。
行业不是不行,是分化在加剧——钱江这边需要去证明QJMOTOR和Benelli这两个东西不只是「排量给够」这么简单,考验才刚刚开始。