市盈率17倍,净利下滑18%的双汇发展-2026Q3
2026Q3 ·食品加工·季报专项分析(最近一期季报)
双汇发展(000895)属于「食品饮料-食品-肉制品」板块,在深交所主板上市,公司地址位于河南省漯河市牡丹江路288号。董事长为万宏伟(WAN Hongwei),总经理为马相杰(MA Xiangjie)(最新年薪 590.95 万元)。公司主营从事屠宰业及肉制品加工业。下面先看看她最近的动态,再用历年的业绩情况,看看她的估值。一、最新一期季报:先把眼前这张成绩单看清
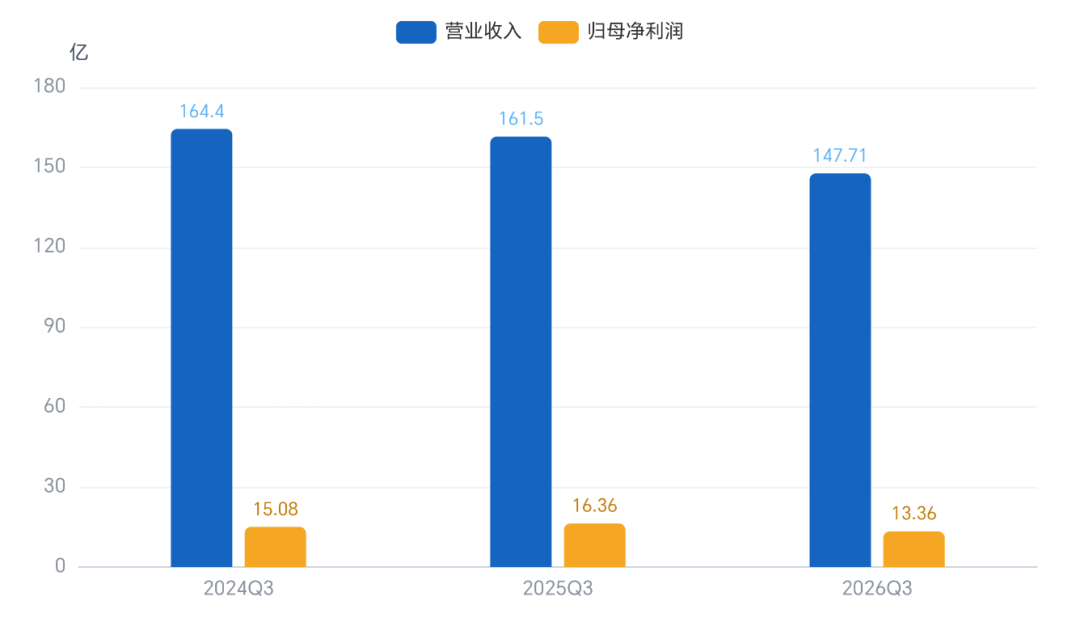
先看最新一期——2026Q3。双汇发展(季报口径)实现营收 147.71亿元,同比-8.54%;归母净利润 13.36亿元,同比-18.34%。毛利率 19.7%,净利率 8.6%。季报是检验一家公司报告期成色的窗口——一个季度/三个季度走完,全年的轮廓已能初见端倪。
二、近五年季报:把报告期业绩一年年摊开
??双汇发展近五年季报核心财务指标一览
| 指标 | 2026Q3 | 2025Q3 | 2024Q3 | 最新同比 |
|---|
| 营业总收入 | 147.71亿元 | 161.50亿元 | 164.40亿元 | -8.54% |
| 归母净利润 | 13.36亿元 | 16.36亿元 | 15.08亿元 | -18.34% |
| 扣非净利润 | 36.65亿元 | 38.15亿元 | 36.76亿元 | — |
| 毛利率 | 19.67% | 18.18% | 18.23% | — |
| 净利率 | 8.57% | 8.99% | 8.77% | — |
| ROE(加权) | 16.83% | 18.50% | 17.99% | — |
??双汇发展近3年季报营收与净利润趋势
????季报未披露分产品/分地区主营构成(东财季报口径不单列),暂不展示结构图;完整分产品、分地区构成详见公司年度报告,或用「年报分析」模式查看结构图。三、盈利质量:季报里的赚钱效率
把近五年季报的毛利率连起来看:毛利率从 18.2%抬升到 19.7%,说明产品议价能力或成本管控在改善,赚钱的「厚度」在增加。净利率约 8.8%(最新季报),反映每卖 100元块东西,最终能落袋 8.8 块利润。
四、财务安全:家底干不干净
季报披露了最新一期资产负债表(2026-09-30),以下以这份最新家底看安全垫——毕竟报告期赚的钱再多,账上结构不干净也睡不踏实。
??双汇发展家底结构(2026-09-30):资产=负债+股东权益(仅列占比≥0.5%)
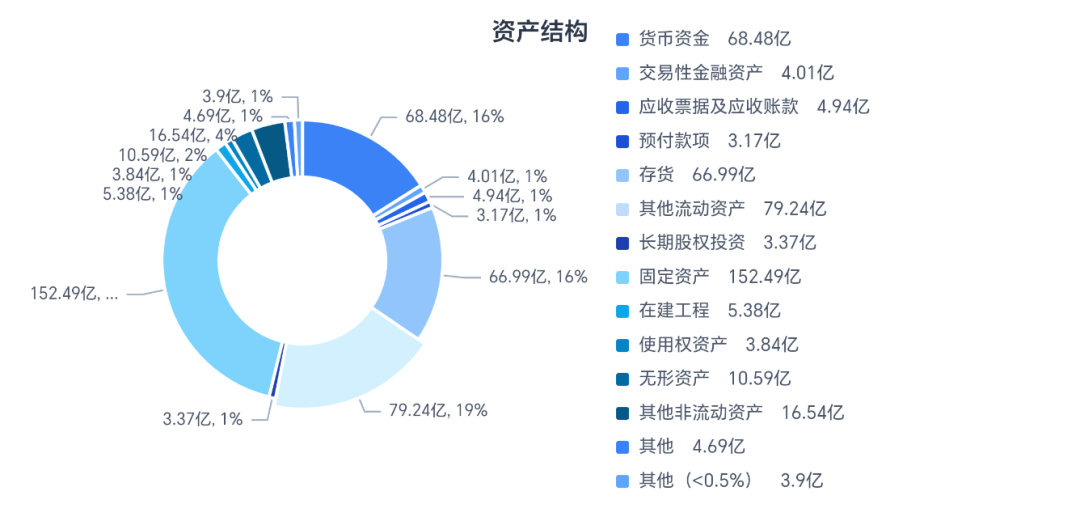
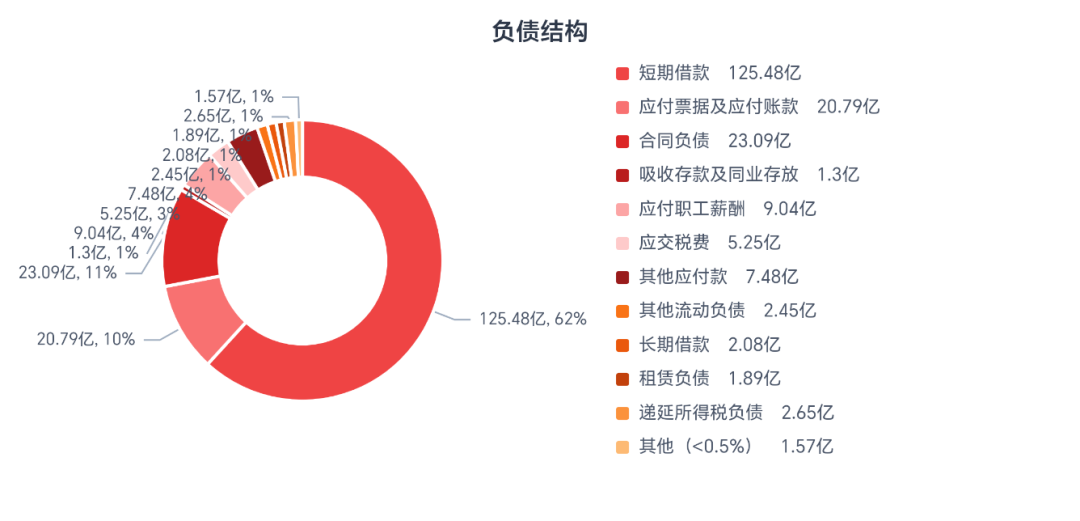
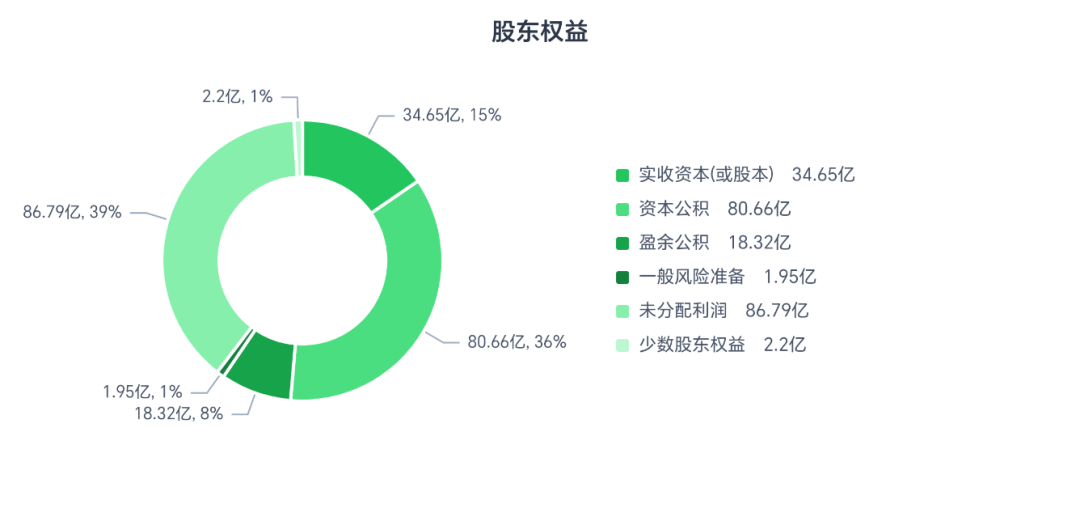
再看「家底」——截至2026-09-30,双汇发展总资产约 427.64亿元。占比最高的是「固定资产」,约 35.7%;账上货币资金约 68.48亿元(占资产 16.0%),手头现金越厚,抗风险能力越强;按会计恒等式,资产=负债+股东权益:负债约 203.07亿元(占 47.5%),股东权益约 224.57亿元(占 52.5%)。
五、现金流:利润的含金量
??双汇发展2026Q3利润含金量(现金流量表口径)
| 指标 | 数值 | 含义 |
|---|
| 销售净现金流 / 营业收入 | 313.1% | 卖货收回的现金占营收比,越高说明收入越「实」 |
| 经营净现金流 / 营业收入 | 23.1% | 主业自身造血能力,持续为正才健康 |
| 经营净现金流 / 净利润(净现比) | 255.5% | 利润里真金白银的比例,>100% 最扎实 |
每 1 元营收对应约 3.13 元现金进账,回款走在收入前面——在产业链里,这往往是对下游有话语权的体现;每 100 元收入能沉淀下约 23 元经营现金,造血能力在线;经营现金流比净利润还多(净现比 255.5%),利润表和现金流量表互相印证,没有虚火。
六、季度节奏:短期在怎么走
??双汇发展·营业总收入(年度+单季拆解,单位:亿元)
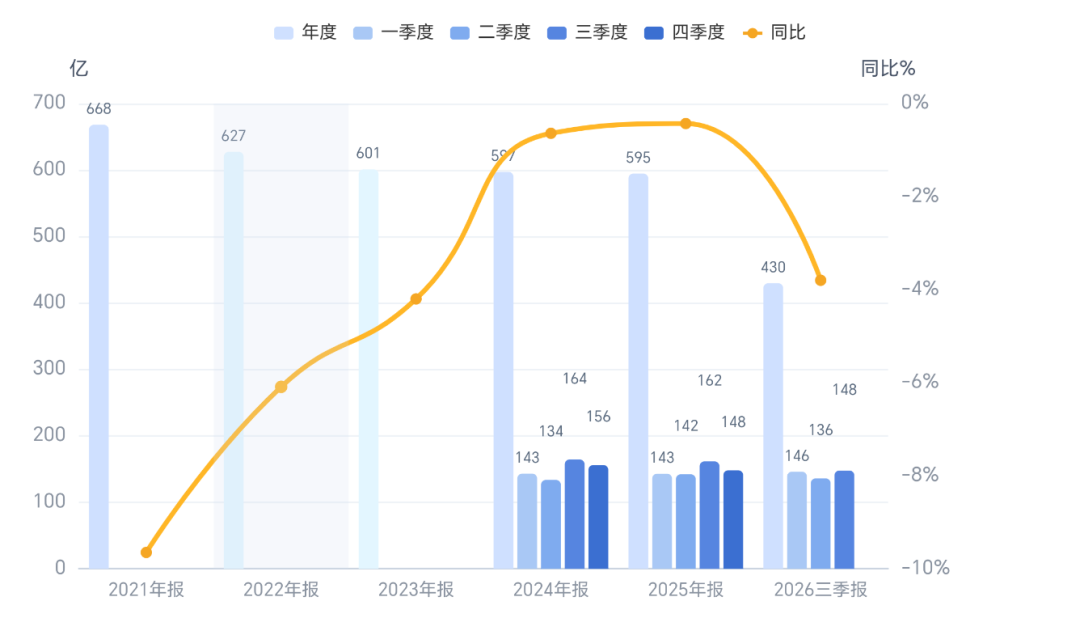
双汇发展营业总收入明细(亿元;同比红色为增长)
| 报告期 | 营业总收入 | 同比 |
|---|
| 2021年报 | 667.98 | -9.65% |
| 2022年报 | 627.31 | -6.09% |
| 2023年报 | 600.97 | -4.2% |
| 2024年报 | 597.15 | -0.64% |
| 2025年报 | 594.60 | -0.43% |
| 2026三季报 | 429.55 | -3.8% |
??双汇发展·归母净利润(年度+单季拆解,单位:亿元)
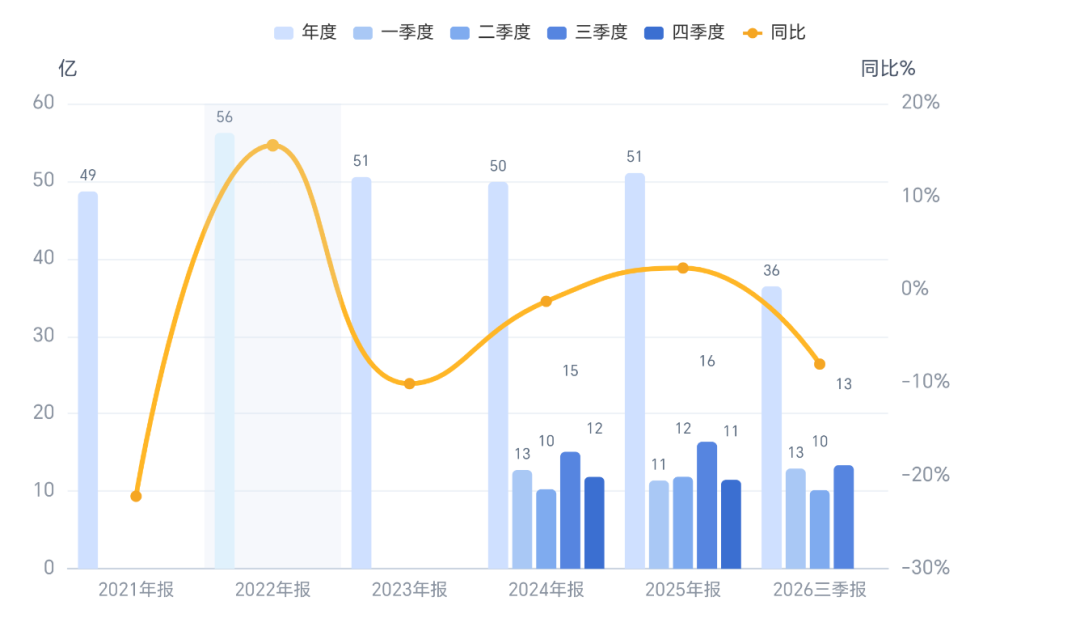
双汇发展归母净利润明细(亿元;同比红色为增长)
| 报告期 | 归母净利润 | 同比 |
|---|
| 2021年报 | 48.66 | -22.21% |
| 2022年报 | 56.21 | +15.51% |
| 2023年报 | 50.53 | -10.11% |
| 2024年报 | 49.89 | -1.26% |
| 2025年报 | 51.05 | +2.32% |
| 2026三季报 | 36.42 | -8.01% |
最新披露的 2026Q3(三季报):营收 147.71亿元(同比-8.54%),归母净利润 13.36亿元(同比-18.34%)。单季节奏和季报放在一起看,能更清楚报告期是怎么分布的。
七、需要警惕的风险
季报增速转负:营收同比-8.54%,净利同比-18.34%,报告期动能减弱,需警惕全年承压。
季报仅覆盖部分时段,受季节性、一次性损益影响大;全年成色仍需等年报落定后再校验。
八、数据总结:这家公司,季报成色到底如何?
本节不作主观评价,仅将季报关键数据客观汇总如下,成色几何,请读者结合自身判断:
2026Q3:营业收入 147.71亿元(同比-8.54%),归母净利润 13.36亿元(同比-18.34%)
季报盈利与杠杆指标:毛利率 19.7%、净利率 8.6%、净资产收益率(ROE)16.8%、资产负债率 47.5%
最新资产负债表:股东权益占比约 52.5%(资产总计 427.64亿元,股东权益 224.57亿元)
估值与市价(截至 2026-11-06):收盘价 24.52 元,滚动市盈率 17.7 倍,静态市盈率 16.6 倍,市净率 3.82 倍,总市值约 850亿元
季报仅覆盖部分时段,受季节性与一次性损益影响较大;全年成色仍需等年报落定后再校验。
九、估值测算:用几种方法给这家公司估个价
先说清楚口径:季报只披露一个季度或前三季度(Q1:1—3 月/ Q3:1—9 月)的数据。市盈率、企业价值倍数这类相对估值指标,如果直接拿单季度利润当分母,会把估值倍数凭空放大一倍,毫无意义。所以下面 P/E 采用最新年报或季报滚动12个月(TTM)归母净利润为基数,按近3-5年利润复合增速推测未来1-3年净利润;EV/EBITDA 因数据源未提供季报 EBITDA 拆分,采用最新年报 EBITDA。每种方法都把取数来源、公式和代入数值逐步列出来,方便对照。
市盈率(P/E)估值测算(计算过程)
【数据口径】以滚动12个月(TTM)归母净利润 47.88亿元为基数,按近3-5年利润复合增速 3.0%推测未来1-3年净利润;不直接用季报净利润当分母——那样会把市盈率凭空放大一倍。
【计算步骤】①当前总市值=股价 24.52 元×总股本 34.65 亿股≈ 850 亿元(当前滚动 PE 约 17.7 倍,可作对照)。②行业合理市盈率中枢取「食品饮料」约 28 倍,保守口径 19.6 倍、中枢口径 28.0 倍。③未来n年净利润=滚动12个月(TTM)净利润×(1+3.0%)^n。④未来市值=预测净利润×合理PE;每股价值=未来市值÷总股本。
当前合理总市值约 1340.64亿元,折合每股约 38.69 元。较当前股价 24.52 元溢价约 58%。
企业价值倍数(EV/EBITDA)估值测算(计算过程)
【数据口径】EBITDA 取最新年报(2025 年)约 82.99亿元(营业利润+折旧摊销估算)。数据源未提供季报 EBITDA 拆分,故未做 TTM 年化;若后续能取到中报 EBITDA,可替换为 TTM 口径。
【计算步骤】①企业价值(EV)= EBITDA 82.99亿元×行业目标 EV/EBITDA 15 倍≈ 1282.57亿元。②扣净债务 59.08亿元→股权价值≈ 1223.49亿元。③每股≈股权价值÷总股本 34.6500 亿股≈ 35.31 元。
各估值模型每股内在价值对比(当前股价 24.52 元)
| 估值模型 | 每股内在价值(元) | 较当前股价 |
|---|
| 市盈率(P/E) | 38.69 | +58% |
| 企业价值倍数(EV/EBITDA) | 35.31 | +44% |
未来 1-3 年股价预测(基于 P/E 与 EV/EBITDA)
前面是按当前盈利水平给出的估值;下面用近3-5年归母净利润复合增速 3.0%为锚,把最近滚动12个月(截至2026Q3)归母净利润 47.88亿元往前推1-3年,再分别乘以保守市盈率 19.6 倍和中枢市盈率 28.0 倍,得到未来市值与对应股价区间。该预测隐含「历史增速可持续」的假设,实际会受行业周期、竞争格局变化影响,仅供研究参考,不构成投资建议。
双汇发展未来1-3年股价预测(当前股价 24.52 元)
| 预测维度 | 1年后 | 2年后 | 3年后 |
|---|
| 年复合利润增长率 | 3.0% | 3.0% | 3.0% |
| 净利润预测(亿元) | 49.32 | 50.80 | 52.32 |
| 总股本(亿股) | 34.65 | 34.65 | 34.65 |
| 合理市盈率-保守(倍) | 19.6 | 19.6 | 19.6 |
| 合理市盈率-中枢(倍) | 28.0 | 28.0 | 28.0 |
| 公司市值区间(亿元) | 967-1381 | 996-1422 | 1025-1465 |
| 证券价格区间(元) | 27.90-39.85 | 28.73-41.05 | 29.60-42.28 |
EV/EBITDA 交叉验证:按最新年度 EBITDA 82.99亿元、行业目标 EV/EBITDA 15 倍测算,当前每股价值约 35.31 元,较当前股价 24.52 元溢价约 44%。该指标未做多年预测。