双汇发展,似乎已经很久没有真正增长了。
作为中国肉制品龙头,它拥有全国性的品牌、庞大的生产规模和销售网络,盈利能力依然不弱。
但过去多年,无论营收还是利润,都迟迟未能突破原有的增长平台。
一家已经建立起显著竞争优势的企业,为什么始终难以实现持续增长?
双汇的增长,究竟卡在哪里?
利润为什么长期徘徊?
双汇的发展停滞,并不是最近一两年才出现的现象。
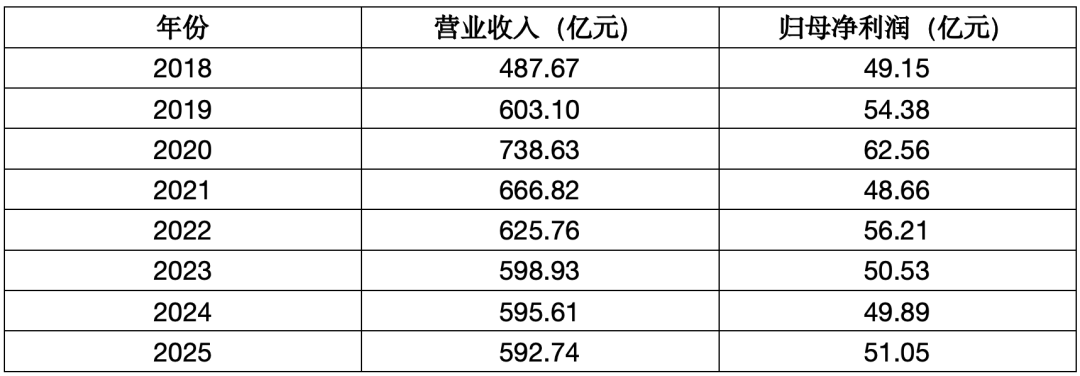
2020年是一个特殊的高点。受非洲猪瘟引发的生猪供给变化、猪肉价格上涨等因素影响,双汇当年营收达到738.63亿元,归母净利润达到62.56亿元。
此后,随着猪价、肉价回落,收入连续五年下降,到2025年较高点减少近20%。
但收入下降,并不意味着双汇卖出的肉越来越少。
2025年,公司肉类产品总外销量达到342万吨,同比增长7.81%。只是销量增长没能抵消产品价格下降等因素的影响。
猪价周期解释了收入的大幅波动,却解释不了利润的长期停滞。
2018年至2025年,双汇归母净利润仅从49.15亿元增至51.05亿元,几乎原地踏步。
真正值得关注的,是支撑公司利润的核心肉制品业务。
2019年,双汇包装肉制品销量为160.16万吨;到2025年,已经降至136.11万吨,累计下降约15%。
而肉制品恰恰是双汇最主要的利润来源。
2025年,肉制品业务收入235.27亿元,分部利润64.46亿元;屠宰业务收入虽然达到292.50亿元,分部利润却只有3.30亿元。
这意味着,支撑双汇利润的,仍然是品牌化的包装肉制品。
双汇的增长,究竟卡在哪里?
双汇为什么能长期赚到50亿元左右的利润?
关键在于,它将原本高度依赖原料价格的肉类生意,做成了标准化、品牌化的食品生意。
生鲜猪肉的价格与生猪行情密切相关,产品差异相对有限。2025年,双汇屠宰业务毛利率只有4.94%。
但将原料肉加工成火腿肠、午餐肉等产品之后,消费者购买的还包括口味、方便性、稳定品质和品牌信用。同期,双汇肉制品毛利率达到37.05%。
尤其是传统高温火腿肠,可以较长时间常温保存,适合大规模生产、全国配送和经销商销售。
双汇围绕这种属性,建立起全国性的生产和销售网络。
规模经济降低成本,渠道提高产品触达能力,稳定的品质与品牌信用又强化了消费者和经销商的选择。
这套相互强化的竞争优势,支撑了双汇的高利润。
但它能否继续创造增长,则是另一个问题。
问题首先出在需求端。
肉是刚需,火腿肠却不是。
过去,传统火腿肠的方便、便宜和耐储存具有很强的吸引力,尤其适合消费选择相对有限的环境。
如今,食品供给已经相当丰富。冷鲜肉、速冻食品、即食食品和即时配送,让消费者拥有了更多选择。
传统火腿肠的功能性价值依然存在,但其相对吸引力已经面临更多替代品的挑战。
更重要的是,双汇在传统市场中已经占据很高的份额。
2025年第四季度,在马上赢监测的线下常温火腿肠市场中,前五大集团份额达到95.17%,双汇一家就超过60%。
当品类本身增长放缓,企业又已经占据大部分市场,继续依靠抢占竞争对手份额扩大销量,空间自然受到限制。
原有竞争优势,开始更多体现为保护存量利润的能力。
要获得新的增长,双汇必须进入更多消费场景。
然而,进入新市场,双汇原有的竞争优势也未必能够继续发挥同样的作用。
过去,一个新品牌即使拥有不错的产品,也很难迅速进入全国市场。
双汇凭借多年建立的工厂、经销商和销售网络,将产品送达大量终端。这套渠道能够反复创造销售,是一项重要的经济资产。
但内容电商、即时零售和专业化供应链的发展,正在改变新品牌进入市场的方式。
一家新企业,可以围绕某款特色烤肠或休闲肉制品,通过短视频、直播等渠道获得订单,再逐步扩大生产和销售。
它不必一开始就复制双汇庞大的全国经销体系。
这种变化已经体现在具体市场中。
2025年第二季度,马上赢监测的速冻肠市场中,双汇销售额份额从上年同期的20.42%降至16.47%,皇家小虎则从1.03%升至10.08%。
这不能证明双汇在全部肉制品市场失去了竞争力,却说明了一点:
双汇在传统火腿肠上的竞争优势,并不能自动复制到新的肉制品市场。
传统渠道依然能够创造大量利润,但其相对稀缺性已经受到挑战。双汇想在新市场取得增长,需要重新争取消费者。
2026年上半年,双汇肉制品在新渠道销售16.8万吨,同比增长43.8%,占肉制品总销量的24%。
但新产品、新渠道需要持续投入研发、营销和销售资源,新增销量能否覆盖相应成本,还需要经营结果来验证。
双汇还能重新增长吗?
巴菲特曾说:“如果你有机会买入一家杰出的企业——所谓杰出,就是你有高度信心相信它会在很长时间内赚取异常高的资本回报——更妙的是,如果它还能把更多的资本以同样高的回报率再投入进去——那就是天底下最好的生意。”
双汇过去的成功,证明了它有能力创造可观的利润。但要实现持续增长,还需要满足第二个条件:找到足够多的高回报再投资机会。
这恰恰是双汇面临的难题。
2026年上半年,双汇包装肉制品销量增长9.12%,集团归母净利润却下降0.76%。销量恢复,尚未转化为利润的同步增长。
短期的数据意义有限,却也提醒我们:
扩大销量与创造增量利润,是两回事。
双汇依然拥有相当稳固的竞争优势,现有业务也有能力持续创造利润。但从长期来看,传统产品的增长边界和新市场的竞争格局,正在限制这些优势能够创造的增量价值。
总的来说,我对双汇短期内重新进入持续、高速的利润增长阶段,并不乐观。
老蔡,浙江大学毕业,做过技术研发与量化投资,如今专注价值投资。这里持续分享公司研究、商业洞察与投资思考,不荐股,只分享理解企业、评估价值的方法。