顺鑫农业今天发布了一则补缴增值税款的公告,金额3010.81万元,该税款补缴将减少2026年归母净利润。估计很多投资者一头雾水,增值税款是价外税,补缴增值税,怎么会影响净利润?
公告称,根据税务机关下发《税务事项通知书》,鹏程食品(顺鑫农业之分公司)对 2021 年 1 月 1 日至 2025年 12 月 31 日期间涉税事项进行自查后发现,公司需转出增值税进项税额 3010.81万元;该调整事项将减少公司 2026 年度归属于上市公司股东的净利润。
增值税这个地方比较复杂,我们不去太多展开,不然说糊涂了。
众所周知,增值税是价外税,通常只会影响企业现金流。但是有时候企业购进的原材料最终没有用于生产,比方用于捐赠、后勤福利等,这个时候呢,相关原材料涉及的增值税就不能作为进项税抵扣了,而是需要作为相关存货的成本费用了,那这个时候就会影响利润了。
顺鑫农业这3010.81万元的进项税,就跟上面的原因相关。你可以理解为原来应该进成本费用核算,但是顺鑫农业可能因为种种原因当时没有做成本费用核算,这样形成两个后果:
①2021-2025年间少交了增值税3010.81万元;
②2021-2025年间,由于成本少计,进而导致这个期间多计了税前利润3010.81万元。
根据税务自查,事项前后影响可以简化成下表:
| 事项 | 原来的处理 | 正确的处理及影响 |
| 对增值税影响 | 少交增值税3010.81 | 补缴增值税3010.81 |
| 对利润影响 | 由于成本少计,导致利润虚增3010.81 | 补计成本费用,减少2026年利润3010.81 |
3010.81万元看上去并不算大,但是放在顺鑫农业2026年报表,这个数字就不小了。
我看了一下报表,顺鑫农业今年上半年经理日内仅为4400万元,扣除上述事项后,如果3-4季度盈利状况不理想,今年整体能否盈利都是问题。
顺鑫农业,是地处北京的一家农业类上市公司,旗下主要业务是白酒,知名品牌是牛栏山二锅头,也养猪杀猪,肉类知名品牌是鹏程食品。北京这边如果去稻香村、物美等超市,里面的猪肉,鸡肉等一定鹏程的居多。
实际上,这家公司的业务比较杂,几乎农业类的业务都涉及,什么生物育种,米面粮油等都有覆盖。
顺鑫农业这几年收入缩水挺严重的。从2024年以来,营业收入跌破100亿元,2025年全年营收仅72亿元。这搁在2020年前后,简直没法比。那几年的收入基本每年都得是150亿元上下。这么来看,如今的收入仅为之前的大约一半。
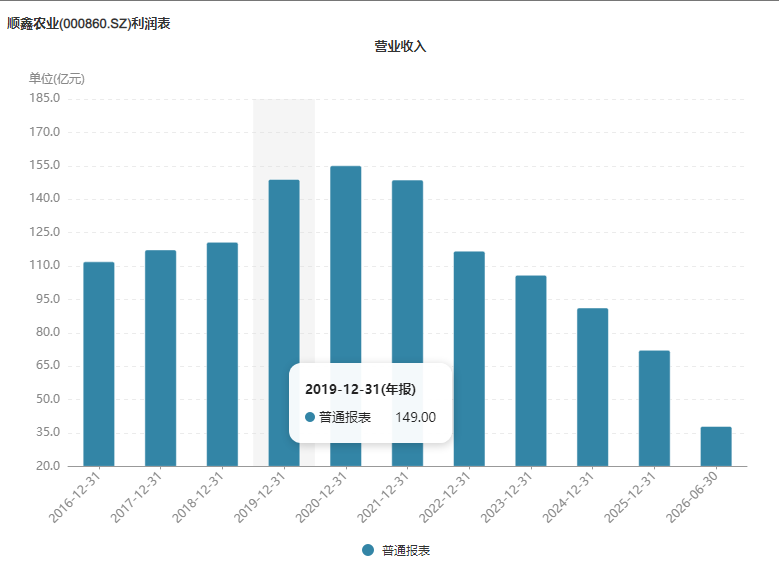
收入下滑严重,有二锅头销售不理想的原因,现在白酒根本卖不动。顺鑫农业二锅头的销量下滑严重,2020年,一年大概能卖41.69万千升,到了2025年,仅卖出16.07万千升,缩水60%。猪肉这块大家都熟悉,价格低迷,估计养猪成本都未必能覆盖。
所以,顺鑫农业业绩下滑肉眼看得见。
回到我们此前看懂财报中提及的毛利率、净利率,数据同样糟糕。但是,这边要说的是,数据之间是有矛盾和冲突的。顺鑫农业的毛利率最近几年逆势上行,从之前的大概27%,一路上行至现在的超过30%,但是我们看净利率,实际上没有任何改观,依然在亏损边缘挣扎。
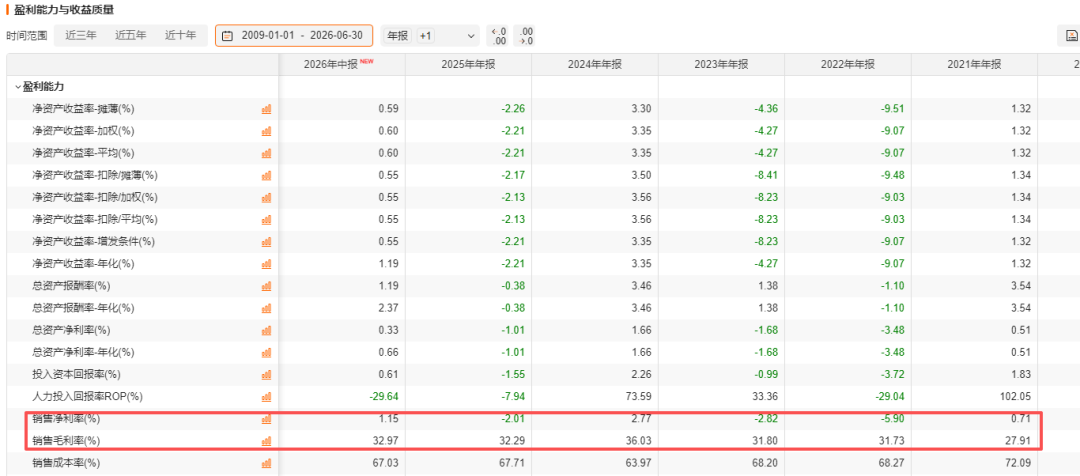
为什么会出现这么撕裂的数据呢?原因很容易发现,大家如果去看顺鑫农业的费用这块,管理费用以及销售费用占营收的比重,从2021年的合计11.6%,上升了5个百分点至16.44%。
换言之,上升的毛利实际都被内部费用给消耗掉了,根本不能形成公司的利润。
出现这个问题也容易理解,国企,不少的内部费用实际刚性的,即使遭遇经营逆风,有些费用根本无法节俭下来,从而导致了公司利润无法跟毛利率同步扩张。
当然,顺鑫农业的问题还是比较多,其他问题今天就不展开了。顺鑫农业当前市值75亿元,目前看不到介入的任何条件和机会。
消费如此低迷,顺鑫农业还有相当长的路要走。说实话,没有CPI的扩张,消费股是没什么机会的。这两天消费股看着涨,那是资金实在找不到去处撒野,别上头。
希望上述的分析对于你认识这家公司有所帮助。
说点题外话。今天我在星球里面点评了一下中际旭创的回购。我想说一下背景。中际旭创此前公告啊,要用40-80亿元资金回购股票。旭创呢确实很积极,到中秋节前就快刀斩乱麻回购完了,原本公告是一年回购时间。根据公告,旭创回购了50亿元,这个金额实际是落在了回购的下限附近的。