近日,安徽国风新材料股份有限公司(下称“国风新材”)发布第八届董事会第十七次会议决议公告,拟通过发行股份及支付现金的方式,向施克炜等10名交易对方购买其合计持有的金张科技46,263,796股股份,占金张科技库存股注销后总股本的58.33%,并募集配套资金。9月19日,公司进一步发布了交易报告书草案修订稿。
一个连亏三年的公司,耗资6.46亿元、溢价128.11%收购一家高盈利细分龙头标的,这笔交易到底是在为转型买单,还是在为扭亏下注?
收购几经波折,重组进入最后关口
本次并购事宜最早启动于2024年12月2日,国风新材当日开市起停牌,筹划收购金张科技控股权事项,计划停牌周期不超过10个交易日。2024年12月13日晚间,公司正式披露交易预案,明确拟收购金张科技58.33%股权,切入高端光学功能膜赛道。
但重组落地进程没有想象中顺利。从深交所受理申请文件后,交易多次因财务资料或评估资料过有效期被中止审核。2025年9月,因申报财务资料有效期届满,项目首次遭遇审核中止;2026年3月31日,公司再次收到深交所中止审核通知,项目推进再度停滞;5月25日,国风新材完成以2025年12月31日为审计基准日的加期审计、评估数据更新工作,并获深交所同意,这场漫长的审核周期已超300天。
2026年6月,公司主动优化收购方案,下调交易对价:金张科技58.33%股权交易价格由6.999亿元调整至6.46亿元,降幅约7.7%,配套募集资金规模也从3.51亿元缩减至3.3亿元。公司表示,调价系结合标的经营现状、行业景气度变化综合协商确定,同时同步调整股份锁定期规则。
值得关注的是,本次调价并非标的资产质量下滑所致。数据显示,金张科技2025年实现净利润8591.59万元,超额完成8510万元的首年业绩承诺,完成率达100.96%,远超80%的业绩补偿阈值。稳健的首年业绩兑现,为项目审核推进筑牢基础,也印证本次调价是交易双方在支付节奏、股权锁定期上的博弈结果,而非标的基本面恶化。
国风新材业绩成色:
连亏三年,主业承压倒逼转型
持续的经营亏损,是国风新材推进本次跨界并购的核心动因。
2023年至2025年,公司归母净利润连续三年为负,分别亏损2863万元、6972万元和7247万元。进入2026年,公司经营态势仍未好转,上半年实现营收11.68亿元,同比增长13.96%,但归母净利润依旧亏损3181万元,呈现“增收不增利”的态势。其核心问题在于传统主业盈利能力薄弱,占据营收73%的薄膜材料板块,毛利率仅为7.33%。新能源汽车配套材料板块表现更为疲软,2025年该板块营收占比降至14.81%,同比下降21.41%,毛利率由正转负,彻底失去利润贡献能力。
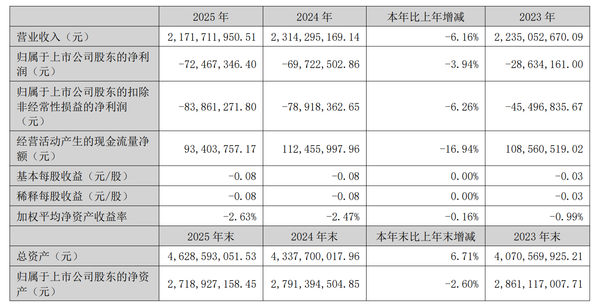
整体来看,国风新材已陷入典型的发展困境:传统薄膜赛道低端产能过剩、盈利微薄,高端产能布局滞后,未能形成有效利润支撑,连续三年业绩赤字倒逼产业转型从“可选战略”变为“生存刚需”。
金张科技的底子:
一个赚钱的“小巨人”
与国风新材持续亏损的经营状态形成鲜明反差,本次收购标的金张科技是国内高端功能性膜材料领域的优质盈利主体、国家级专精特新“小巨人”企业,专注于新型显示、消费电子、集成电路领域功能性涂层复合材料的研发、生产与销售,技术壁垒与盈利稳定性行业领先。
财务数据上,金张科技业绩增长势头强劲,盈利能力远超行业平均水平。2024年公司实现营收6.56亿元、净利润7208万元;2025年营收攀升至7.83亿元,净利润增至8591.59万元,盈利规模持续走高。2026年上半年延续增长态势,实现营收4.09亿元,同比增长22%,归母净利润3741万元,同比增长8%。不足8亿元的年营收规模,撬动超8500万元的净利润,盈利质量在国内薄膜行业位居头部梯队。
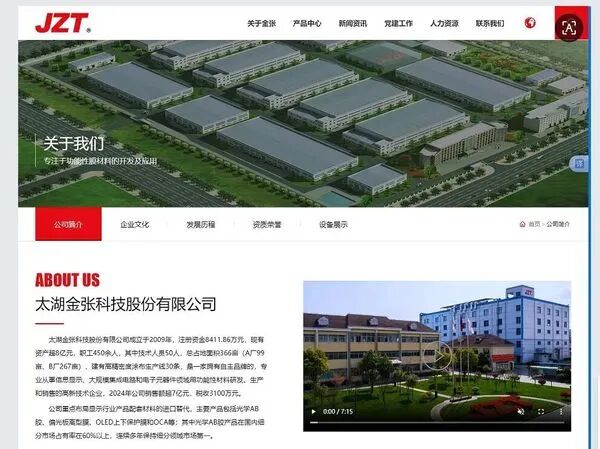
技术与客户壁垒方面,金张科技打破日韩企业长期垄断,核心产品竞争力突出。作为三星偏光板离型膜唯一国内供应商,公司产品深度配套京东方、维信诺、苹果等全球头部企业;光学AB胶国内市场占有率超60%,防静电膜自研碳纳米管技术、防窥膜采用行业领先直涂工艺,构建起坚实的技术护城河。
值得一提的是,金张科技曾冲击资本市场未果。2020年公司递交创业板IPO申请,历经四轮交易所问询后主动撤回申报材料。此次通过被国风新材并购曲线进入资本市场,对大股东而言也是应对对赌到期的一条现实路径。
上下游协同逻辑:
一个造膜,一个涂膜
此次收购的核心战略价值在于双方业务的强协同性。
国风新材正在重点培育两大方向——聚酰亚胺薄膜和光学级聚酯基膜。在PI薄膜领域,国风新材已建成投产的产线,其产品可作为金张科技大规模集成电路保护膜的基材,应用于芯片封装工艺。目前,国风新材的PI薄膜已通过金张科技送往下游客户进行产品送样认证,认证通过后即可快速实现市场落地,打通产业化通道。
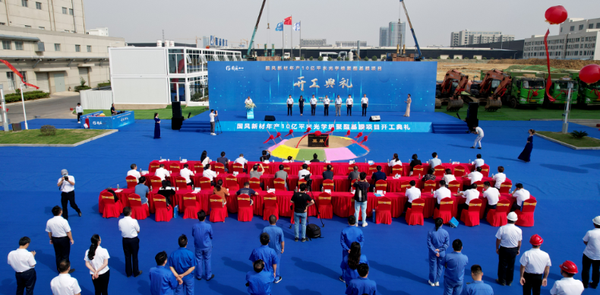
光学级聚酯基膜方面,国风新材重点推进年产10亿平米光学级聚酯基膜项目,覆盖MLCC用基膜、新型显示用聚酯离保膜等核心产品。目前项目G1线已完成设备安装,进入调试与工艺优化阶段。公司坦言,MLCC离型膜用聚酯基膜对产品精度、批次稳定性要求极高,公司暂无规模化量产经验,量产进度与良品率存在不确定性。
而这正是金张科技的核心优势领域。金张科技深耕高端膜材涂布加工多年,依托成熟的涂布工艺、完善的产品验证体系和优质的下游客户资源,可精准承接国风新材的基膜产能。并购完成后,国风新材的基膜产品可直接供应金张科技作为生产原料,降低双方采购与生产成本;金张科技的涂布技术、终端应用经验和头部客户资源,也将反哺国风新材高端基膜的产业化落地与市场拓展,加速其高端膜材业务突围。
高溢价并购隐忧:
三重风险考验整合能力
尽管战略方向清晰,但这笔交易并非没有风险。
其一,大额商誉减值风险。本次收购溢价率高达128.11%,交易完成后将在国风新材账面新增约3.02亿元的商誉。虽然公司公告的敏感性分析显示,即便商誉发生20%的减值,对总资产的影响也仅为1%左右,但若金张科技未来业绩未达预期,商誉减值将直接冲击国风新材本就脆弱的利润表。
其二,业绩承诺覆盖率有限。根据交易补充协议,金张科技需在2025-2028年累计实现净利润4.33亿元,对应6.46亿元的交易对价,业绩承诺覆盖率相对有限。消费电子、新型显示行业具备强周期属性,若下游行业景气度下行,标的公司业绩兑现压力将显著加大。
其三,整合难度不容小觑。国风新材主营BOPP、BOPET等大宗薄膜,而金张科技深耕消费电子级功能涂布膜,两者的客户群体、销售渠道和管理模式存在显著差异。能否实现“1+1>2”的整合效果,是决定此次并购成败的最大未知数。
不过,从估值角度来看,本次并购性价比仍具备合理性。按最新交易对价测算,对应金张科技2025年净利润的市盈率仅12.9倍,显著低于行业平均水平。金张科技作为细分赛道龙头,拥有稳定现金流与高市场份额,资产价值扎实,本次并购的核心难点不在于收购成本,而在于后续的精细化整合与价值兑现。
行业周期视角:
高端膜材国产替代窗口期开启
国风新材的困境并非孤例。2026年上半年,薄膜行业整体供需错配的格局仍在延续,低端产能过剩与高端供给不足的结构性矛盾尚未实质性化解,全行业依旧运行在周期底部区间。
但另一面,高端功能膜材料的国产替代正在加速。偏光片离型膜、MLCC离型膜等高端产品长期依赖日韩进口,日企分别占据全球TAC膜80%、PVA膜95%以上的份额。国产替代率虽然已从2020年的35%提升至2026年的58%,但高端偏光片基膜、TAC膜等领域仍有明显缺口。测算显示,2027年全球偏光片原材料市场空间有望达到293亿元,中国本土市场空间将攀升至220亿元。
今年以来,功能膜赛道的资本运作明显提速:德冠新材扩产电子及新能源膜材料;斯迪克投建高端MLCC离型膜项目;佛塑科技完成对金力新能源的全资收购。在这个背景下理解国风新材的并购,逻辑就清晰了——薄膜行业正从粗放式产能扩张全面转向高端化、特种功能化、精细化方向。
结语
国风新材上半年薄膜材料出口增速达到32.55%,表明其高端化尝试已获得初步市场反馈。此次重组已进入最后冲刺阶段,交易方案、锁定期安排及深交所问询均已落定。这笔收购究竟是国风新材扭转颓势的“绝地反击”,还是背上沉重包袱的“饮鸩止渴”,最终取决于并表后的产业融合实效与协同价值的真正兑现。