来源 :ZAKER2026-11-02
10 月 30 日晚间,一纸停牌公告,把 500 亿稀土龙头的底牌掀开了一角。中国稀土(000831)宣布,拟以发行股份方式收购中稀(凉山)稀土有限公司股权,并同步募集配套资金,股票自 11 月 2 日开市起停牌。
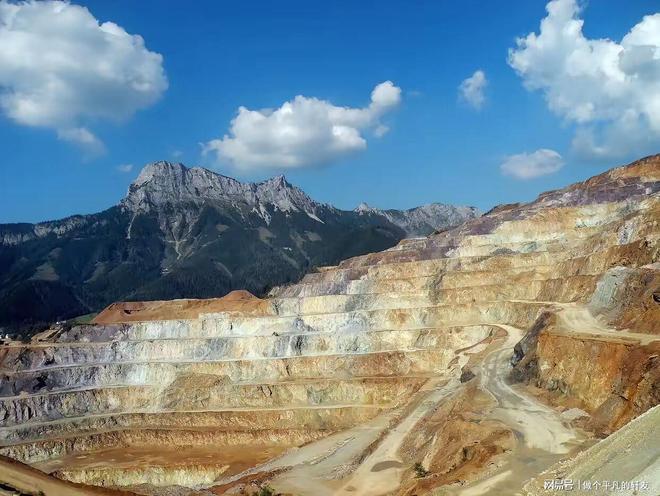
表面看,这是一次常规的资产注入。但把时间线和资产清单摆在一起,味道完全不一样了。这次要装进来的,是一座世界级的矿。
中稀凉山的核心资产是牦牛坪稀土矿。2026 年 3 月自然资源部核实:矿区累计查明稀土资源量(REO)达到 1146 万吨,增幅超过 500%,位居全球在产稀土矿山资源储量世界第二,仅次于白云鄂博。中稀凉山 2026 年产能正在冲刺 1 万吨,目标是"全国第二大轻稀土深加工基地",已经打通"采、分、冶、加、研"全链条。
中国稀土此前的主战场是中重稀土冶炼分离。把牦牛坪这座轻稀土巨矿装进来,等于在资源端直接补上了一块此前不完整的拼图。分析师的原话是:"上市公司资源体量将明显扩容,产能布局延伸至四川凉山产区"。
但这笔交易真正的分量,不在矿本身。往前倒两周。10 月 18 日,盛和资源公告,将旗下 4 家稀土冶炼分离企业各 51%股权转让给中国稀土集团旗下中稀发展,交易价款预计 16.575 亿至 18.105 亿元。业内把这笔交易定义为:国内稀土整合补上"最后一环"。盛和资源是两大集团体系之外最大的"例外",战略重心偏向海外,把它手里的冶炼分离资产收进中国稀土集团,意味着从六大集团到四大集团,再到两大集团主导的整合路径,走到了收官阶段。
再往前看,2022 年 1 月中国稀土集团白纸黑字承诺:五年内解决与上市公司的同业竞争问题。承诺到期日是 2027 年 1 月,距离停牌公告发出,只剩大约三个月。
三条线交汇在同一个时间窗口:盛和资产划转完成、同业竞争倒计时逼近、牦牛坪世界级矿山注入。这不是一次孤立的资本运作,是一场蓄力六年的总攻,在最后时刻扣动了扳机。
基本面的配合也恰到好处。停牌公告前,中国稀土三季报刚刚出炉:前三季度营收 26.57 亿元,净利润 4.08 亿元,同比大增 112.37%,扣非净利润增幅 123%。氧化镨钕价格在出口管制重塑全球供需的背景下,上半年均价同比涨幅超过七成,价格中枢站在高位。供给端,开采总量指标刚性管控,中重稀土供给平稳;需求端,新能源汽车、风电永磁体持续放量,人形机器人被机构视为稀土需求的"第二增长极"。
资金早就闻到了味道。2026 年以来,中国稀土多次涨停,8 月 14 日涨停当天成交额冲到 54 亿元,机构单日净买入 2.53 亿元,深股通净买入 2.36 亿元。有市场观察者复盘时点出一个关键判断:集团外冶炼分离企业的整合"基本进入尾声",而中国稀土集团 2026 年下半年资产置入的"优势出发点"正在兑现。
说白了,稀土这盘棋的逻辑正在被重写。过去市场看稀土,看的是价格涨跌、配额增减、出口松紧。但现在真正的变量是:当分散在不同央企体系里的冶炼产能被收拢进同一个专业化平台,当世界级轻稀土矿山被装进同一个上市主体,当出口管制从"临时工具"变成"结构性底牌",中国稀土手里攥着的,不再只是资源,而是定价权的组织基础。
停牌只是开始。方案还要等董事会审议,交易对价、发行价格、配套融资规模都是未知数。但方向已经足够清楚:中国稀土正在从一家中重稀土冶炼分离龙头,变成一家手里有矿、有产能、有集团资产注入通道的全产业链稀土平台。六年整合,最后一环扣上。复牌那天,市场会用真金白银给出它的判断。
声明:取材网络,谨慎辨别