来源 :钢铁铸造2026-08-27
2026 年上半年营收 474.39 亿元,归母净利润仅 1.35 亿元,
毛利率跌至 1.64%,钢铁行业深度调整期下的"盈利焦虑"。
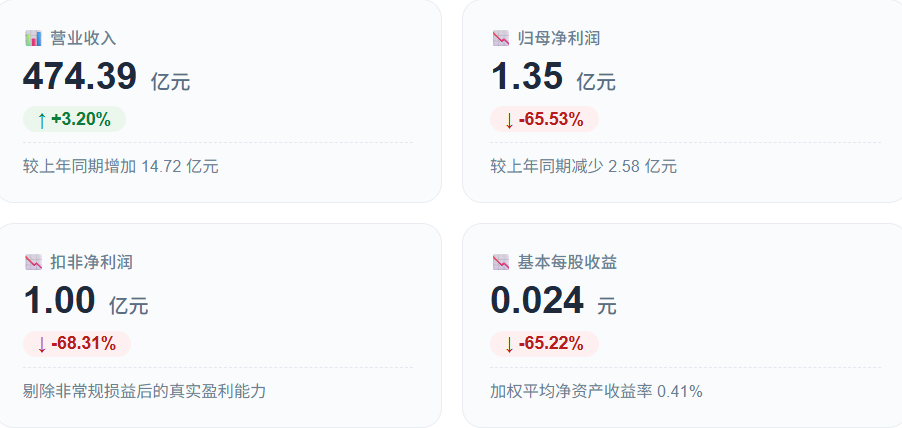
8 月 26 日,太钢不锈(000825.SZ)发布 2026 年半年报。报告显示,公司上半年实现营业收入 474.39 亿元,同比增长 3.20%;但归母净利润仅为 1.35 亿元,同比暴跌 65.53%。扣非归母净利润 1.00 亿元,同比下滑 68.31%。在已披露的同业公司中,太钢不锈营收排名第 2,归母净利润排名第 7。
钱都去哪了?
行业深度调整,两头挤压。 2026 年上半年,钢铁行业需求持续下行,原燃料(铁矿石、焦炭等)价格却大幅上涨,成本攀升,盈利空间被进一步挤压。公司虽扎实推进 "算账经营",聚焦精益制造与提质增效,动态调整产品品种结构、提升高附加值产品占比,但仍难以完全对冲成本端的压力。最终经营业绩比上年同期下降 61.07%—69.97%。
毛利率大幅下滑。 2026 年上半年,公司毛利率仅为 1.64%,同比下降 0.95 个百分点;净利率 0.45%,较上年同期下降 0.44 个百分点。从单季度来看,第二季度毛利率为 2.23%,环比回升 1.26 个百分点,但同比仍下降 1.79 个百分点。第二季度归母净利润 1.15 亿元,同比下降 43.77%,但环比大幅增长 471.42%。
期间费用大幅缩减,研发投入"断崖式"下降。
上半年期间费用合计 6.43 亿元,同比减少 2.78 亿元,期间费用率降至 1.35%。其中研发费用同比锐减近 62%,引发市场对长期竞争力的关注。
经营现金流同步收缩。 上半年经营活动现金净流入为 16.89 亿元,同比下降 33.20%。筹资活动现金流净额 5.37 亿元,同比增加 17.19 亿元;投资活动现金流净额为-10.82 亿元。公司最新资产负债率为 44.46%,较去年同期下降 2.39 个百分点。
主营业务构成:不锈钢材仍为绝对主力。
不锈钢材收入约 337.4 亿元,毛利率 3.19%。
股东户数下降,估值处于低位。 截至上半年末,公司股东总户数为 14.55 万户,较一季度末下降 5.55%。以 8 月 26 日收盘价计算,市盈率(TTM)约为-177.89 倍,市净率(LF)约 0.63 倍,市销率(TTM)约 0.23 倍。
??注:2025 年太钢不锈全年归母净利润 5152.83 万元,实现扭亏为盈; 2026 年一季度归母净利润 2017.83 万元,同比下降 89.26%。半年报数据延续了下行趋势,行业寒冬仍在持续。