来源 :东吴汽车黄细里团队2026-09-01
投资要点
公告要点:
26Q2 公司收入 187.95 亿元,同比+37%,环比+0.1%;归母净利润 2.07 亿元,同比由亏转正,环比+109%;扣非归母净利润 0.08
亿元。2026H1 收入 375.71 亿元,同比+34%;归母净利润 3.06 亿元,同比+1459%;扣非归母净利润 0.33 亿元。
公司盈利能力同比改善,费用管控效果较好。
26Q2 毛利率 5.64%,同环比+0.6/+0.4pct;26H1 公司毛利率 5.5%,同比+1.1pct,毛利率同比改善主要系 1)重卡销量持续上升导致的规模效应叠加;2)自主化技术提高,公司已掌握世界级整车及三大动力总成核心技术;3)持续开拓海外市场,出口销量占比上升。公司 26Q2 销管研财费用率为1.7%/1.6%/2.5%/-0.4%,同比-0.1/-0.5/-1.0/+0.3pct ,环比+0.3/+0.0/+0.1/+0.2pct,费用管控较好。
公司 26Q2 重卡销量表现较好,出口业务增速显著。
根据中汽协口径,26Q2 公司重卡批发销量 5.87 万辆,同环比+32.4%/+1.9%。1)终端销量 4.83 万辆,同环比+22.5%/+38.1%,市占率 19.2%,仅次于重汽(19.3%);2)出口销量 2.42 万辆,同环比+90%/+157.1%,市占率 20%,同样仅次于重汽(44.8%)。公司出口业务以东南亚、非洲、拉美等市场为基盘,将海外属地化运营作为战略支撑业务发展;3)能源结构方面,公司 26Q2 天然气重卡销量 1.6 万辆,同比+43.47%,环比基本持平,市占率 28.85%,市占率第一;电动重卡销量 1.23 万辆,同环比+80.7%/154.4%,市占率 12.96%,排名第四。
盈利预测与投资评级:
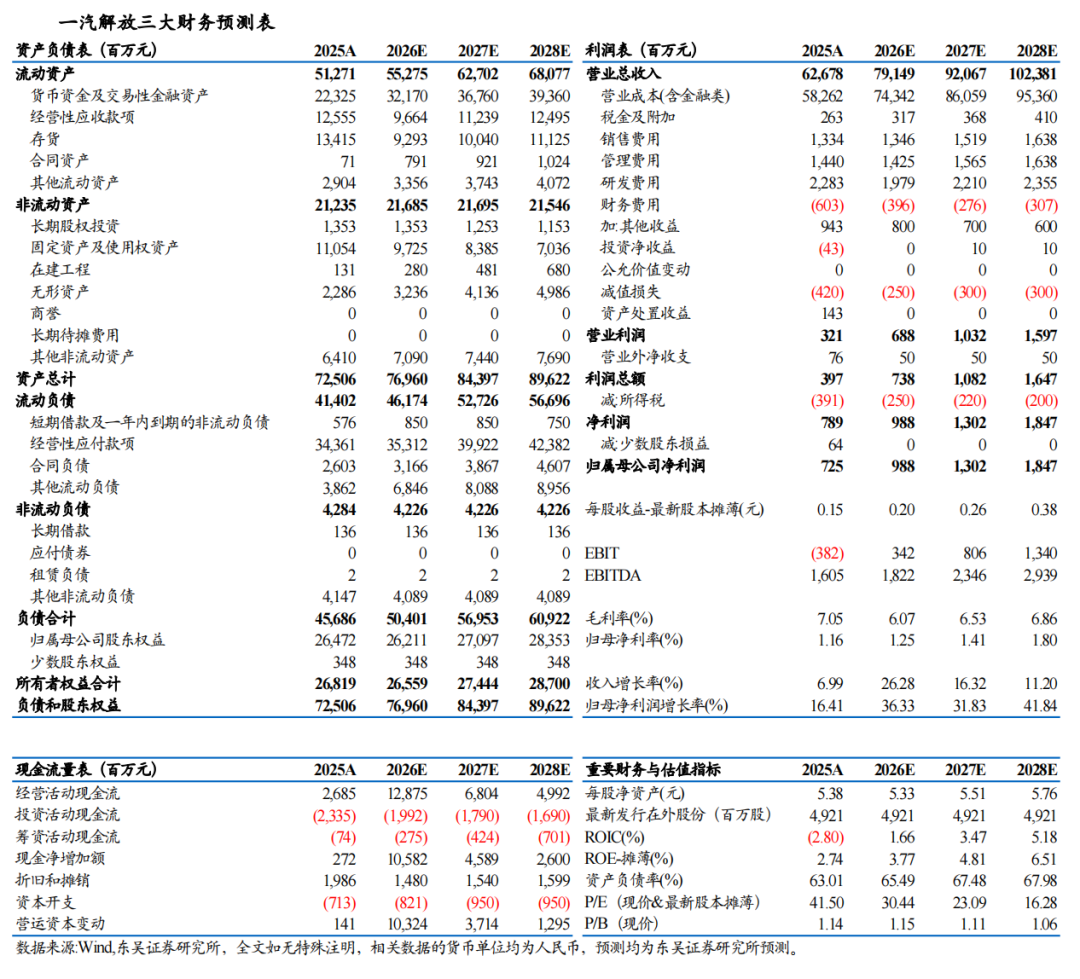
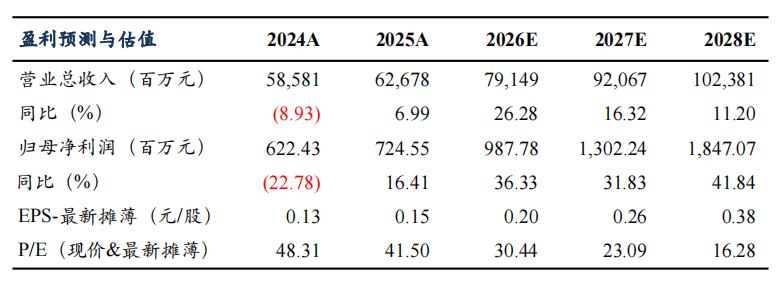
考虑重卡市场竞争加剧,我们下修公司2026/2027/2028 归母净利润预期至 9.88/13.02/18.47 亿元(原 2026/2027年预期为 10.22/13.07 亿元),对应 PE 为 30/23/16 倍。由于国内重卡终端市场业务发展向好叠加出口业务持续放量,我们仍维持“买入”评级。
风险提示:
海外市场需求低于预期;国内新能源重卡价格战加剧;汇率波动风险;海外市场政策变化风险。