近期,酒鬼酒召开业绩说明会,总经理程军公开表态,尽管超四成中小经销商退场,公司整体销售不会受到影响;同时与胖东来的新渠道拓展合作效果显著,既不会冲击传统渠道,也不会损害品牌价值。
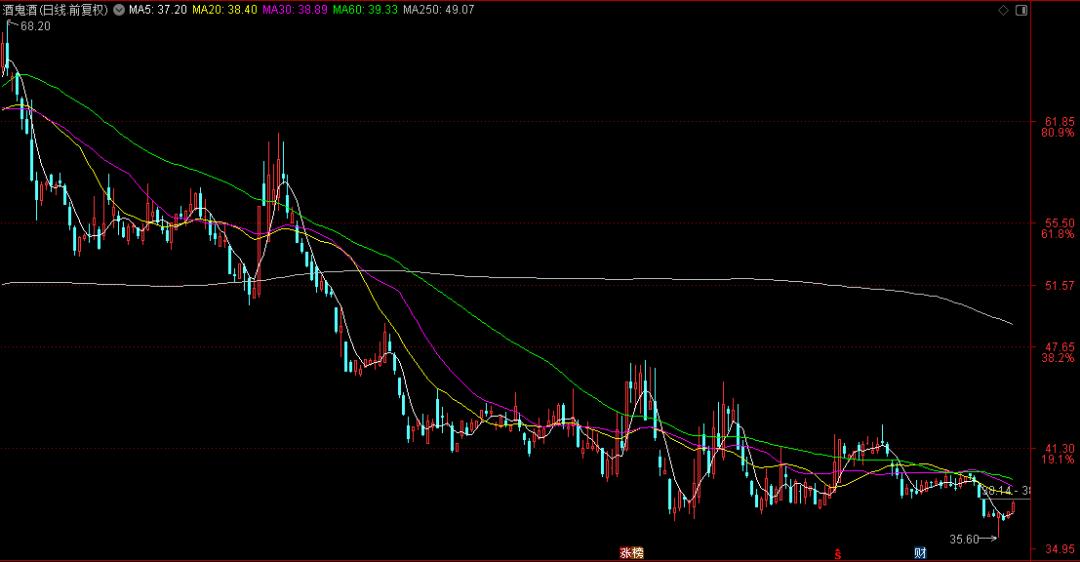
但透过业绩说明会的口径看股价表现,酒鬼酒2026年跌幅已达30%左右,从历史高位算起累计下跌九成左右。公司利润高点锁定在2022年,此后业绩便开启自由落体式下滑。酒鬼酒看似抱住胖东来这棵“救命大树”,但内参高端系列销量持续滑坡、省外市场扩张全面乏力,已是业内无可争辩的事实。
跌去九成的酒鬼酒
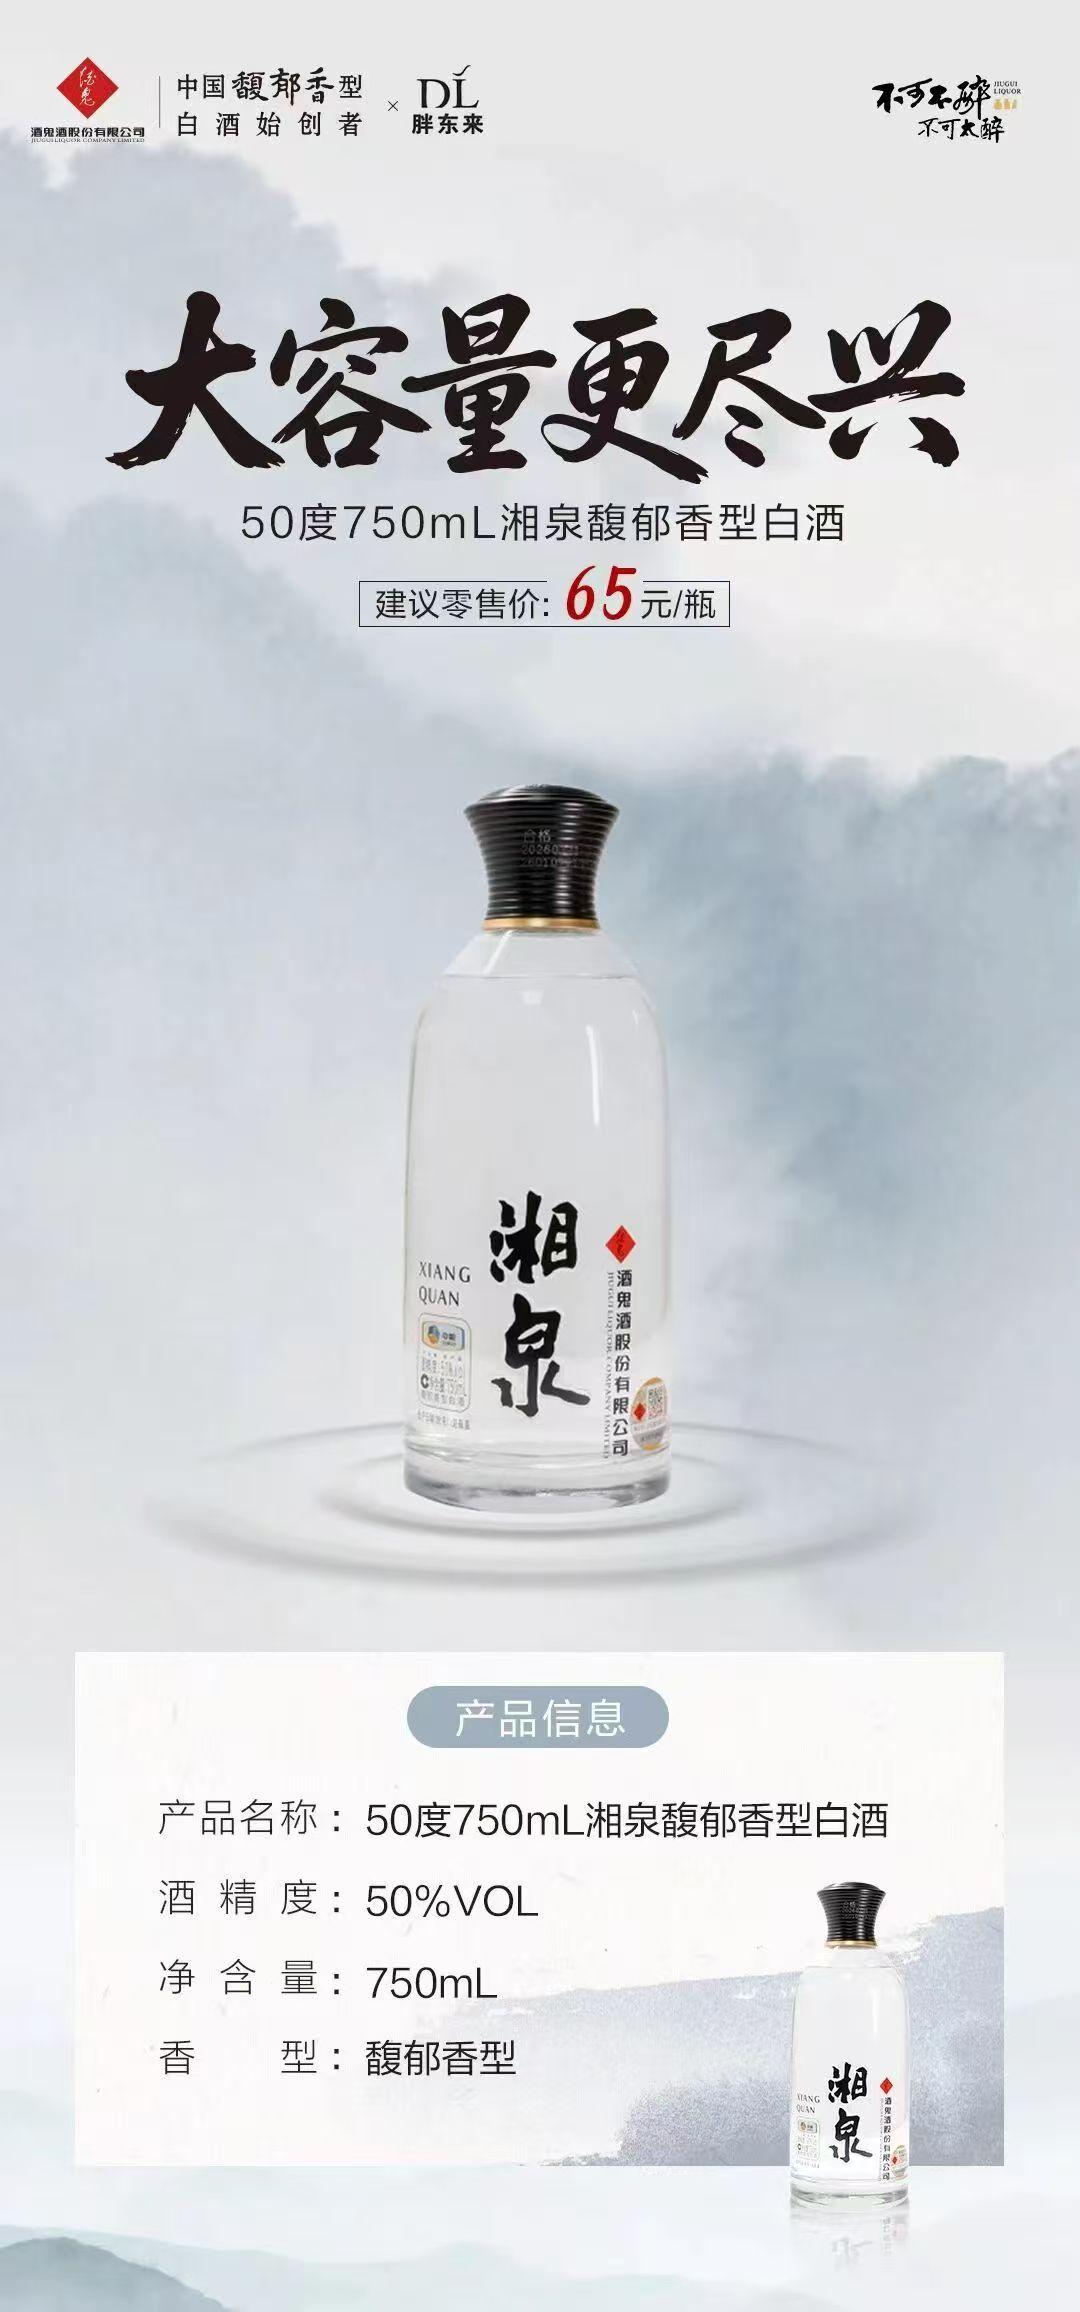
靠65元湘泉绑定胖东来找新出路
“前面有多风光,后面还债就有多凄凉”,这句话用来形容酒鬼酒,格外贴切。这家曾经走出10倍涨幅的白酒标杆,股价高光时刻永久定格在2021年9月,盘中触及272.39元的历史高点。
此后三年,酒鬼酒股价接连下挫,年度跌幅分别达到35.22%、47.12%、23.20%。2025年其股价仅微跌0.80%,看似短暂企稳,可进入2026年后,新一轮下行走势再度开启,年内累计跌幅在30%左右,9月16日更是下探至35.60元的年内低点。
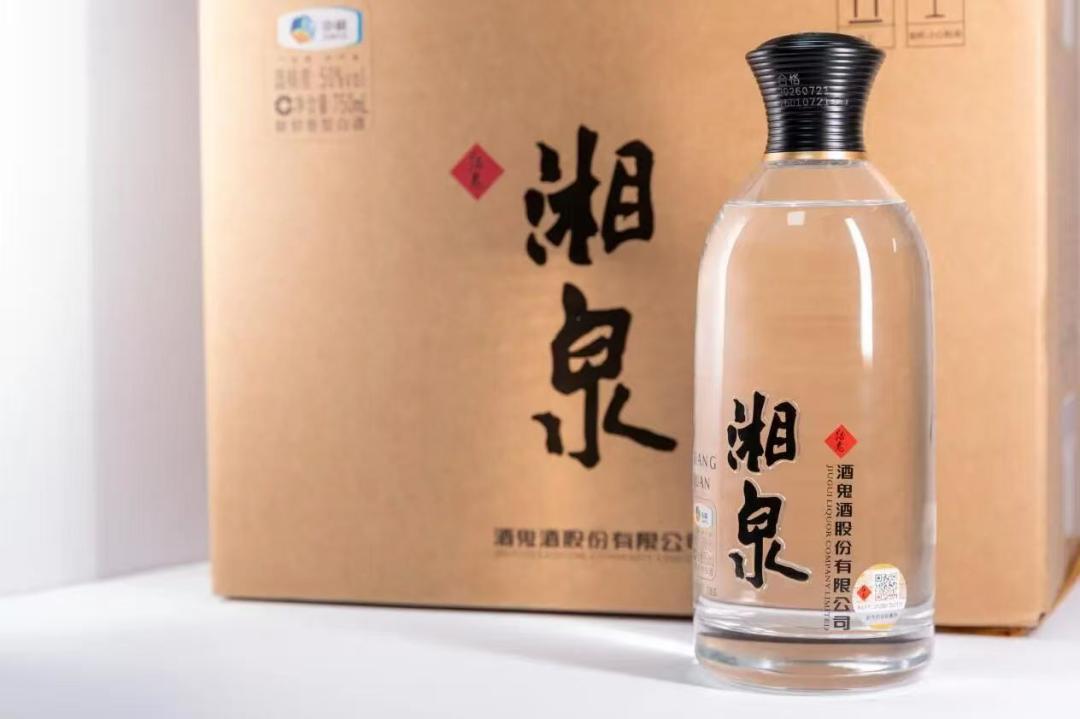
就在2026年以来的持续下行通道中,特别是8月股价已在低位区间再度下跌7.05%的背景下,酒鬼酒拿出了新的破局动作——一方面,深化与胖东来的合作,定价65元的“湘泉”卡位大众口粮酒赛道;另一方面推出54度“酒鬼酒·1956·无界”,建议零售价1499元,在高端白酒序列持续补位。
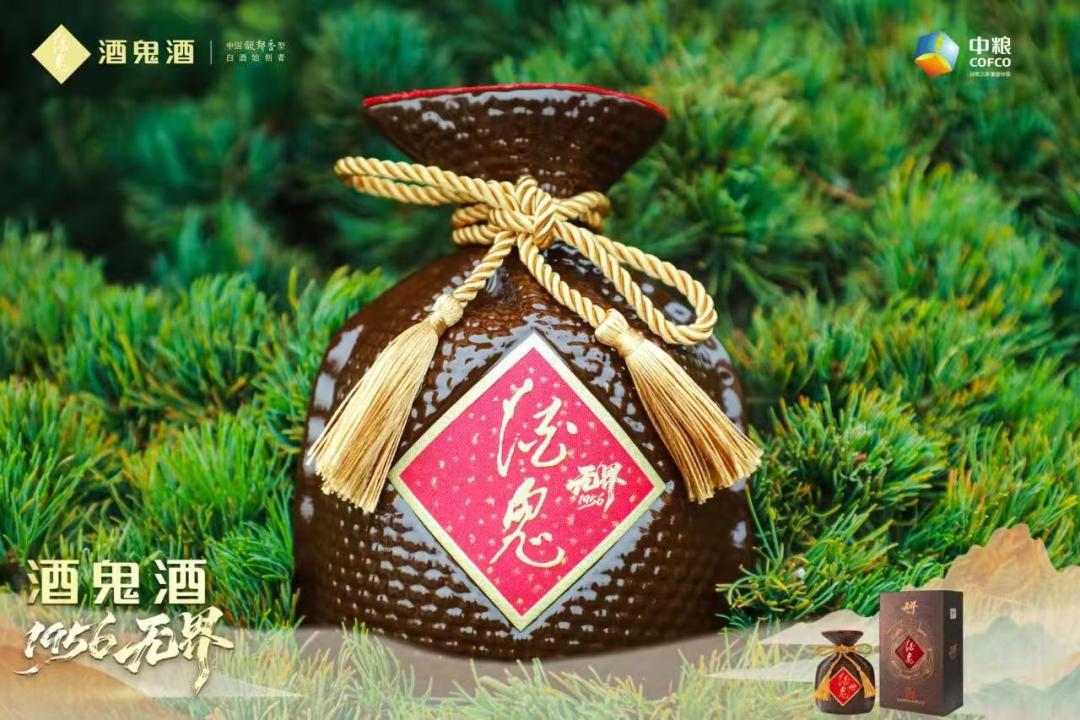
两款新品的集中发布,叠加酒鬼酒近期召开的业绩说明会,让整个品牌的动作逻辑变得清晰。
先说这次酒鬼酒与胖东来的再度联手,胖东来的行业影响力早已无需多言:虽然核心门店仅布局河南,但2025年集团总营收在234亿元左右,其中超市业态营收126.43亿元,跻身中国连锁经营协会统计的全国超市十强。这家被不少消费者称为“国内版山姆”的商超品牌,凭借极致的品控和服务自带全民级话题流量,是国内实体零售领域公认的第一梯队标杆。
对酒企而言,能拿到胖东来的合作入场券,几乎是如虎添翼的破圈契机。河南本土酒企宝丰酒业是胖东来最早绑定的合作伙伴,而酒鬼酒紧随其后,在2025年7月与胖东来联合推出定价200元的“酒鬼·自由爱”,上线48小时便实现全网售罄,创下了白酒新品的销售神话。
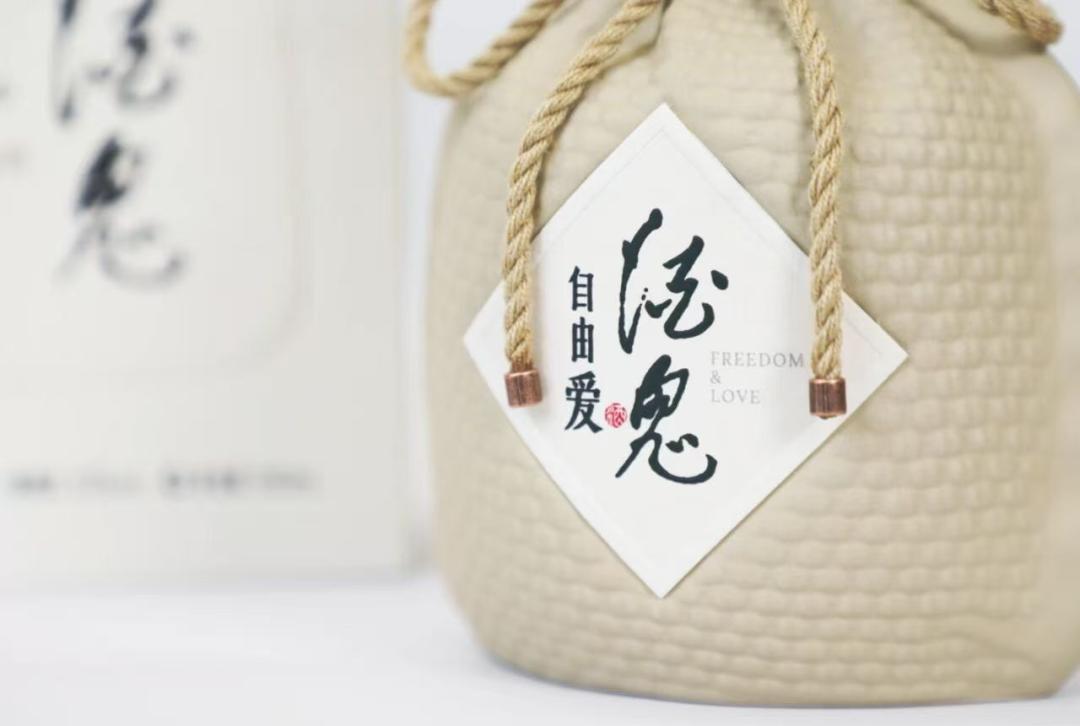
双方合作仅半年,胖东来就以1.96亿元的采购额,跃升为酒鬼酒的第一大客户,这一销售额占到酒鬼酒2025年度总营收的17.66%。这款爆品后续还进入永辉、步步高等接受胖东来运营指导的合作商超,增长势头一直延续到2026年一季度。
正是基于前一次合作的亮眼表现,9月17日,专为胖东来定制的50度750mL湘泉馥郁香型白酒正式在胖东来全门店上架。不同于“自由爱”兼顾日常小聚和礼赠的产品定位,这款湘泉完全主打日常自饮场景,二者的目标客群完全错开,不存在内部相互分流蚕食的问题。
5年间利润暴跌95%以上
存货周转天数攀升至历史最高
从经营表现来看,酒鬼酒通过和胖东来的合作尝到了渠道红利,相当于拿到了国内第一梯队商超的强信任背书。但抛开这层流量光环去看酒鬼酒的财报数据,表现就显得平淡。
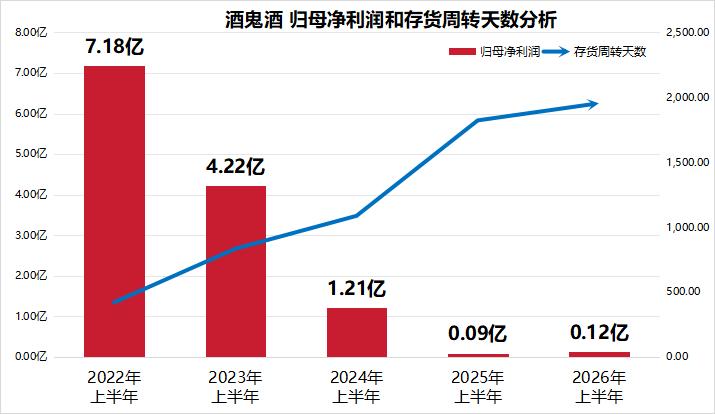
酒鬼酒2026年上半年实现营业收入5.30亿元,已经连续第四年中期营收同比下滑,当前营收规模仅相当于2022年同期的五分之一。
归母净利润虽同比增长37.57%至1231.9万元,但和2022年上半年7.18亿元的盈利峰值相比几乎可以忽略不计;且利润几乎全部由一季度贡献,二季度单季仍录得超2000万元的亏损。
然而,这份微薄的利润增长并非来自销售端的突破,而是靠大幅压缩费用实现——上半年销售费用1.53亿元,同比减少16.64%;管理费用7189.63万元,同比下降2.05%。
酒鬼酒的库存压力同样不容乐观,全公司存货合计19.45亿元,存货周转天数同比攀升7.27%,达到1954天的历史最高位。
与此同时,酒鬼酒上半年经营活动现金流净额流出1.06亿元,货币资金同比大降42.57%,余额甚至低于2018年同期的6.42亿元。
从业务版图来看,酒鬼酒华中区域上半年营收3.42亿元,同比增长9.45%,营收占比高达64.48%。这份增长很大程度上依托湖南本土基本盘,以及胖东来核心覆盖的河南市场的渠道赋能。与之形成鲜明对比的是,华东区域营收同比下跌47.77%,华南及其余区域跌幅均超过50%,省外市场大面积收缩,拖慢了酒鬼酒的全国化推进节奏。
内参毛利率曾超91%
如今价盘倒挂超900元
多数人对酒鬼酒的印象,来自铺天盖地的内参酒广告。这款产品最早可追溯至2004年,由黄永玉大师亲自参与酒体设计与包装创作,定位为馥郁香型超高端白酒。2015年,国务院国资委直管的央企中粮集团成为酒鬼酒上市公司的最终实际控制人,内参酒也随之成为酒鬼酒的核心战略大单品。
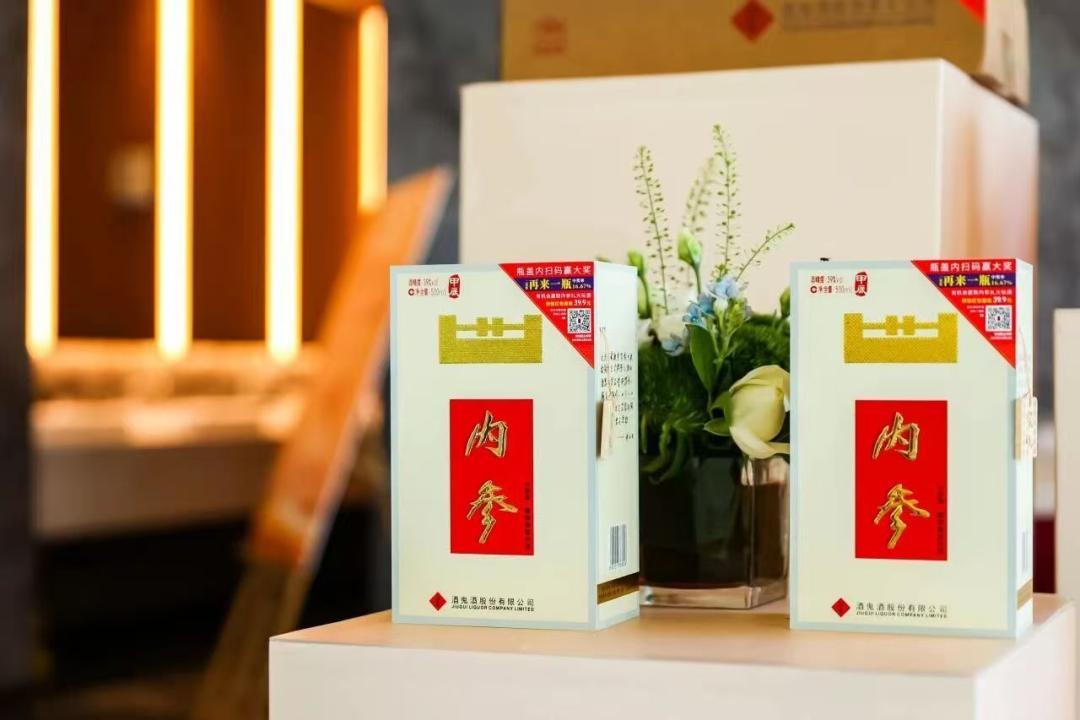
高光时期的2021年,内参系列实现营收10.34亿元,占到酒鬼酒总营收的30.29%;2022年内参系列毛利率高达91.63%,高于酒鬼系列79.95%的毛利率水平,是品牌的利润支柱。
但到了2026年上半年财报披露期,内参系列营收仅为0.84亿元,虽然高于湘泉系列的0.24亿元,以及其余系列营收0.81亿元,但明显低于酒鬼系列的3.36亿元,营收占比也跌至16%以下。
此外,上半年末内参系列期末库存量达到1127千升,当期仅售出134千升,库存规模是当期销量的8倍有余,去库存压力陡增。今年7月,酒鬼酒落地挺价控货政策,两个月过去,52度500毫升装内参的批价仅为565元每瓶,和1499元的官方零售指导价相差超900元,价格倒挂的局面没有得到缓解。
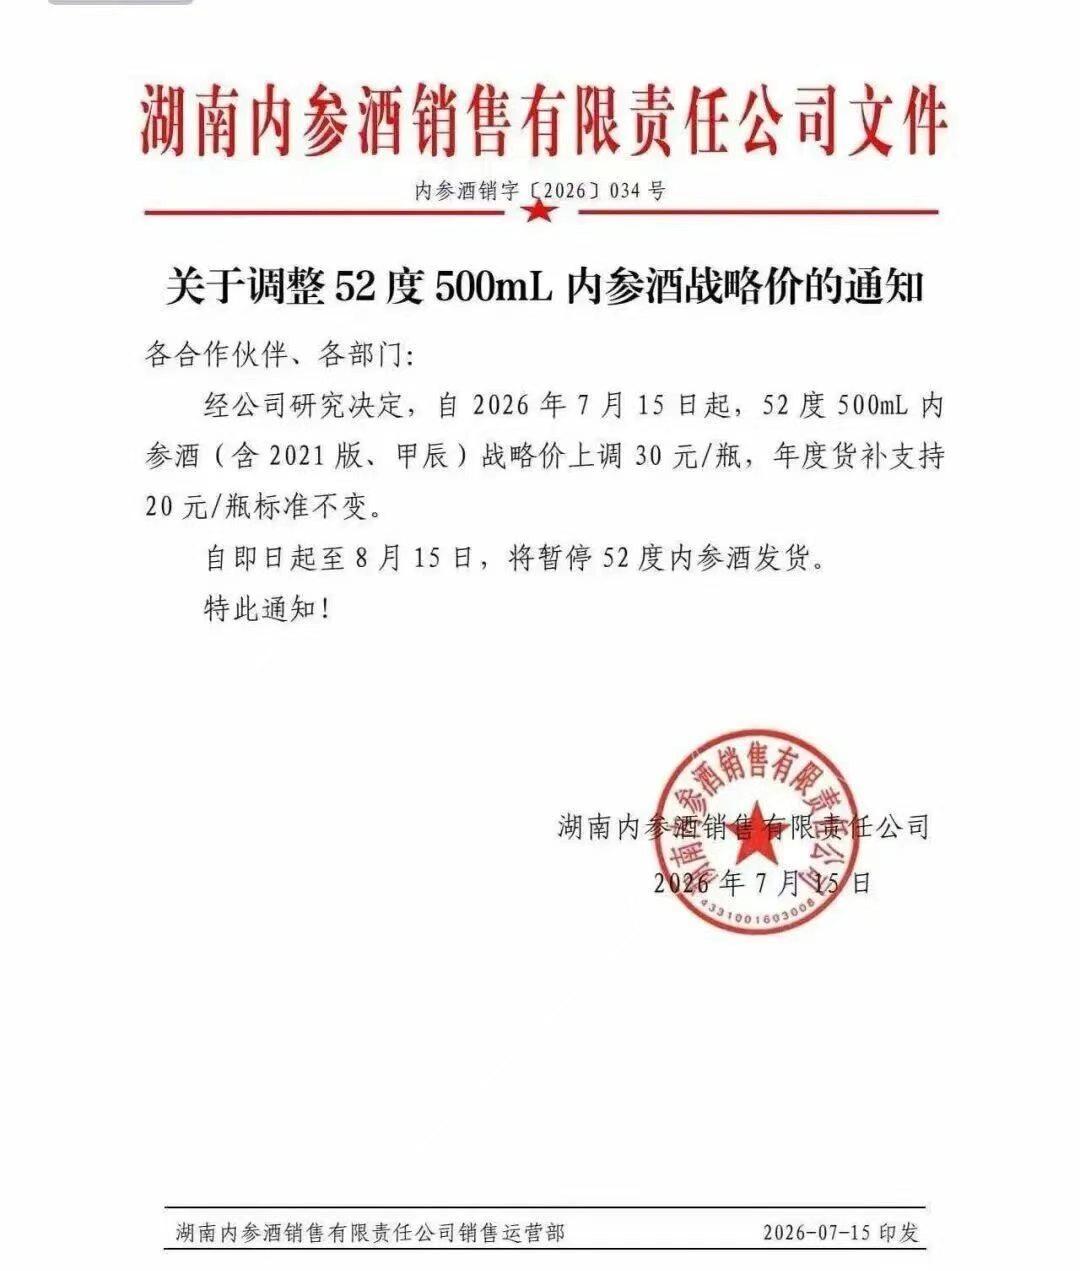
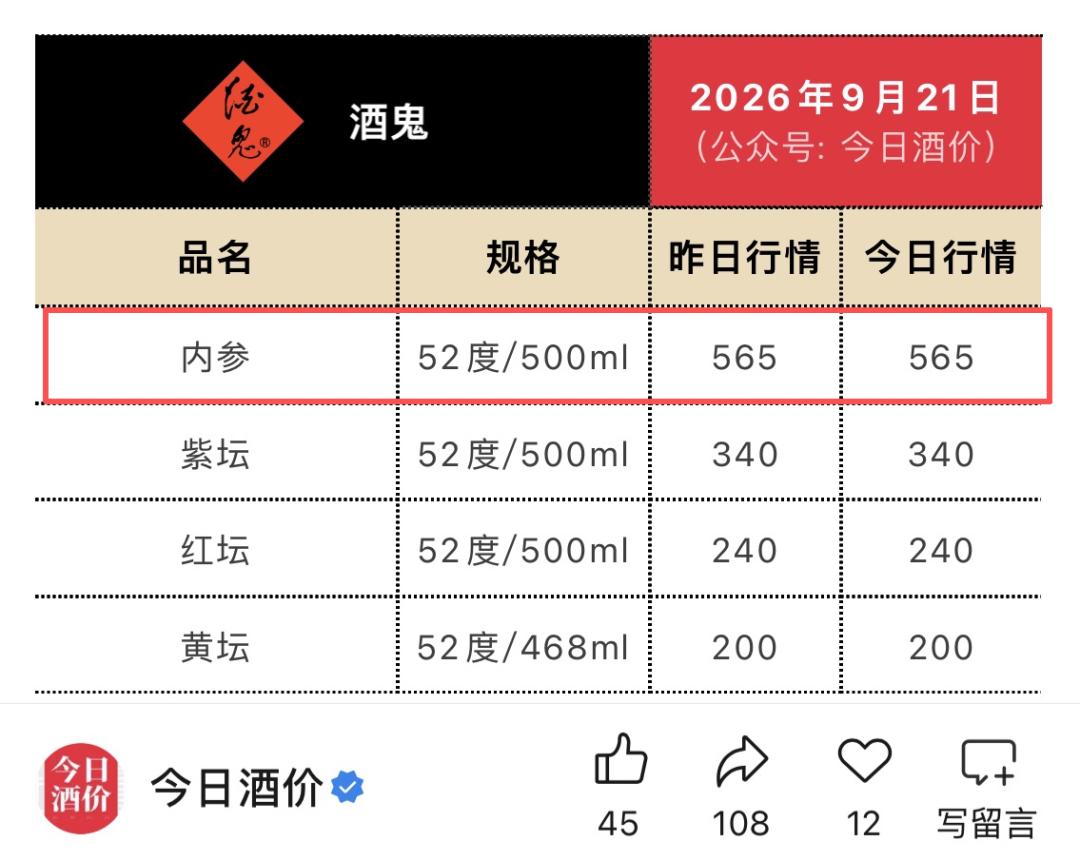
曾经的大单品内参酒,如同走过完整企业生命周期,从繁荣期彻底滑向衰退期。而试图接下1499元价格带的54度“酒鬼酒·1956·无界”新品,以1956年酒鬼酒建厂元年命名,酒体采用超长年份陈酿基酒与窖底老酒勾调,却不被市场看好。
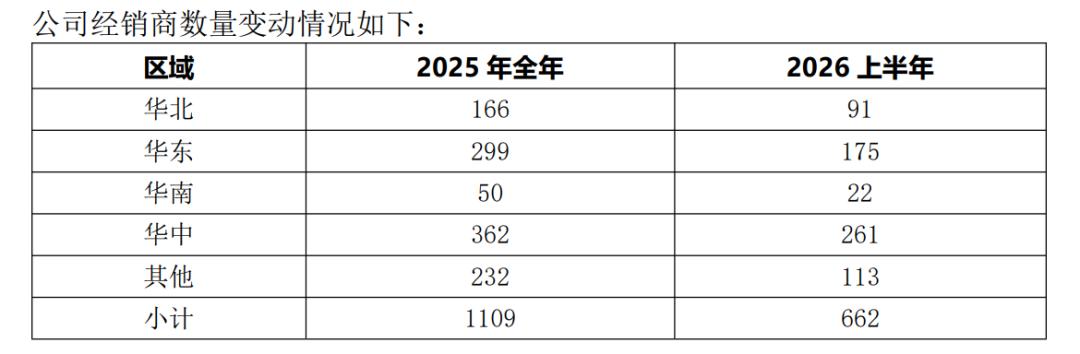
截至今年6月末,酒鬼酒经销商数量从去年末的1109家锐减至662家,经销商规模降幅约4成。留存的渠道手里普遍积压大量老批次库存,没有多余资金、精力和高端圈层资源,去承接这款主打商务宴请、收藏属性的高端新品。强行向渠道压货,只会打乱老品的去库存节奏,让本就已经松动的价盘崩塌。
更重要的是,高端白酒的起量,需要长期的圈层品鉴、品牌教育和资源倾斜,回报周期极长,持续投入消费端资源来扩大品牌影响力,但酒鬼酒上半年销售费用同比增长43.61%,达到1206万元,这个投入规模几乎和当期1232万元的归母净利润持平。如果后续新品的宣传推广不及预期,本就微薄的利润空间会直接受到冲击。