数据来源:中水渔业(000798)2026年半年度报告、报告摘要、董事会决议、计提资产减值准备公告、募集资金专项报告· 2026年8月31日
 一、利润的成色:补助2.72亿,净利1.02亿
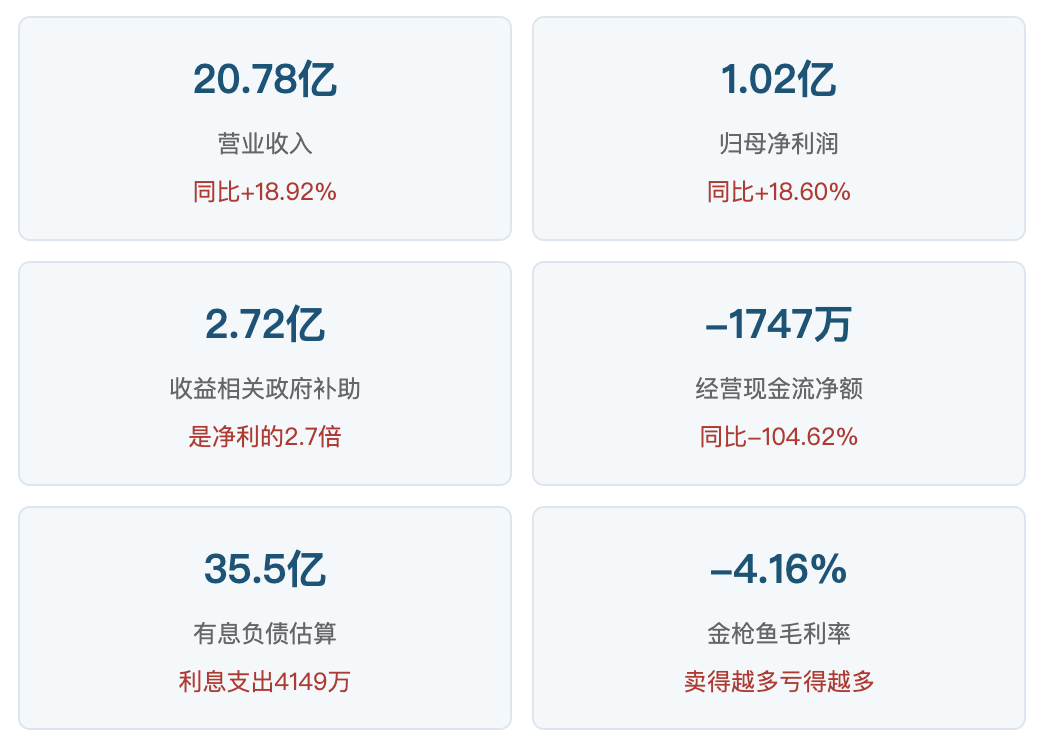
中水渔业这份半年报,最扎眼的不是营收和净利,而是利润表里"其他收益"这一行:2.79亿元,其中与收益相关的政府补助2.72亿元——是归母净利润1.02亿元的2.66倍。
把补助拿掉再看:上半年合并营业利润1.40亿元,其他收益2.79亿元,剔除政府补助后,主业的营业利润约为-1.39亿元。换句话说,公司上半年赚的钱,几乎全部来自补贴,捕捞、加工、贸易、渔业服务加在一起,主业层面是亏的。这不是今年才有的问题:去年同期其他收益也有2.67亿元,补助依赖是结构性的,不是偶然的。
更值得玩味的是补助的到账时点。半年报披露,公司6月29日收到政府补助2.57亿元,为与收益相关的政府补助;全资子公司丰汇公司6月4日收到960.18万元。6月29日——离6月30日半年报资产负债表日只有一天。这笔钱压哨到账、当期全额计入损益,直接把利润表撑了起来。2.57亿元相当于上半年归母净利润的252%,这一天的进账,比公司整个上半年捕鱼、卖油、做加工赚到的归母利润还多。
还有一个会计细节要说清楚:这2.72亿元补助因为"与日常经营活动相关",没有被计入非经常性损益,所以公司的扣非归母净利润仍有1.00亿元(+16.16%)。从报表口径看挑不出毛病,但换个角度:如果把补助看成"政策性输血",中水渔业的主业造血能力,远没有报表数字显示的那么健康。
| 利润表科目 | 2026上半年 | 2025上半年 | 同比 |
|---|
| 营业收入 | 20.78亿元 | 17.47亿元 | +18.92% |
| 营业成本 | 19.64亿元 | 16.56亿元 | +18.60% |
| 其他收益(补助为主) | 2.79亿元 | 2.67亿元 | +4.42% |
| 资产减值损失 | -7142万元 | -2540万元 | 增亏181% |
| 营业利润 | 1.40亿元 | 1.41亿元 | -0.32% |
| 归母净利润 | 1.02亿元 | 8631万元 | +18.60% |
| 扣非归母净利润 | 1.00亿元 | 8619万元 | +16.16% |
| 所得税费用 | -85万元 | 495万元 | — |
数据来源:2026年半年度报告合并利润表
二、收入结构:卖油撑起半壁江山
营收20.78亿元、同比增长18.92%,增长主要靠哪块?渔业服务——也就是海上加油和冷藏运输——收入9.81亿元,同比暴增52.28%,占营收比重从36.88%拉到47.23%,已经成为公司第一大收入来源。
但这是一门"薄利走量"的生意:渔业服务毛利率只有4.18%,同比还降了1.97个百分点。卖油、跑运输,做的是大流水、小毛利,对利润的边际贡献有限。零售及加工贸易收入2.29亿元,同比收缩36.77%,占比从20.73%掉到11.02%,这块业务上半年明显在"做减法"。捕捞板块收入8.66亿元(+17.19%),毛利率7.00%,是毛利率最高的主业板块。
整体算下来,公司综合毛利率只有5.49%——收入20.78亿、成本19.64亿,一百块钱的生意,产品层面只赚五块五。这样的盈利结构,决定了利润表对补贴和减值极其敏感。
| 分行业 | 收入 | 占比 | 同比 | 毛利率 |
|---|
| 捕捞 | 8.66亿元 | 41.69% | +17.19% | 7.00% |
| 渔业服务 | 9.81亿元 | 47.23% | +52.28% | 4.18% |
| 零售及加工贸易 | 2.29亿元 | 11.02% | -36.77% | 5.27% |
数据来源:2026年半年度报告第三节"营业收入构成"
三、捕捞板块:金枪鱼负毛利,鱿鱼减产
捕捞是公司起家的主业,也是毛利率最高的板块,但拆开看并不轻松。
金枪鱼收入3.47亿元,同比增长24.80%,是捕捞板块的增量主力——公司在风险章节明确说"金枪鱼捕捞资源恢复显著,捕捞产量同比大幅增加"。但卖得多不等于赚得多:金枪鱼毛利率-4.16%,收入3.47亿、成本3.62亿,卖一吨亏一吨。去年同期这块业务毛利率为-15.38%,今年收窄了11.22个百分点,方向是好的,但还没扭亏。
鱿鱼是另一面。鱿鱼收入2.44亿元,同比下滑17.85%,公司承认"鱿鱼等软体鱼类捕捞资源同比下降"——资源少了,产量起不来,好在毛利率14.27%还算稳。其他渔获物收入2.75亿元(+67.69%),是捕捞板块的黑马,但毛利率从22.24%降到14.65%,增量有,质量在降。
| 分产品 | 收入 | 占比 | 同比 | 毛利率 |
|---|
| 金枪鱼 | 3.47亿元 | 16.71% | +24.80% | -4.16% |
| 鱿鱼 | 2.44亿元 | 11.74% | -17.85% | 14.27% |
| 其他渔获物 | 2.75亿元 | 13.24% | +67.69% | 14.65% |
| 渔业服务 | 9.81亿元 | 47.23% | +52.28% | 4.18% |
| 零售及加工贸易 | 2.29亿元 | 11.02% | -36.77% | 5.27% |
数据来源:2026年半年度报告第三节"营业收入构成"
四、现金流与存货:净利1.42亿,现金净流出1747万
利润和现金流的背离,是这份半年报第二个扎眼的矛盾。
上半年合并净利润1.42亿元(含少数股东损益),但经营活动现金流净额为-1747万元,而去年同期是+3.78亿元,同比下滑104.62%。公司给出的解释是"上年贸易业务收缩,处置存货收到的现金较多"——去年靠收缩换回了现金,今年重新扩张,钱又花出去了。
看明细:购买商品、接受劳务支付的现金18.02亿元,同比多付5.11亿元,远超营收2.01亿元的增量;支付给职工的现金4.55亿元,同比多付8047万元。钱主要沉淀到了存货里——期末存货18.11亿元,比期初增加2.11亿元,其中库存商品账面余额14.92亿元。存货越堆越高,公司只能计提减值:上半年计提存货跌价损失及合同履约成本减值7142万元,是去年同期的2.81倍,直接吃掉营业利润的51%。
最能说明问题的是核心子公司中渔环球:上半年营收16.80亿元(+23.74%),净利润7297万元(上年同期1.06亿元,下滑约31%),经营活动现金流从上年同期的+3.26亿元掉到-3072万元。这家承担远洋冷藏运输和海上供油业务的子公司贡献了合并报表八成以上的收入,它的现金流在恶化。
五、杠杆与少数股东:35亿有息负债,钱被谁赚走
再看资产负债表。公司资产负债率71.59%:总资产62.55亿元,总负债44.77亿元。短期借款15.20亿元(全部为信用借款,期初12.55亿元)、长期借款11.07亿元、一年内到期非流动负债1.55亿元,加上其他应付款里的关联公司借款及利息7.69亿元(含从实际控制人中国农发集团借入的4.5亿元,期限12至36个月,年利率2.80%-2.92%),有息负债合计估算约35.5亿元,上半年利息支出4149万元。
账上货币资金8.75亿元,其中受限资金仅2414万元,现金本身是够的;母公司层面短期借款11.53亿元、长期借款7.83亿元,其他应收款8.68亿元里7.91亿元是借给子公司的内部往来——母公司从银行和农发集团借钱,再"输血"给子公司周转,母公司单体资产负债率高达90.6%。这种资金结构,对利率和授信的波动非常敏感。
更值得股东注意的,是利润的归属结构。归母净资产只有5.46亿元,而少数股东权益高达12.32亿元——公司最赚钱的子公司中渔环球只持有51%股权,上半年其7297万元净利润中有约4000万元被少数股东分走(本期少数股东损益合计3967万元)。对归母股东来说,公司赚到的钱,有相当一部分是在替别人打工。
| 资产负债表科目 | 期末 | 期初 | 说明 |
|---|
| 总资产 | 62.55亿元 | 60.47亿元 | +3.44% |
| 总负债 | 44.77亿元 | 44.07亿元 | 资产负债率71.59% |
| 归母净资产 | 5.46亿元 | 4.33亿元 | +26.03% |
| 少数股东权益 | 12.32亿元 | 12.07亿元 | 归母净资产的2.26倍 |
| 短期借款 | 15.20亿元 | 12.55亿元 | 全部为信用借款 |
| 存货 | 18.11亿元 | 16.00亿元 | 库存商品占14.92亿 |
| 递延收益 | 1.53亿元 | 1.60亿元 | 与资产相关补助 |
数据来源:2026年半年度报告合并资产负债表
六、结论:补助断奶之后,主业能否自己造血
把这份半年报压缩成一句话:账面上赚了1.02亿,剔除2.72亿政府补助,主业实际倒亏约1.39亿元;现金流-1747万元,存货还在增加,减值还在扩大。
该肯定的也要肯定:金枪鱼资源恢复带来产量增长,负毛利大幅收窄11.22个百分点,方向正确;渔业服务撑起了收入规模,境外收入10.94亿元增长34.63%;政府补助按现行政策持续且稳定,公司把它计入经常性损益有依据,不是临时粉饰;半年报披露无控股股东资金占用、无违规担保,治理层面没有硬伤。
但真正决定中水渔业价值的,是三个变量。第一,金枪鱼毛利率何时转正——资源在恢复、量在增长,但成本端油价和人工高企,卖一吨亏一吨的局面若不能扭转,捕捞板块的增收只是账面繁荣。第二,鱿鱼资源的恢复节奏——这是公司毛利率最高的捕捞品种之一,减产直接拖累收入和毛利。第三,存货的去化速度——18.11亿元存货、14.92亿元库存商品压在账上,下半年若行情走弱,减值可能继续扩大,像上半年7142万元那样的计提还会再来一次。
补助给了中水渔业喘息的空间,但没有解决造血的问题。一家有息负债35亿元、归母净资产5.46亿元的公司,靠每年2.6亿-2.7亿元的政府补助维持盈利——补助在,报表就是漂亮的;补助一旦退坡,主业亏损就会原形毕露。中水渔业的下半场,不取决于补贴到账的速度,而取决于金枪鱼和鱿鱼这两条船,能不能自己把利润捞回来。
数据来源:中水渔业(000798)2026年半年度报告全文、半年度报告摘要(公告编号2026-037)、第九届董事会第二十一次会议决议公告(公告编号2026-036)、关于2026年半年度计提资产减值准备的公告(公告编号2026-038)、2026年半年度募集资金存放、管理与实际使用情况专项报告(均披露于巨潮资讯网)