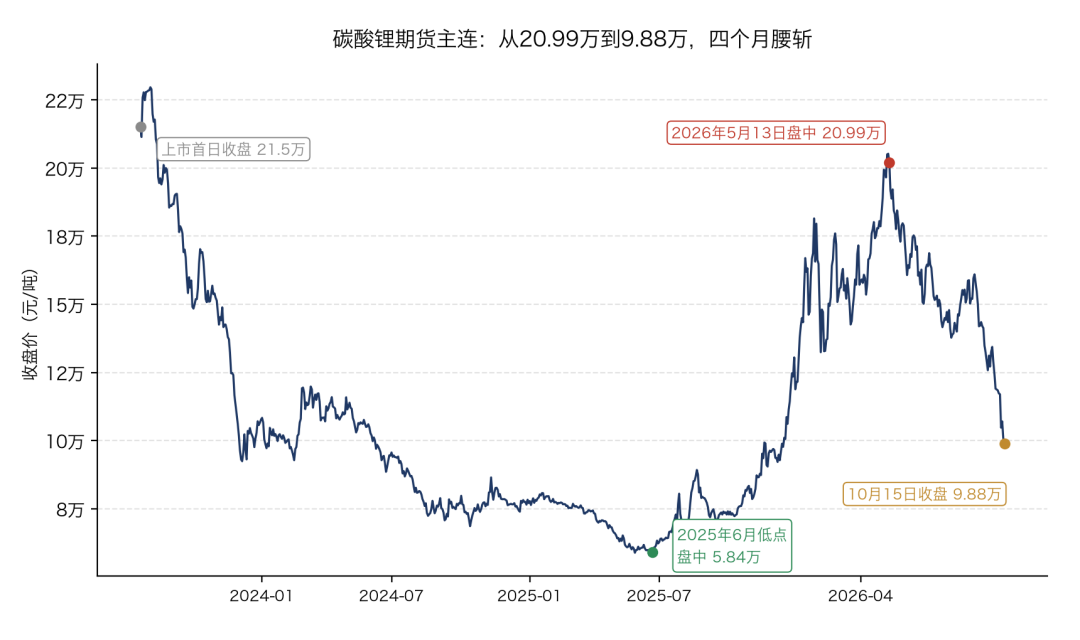
10月15日,碳酸锂期货主力合约收盘98,820元/吨,跌破了10万关口。这是它今年5月13日盘中摸到20.99万之后,第一次回到六位数以下。从20.99万到9.88万,四个多月,跌了52.9%。
而就在两个多月前,盐湖股份交出了一份相当嚣张的半年报:上半年归母净利润61.69亿元,同比增长137.88%,锂盐板块毛利率83.46%。
一边是商品价格腰斩,一边是公司利润翻倍。这两件事发生在同一家公司身上,时间差只有三个月。
这篇文章就干一件事:把「崩盘」和「还能买吗」拆开,看看哪些是真崩了,哪些只是价格在还债。先说清楚,本文不构成任何投资建议,我只负责把账算给你看。
 崩的是价格,不全是需求
我一开始默认这轮下跌是需求崩了,翻完数据发现方向不对。
先看需求面。9月新能源乘用车零售108.4万辆,同比下降16.7%;1至9月累计775.8万辆,同比下降12.8%。这确实难看,「金九银十」的「金九」算是没了。10月12日,碳酸锂期货主力单日大跌11.79%(相对前结算价),市场直接把旺季预期摁在地上摩擦。
但库存的数据是反着来的。全口径碳酸锂库存从6月初的约20.3万吨,一路去化到9月末的11.36万吨,降幅约44%。SMM统计截至10月8日,总库存13.95万吨,比节前还在减。一边去库一边暴跌,这在现货逻辑里是说不通的。10月六大电池样本企业排产合计214.6GWh,同比还增了57%。
真正的原因在供给端。江西枧下窝锂矿复产进度超预期,环评公示后审批在即,满开月产增量约5,000到6,000吨;津巴布韦矿发运恢复,巴西、澳洲矿山复产预期升温。高盛的测算更直白:全球锂市场将从2026年40.4万吨的供应短缺,转向2028年44.4万吨的过剩,2027年中国碳酸锂现货均价约10万元,2028年约8.4万。
还有一个雪上加霜的政策:新能源汽车出口退税从2027年4月1日起由13%下调到9%,远期需求预期又被打了个折。
所以这轮崩盘的本质是:现货还在去库,但盘面提前交易了2027年的过剩。期货这东西,从来不替当下买单。
盐湖的半年报,保质期到几月
看完价格再看盐湖的账本。上半年130.52亿营收、61.69亿归母净利,拆开是两块:
钾肥这块,产量168.17万吨,销量224.74万吨,收入71.37亿元,同比增长31.42%,毛利率62.59%。按收入除以销量粗算,隐含均价约3,176元/吨(测算值)。氯化钾是粮食的「粮食」,国内进口依存度78.54%,2026年钾肥大合同签在348美元/吨,这块业务像个不太起眼但常年管饱的食堂。
锂盐这块是真正的引擎:产量4.94万吨,销量3.91万吨,收入56.01亿元,同比暴增255.53%,毛利率83.46%。同样按收入除销量粗算,隐含均价约14.32万元/吨(测算值)。产能从4万吨跳到9.8万吨,靠的是两件事:4万吨基础锂盐一体化项目2025年9月28日投产,外加今年1月31日完成五矿盐湖51%股权过户,一里坪盐湖并表,五矿盐湖上半年还贡献了6.89亿净利润。
现在问题来了:这份半年报是碳酸锂均价14万+的世界里赚出来的。三季度期货均价已跌到13万附近,四季度眼看奔着10万去。按半年报的量推,下半年锂价每降1万,毛利就薄一块。半年报很漂亮,但它是一张有保质期的成绩单,保质期到9月30日为止。
成本曲线上,大家穿的裤衩不一样
周期股看成本,这话说了二十年,真正信的人不多。数据替你信一遍。
2024年是上一轮锂价的谷底。那一年赣锋锂业亏20.74亿,天齐锂业亏79.05亿,两个当年年赚两百亿的首富级选手双双转负。同一年,盐湖股份赚了46.63亿。
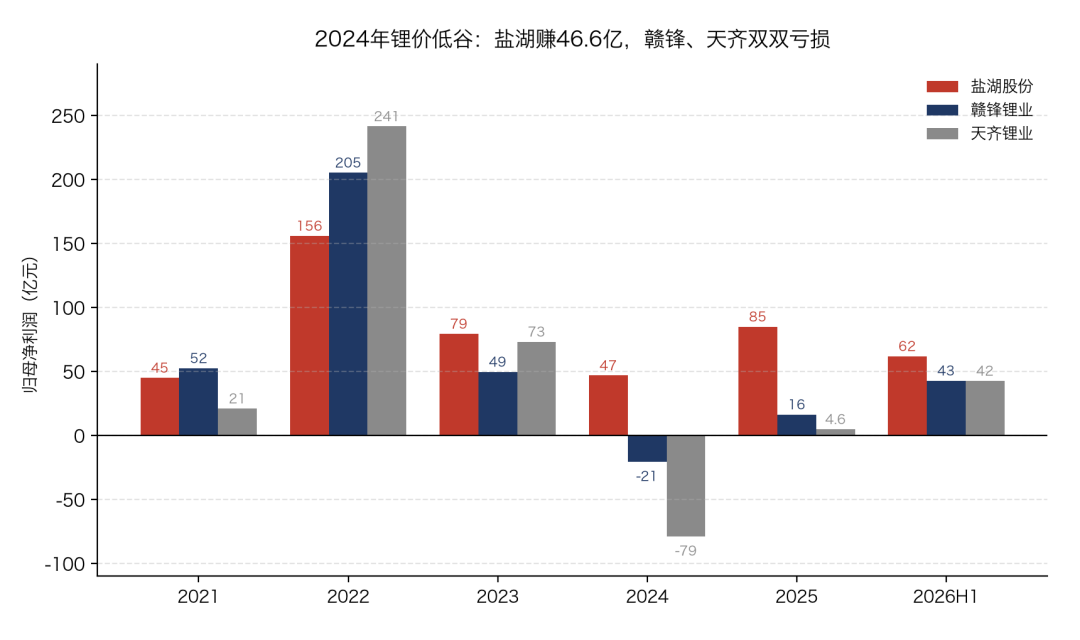
差别不在技术,在资源。行业机构的数据显示,盐湖提锂的完全成本约3.3万元/吨,锂辉石和锂云母提锂的成本区间在6万到8万。盐湖的工艺是把察尔汗盐湖的老卤先提钾、再提锂,一锅卤水吃两遍,钾肥摊掉了大头成本,锂几乎是顺手的副业。这就是「家里有矿」的字面意思。
按3.3万的完全成本算笔账(毛利口径的粗糙毛估,未扣费用、未算少数股东权益):锂价10万时,盐湖每吨还有约6.7万毛利,9.8万吨产能对应约65.7亿;就算跌到高盛预测的2028年8.4万,每吨仍有约5.1万毛利,对应约50亿。而6到8万成本的矿石提锂玩家,在10万的世界里已经站在生死线边上。
同一轮下跌,对有人是 extinction level,对盐湖是打折促销。
但先别急着掏钱包。上面这句话的反面是:成本优势只能保证「死不了」,不能保证「赚得多」。锂价10万时盐湖依然赚钱,可它的利润同样会从上半年的61.69亿,肉眼可见地往下走。便宜和安全,从来是两回事。
三件不能装没看见的事
第一件,这轮产能扩张是在周期高位干的。4万吨项目2025年9月投产,五矿并表2026年初落地,9.8万吨产能赶上的是2026年上半年15万+的均价。高位扩产是周期股的经典操作,双击的时候有多爽,双杀的时候就有多酸。2021年恢复上市之前的盐湖,就吃过扩产的大亏,2017到2019年连亏三年,2019年一口气亏掉458.6亿,最后破产重整。现在的管理层肯定不是当年那批操作,但周期不认识管理层。
第二件,估值没有便宜到闭眼买。按10月15日收盘,盐湖市值约1,214亿,市盈率(TTM)约10.1倍,市净率2.54倍。10倍PE看着便宜,但TTM里装着高价锂的贡献,如果四季度锂价待在10万以下,这个TTM会在接下来几个季度里被动抬升。有券商在今年4月(彼时一季度现货均价15.7万)预测盐湖2026年归母净利104.1亿,照那个数算现在只有11.7倍,可那个预测是在锂价崩之前做的,你现在去问券商,没几个人敢坚持原数。
第三件,分红是零。同花顺和东财的记录都显示,从2017年度开始,盐湖连续多年「不分配不转增」,恢复上市以来一分钱没派过。近三年年均归母净利70.17亿,分红0元。好消息是2026年中报每股未分配利润已经转正到0.862元,理论上具备了分红的资格,但「具备资格」和「真分红」之间隔着一整个董事会。买它现在拿不到股息,赚的只能是价差。
顺便说一句,股价其实早就开始投票了:盐湖从2026年4月的盘中高点41.60元,到10月15日收22.95元,已经跌了44.8%。只是因为2025年5月它才15.84元,涨到过41块,所以跌下来看着还不算惨。北向资金(香港中央结算)二季度增持5,524.64万股至4.73%,这是市场上少有的还愿意加仓的信号,但外资抄底抄在半山腰的案例,历史上也不新鲜。
还能买吗:把问题拆小
「盐湖还能买吗」这个问题太大,拆成三个小问题,每个你自己答。
第一,你买的是什么?如果是锂价反弹的弹性,那9.8万吨产能是对的标的,但你得接受它跟着锂价上蹿下跳;如果要的是稳稳的幸福,盐湖的底色其实是钾肥,那更要盯的是348美元的钾肥大合同和秋耕春耕的到站价,而不是碳酸锂的K线。
第二,你的持有期扛不扛得住2027到2028?高盛的过剩预测落在那两年,供给端枧下窝、津巴布韦的量也是在那两年释放。如果你只想拿三个月,那这篇文的参考价值有限,因为短期价格由资金和情绪决定,谁算都没用。
第三,一个10万锂价的世界里,盐湖值多少钱?给个毛估:钾肥业务按近两年的景气度,一年毛利量级在60亿上下;锂业务满产状态下毛利约65.7亿(10万锂价、3.3万成本、9.8万吨的粗算口径),扣掉费用和少数股东权益再打个折。你可以自己拿计算器按一遍,配上你认可的市盈率,跟1,214亿的市值比一比。这个算法当然粗糙,但它比「盐湖是锂矿茅」或者「锂价崩了全完蛋」都更接近事实。
最后留个检查清单:查三季度报里锂盐的实际均价和销量,看爬坡节奏;查钾肥四季度到站价有没有跟着大合同走;查每股未分配利润和分红预案,2026年报是真金白银的试金石;再查枧下窝复产的实际产量,那是悬在锂价头上的最大的那只靴子。
碳酸锂崩的是价格,盐湖的护城河还在成本曲线的最低处。至于这算不算买入的理由,那是你的判断,不是我的。我只是把秤搬来了,砝码都在上面的数字里。