“风口”赛道IPO,缘何也会偃旗息鼓?!
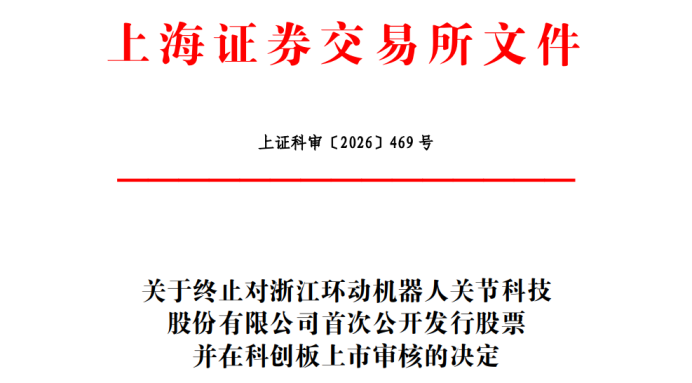
9月21日,申报科创板IPO长达22个月、并且身处机器人领域的浙江环动机器人关节科技股份有限公司(简称:环动科技)的审核状态更新为“终止”。
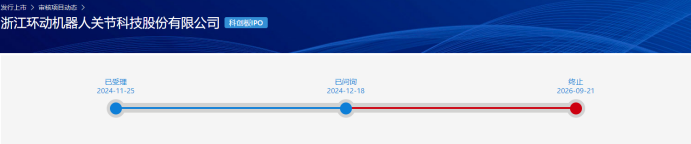
实际上,环动科技的招股说明书已经更新到了2026年一季度,但该公司及保荐人仍然于近期向上交所提交了撤回IPO材料的申请。2024年11月25日,环动科技申报科创板上市,前后提供了4版招股说明书,2025年3月、5月分别进行了两轮审核问询回复。
环动科技主营机器人关节高精密减速器,是国内机器人RV减速器龙头,本次上市拟募资14.08亿元,保荐机构:广发证券,会计师事务所:天健,律师事务所:锦天城,评估机构:坤元。
不仅是细分行业龙头,而且去年和今年一季度业绩增长势头良好。环动科技到底发生了什么,以致于终止上市之路?
目前,A股机器人领域还有一个“钛金级”钉子户——思哲睿,该公司申报科创板IPO(2022年10月31日)即将满4年,提交注册(2023年6月25日)已经39个月。阅读此文了解详情《科创板“钉子户”提交注册3年无果,思哲睿41人创业团队致富梦难圆》
另外,节卡机器人曾于2023年5月9日申报科创板IPO,当月就进行了问询,2025年12月19日终止。
 【主营业务】国内机器人RV减速器龙头
让我们先了解一下环动科技。
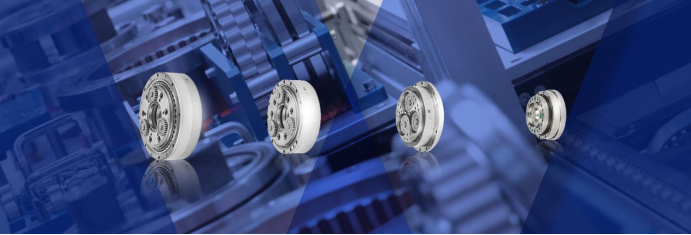
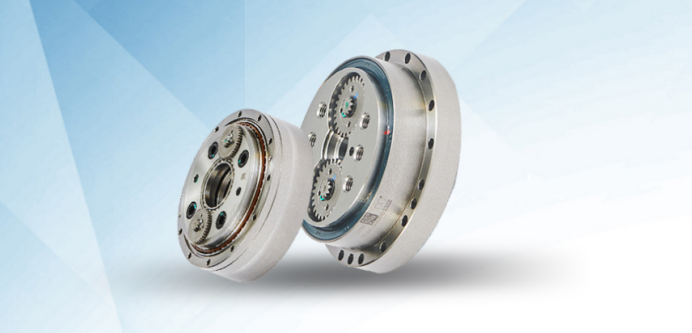
环动科技是从事机器人关节高精密减速器的研发、设计、生产和销售的国家高新技术企业,为客户提供覆盖3-1,000KG负载机器人所需的高精密减速器整体方案,产品包括RV减速器、精密配件及谐波减速器,RV减速器为公司主要产品,广泛应用于机器人、工业自动化等高端制造领域。
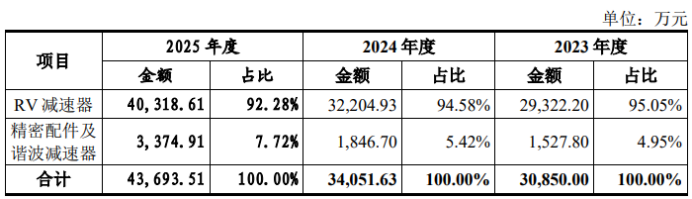
报告期各期,RV减速器产品收入占环动科技主营业务收入的比例为95.05%、94.58%和92.28%,是该公司主营业务收入的主要来源。
十余年来,环动科技承担了国家863计划“机器人RV减速器研制及应用示范”项目、工信部智能制造专项“工业机器人高精度减速器智能制造建设项目”和国家发改委核心技术攻关专项(重大技术装备方向)三个国家级项目,并主要参与了工信部国家重点研发计划“智能机器人”重点专项之“重载工业机器人研发与应用”、“机器人核心零部件性能提升与应用”等项目。
截至2026年一季度末,环动科技共拥有66项专利权,其中发明专利31项。
环动科技主要客户包括埃斯顿(002747.SZ)、埃夫特(688165.SH)、卡诺普、爱仕达(002403.SZ)旗下钱江机器人、新时达(002527.SZ)、汇川技术(300124.SZ)、新松机器人(300024.SZ)、凯尔达(688255.SH)、广州数控、华中数控(300161.SZ)等一批知名品牌制造商和上市公司。
近年来,环动科技的市占率快速攀升。
2020年度,纳博特斯克在国内机器人RV减速器市场占有率为54.80%,住友重机市占率6.60%,环动科技市占率5.25%。2021至2024年各年度,环动科技的市占率分别为10.11%、13.65%、18.89%、24.98%。同期,纳博特斯克的市占率分别为51.77%、50.87%、40.17%、33.79%,住友重机的市占率分别为5.06%、4.70%、3.91%、3.58%。
由此可见,在机器人RV减速器领域,国际厂商的市场占有率持续下降,环动科技撑起了国产替代功能,站稳了国内机器人RV减速器龙头企业地位。
 【问询问题】
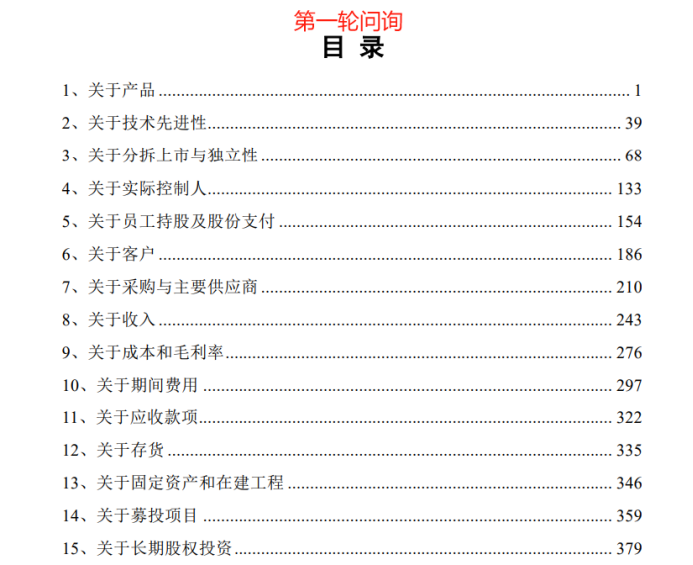
第一轮、二轮问询中,环动科技分别被问询15个、8个问题,合计23个问题。其中,客户依赖、实际控制人、募投项目等被两度问询。
 【上市标准】科创板第一套标准
环动科技选择的具体上市标准为《上海证券交易所科创板股票上市规则》2.1.2之“(一)预计市值不低于人民币10亿元,最近两年净利润均为正且累计净利润不低于人民币5,000万元,或者预计市值不低于人民币10亿元,最近一年净利润为正且营业收入不低于人民币1亿元”。
【发行计划】募资14.8亿元
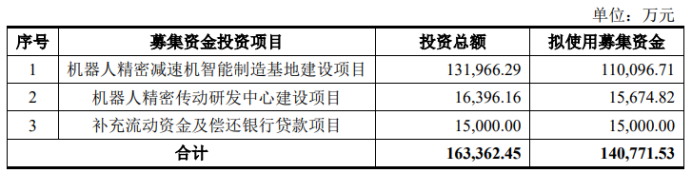
环动科技本次公开发行股票数量不超过2,300万股,募资14.08亿元,用于:机器人精密减速机智能制造基地建设项目(11亿元)、机器人精密传动研发中心建设项目(1.57亿元)、补充流动资金及偿还银行贷款项目(1.5亿元)。
 【财务指标】收入持续增长,利润存在波动
报告期内,环动科技的营业收入分别为30,946.83万元、34,126.25万元和43,790.61万元,其中,主营业务收入分别为30,850万元、34,051.63万元和43,693.51万元;归属于母公司所有者的净利润(以扣除非经常性损益前后的孰低者计算)分别为6,533.24万元、4,994.20万元和7,522.46万元。
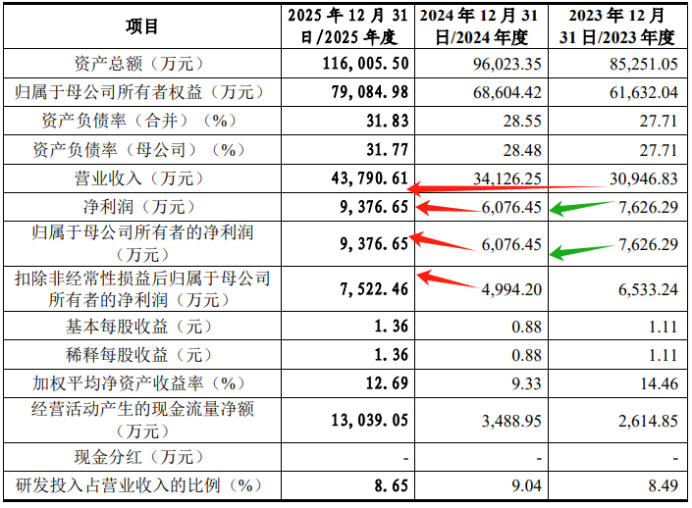
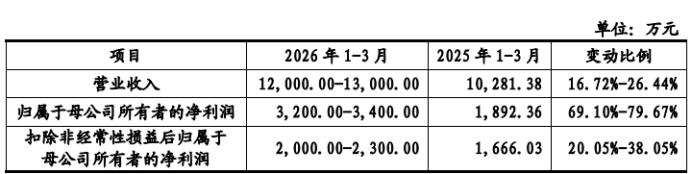
今年一季度,环动科技业绩保持较大幅度的增长,其中利润增速远高于营收增速。
 【股权架构】4人控股67.27%,2平台激励42人,6只私募基金入局
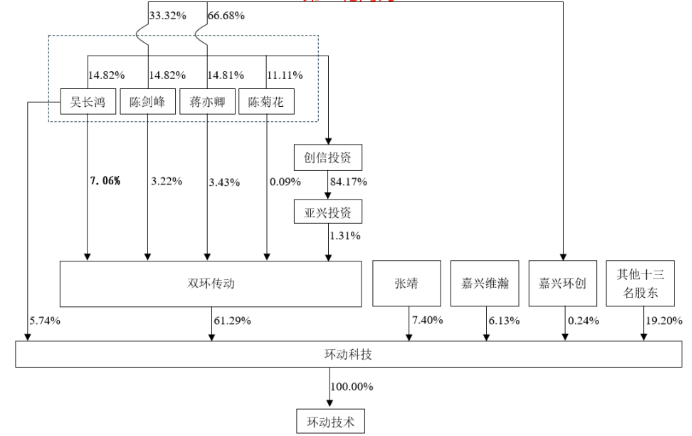
吴长鸿、陈剑峰、蒋亦卿和陈菊花合计控制环动科技67.27%的股份,为环动科技的实际控制人。
4名实际控制人自2016年9月签订《一致行动协议》(于2019年、2022年、2025年续签),为公司控股股东双环传动之实际控制人。
截至2025年9月30日,4名实控人分别直接持有双环传动7.06%、3.22%、3.43%和0.09%的股份,并通过亚兴投资控制双环传动1.31%的股份,4人合计控制双环传动15.11%的股份。吴长鸿、陈剑峰、蒋亦卿分别为陈菊花的大女婿、二女婿、三女婿,各方约定对股东大会和董事会的召集、提案及审议事项等进行先行协商并达成一致行动意见,为确保决策效率,意见不一致或者分歧的,应以吴长鸿的意见为各方最终的一致行动意见。
2个员工持股平台股权激励42人。
其中,员工持股平台——嘉兴环动的执行事务合伙人是严厚林,出资人即股权激励员工36人。
员工持股平台——嘉兴维瀚直接持有公司6.13%的股份,执行事务合伙人为张靖,出资人即股权激励员工6人。
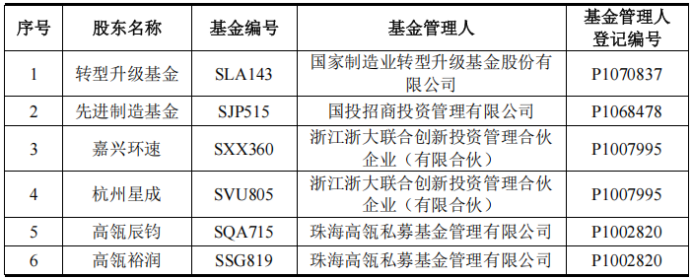
有6名股东为私募投资基金,其管理人是:国家制造业转型升级基金股份有限公司、国投招商投资管理有限公司、浙江浙大联合创新投资管理合伙企业、珠海高瓴私募基金管理有限公司。
 【风险提示】
经营风险。客户过于集中,50%业务依赖第一大客户。
报告期内,环动科技的主要客户为国内知名机器人品牌厂商,报告期各期前五名客户销售收入分别为28,507.16万元、28,281.20万元和34,307.28万元,占当期营业收入的比例分别为92.12%、82.87%和78.34%,占比较高;其中公司对第一大客户的销售收入分别为15,973.11万元、19,839.85万元和21,266.65万元,占比分别为51.61%、58.14%和48.56%,公司存在对第一大客户重大依赖的风险。
产品相对单一的风险。
环动科技的产品包括RV减速器、精密配件及谐波减速器,报告期内,主要产品RV减速器销售收入占主营业务收入比例分别为95.05%、94.58%和92.28%,占比较高。
财务风险。应收账款回收快速增长。
报告期各期末,环动科技应收账款账面价值分别为13,525.41万元、26,307.06万元和27,187.39万元,占流动资产的比例分别为27.30%、54.63%和43.06%。报告期各期末,该公司账龄在1年以内的应收账款余额保持在98%以上,账龄结构稳定。
毛利率及业绩下滑。报告期内,环动科技主营业务毛利率分别为42.47%、35.36%和36.57%。
税收优惠政策变化和政府补助的风险突出。
报告期各期,环动科技享受的税收优惠金额分别为1,083.86万元、917.79万元和787.58万元,占当期利润总额的比例分别为12.36%、13.58%和7.38%。
报告期各期,环动科技计入当期损益的政府补助金额分别为1,402.10万元、1,563.07万元和2,699.43万元,占当期利润总额的比例分别为15.99%、23.12%和25.30%。