10月27日,燕京啤酒封死跌停,市值单日蒸发超30亿元,成为当天酒类板块唯一跌停的股票。当晚,公司披露三季报:前三季度营业收入140.16亿元,归母净利润21.34亿元,同比增长20.56%。
业绩并不差,市场为什么先跌为敬?财报背后真正值得讨论的,不是燕京啤酒有没有增长,而是当前的增长方式还能维持多久。
2026年前三季度,公司营业收入同比增长4.34%;归母净利润同比增长20.56%;扣非归母净利润21.08亿元,同比增长25.10%。利润继续明显跑赢收入,经营改善仍是事实。
问题在于,进入第三季度后,公司收入和利润增速都在放缓;与此同时,毛利率提升较多依赖收入与成本的”剪刀差”,U8之外的增长支点还不够清晰,现金流、合同负债和资本开支也呈现出需要继续跟踪的变化。
增长慢了下来先看单季度。今年第三季度,燕京啤酒实现营收49.84亿元,同比增长2.25%;归母净利润7.35亿元,同比增长10.15%;扣非归母净利润7.28亿元,同比增长12.21%。
三项指标仍在增长,但增速均低于前三季度整体水平。尤其是归母净利润,今年一季度同比增速还高达60%,二季度约21%,第三季度已降至10.15%。这说明公司改革和结构升级带来的利润弹性仍在,但边际上正在减弱。
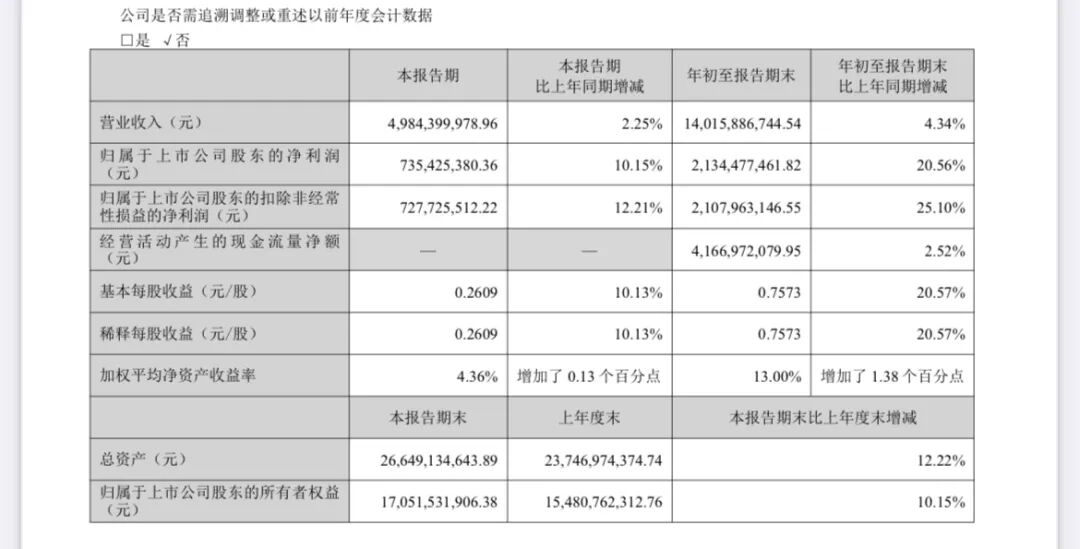
现金流也释放出相似信号。前三季度,公司经营活动产生的现金流量净额为41.67亿元,同比增长2.52%,仍在增长,且绝对规模不低,但增速明显慢于净利润。销售商品、提供劳务收到的现金增长约5.37%,与收入增速大体匹配。换言之,利润的快速改善尚未同幅度转化为经营现金流增量。
但这并不意味着现金流恶化。企业利润与现金流本来就受存货、应收应付及税费等多项因素影响,不能简单画等号。但在利润增长20.56%的同时,经营现金流只增长2.52%,至少需要继续观察其背后是阶段性营运资金变化,还是盈利改善的现金含量有所下降。
另一个指标是合同负债。截至9月末,公司合同负债为10.41亿元,较年初的13.91亿元下降约25.18%。合同负债具有季节性,较年初下降不能直接推导出经销商打款意愿转弱,更不能等同于终端动销下滑。不过,在收入增速放缓的背景下,这一变化仍值得结合四季度和来年一季度的渠道回款继续验证。
因此,燕京啤酒当前不是”失速”,而是增长速度开始回落。对一家经历数年利润修复的企业而言,这一变化比单纯的净利润绝对值更值得关注。
利润靠什么增长前三季度,燕京啤酒营业成本为69.49亿元,同比下降约2.04%;同期营业收入增长4.34%。收入增加、成本下降,使公司毛利率由上年同期约47.19%提升至50.42%,提高约3.23个百分点。
这是公司利润跑赢收入的重要原因,也是这份财报最关键的经营变化之一。
其中当然有产品结构升级的贡献。U8等中高档产品放量,有助于提高吨酒收入和整体盈利水平。但成本端的影响同样不能忽略。营业成本不升反降,意味着原材料、包材价格以及产能利用和供应链效率,共同参与了本轮利润改善。
问题在于,这些因素并不具有相同的持续性。产品结构升级可以形成长期贡献,原材料低价却具有周期属性,管理效率提升也会随着改革深入逐渐提高基数。如果未来成本红利减弱,而收入增长仍只有低个位数,利润增速继续大幅跑赢收入的难度就会提高。
费用数据也能说明这一点。前三季度,公司销售费用为16.03亿元,同比仍有增加;销售费用率约11.44%,仅较上年同期下降约0.15个百分点。管理费用率下降约0.64个百分点,是更明显的效率改善来源。
这表明公司并没有靠大幅削减市场投入换取利润,但也说明费用优化并非无限空间。啤酒行业进入存量竞争后,维持终端覆盖、餐饮渠道和消费者认知都需要持续投入。特别是在U8继续扩张、A10仍处培育期的情况下,市场费用很难长期只降不升。
从这个角度看,燕京啤酒现阶段的利润改善是真实的,却不能简单线性外推。下一阶段更重要的是判断:扣除成本周期和费用效率的阶段性贡献后,产品结构与收入增长本身能提供多少利润增量。
好的一面是,2026年前三季度,公司扣非归母净利润增长25.10%,快于归母净利润,说明公司本期增长主要来自主营业务,而非依赖资产处置等非经常性收益。公司盈利质量并不弱,需要警惕的是把阶段性高弹性误认为长期固定增速。
U8之外还要回答什么
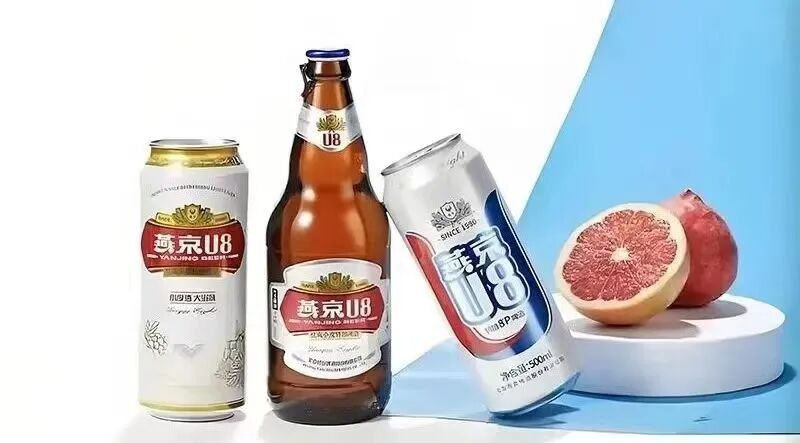
燕京U8依然是公司产品升级的核心。前三季度,U8销量达到93.41万千升,同比增长30%,已经超过2025年全年销量;第三季度单季增幅达到38%,较上半年进一步提速。
在行业总量下降的背景下,这一表现说明U8仍有较强的渠道拓展和消费者接受度。但三季报只单独披露了U8,没有披露公司整体啤酒销量,也没有同步呈现其他主要产品的销量和收入变化。
因此,外界很难仅凭这份季报完整回答几个问题:U8的高增长有多少来自新增消费者和新市场,有多少来自公司内部产品结构迁移?他价格带产品是否同步改善?公司整体销量与吨价分别贡献了多少收入增长?
这不是否定U8的价值,而是大单品越重要,越需要观察其与整体业务之间的关系。如果U8持续增长能够带动渠道、品牌和其他产品共同向上,它就是公司升级的平台;如果增长越来越集中于单一产品,而其他产品缺乏接力,那么大单品也会带来集中度和高基数风险。
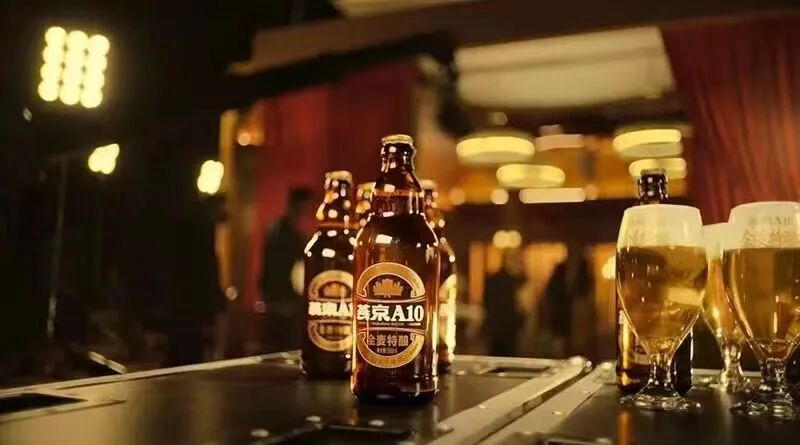
值得注意的是,公司2026年3月推出了高端全麦新品A10,试图补充更高价格带。但截至三季报,A10尚未披露可量化的销量或收入数据,现阶段还无法判断它能否成为新的增长支点。
与此同时,公司正在增加长期投入。截至三季度末,在建工程为9.84亿元,较年初增长63.76%;前三季度购建固定资产、无形资产和其他长期资产支付的现金为14.29亿元,同比增长87.01%。
在啤酒行业总量下降的环境中,增加资本开支并不天然代表扩张冲动,产能整合、技术改造和供应链升级同样需要投入。但这些项目最终能否提高产能利用率、降低单位成本,而不是形成新的折旧和运营压力,要看后续投产效率。特别是在利润增速开始回落时,资本开支的回报周期会更加重要。
所以,燕京啤酒三季报可以概括为:过去的改革仍在产生效果,未来的增长要求却已经提高。U8继续放量、扣非利润增长和毛利率改善,构成了基本盘;单季增速回落、成本红利的不确定性、现金流增速偏低以及新品和资本开支尚待验证,则构成了下一阶段的问题清单。
燕京啤酒需要证明的,已经不只是一个大单品能否继续增长,而是能否把U8带来的窗口期,转化为更广泛的收入增长和更可持续的效率提升。只有这一步完成,利润长期跑赢收入才有更稳固的基础。
跌停先于财报,市场在给什么定价回到开头那个问题:三季报并不差,为什么跌停?
先纠正一个容易混淆的时点。跌停发生在27日白天,三季报是27日晚上才披露的。所以这不是对财报的反应,而是市场对增长久期的提前定价。
燕京啤酒过去几年的故事确实漂亮。2020年耿超出任董事长后开启”二次创业”,U8逐步铺开带动产品结构升级,2025年收入153.33亿元,比2020年增长40%,净利润接近17亿元,是2020年的8.5倍。资本市场此前愿意给成长股估值,市盈率一度保持在三四十倍的行业高位。
但估值的前提是增长能够延续。2023年到2025年,公司当年净利润增速分别为83%、64%和59%,逐年递减;过去两年,股价一直在10至14元之间徘徊。大单品铺货逐渐完善之后,边际效应递减,“二次创业”的利润弹性开始回归常态。此时再叠加行业总量下降、成本红利的不确定性,市场自然不愿意继续按成长股给价。
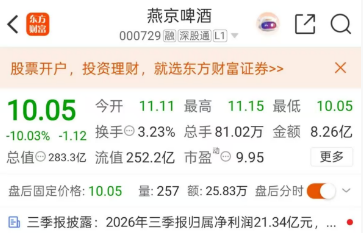
27日当天的板块表现也能说明问题:惠泉啤酒跌5.12%、珠江啤酒跌2.06%、青岛啤酒跌1.57%、重庆啤酒跌1.05%,整个酒类板块都在回调,但只有燕京啤酒封死跌停。
原因不难理解——燕京啤酒的估值弹性曾经最大,预期差也就最大。跌停更像一次”成长股估值”向”价值股估值”的切换加速,而不是基本面突然恶化。前三季度归母净利润仍增长20.56%、扣非增长25.10%、U8销量超过去年全年,这些都还是事实。
所以,跌停不是答案,是提问方式的变化。市场开始用价值股的标准重新打量燕京啤酒:现金流够不够稳、成本红利还能吃多久、U8之外还有没有第二曲线、分红能不能持续提高。这份三季报给出的基本盘并不差,但能不能止住估值下杀,取决于那份问题清单兑现的速度。