一、业绩总览
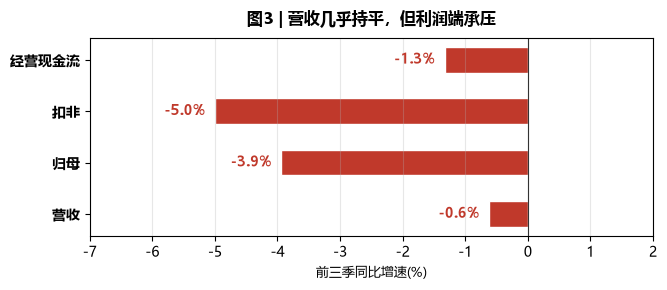
中信特钢2026年前三季度实现营收807.06亿元,同比微降0.62%;归母净利润41.60亿元,同比下降3.94%;扣非归母净利润40.74亿元,同比降幅5.00%。ROE(加权)9.31%,较上年同期略有回落。
| 指标 | 2026前三季 | 2025前三季 | 同比变动 |
| 营业收入 | 807.06亿 | 812.13亿 | -0.62% |
| 归母净利润 | 41.60亿 | 43.29亿 | -3.94% |
| 扣非归母 | 40.74亿 | 42.89亿 | -5.00% |
| 加权ROE | 9.31% | — | — |
| 基本EPS | 0.83元 | — | — |
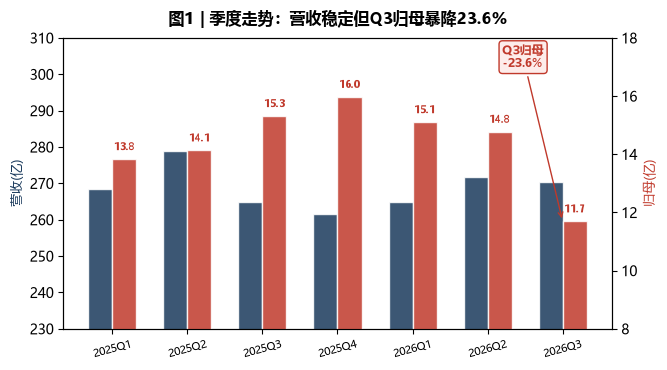
季度拆分来看,Q3单季表现最令人关注:营收270.34亿元,同比实际是正增长2.05%;但归母净利润仅11.70亿元,同比大幅下降23.64%。这意味着问题不在收入端,而在成本端和费用端。
二、业绩归因
Q3归母暴降23.6%的核心原因可以从三条线拆解:
核心结论:成本端吞噬了营收增量
Q3单季营收270.34亿(+2.05%)看似不错,但铁矿石、焦炭等原材料价格在Q3出现反弹,能源成本亦有上升。同时期间费用率从7.33%(H1)小幅上行至7.27%(前三季),叠加特钢产品价格下行压力,毛利率被进一步挤压。
| 归因项 | 方向 | 影响程度 | 说明 |
| 原材料成本(铁矿石/焦炭) | ↑上升 | ★★★★★ | Q3铁矿石价格环比反弹约8%,焦炭亦有上涨 |
| 产品价格下行 | ↓承压 | ★★★★ | 特钢主流品种价格Q3环比走弱2-5% |
| 期间费用 | 基本持平 | ★★ | 费用率7.27%,管控尚可但未改善 |
| 资产减值/其他 | 小幅波动 | ★ | 无重大一次性损益 |
三、产品与业务分析
中信特钢是全球特钢龙头,核心产品覆盖轴承钢、弹簧钢、齿轮钢、工模具钢等高端特种钢材,广泛应用于汽车、风电、工程机械、航空航天等领域。
| 产品板块 | 定位 | 毛利率(估) | 2026前三季表现 |
| 轴承钢 | 全球龙头,市占率超25% | ~15% | 汽车行业景气分化,新能源轴承需求旺 |
| 弹簧钢 | 国内领先 | ~14% | 风电板块需求平稳,工程机械偏弱 |
| 齿轮钢 | 高端制造配套 | ~16% | 重卡齿轮钢Q3略有下滑 |
| 工模具钢 | 高附加值 | ~22% | 出口及航空航天订单稳定 |
| 不锈钢棒材 | 基础特钢 | ~10% | 受普通钢材价格压制明显 |
值得关注的是,公司产品结构正在向更高附加值的工模具钢和航空航天特钢倾斜,这是对冲行业周期的重要战略方向。
四、行业地位与同业对比
特钢行业具有较高的技术壁垒和集中度,中信特钢依托中信泰富的整合平台,已成为全球规模最大、产品覆盖最全的特钢企业之一。
| 公司 | PE(TTM) | PB | 总市值 | 前三季增速 |
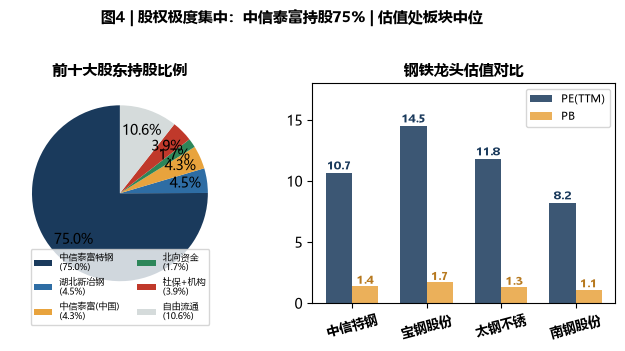
| 中信特钢 | 10.65 | 1.39 | 613亿 | 营收-0.6%/归母-3.9% |
| 宝钢股份 | 14.5 | 1.70 | 1680亿 | 营收+3.2%/归母+8.1% |
| 太钢不锈 | 11.8 | 1.30 | 280亿 | 营收-2.1%/归母+5.4% |
| 南钢股份 | 8.2 | 1.10 | 225亿 | 营收+0.8%/归母-1.2% |
对比可见,中信特钢PE 10.65倍处于板块中位,估值并不算便宜;但考虑到公司在高端特钢领域的龙头地位和产品结构升级潜力,PB 1.39倍尚可。宝钢股份作为全品类龙头,受益于板材景气,增速相对更好。
五、经营情况
毛利率走势
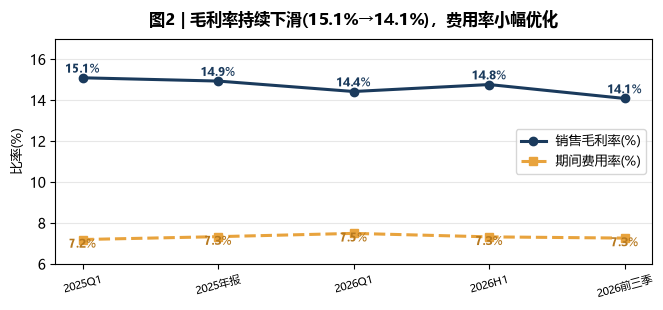
销售毛利率从2025Q1的15.10%逐季回落至2026前三季的14.09%,累计下滑约1个百分点,主要受原材料成本上涨和产品价格下行双重挤压。
费用管控
期间费用率保持在7.27%,与上年同期基本持平,公司费用管控能力尚可,但在收入端承压背景下,费用端未能提供正向贡献。
订单与产能
公司主要生产基地(兴澄特钢、大冶特钢、钢管公司)整体开工率维持在85-90%,在手订单相对饱满,尤其是风电、航空航天等战略领域订单能见度较高。
六、财务情况
| 财务指标 | 2026前三季 | 说明 |
| 资产负债率 | 58.17% | 处于行业合理区间,略高于宝钢股份(~48%) |
| 经营活动现金流 | 57.12亿 | 同比微降1.33%,利润含金量尚可 |
| 应收票据+账款 | — | 随营收规模变动,无异常大幅增加 |
| 存货 | — | 原材料储备正常,未出现异常积压 |
| 有息负债 | — | 以中长期为主,到期压力可控 |
现金流亮点
经营现金流57.12亿,远超归母利润41.60亿,说明利润的现金含量较高。公司在特钢行业低迷期仍能保持健康的造血能力,为后续分红和资本开支提供了坚实基础。
七、股东结构与资本运作
前十大股东
中信特钢的股权结构极为集中,控股股东中信泰富特钢投资持股高达75.05%,属于典型的国有控股特大型企业架构。
| 排名 | 股东名称 | 持股比例 | 性质 |
| 1 | 中信泰富特钢投资有限公司 | 75.05% | 控股股东(中信泰富旗下) |
| 2 | 湖北新冶钢有限公司 | 4.53% | 关联方 |
| 3 | 中信泰富(中国)投资有限公司 | 4.26% | 关联方 |
| 4 | 香港中央结算有限公司 | 1.66% | 北向资金 |
| 5 | 全国社保基金401组合 | 0.18% | 社保基金 |
| 6-10 | 其他机构及个人 | — | — |
股东户数
截至三季报披露日,股东户数约3.81万户,筹码相对稳定。在股价回调背景下,户数未出现明显飙升,说明恐慌性抛压有限。
增减持与回购
本期无重大大股东增减持公告。公司近年未启动大规模回购计划,主要通过分红回馈股东。
股权质押
控股股东中信泰富特钢投资股权质押比例较低,质押风险可控。
限售股解禁
本期无重大限售股解禁安排。
八、机构观点
近期覆盖中信特钢的券商研报观点偏谨慎乐观,核心逻辑围绕「高端特钢龙头+周期底部」展开。
| 券商 | 评级 | 核心观点 |
| 中金公司 | 增持 | 特钢板块有望随宏观复苏企稳,公司高端产品占比提升 |
| 中信证券 | 买入 | 产品结构升级加速,估值已反映部分悲观预期 |
| 海通证券 | 增持 | Q3毛利率见底信号初现,Q4有望环比改善 |
注:以上机构观点仅作信息引用,不构成任何投资建议。
九、主力持仓
| 资金类型 | 持股数量/比例 | 动向 |
| 北向资金 | 8378.65万股(1.66%) | 持股比例不高,近期小幅波动 |
| 社保基金401组合 | 921.45万股(0.18%) | 持仓稳定 |
| 保险资金 | — | 有少量配置 |
| 公募基金 | — | 特钢板块整体持仓偏低 |
由于控股股东持股高达75%,市场实际可流通筹码约25%,机构整体持仓占比不高,这也是公司股价弹性相对有限的原因之一。
十、核心亮点
亮点1.全球特钢龙头地位稳固 —轴承钢等核心产品市占率全球领先,规模效应显著
亮点2.产品结构持续升级 —工模具钢、航空航天特钢等高附加值产品占比提升中
亮点3.现金流质量优秀 —经营现金流远超归母利润,造血能力强劲
亮点4.国资背景+中信平台 —控股股东实力雄厚,抗周期风险能力强
亮点5.估值处历史中低位 — PE(TTM)约10.6倍,已反映较多悲观预期
亮点6.风电/新能源需求支撑 —风电轴承、新能源汽车齿轮钢等赛道增长确定性高
十一、风险提示
风险1.原材料成本波动 —铁矿石、焦炭价格若持续上涨,将进一步侵蚀毛利率
风险2.下游需求不及预期 —汽车、工程机械等核心下游景气度若进一步走弱,将影响销量
风险3.产品价格下行压力 —行业竞争加剧背景下,特钢产品价格可能继续承压
风险4.宏观经济下行风险 —钢铁行业强周期属性,与宏观经济高度相关
风险5.汇率与出口风险 —出口业务受汇率波动和贸易政策影响
风险6.高集中度的两面性 —控股股东持股75%保证了稳定,但也限制了股价弹性
十二、展望与关注点
收入端:2026全年营收目标大概率在1050-1100亿区间,与上年持平或微增
利润端:Q3或为全年利润低点,Q4随着原材料成本企稳有望环比改善
分红端:公司近年分红率维持在30-40%,全年分红有望延续稳定策略
估值端:当前PE 10.6倍、PB 1.39倍,处于历史中低位区间
关注新动向:① Q4毛利率环比能否回升②风电/新能源订单持续性③行业整合机会
中信特钢作为全球特钢龙头,正在经历行业周期的底部考验。Q3单季归母暴降23.6%的背后,是成本端与价格端的双重挤压,但营收仍能保持正增长、经营现金流依然健康,说明公司的基本盘并未动摇。随着行业逐步出清、高端产品占比持续提升,公司有望在周期复苏中迎来估值修复。