一家前三季度净利润同比暴涨超33倍的民营炼化化纤龙头,抛出12亿元现金,从控股股东联营主体手中拿下年化盈利约2.5亿元化纤企业控股权。
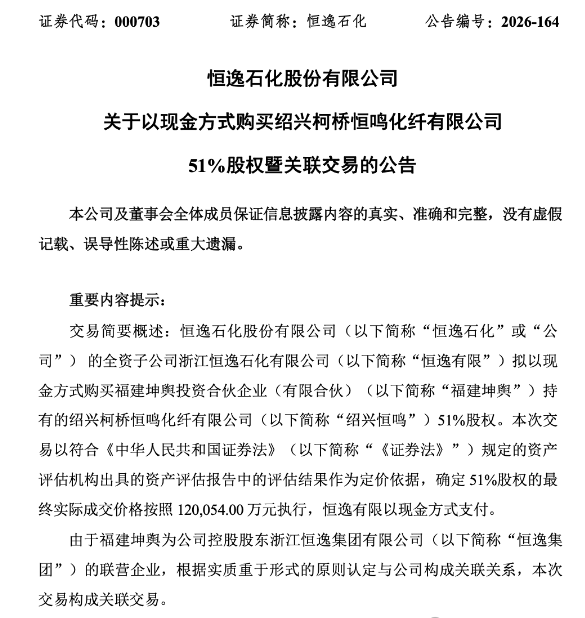
11月12日晚间,恒逸石化(000703.SZ)连发两份核心公告:由全资子公司斥资约12.01亿元现金,收购绍兴柯桥恒鸣化纤有限公司51%股权;控股股东恒逸集团同步新增30亿元无抵押流动资金支持额度。叠加上月交出的高增三季报,这一“现金收购+股东流动性托底”的组合操作,迅速在聚酯产业链与资本市场引发讨论。
交易拆解:
体外聚酯成熟产能,正式并入上市平台
本次收购实施主体为恒逸石化全资子公司浙江恒逸石化有限公司,交易对手方福建坤舆投资合伙企业(有限合伙),标的为绍兴柯桥恒鸣化纤(下称绍兴恒鸣)51%股权,交易对价 120054 万元。福建坤舆由恒逸集团持有 49.9667%出资份额,按实质重于形式原则认定为上市公司关联方,本次交易构成关联交易。简单来说,这是一笔从集团联营主体手中,把长期体外运营的优质产能收回上市主体的交易。
绍兴恒鸣扎根柯桥化纤产业集群,2018 年成立,依托恒逸集团产业链资源,建成年产 140 万吨差别化纤维产能,产品覆盖聚酯切片、短纤、POY、FDY、DTY 等全品类。该企业并非普通外部标的,而是由恒逸、天圣、青云、兴惠四家区域化纤龙头联合出资设立,自投产起便由恒逸团队全权负责经营管理。产能布局、生产调度与运营体系,从诞生之初就深度嵌入恒逸产业生态。
在收购落地前,绍兴恒鸣全部聚酯产品由上市公司包销,由恒逸团队托管经营,但经营收益留存于集团体外,并未纳入上市公司合并报表。本次股权交割完成后,原有委托管理、产品包销协议终止,绍兴恒鸣正式并表,持续性大额关联销售随之缩减,潜在同业竞争风险得到缓释,进一步提升上市公司业务独立性。
业绩层面,标的利润随聚酯周期大幅波动。行业景气下行阶段,绍兴恒鸣盈利承压明显,2024 年营收 143.6 亿元,净亏损 2.28 亿元;2025 年前三季度亏损收窄至 458 万元。随着今年聚酯产业链利润向下游转移,盈利快速修复,2026 年 1–10 月实现营收 88.62 亿元、净利润 2.14 亿元。截至 2026 年 10 月 31 日,公司总资产 49.41 亿元,所有者权益 11.80 亿元,属于一套体量充足、工艺成熟、正处在盈利反转通道的存量聚酯资产。
30亿股东借款背后的信号意义
与收购同步披露的,还有控股股东新增 30 亿元短期流动资金支持额度。该笔授信无抵押、无质押,利率按提款当日一年期 LPR 确定,期限 12 个月,支持随借随还、按季结息;资金用途为补充上市公司日常经营现金流,不专项用于本次股权收购。叠加今年 2 月获批的 10 亿元同类授信,恒逸集团合计为上市公司提供的流动性支持额度已达 40 亿元,公告时点新增的 30 亿元额度尚未提款。
对于炼化化纤一体化企业,现金流长期需要覆盖原油采购、装置运维、持续资本开支以及并购资金支出。在现金收购、标的负债同步并表的背景下,控股股东提供低成本、免增信的资金额度,本质是为上市公司预留流动性缓冲,平滑大额现金流出压力,降低外部融资成本。该资金拆借同样属于关联交易,关联方将在股东大会回避表决,中小投资者单独计票并披露,保障表决公允。
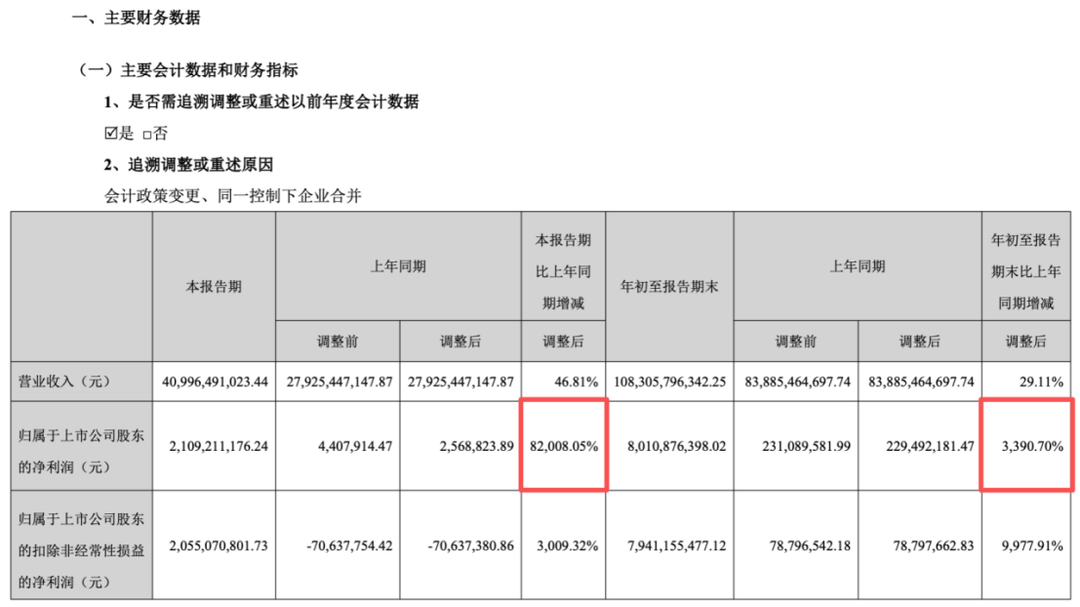
这笔资产注入,恰好踩在恒逸自身盈利大幅修复的窗口。数据显示,公司前三季度营收 1083.06 亿元,同比增长 29.11%;归母净利润 80.11 亿元,同比大增 3390.70%。分板块毛利同步抬升,石化板块毛利率至 24.08%,化纤板块毛利率回升至 7.71%。不同于行业低谷承接低效资产,恒逸选择在周期回暖阶段,将已经跑通、盈利上行的成熟产能装入上市公司报表,兑现利润。
产业账:存量资产的体内重构
市场容易将本次交易解读为扩产,但从产业供给维度看,绍兴恒鸣 140 万吨差别化纤维产能早已稳定投产,本次交易只是变更利润归属,不会改变行业总产能与有效供给规模,核心是存量资产权属重构。
恒逸现有“炼化—PTA—聚酯—锦纶”双主线一体化架构,截至上半年拥有 800 万吨/年炼化产能、2150 万吨/年参控股 PTA 产能、1468 万吨/年参控股聚合产能。绍兴恒鸣主打高附加值差别化纤维,和上市公司现有产品矩阵形成良好协同。并表之后,恒逸差别化纤维体量进一步放大,可在下游纺织客户统筹、排产调度、原料集中采购上实现集约化运营,带动整体装置开工率与订单稳定性提升。
公告中,恒逸将收购目的表述为扩大规模效应、提升资产运营效率。事实上双方产业链绑定早已形成,2025 年,恒逸石化向绍兴恒鸣采购聚酯产品、包装材料等金额达 90.49 亿元,在原料、产成品、公用工程上深度咬合。本次收购控股权,就是把长期存在的体外产业链循环转为上市公司内部统筹,在采购议价、产能调配、产品结构调整上掌握更强主动权。
这也是当前聚酯行业扩张逻辑转变的缩影:经过多轮产能扩张,国内聚酯新建项目面临能耗、审批双重约束,新项目资本投入高、建设周期漫长。头部企业的扩张路径,逐步从新建装置转向收购成熟在产产能。手握一体化成本优势的龙头,通过并购快速增厚营收与利润,规避新项目投产风险,同时理顺集团存量资产、压降关联交易,一举实现多重目标。但风险同样不容忽视,原油、PX、PTA 价格波动会持续向下游传导;终端纺织需求复苏节奏、差别化纤维溢价能否维持,将直接决定绍兴恒鸣长期盈利稳定性。
行业转向存量博弈:
民营炼化的资产整合新范式
本次操作,折射出国内民营炼化化纤集团共同的课题:如何有序将集团旗下优质体外资产证券化,逐步剥离委托管理、包销等持续性关联交易,契合监管要求,同步增厚上市公司盈利弹性。
在周期上行窗口推进资产注入,更容易获得资本市场认可;控股股东配套流动性支持,也成为这类关联资产整合中常规的风险对冲手段。
放眼同行,头部聚酯企业近年布局方向趋同:优先存量技改、产品升级,发力差别化、再生等高附加值赛道,同质化长丝大规模新建明显降温。
后续聚酯赛道的竞争重心,将脱离单纯产能规模比拼,转向一体化成本壁垒、产品差异化率、供应链抗风险能力以及稳健的资产负债管理。对于持有成熟体外产能的炼化龙头,类似“成熟产能并表+股东流动性托底”的整合模式,或将持续落地。
结语
恒逸石化这份双公告组合,并非激进的产能扩张,而是在周期盈利修复阶段,集团资产梳理、夯实上市公司底盘的关键动作。12 亿元现金收购的背后,是一套稳定运行、盈利回暖的差别化聚酯产能,同时有效化解了长期包销带来的关联交易与同业竞争隐患。此外,控股股东配套的流动性额度,则为大额现金支出、标的并表债务提供安全缓冲。
放到整个聚酯产业的长周期里,这也是行业由增量扩能迈入存量优化的典型样本。在能耗、环保、资本开支约束下,存量并购、资产证券化、产品结构升级将成为主线。对恒逸而言,收购落地之后,核心看点集中在一体化协同能否持续释放标的盈利潜力。在原料宽幅震荡、下游需求偏弱的大环境下,并入资产能否稳定输出现金流,兑现本次资产整合的长期价值。