来源 :汽车技术社2026-10-30
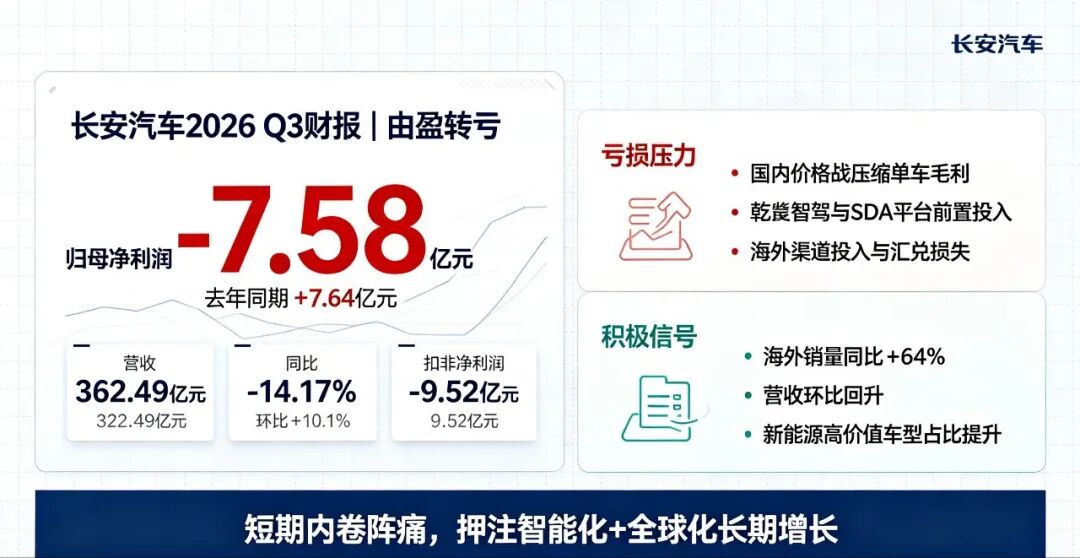
刚出炉的长安三季报,是今天行业关注度很高的消息,第三季度营收362.49亿元,同比-14.17%,环比+10.1%;归母净利润亏损7.58亿元,扣非亏损9.52亿元,而去年同期是盈利7.64亿,直接由盈转亏 。
很多人第一反应,是不是车卖不动了?我们拆开看真实逻辑,不是单一原因。
第一,国内内卷价格战持续挤压单车毛利。
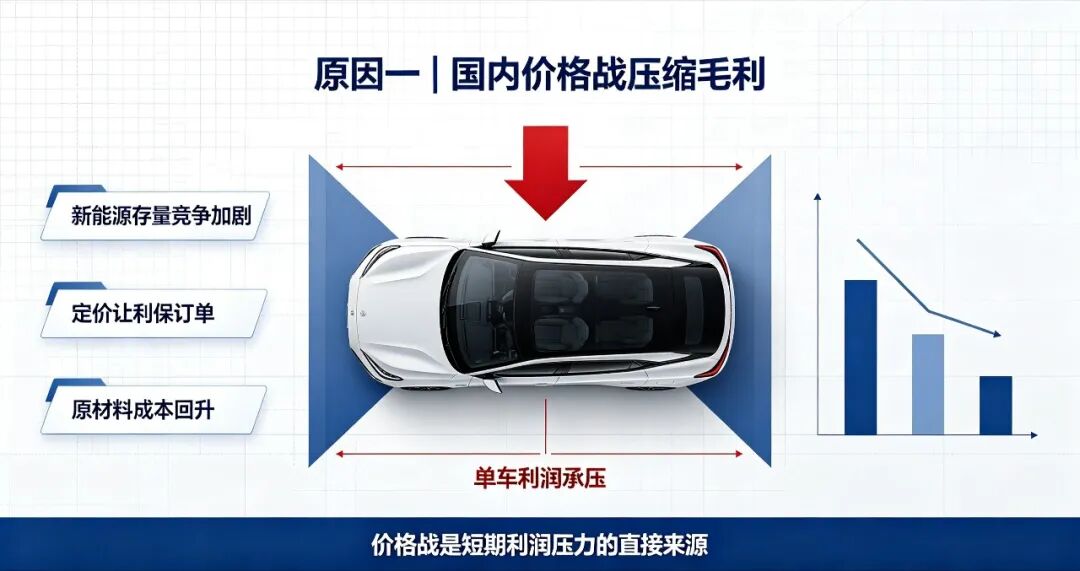
2026年国内新能源存量竞争白热化,启源、深蓝、阿维塔多条线都要跟进定价,为了保订单、保份额,很多车型让利幅度大,单车利润被持续压缩,叠加电池、金属等原材料价格回升,物料成本抬升,毛利空间被进一步吃掉。
第二,大额前置研发投入还在持续。
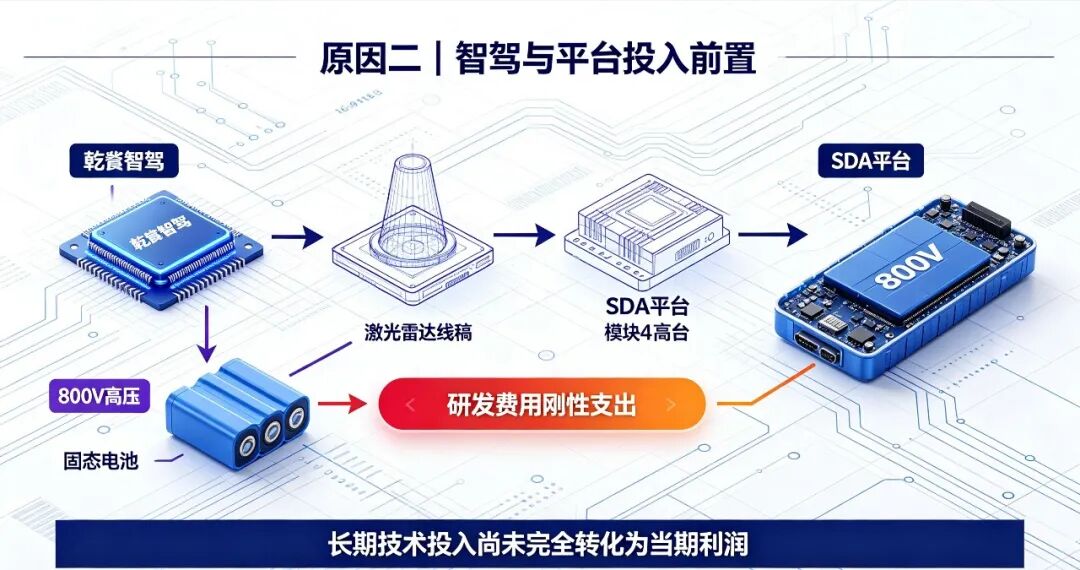
乾崑智驾、SDA平台、800V高压、固态电池相关研发都是长期投入,阿维塔、深蓝、启源多条新能源产品线同步迭代,研发费用刚性支出高,短期很难立刻转化利润,同期长安科技正在挂牌增资,也是为智能化业务独立市场化运作做准备,前期投入压力明显。
第三,汇兑损失+海外市场投入。
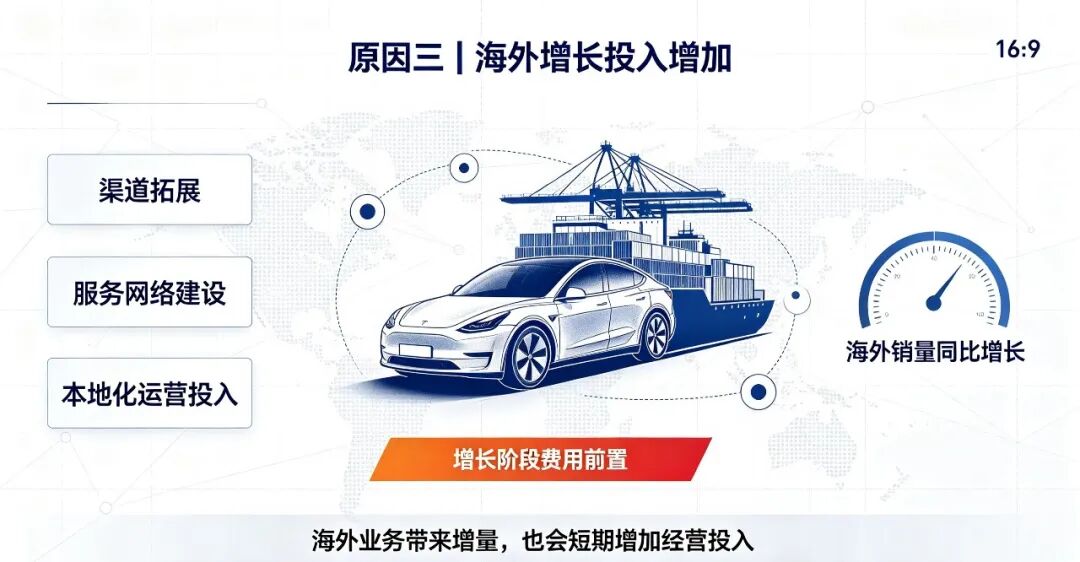
长安现在出海力度非常大,Q3海外销量同比大涨64%,全年目标冲击百万台,海外建厂、渠道搭建、本地化适配都要砸钱,同时汇率波动带来汇兑损失,直接增加财务费用,吃掉利润。
但财报里也有积极信号,营收环比是上涨的,海外增长是最大亮点,新能源产品结构在优化,高价值车型占比接近70%,阿维塔07L这类高配智驾车型开始上量,启源部分高配版本选装率不错,说明高端化路线在推进。
简单总结:这次亏损,是短期国内价格战阵痛+智能化、全球化前置投入叠加出来的结果,不是基本面崩盘。代价是当下利润承压,押注的是后面海外增量、智驾车型溢价带来的长期收益,当然风险也很明确,如果国内价格战持续恶化,毛利修复周期会拉长。