8月28日,安徽古井贡酒股份有限公司(000596.SZ)发布2026年半年度报告。古井贡酒本次半年报全面披露行业存量博弈下的企业经营现状,整体呈现出“营收大幅收缩、利润降幅翻倍、季度逐级走弱、线下渠道承压、核心市场萎缩”的调整特征。在整体白酒行业消费疲软、商务宴席场景收缩、渠道去库存持续深化的大背景下,古井贡酒告别此前稳健增长态势,业绩出现明显回落,同时通过产品结构优化、渠道结构升级、费用精细化管控、线上渠道破圈等方式主动适配行业变局,开启深度筑底调整周期。
一、业绩总览:百亿营收下的利润骤降
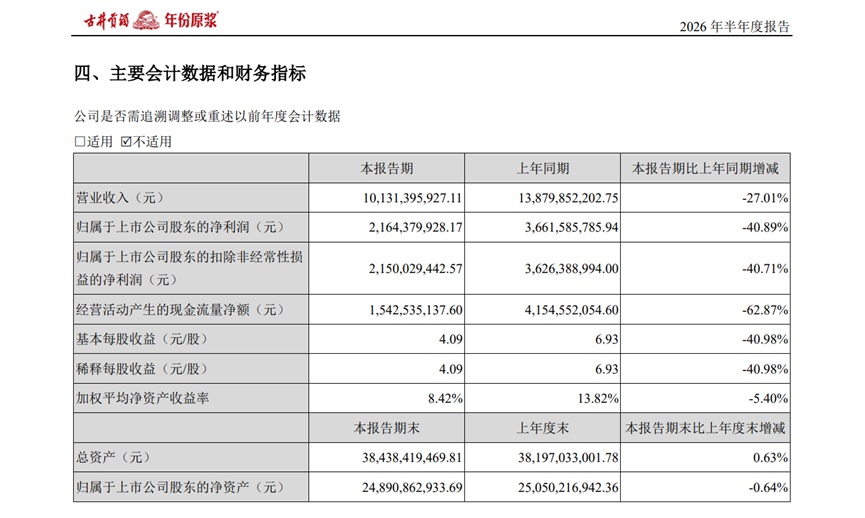
从整体业绩来看,整体营收、净利润双双大幅下滑,且利润端下滑幅度显著高于营收端。财报显示,2026年上半年公司实现营业收入101.31亿元,同比大幅下降27.01%,上半年营收规模同比缩水超四分之一,是近年同期最大降幅;实现归属于上市公司股东的净利润21.64亿元,同比大幅下降40.89%,利润降幅远超营收降幅超13个百分点,盈利端承压程度显著大于规模端。扣非归母净利润21.50亿元,同比下降40.71%,主业真实盈利水平同步大幅下滑,无明显非经常性损益对冲,业绩下滑具备真实性与全面性。
从季度业绩来看,上半年业绩呈现梯度走弱、逐季恶化的特征。一季度公司实现营业收入74.46亿元,同比下降18.59%;实现归母净利润16.07亿元,同比下降31.03%。一季度贡献上半年超七成营收、超七成净利润,是全年唯一的核心盈利窗口期,旺季消费红利有效对冲了行业下行压力,体现出古井贡酒作为头部酒企的基本盘韧性。二季度公司实现营业收入26.86亿元,同比大幅下降43.27%,降幅较一季度扩大超24个百分点;实现归母净利润5.58亿元,同比大幅下降58.14%,利润降幅较一季度大幅加深,单季盈利水平显著弱化。
二、产品结构:年份原浆承压,全系列收入下滑
从产品结构来看,古井贡酒目前形成清晰的三级产品矩阵,分别为高端核心的年份原浆系列、大众主流的古井贡酒系列、外延增量的黄鹤楼及其他系列,三大系列共同构成公司营收基本盘。2026年上半年,公司三大产品系列营收、销量全线下滑,无任何增量板块。
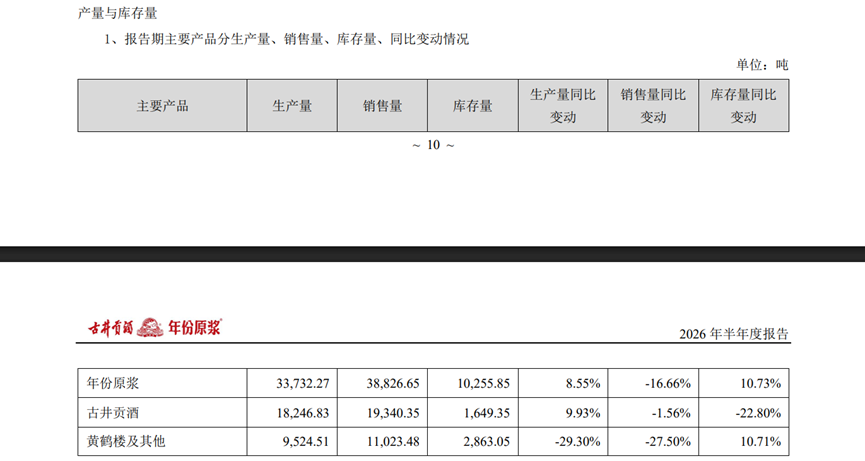
核心支柱年份原浆系列表现承压,量价双降拖累整体业绩。2026年上半年年份原浆系列实现营收79.65亿元,同比下降27.32%,营收规模占公司总营收近八成,是公司绝对核心利润基本盘。从量价拆分来看,系列上半年销量3.88万吨,同比下降16.66%,营收降幅(27.32%)显著大于销量降幅(16.66%),测算可得系列产品平均每吨收入同比下降约12.8%,清晰印证产品整体均价下移。结合市场现状分析,公司次高端核心单品古16、古20主打商务宴请、高端礼赠场景,而2026年上半年企业预算收缩、商务酒局减少、高端宴席降温,次高端场景大幅萎缩,高价产品动销受阻、销量下滑更快,终端被迫让利促销、产品价格带下移,整体产品结构被动下沉,高端化战略阶段性遇阻。
大众主力古井贡酒系列韧性相对更强,降幅显著收窄。上半年古井贡酒系列实现营收10.52亿元,同比下降11.14%,销量仅同比下降1.56%,销量基本保持稳定,营收小幅下滑主要源于产品价格微调、低端市场竞争内卷。该系列主打大众自饮、日常小聚场景,消费刚需属性更强,受商务场景收缩影响极小,因此展现出极强的抗风险能力。同时该系列上半年毛利率达55.70%,同比实现稳步增长,在行业整体承压背景下,大众产品盈利质量持续优化,成为公司稳定毛利的重要补充。
外延板块黄鹤楼及其他系列跌幅最大,双品牌战略阶段性承压。上半年黄鹤楼及其他系列实现营收9.79亿元,同比大幅下降34.57%,销量同比下降27.50%,量价同步大幅下滑,是全系产品中跌幅最显著的板块。作为公司双品牌战略的核心布局标的,黄鹤楼品牌省外影响力薄弱、渠道基础薄弱、品牌辨识度不足,在行业存量竞争、渠道收缩的背景下,弱势品牌最先被市场出清,营收大幅下滑,进一步拖累公司整体业绩表现。不过该系列毛利率同比增长,产品盈利结构仍在优化。
三、渠道结构:线上逆势增长,线下全面承压
从渠道结构来看,渠道体系呈现出极致的结构性分化,传统线下经销渠道全面收缩、大幅下滑;线上电商渠道逆势双位数高增,年轻化、电商化转型成效落地,成为公司唯一增量渠道。
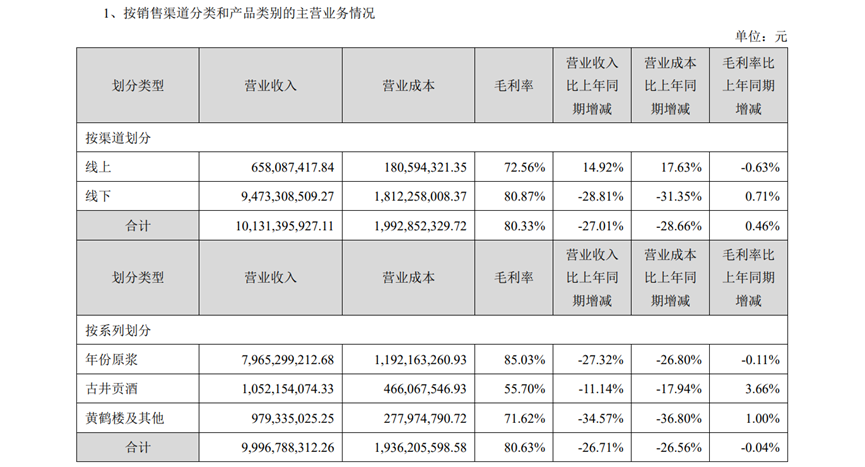
线下传统渠道作为公司核心营收底盘,大幅拖累整体业绩。上半年公司线下渠道实现营业收入94.73亿元,同比大幅下降28.81%,跌幅远超整体营收降幅,是业绩下滑的核心拖累。线下渠道主要覆盖传统经销商、烟酒终端、线下宴席、线下团购等场景,高度依赖商务宴请、人情礼赠等传统消费场景,受行业调整、场景收缩、渠道去库存影响最为直接,终端铺货量、动销量、经销商拿货规模同步大幅下滑,存量渠道红利持续消退。
线上渠道逆势突围,成为公司转型核心亮点。上半年公司线上渠道实现营业收入6.58亿元,同比增长14.92%,在行业整体低迷、线下全线下滑的背景下,实现稳健双位数增长,充分验证古井贡酒年轻化、电商化、数字化转型并非口号,而是真实落地见效。线上渠道依托抖音、快手、天猫、京东等主流平台,重点布局年轻化新品、小瓶装产品、节日礼盒产品,打破传统线下场景局限,触达年轻消费群体与全国性散户消费市场,有效对冲线下渠道的下滑压力,持续优化公司渠道结构。同时线上渠道的高速增长,也为公司全国化破圈、年轻客群培育提供了全新路径。
四、区域市场:大本营失速,华北几近腰斩
从区域市场来看,2026年上半年古井贡酒国内、海外所有区域市场营收全线下滑,无任何增长区域,核心大本营市场深度承压,外埠重点市场大幅萎缩。
华中核心大本营市场营收规模大幅收缩,拖累全局业绩。上半年华中地区实现营业收入91.25亿元,同比下降25.80%,营收占公司总营收比重高达90.07%,是公司绝对核心基本盘。作为古井贡酒的本土根据地,安徽及周边华中市场此前一直保持稳健增长,但2026年上半年受区域内商务活动收缩、宴席需求减少、渠道库存高企、终端竞争内卷影响,本土动销同比下滑双位数,核心基本盘首次出现深度调整,直接决定了公司整体业绩走势。
华北市场跌幅居首,外埠拓展压力凸显。上半年华北地区实现营收3.99亿元,同比大幅下降50.71%,是全国跌幅最大的区域市场。华北作为公司重点外埠拓展区域,品牌基础薄弱、渠道粘性不足、消费者认知度偏低,在行业存量竞争、消费疲软的背景下,外埠弱势市场最先出现大规模下滑,全国化拓展阶段性遇阻。
华南、国际市场同步走弱,整体增长乏力。上半年华南地区实现营收6.03亿元,同比下降21.46%,降幅相对温和但依旧延续下滑态势;国际市场实现营收394.34万元,同比下降20.24%,海外市场体量极小、增长乏力,难以形成有效增量支撑。整体区域格局显示,古井贡酒过度依赖华中本土市场,外埠市场布局不成熟、抗风险能力弱,全国化战略仍处于攻坚阶段,短期难以对冲本土市场的下行压力。
从经销商变动来看,报告期内现有经销商4740家,净减少125家。其中华中地区减少94家,华北地区减少37家,华南区域增加12家,国际区域减少6家。经销商减少不一定都是坏事,也可能是公司在主动清理经营效率较低的客户。但至少说明,古井贡酒的渠道仍在调整,尚未进入稳定期。
五、财务状况:合同负债锐减,现金回款走弱
经营性现金流大幅下滑,主业造血能力弱化。上半年公司经营活动产生的现金流量净额15.43亿元,同比大幅下降62.87%,近乎腰斩,核心原因是终端需求疲软、销售回款减少、渠道备货降温,销售商品收到的现金大幅收缩。现金流大幅下滑幅度远超利润降幅,说明企业账面盈利质量弱化,真实现金回流能力下降,叠加费用刚性投放、渠道去库存,企业短期资金周转压力有所提升,经营质量阶段性承压。
合同负债锐减。2026年6月末,古井贡酒合同负债为8.34亿元,去年同期为14.28亿元,同比下降约41.6%。合同负债是经销商已经打款但尚未提货的部分,是渠道信心的“晴雨表”。这一指标的锐减,既反映了终端需求转弱后经销商不愿多压货的现实,也与公司主动调整发货节奏、帮助渠道消化库存的策略有关。两种因素叠加,导致了合同负债的大幅下滑。但值得注意的是,这一变化与公司的经营策略调整密切相关——主动“抓动销、去库存”意味着公司在主动降低对渠道压货的依赖,转向更加健康的终端动销驱动模式。因此,不能简单等同于渠道信心的全面崩溃。
整体费用收缩但刚性凸显,规模效应消退。上半年公司销售费用30.73亿元,同比下降12.50%,远低于27.01%的营收降幅,在营收大幅收缩的背景下,费用刚性凸显,企业传统规模效应大幅减弱,费用率被动抬升,直接挤压净利润空间。其中综合促销费11.99亿元,同比下降22.44%,企业主动缩减终端促销、渠道返利等弹性费用,适配低迷市场环境,优化费用投入效率。职工薪酬、差旅费、劳务费等刚性运营费用同步收缩,费用管控精细化落地。
广告费逆势增长,品牌投入持续加码。在全品类费用收缩的背景下,公司广告费逆势增长1.99%至7.29亿元,其中电视广告2.48亿元、线下广告3.19亿元、线上广告1.62亿元,全渠道品牌宣传持续加码。公司在行业筑底周期坚持品牌投入,不收缩品牌宣传预算,核心目的是稳固古井、年份原浆的品牌势能,守住次高端品牌心智,为后续行业复苏、份额提升提前布局,体现出头部酒企的长期战略定力。
六、结束语
综合复盘古井贡酒2026年半年度报告,公司当前的经营调整是次高端白酒行业结构性变革的缩影,整体呈现“规模收缩、利润承压、渠道调整、结构优化、品牌坚守”的核心特征。短期业绩下滑的核心症结并非品牌力弱化、产品力不足,而是商务宴请、高端礼赠等次高端核心消费场景阶段性萎缩,叠加行业存量竞争加剧、渠道持续去库存,导致量价同步承压、业绩筑底。