泸州老窖2026年上半年的表现也不太好,不仅在A股白酒板块中下跌幅度排名靠前,营收规模也被洋河股份超越。但白酒行业中大家的日子都不太好过,泸州老窖净利润排名第四的位置还是比较稳的。
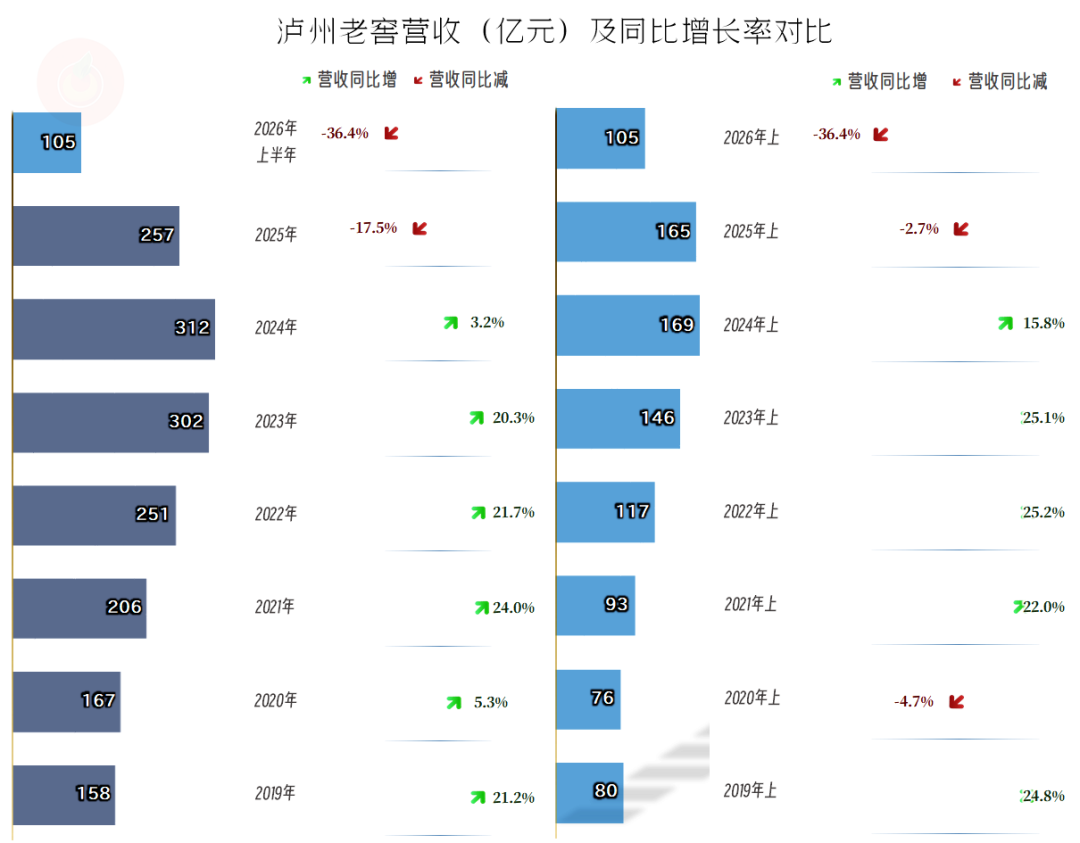
2026年上半年,泸州老窖的营收同比下跌36.4%,不仅没有因为营收进入“螺旋向下”的趋势后就减速,反而在加速下跌。
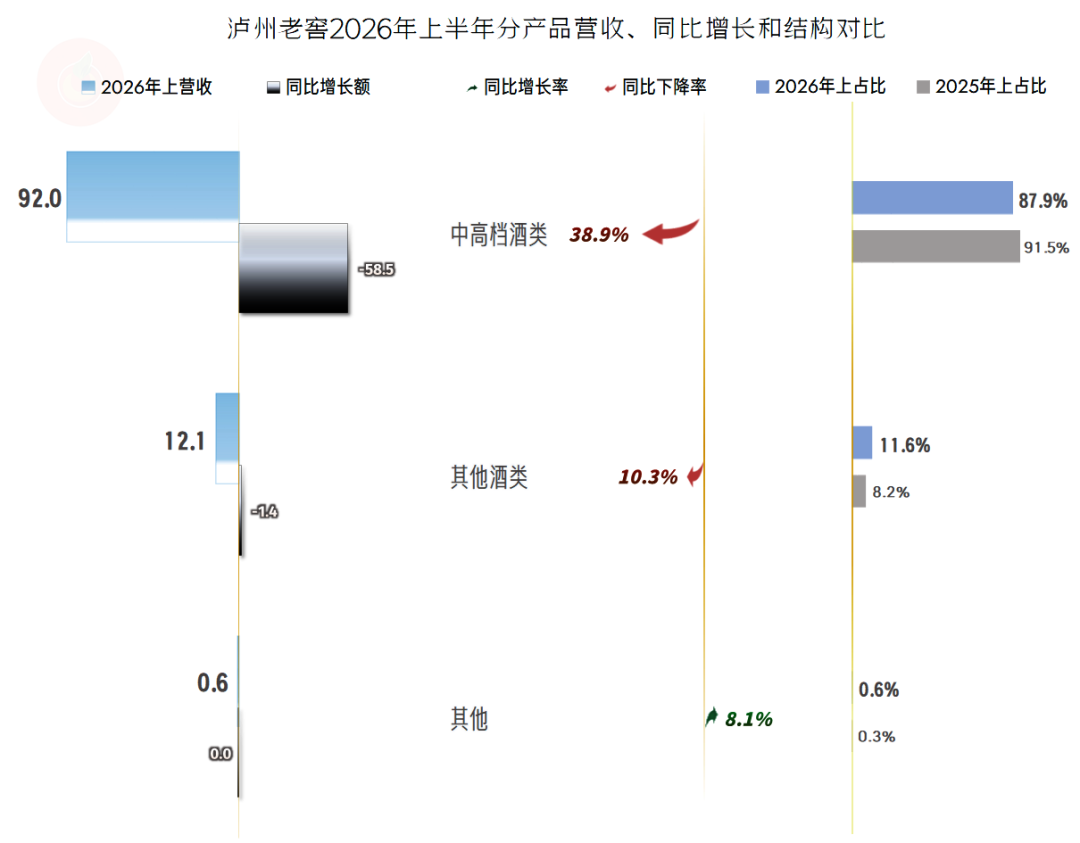
下跌最猛的是“中高档酒类”,说白了就是1573这类酒。其他酒类也在下跌,只是幅度比中高档酒要低一些。
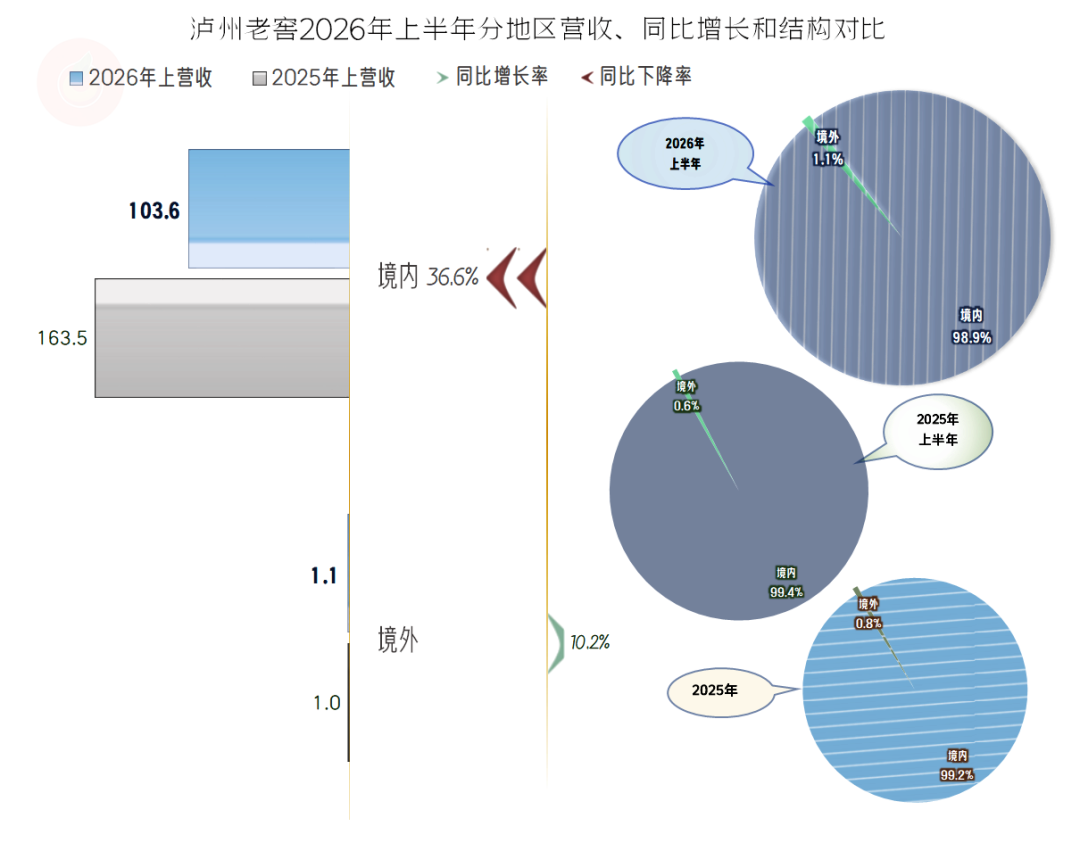
下跌当然来自于其核心的境内市场,境外市场还略有增长。不过,到现在这个点儿,才想起通过境外市场来脱困,似乎晚了一点。其实,不管是泸州老窖也好,其他哪家白酒企业也罢,几乎就没有靠境外市场来脱困这个选项。
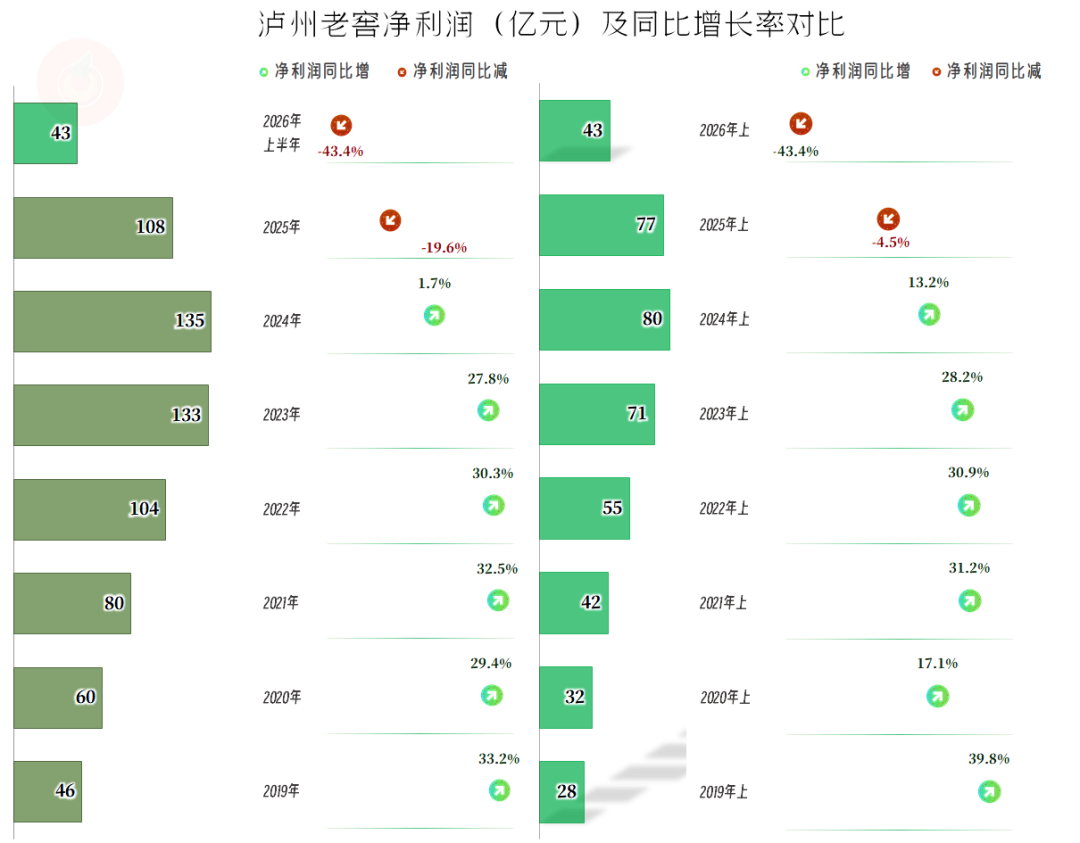
净利润也不出意外地大幅下跌了43.4%,比营收的下跌幅度更猛。连续两个上半年的下跌之后,2026年上半年就只有比2024年上半年的一半略高的水平了。
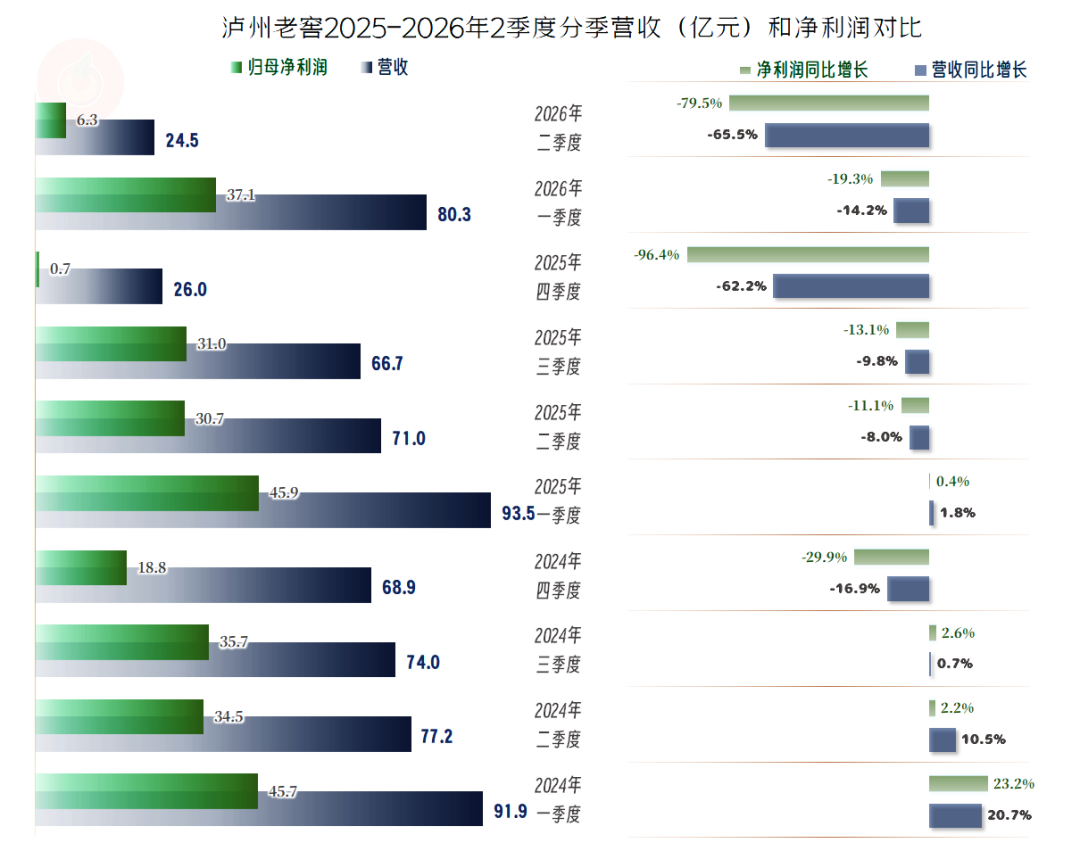
从2024年四季度开始出现了营收和净利润同比下跌,2025年一季度又恢复了同比小幅增长。在这次“挣扎”之后,营收和净利润的下跌就持续了五个季度。
在最近三个季度中,只有2026年一季度这个传统旺季下跌幅度相对低一些,另外两个季度的跌幅都相当夸张。旺季还基本稳得住,整个形势就还可控,当旺季也出现严重下跌的时候,形势可能就会像失控的方向发展了。
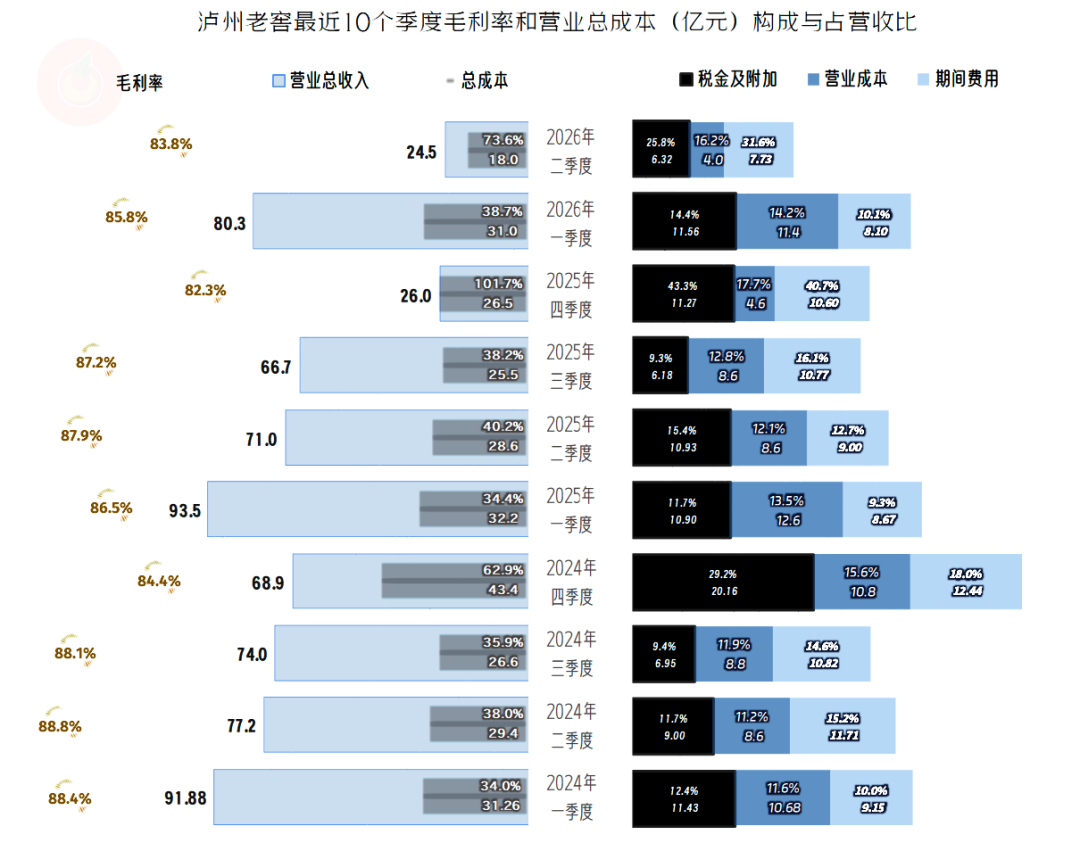
毛利率在波动中有下滑的趋势,一季度不仅是营收比较高,毛利率一般也比较高。这就导致该季在全年各季度中的盈利贡献最大,当然也会导致上半年的表现好于下半年。
有点离谱的是2025年四季度还出现过主营业务亏损的情况,这可是多年不见的奇观了。当季的营收毛利率大幅下跌是关键,但税金及附加占营收比超四成,似乎也过于夸张了。
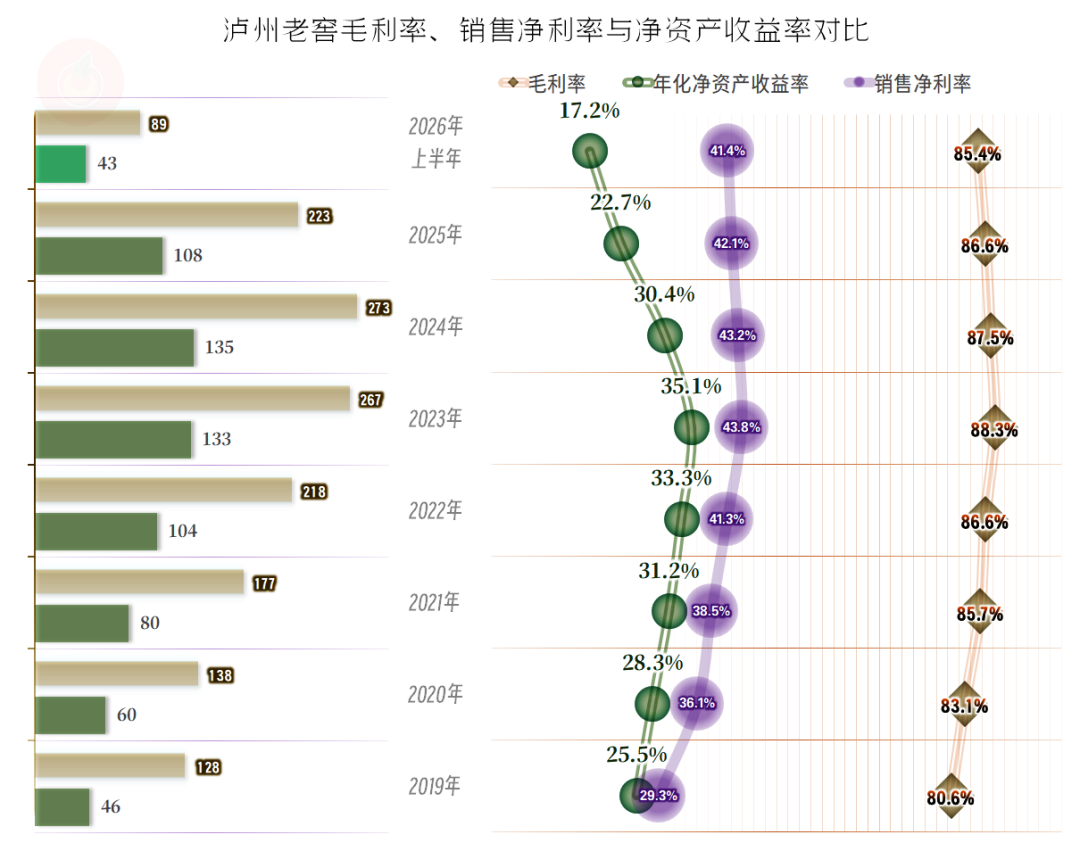
按年度来看,毛利率都在80%以上,从2021年以来都是85%以上,虽然最近两年半有下滑的趋势,但并不明显。由于上下半年有较大的差异,2026年全年的平均毛利率,真有可能会跌至85%以内。
2026年上半年的销售净利率仍稳定在40%以上,表现并不算差。但年化净资产收益率却低于前七年,这除了有净资产增长的原因之外,还有销售额和净利润同时下降,对销售净利率的影响不大,但净资产收益率却不管销售额,只管净资产,影响就很大了。
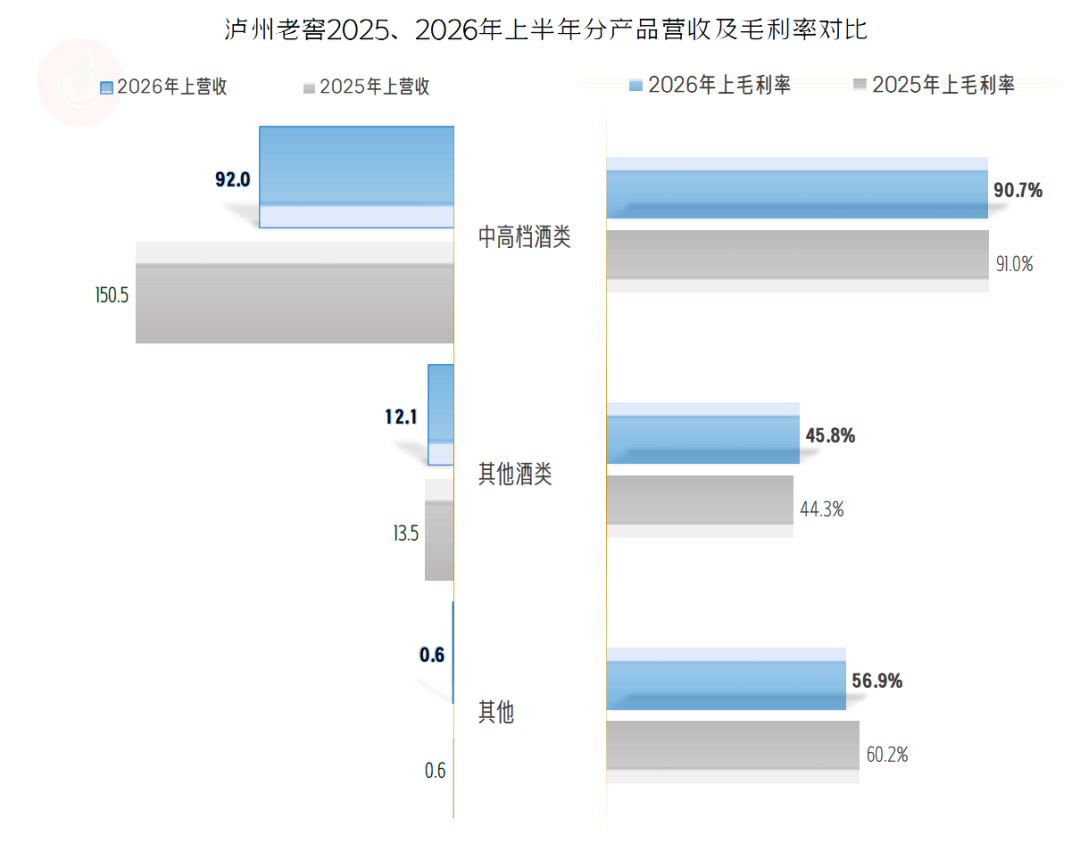
中高档酒类的毛利率略有下滑,其他酒类的毛利率还有所增长。但是,中高档酒类的收入下跌幅度较大,占比下降,营收结构上的变化,也会导致了平均毛利率的下滑。
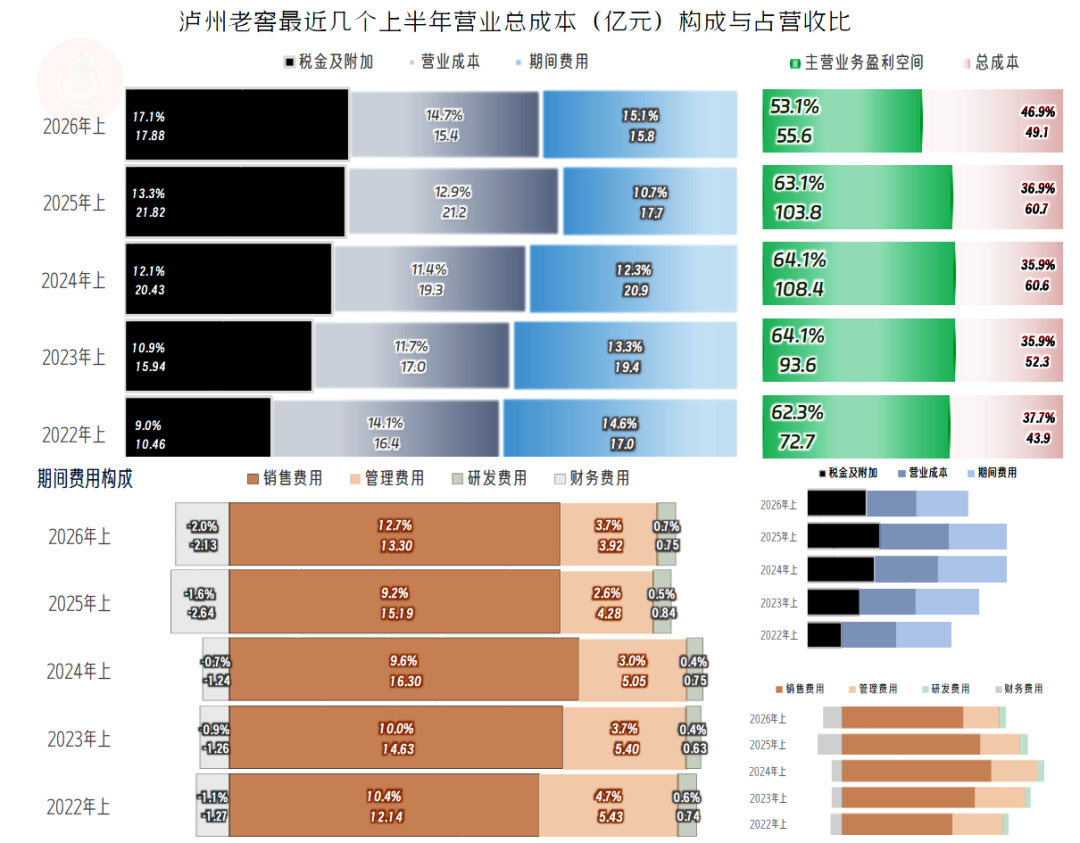
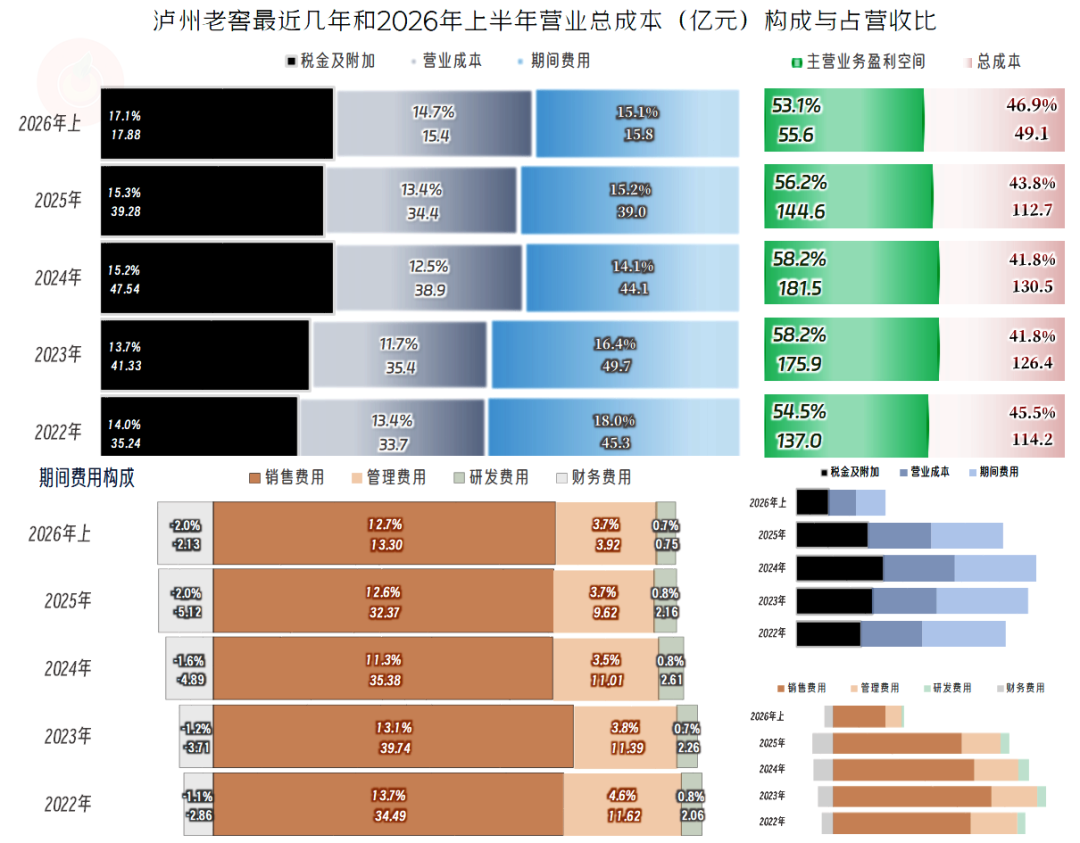
不管是较2025年全年还是2025年上半年,泸州老窖2026年上半年的主营业务盈利空间都在萎缩,同比下跌10个百分点是比较严重的下跌。
当然,很多朋友会说,主营业务盈利空间仍然还是超过50%的超高水平。这当然不假,也就是说,别看营收和净利润都在下跌,泸州老窖这类优质的酒企,其实仍然是相当赚钱的。
导致主营业务盈利空间同比下跌的主要原因是期间费用占营收比的上升,其次是税金及附加占营收比的上升,最后才是毛利率下滑。
期间费用和税金及附加同比都是下降的,占营收比的下降当然是因为营收下降幅度更大。我们下面就把期间费用中最大的销售费用,以及税金及附加的详细情况分别看一看。
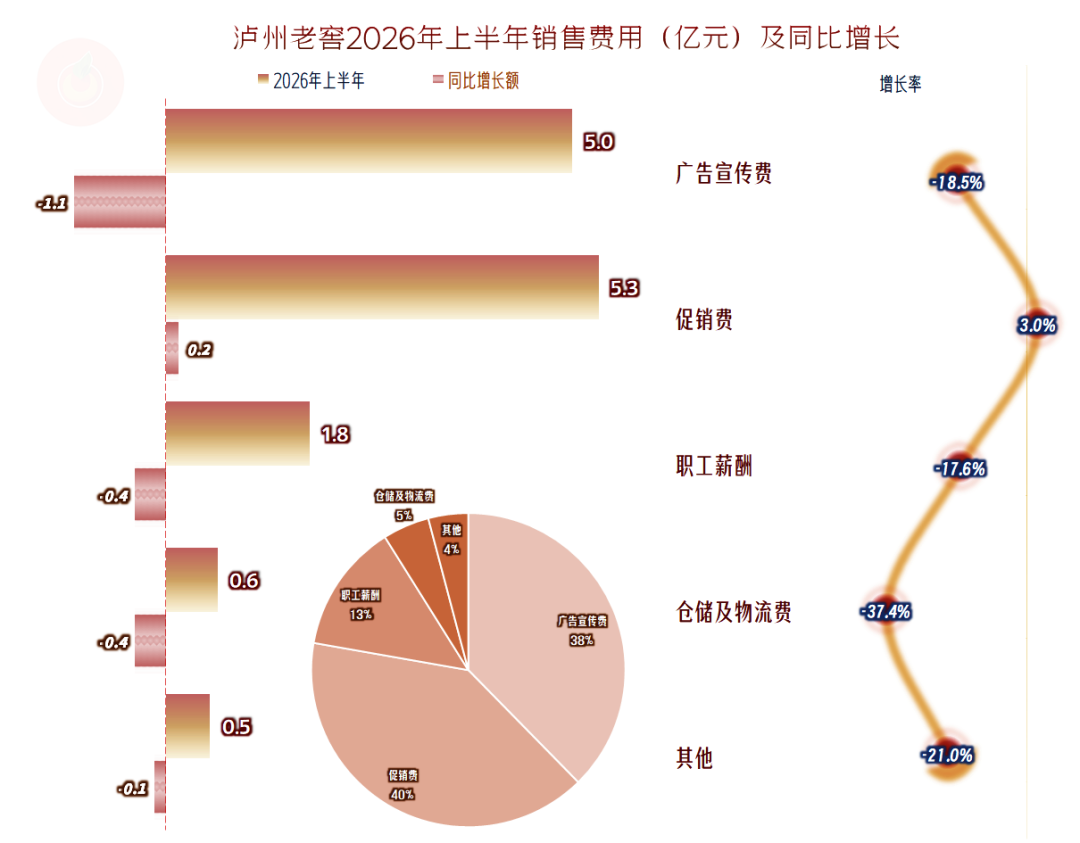
2026年上半年,泸州老窖采取的是压缩广告宣传费,加大促销费的措施。现在看来效果并不是太好,有没有可能会倒着再来一次尝试呢?如果后续期间的营收仍在下跌,当然就有可能更换营销策略。只是泸州老窖会相对慎重和稳定地调整这些经营策略,避免东一榔头,西一棒子。
不管在市场上的策略如何变,职工薪酬、仓储及物流费和其他费用的压缩,都在同步进行。
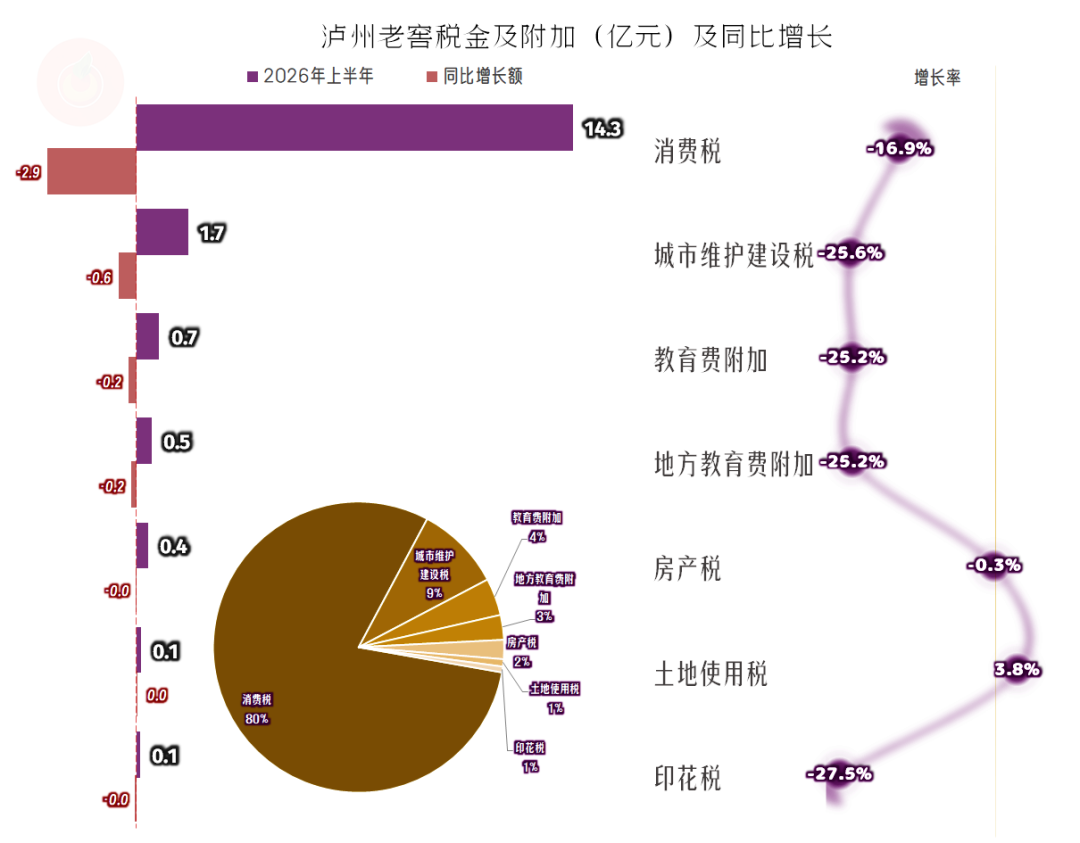
2026年上半年,消费税的下降幅度为16.9%,远低于营收的下跌幅度。我们在分析金种子酒的时候已经说过,酒类的消费税计征方式相对复杂,“从量计征”的部分和产品的价格无关,这也就导致消费税和营收的变化并非线性关系。
至于房产税和土地使用税这类财产税,和产品销售就完全没有关系了,也不会受业绩好坏的影响。
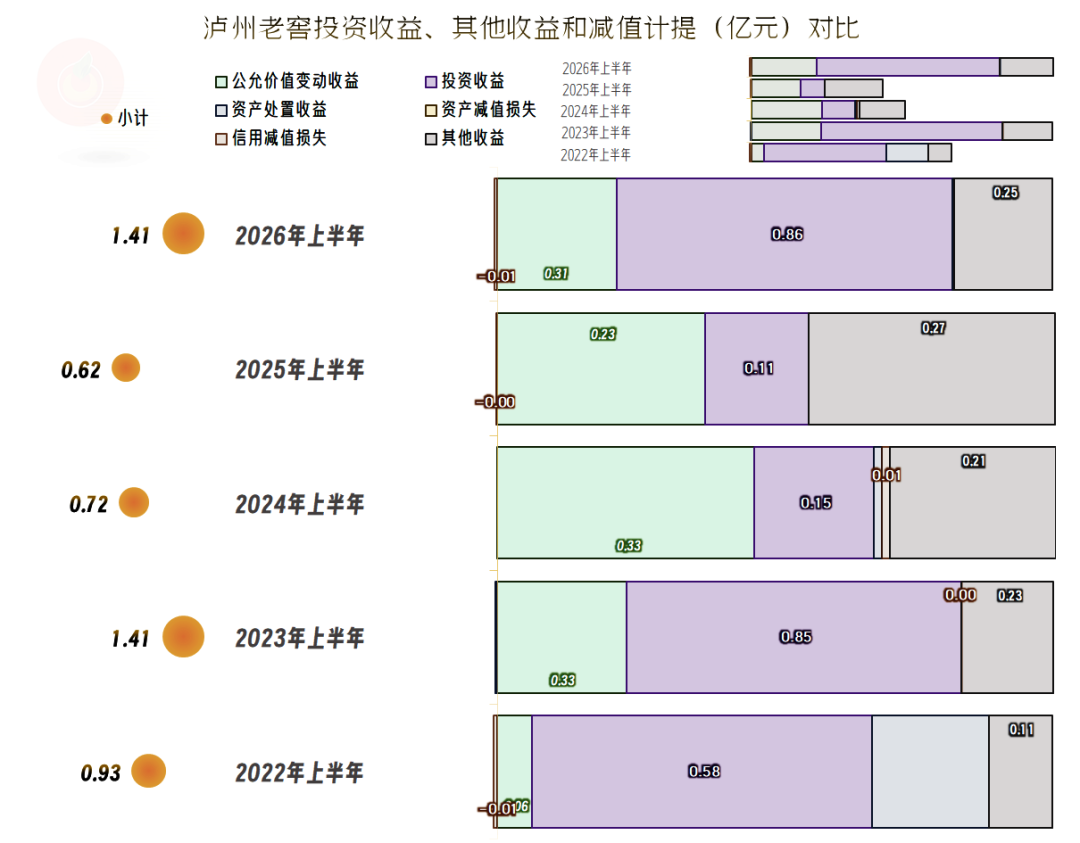
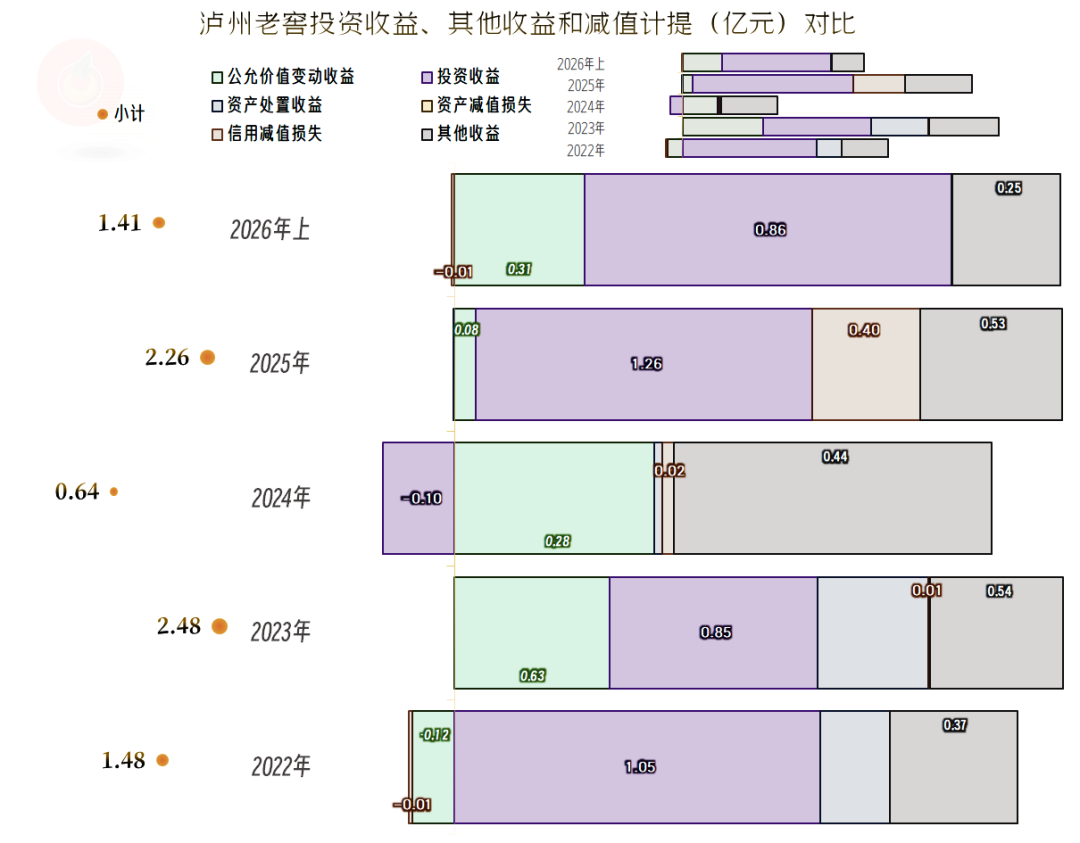
在其他收益方面,2026年上半年同比是有所增长的。公允价值变动收益和政府补助方面的差异并不大,主要是“投资收益”增长了。
投资收益的构成项目还不少,但主要的收益来源,是对华西证券的投资。在很多上市公司中,我们经常能看到,对银行或证券这类企业的投资,这几年都能够发挥出不错的效果。
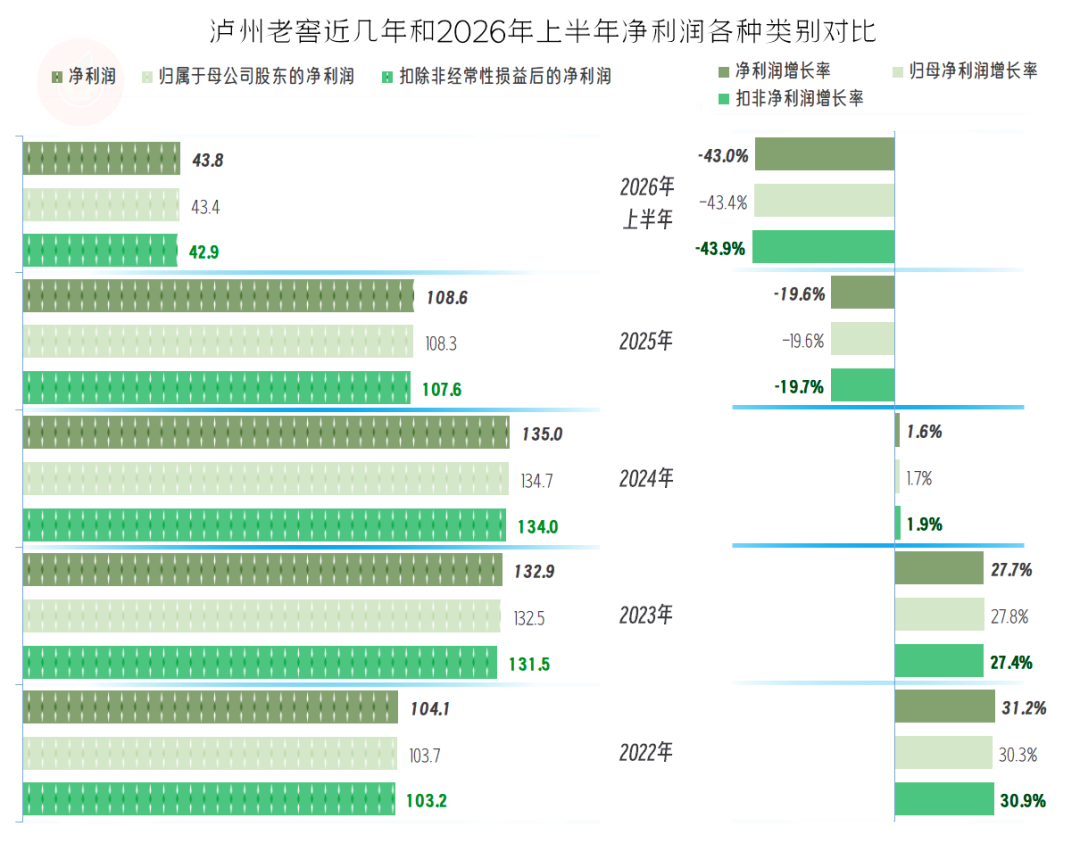
泸州老窖的“扣非净利润”和归母净利润的差异并不大,两者在变动方向和增减率上,基本趋同。
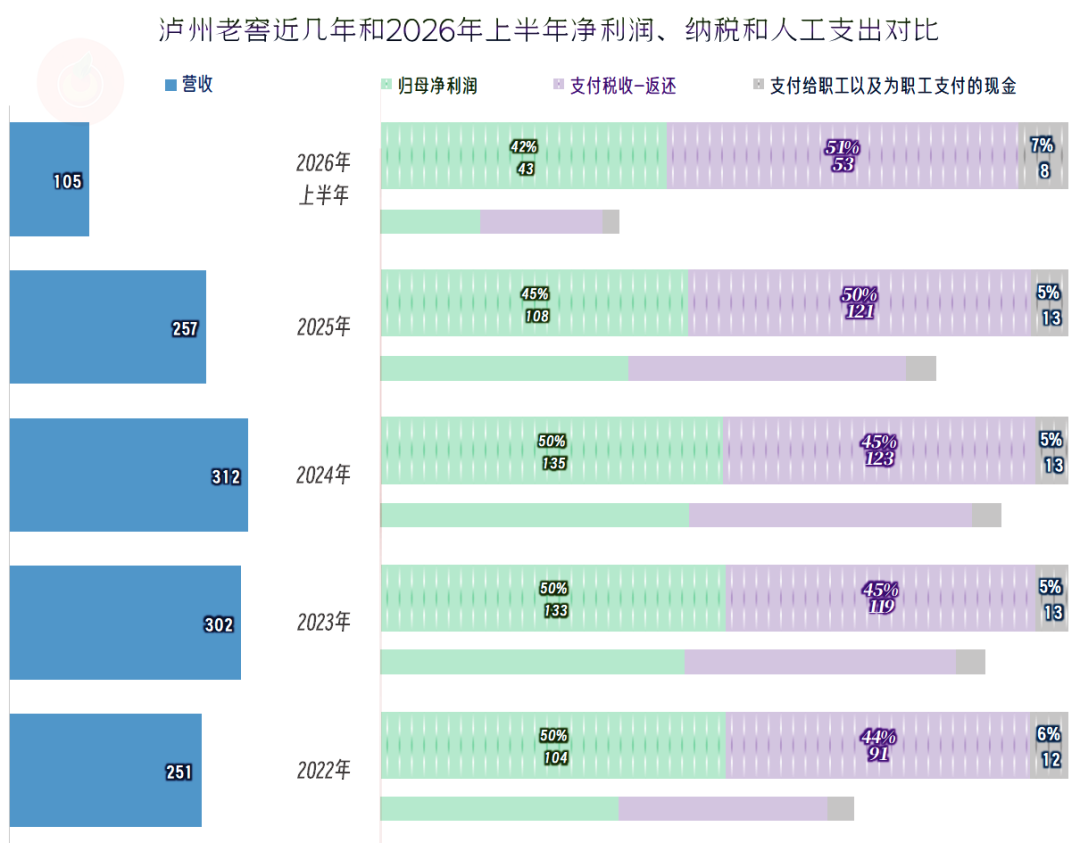
回头再看一下整个分配的关系,2022-2024年,净利润占分配的一半,税金占一小半,职工薪酬类占比5%左右。
2025年和2026年上半年,税金占比增长至一半,净利润下降至占一小半,职工薪酬类支出基本不变。
在增长期,股东回报高于税收,在下行期就反转过来了。但这并不是最极端的情形,我们看过的金种子酒,已经在亏本支付税收和员工薪酬了。
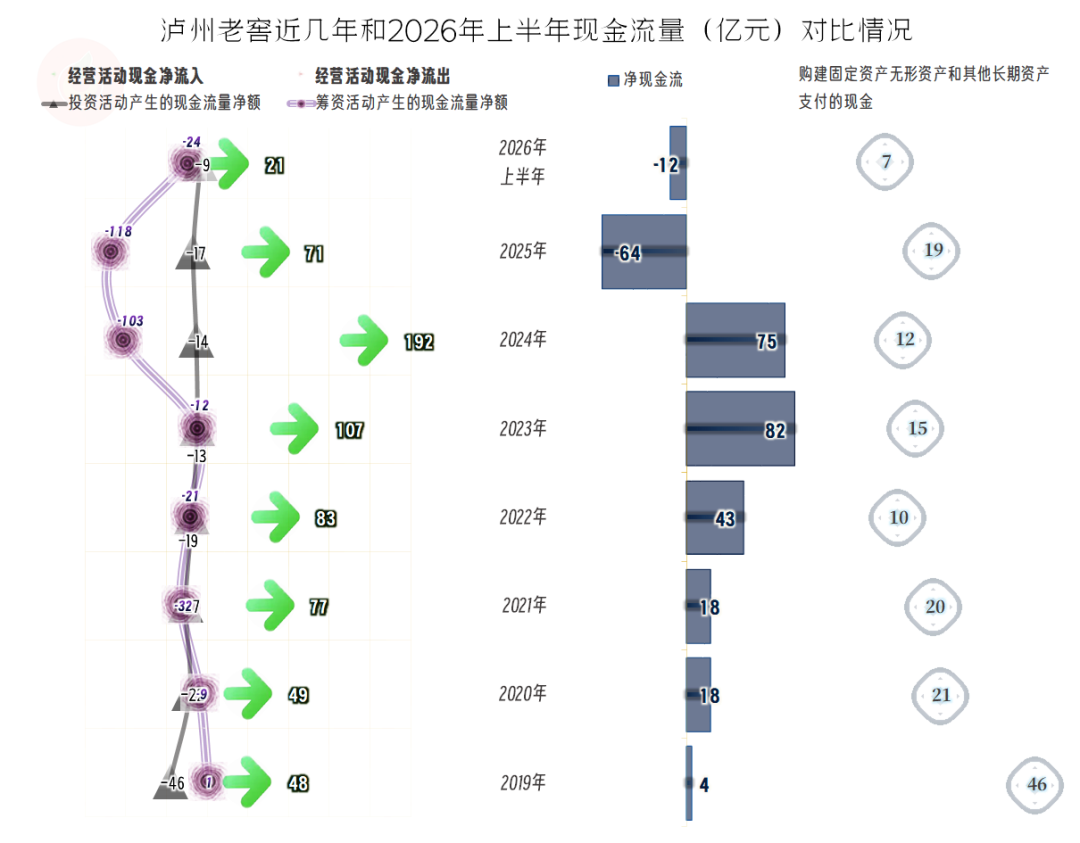
经营活动净现金流在2024年达到峰值后开始下降。从2020年以来的固定资产类投资规模不算太大,在10-20亿元之间波动。
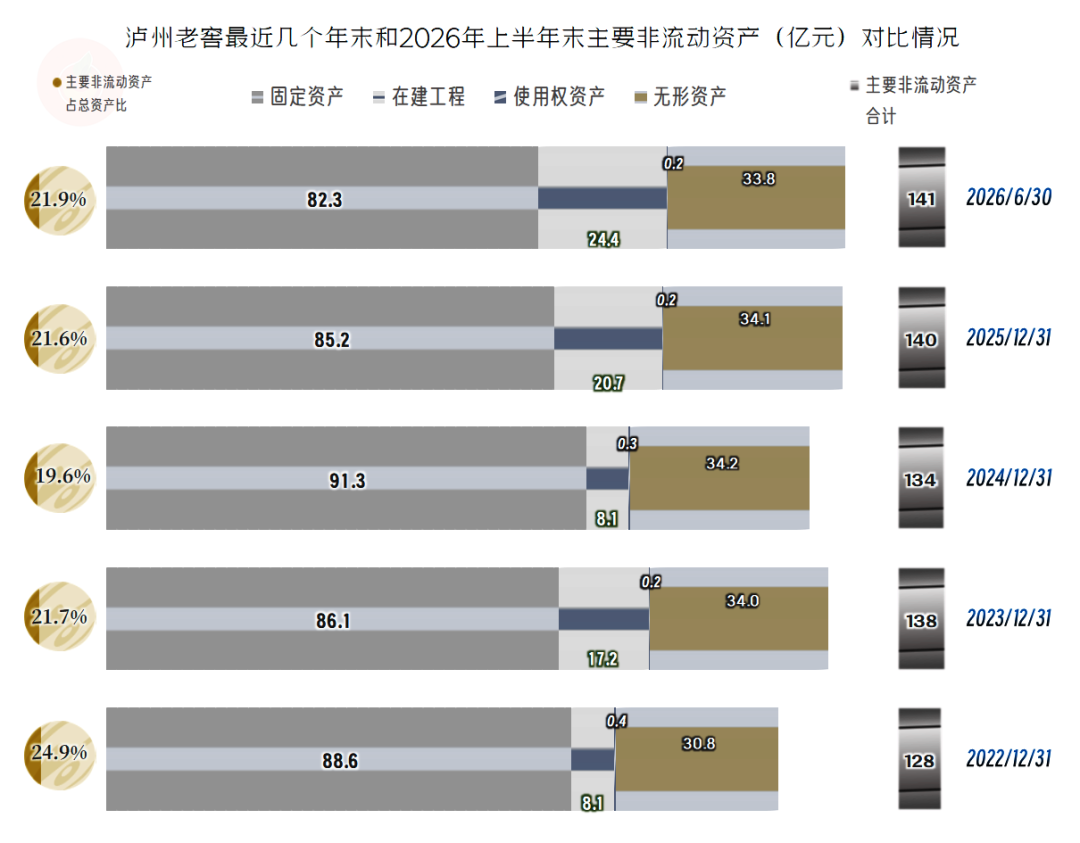
“主要经营性长期资产”从2023年末以来,在140亿元左右徘徊,已经没有持续增长的迹象了。固定资产在2024年末之后开始下降,在建工程的规模看起来还不小。
主要的在建项目是酿酒装置技改和配套的热电之类的投资,几乎不太可能靠这些项目建成来提升未来的业绩。
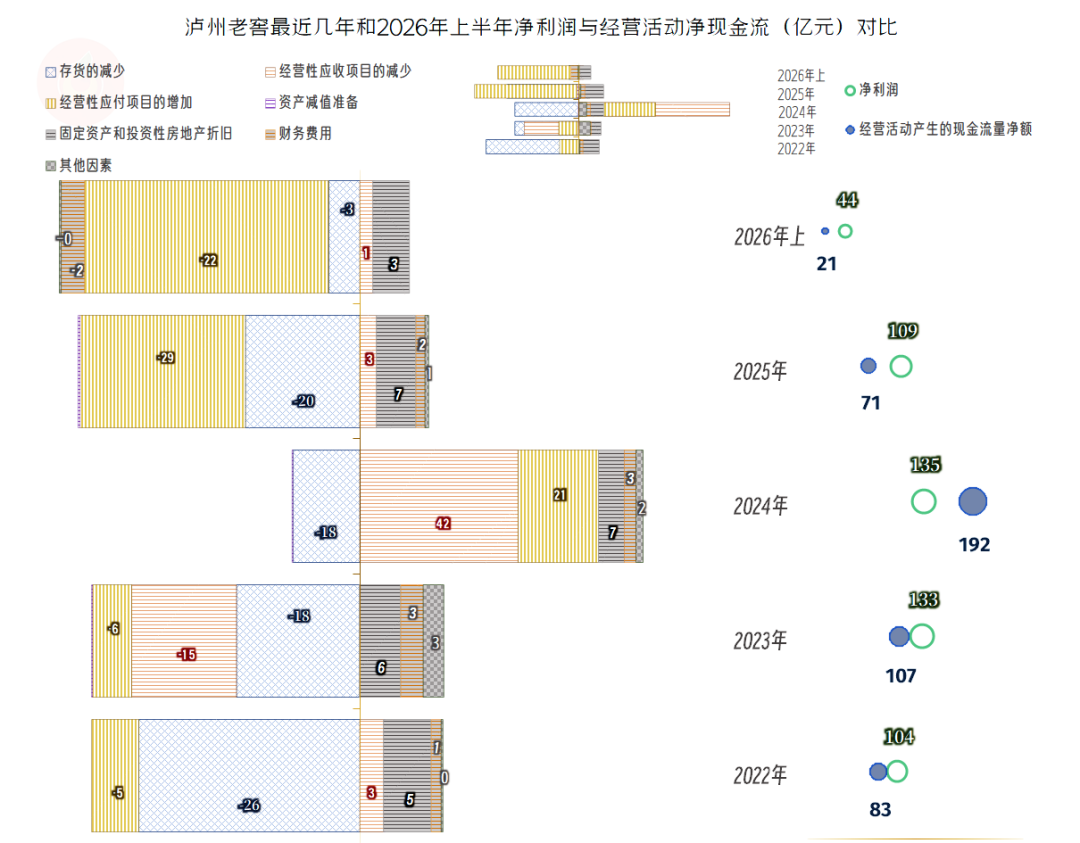
“存货”一直都是增加营运资金的占用,除2024年之外,经营性应付项目均在减少,需要企业自己补充营运资金。这几年的经营活动净现金流就比当年的净利润要差一些。
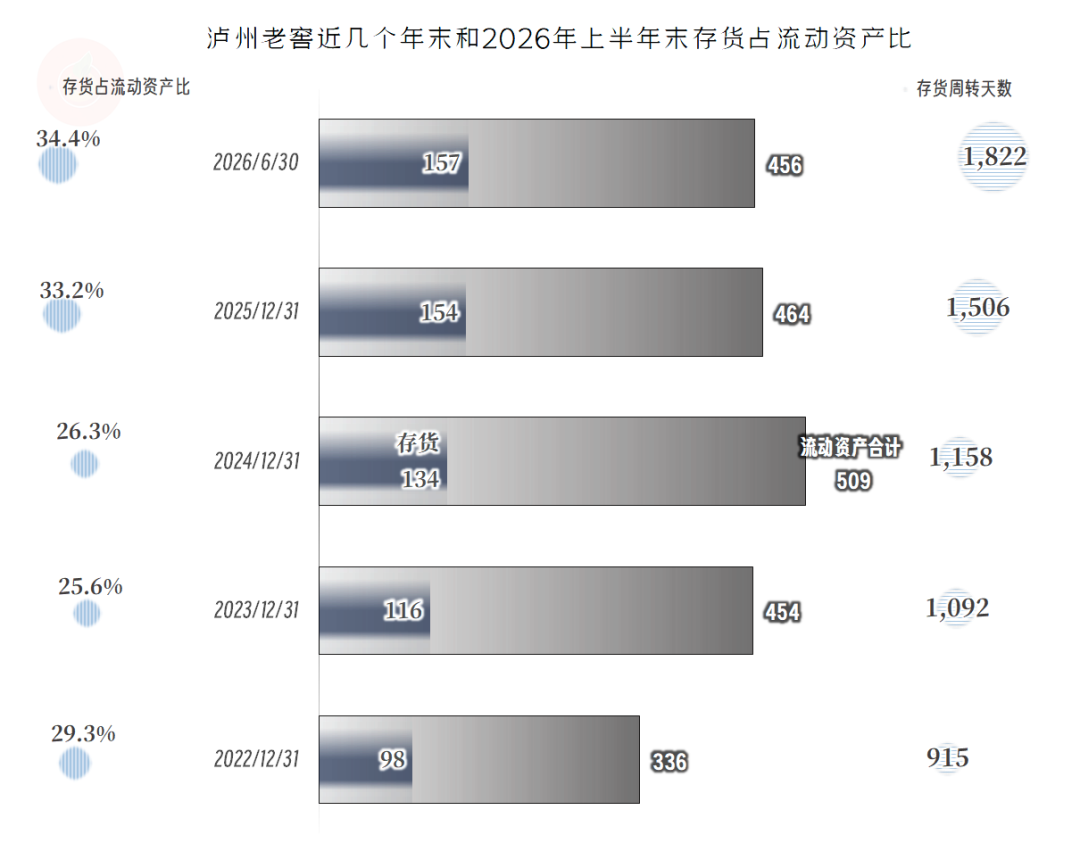
“存货”的规模在持续增长,营收下跌的这一年半也是如此。这就导致了存货周转天数的持续拉长,2026年上半年已经比2022年高出近一倍,这当然会导致资金的大量占用。
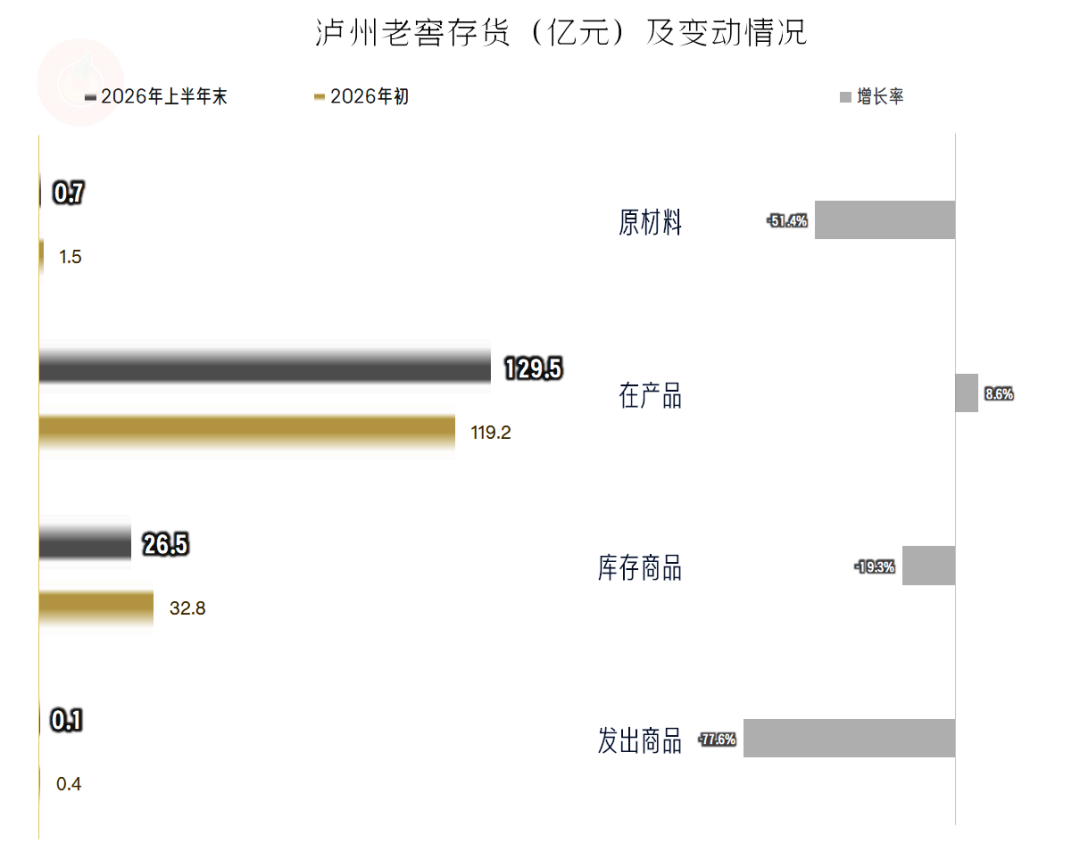
和金种子酒一样,泸州老窖的库存商品和原材料都较年初有所下降,增长的主要是“在产品”,不就是越来越值钱的“年份酒”吗?
以前这样转化的模式,企业的价值会提升,于是酒企们都有一套“处置”库存的成熟模式。但是,不管年份和价格如何提升,最终都需要在市场上销售才能变现,而以前不存在问题的变现方式,现在却不见得有效。
作为顶级白酒品牌,泸州老窖可能短期内变现的问题不大,但其他同行,可能就不好说了。
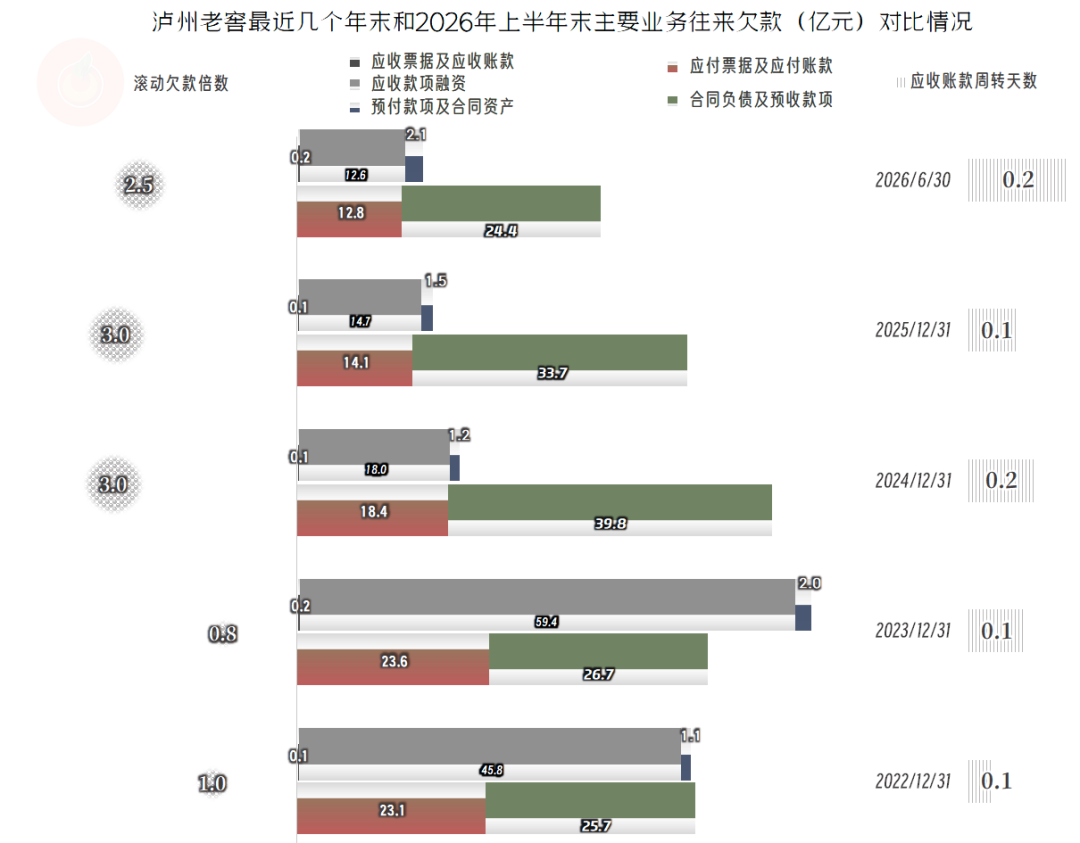
2024年,泸州老窖大量清理了应收账款融资,当年的经营活动现金流表现创下了峰值。但这类操作,只能用一次。最近一年半,应收账款方面基本平稳,应付账款和预收款项方面却只能持续“还账”。
营收下跌后,采购量也要下降,供应商们当然就无法再垫入以前那么多的资金了。麻烦的是预收性质的“合同负债”还在持续下降,虽然不见得就意味着未来的营收一定会下跌,但这种信号确实令人惴惴不安。
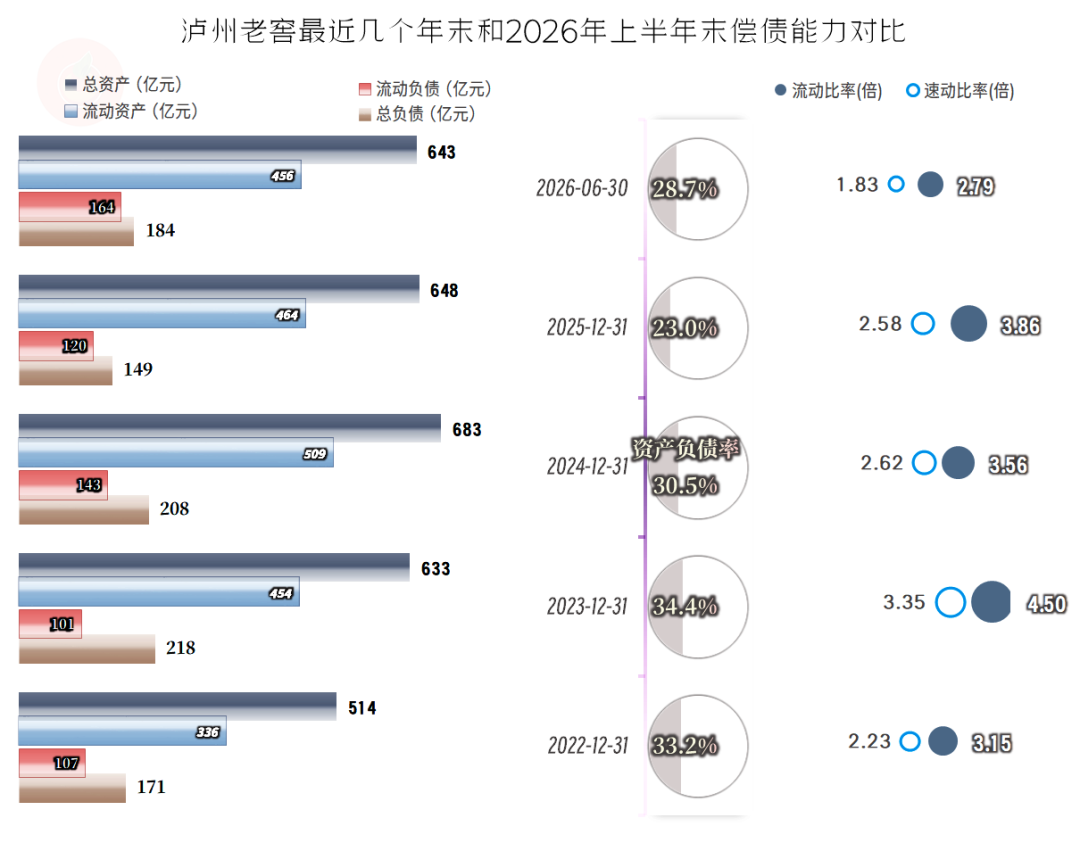
泸州老窖的总资产在2024年末达到峰值后,最近的期末都出现了“缩表”的趋势。导致缩表的原因主要是业务上相互欠款的下降,这是营收下跌的必然结果。
由于持续多年大额盈利,泸州老窖的长短期偿债能力都提前布置为极强的水平。现在也仅仅是盈利下滑,偿债方面很难出现什么问题。
泸州老窖是国内顶部的几家白酒企业之一,从2025年以来虽然业绩下滑,但依然是相当赚钱的。麻烦的地方在于,增长和下跌阶段的企业估值模型截然不同,这不可避免地会导致投资者的收益下降、风险变大。
数据来源:本文数据均来自上市公司公开披露信息。