一、昨天今天:似曾相识的两份财报
前几天泸州老窖披露半年报:营收104.72亿,同比下降36.35%;归母净利润43.39亿,同比下降43.37%。拆分到单季更吓人——二季度营收24.47亿,暴跌65.54%,归母净利润仅6.31亿,降幅近八成《老窖暴雷?并没有!》。经营性现金流净额20.82亿元,同比下降65.68%,其中二季度单季现金流为-24.61亿元,由正转负。
营收下滑、净利暴跌、现金流变负,这都不是好兆头。而把时间拨回十二年前,2014年的泸州老窖交出的是同样惨烈的半年报:营收36.37亿,同比下降30.8%;归母净利润9.58亿,同比下降47.23%;单对比半年报,这两份半年报的业绩表现很相似,而且都是在前两年为阶段顶点时,然后又在前一年经历调整之后,换言之,对于2014年那是在2012顶点、2013下降后,对于现在则是2024年是顶点、2025年则出现了下降后《泸州老窖:分红托底,继续观察》《泸州老窖财报暗藏玄机》。
两份财报的病因,也惊人地相似:都是孤注一掷的的挺价……
二、2014:一场本可避免的坠落
泸州老窖在2014年报里罕见地自我剖析:”对本轮调整的严峻性估计不足,在部分应对措施上出现失误。“
在主要原因分析上,管理层承认“挺价”过头:
看到这里我会觉得很坦诚,但我们看2014半年报是怎么写的呢?
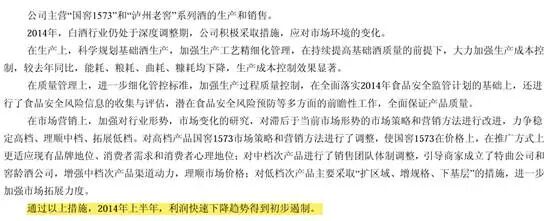
不仅自夸,而且没有对下个季度给出提醒:
后面我们知道第三季度又大幅暴跌、第四季度更是出现了亏损。不仅如此,在当年底及次年初公司还出现了存款“消失”的纠纷:直接计提2亿坏账。当年的刘淼和林锋都是副总经理,而他们都是老窖的老将,刘淼1991年、林锋1993年分别进入老窖式作。
当年白酒行业调整的外因是2012年底限制三公消费叠加塑化剂风波,高端酒的市场需求从2012年约6万吨左右萎缩至2014年的3万吨左右;飞天茅台一批价从近2000元跌至800多……
具体到泸州老窖,它的内因才是致命的,而且是四重失误叠加:
首先是逆势挺价。2013年行业已下行,公司却反其道而行,当年9月将国窖1573柒泉公司出厂价提至999元,远高于竞品。结果是”有市无价“——价格没守住,销量先崩了。高端产品销量从2012年近4000吨跌至2014年的800余吨(注:1573量更少)。2014年7月才被迫降价至560元,9月干脆停止发货。
其次是柒泉模式反噬。2009年起推行的柒泉模式,由经销商按区域持股组建销售公司,终端实际”外包“给经销商。上行期它用极少的费用撬动高速增长,下行期却成了失控源头——经销商为回笼资金低价甩货,价格体系迅速紊乱,形成渠道”堰塞湖“。
再次是品牌泛滥。巅峰期产品条码多达八千余个,贴牌开发酒遍地,严重稀释了“泸州老窖”四个字的含金量。
最后是内控黑洞。2014年10月至2015年1月,公司先后曝出农行长沙支行1.5亿元、工行南阳等处3.5亿元存款“失踪”,合计5亿元,源于“存款卖酒”业务的内部失控。
值得一提的是,2014年那53.53亿元营收中,还因2015年3月以每瓶550元回购渠道倒挂的国窖1573,调减了8.08亿元收入——这笔“销售退回”最直接地说明:此前铺向渠道的货,根本没有被消费者喝掉。
三、刮骨疗毒:淼锋组合的手起刀落
2015年6月,出身营销系统的刘淼、林锋分别出任董事长、总经理,“淼锋组合”临危受命,举起了四把”手术刀“。
第一刀:认错出清。不回避价格倒挂,2015年2月直接现金回购市场上低于550元的国窖1573,同时春节前暂停供货,控量保价。宁可报表难看,也要把渠道的“水”抽干。(注:目前1573仍是倒挂)
第二刀:品牌瘦身。2015年一年梳理条码3000多个、冻结1800多个,此后持续清理,产品SKU从2015年初约8700个压缩到2018年的400个左右,删减幅度超90%。(注:09.03老窖推出荔枝醉,老窖集团的产品则更多)
第三刀:大单品战略。确立“三线、五大超级单品”——国窖1573、窖龄酒、特曲、头曲、二曲,把资源从撒胡椒面转向集中投放。(注:目前另有1952、高光等新系列)
第四刀:渠道革命。废除以区域划分的柒泉模式,改为按品牌划分的品牌专营公司(2014年1月特曲、2015年1月国窖、2016年3月窖龄),渠道层级从4-5层压缩至3层,厂家通过直营、“1+1”深度介入终端,并以“控盘分利”绑定厂商利益。(注:目前无变化)
效果体现在营收从2015年69亿元增至2020年166.5亿元、2024年311.96亿元;归母净利润从14.73亿元增至134.73亿。净资产收益率长期维持在20%-30%,这是一次教科书级的困境反转。(注:后面的注是为了对比现在和当时,尤其是后面的效果体现也要放到大时代背景中去观察,后面会继续分析)
四、2026:这一次性质有所不同
首先还是看人,当年的淼锋目前仍居其位,刘淼现在不仅是老窖董事长,还荣任老窖集团董事长。林锋不仅是总经理,还于近期升任副董事长,可以说他现在才是真正的操盘手,我和他有过一面之缘,参见《泸州老窖2025年度股东大会之吐槽篇》,实话实话,确实有一套,虽然并不让我满意,但站在投资者的角度去观察他对白酒行业的判断以及老窖自身的选择确实不错,或许是口音的问题有些误解,再加上有些做法我也不太认同吧……一晃12年过去,站在2024年的又一顶点、2025年已经有所调整之后,站在2026年此时此刻的半年报暴跌后,怎么看待这轮下滑?
我个人认为从表面看与2014年如出一辙,实则性质不同。
先看代价:2026年上半年,占营收87.86%的中高档酒收入92.00亿元,同比下降38.86%;销量1.39万吨,下滑42.53%;产量更被砍掉77.40%,仅4801吨。但吨价同比提升6.39%至66.37万元/吨,中高档酒毛利率仍高达90.74%,与去年同期基本持平。国窖1573批价较高且基本稳定。
价格守住了,量崩了。这是公司主动选择的结果——总经理林锋在6月股东大会上明确回应投资者:本轮调整属于成熟酒精饮品行业的长期结构性转型,策略“并非聚焦挺价与否,而是一种战略选择,要三五年后才能验证”《泸州老窖2025年度股东大会之录音篇》。
代价同步显现:经销商净减少162家至1533家,合同负债24.37亿元、较年初下降27.62%;中高档酒库存32713吨,同比反而上升8.6%;企业自身成品酒库存4.52万吨,同比增长14.21%。
五、泸州老窖:能不能再一次走出来
我觉得取决于下面四个方面:
首先,行业还是周期性波动吗?答案恐怕是否定的。《2026中国白酒市场中期研究报告》将现状定义为“量价利三杀”,白酒的社交货币属性正在退潮、回归饮品本源;更长远的隐忧是很多人忧虑的代际更替。这意味着“熬过周期就能反弹”的旧假设不再成立。
其次,大单品依赖症始终未解。国窖1573贡献营收约70%左右,中高档酒合计占比近88%。过去十年公司并未培育出可替代的第二增长曲线,所谓“第二曲线”多是在1573体系内做低度化延伸(注:38度)。行业上行时这是效率,下行时就是风险敞口。
再次,渠道结构仍偏传统。上半年传统渠道收入94.94亿元、下滑38.61%,新兴渠道9.17亿元、仅微降1.64%;大商模式贡献主要营收,前五大客户占比偏高。而行业的方向已从B端压货转向C端开瓶。
最后,挺价的两难。保价即失量。竞品通过大量投入换取动销《白酒行业深度调整,哪家逆势加大投入?》,老窖貌似守住了价盘,却也在失去份额。
六、新旧代替:要依靠更年轻的”新兵“
2014年那次翻身,靠的是“认错、出清、重构”——修复一个被自己弄坏的系统,路径清晰,见效也快。而这一次,它面对的不是系统故障,而是赛道本身在变窄。所以真正的答案,已不在于能否“重回前三”的规模叙事,而在于两件更难的事:把国窖1573从“价盘信仰”兑现为真实开瓶,以及在1573之外,真正造出第二个能扛周期的产品带。
前者是修复,后者是重生。十年前它是优等生,当年的淼锋很能干,这一次,它需要重新学,或许要依靠更年轻的”新兵“……
风险提示:文章内容和观点仅供参考,仅将调研所见所闻与行业思考进行分享,方便有兴趣的朋友了解行业与公司,不构成投资建议。投资有风险,决策需谨慎。