8月25日,泸州老窖2026半年报正式出炉,一组刺眼的数据迅速引爆白酒圈。上半年营收104.72亿元,同比下滑36.35%;归母净利润43.39亿元,同比下滑43.37%。
更让人意外的是季度分化:一季度还稳稳拿下37.08亿净利润,二季度单季净利润直接跌到6.31亿,环比暴跌超82% 。
市场舆论瞬间炸开,泸州老窖也卖不动了?
销量大幅收缩,但价格守住了
翻开财报,最大压力集中在中高档酒板块,也就是国窖1573、特曲等核心大单品,贡献公司87.85%的营收大盘。
其中,中高档酒营收92亿元,同比下降38.86%;中高档酒销量1.39万吨,同比大幅下滑42.53%;中高档酒产量4801吨,同比暴跌77.40%,近乎大幅减产控产。
产量砍去七成,销量下滑超四成,但有一个指标是向上的:中高档酒吨价同比提6.4%,国窖1573市场批价在行业混战中没有出现大幅跳水,价格体系得到维护。
简单说就是,为了守住千元价格带底线,老窖选择控货、控产,宁愿牺牲销量,也不开启大规模降价甩货。为了稳住市场价格,守住泸州老窖高端形象,泸州老窖正在进行严格的减产控货中。
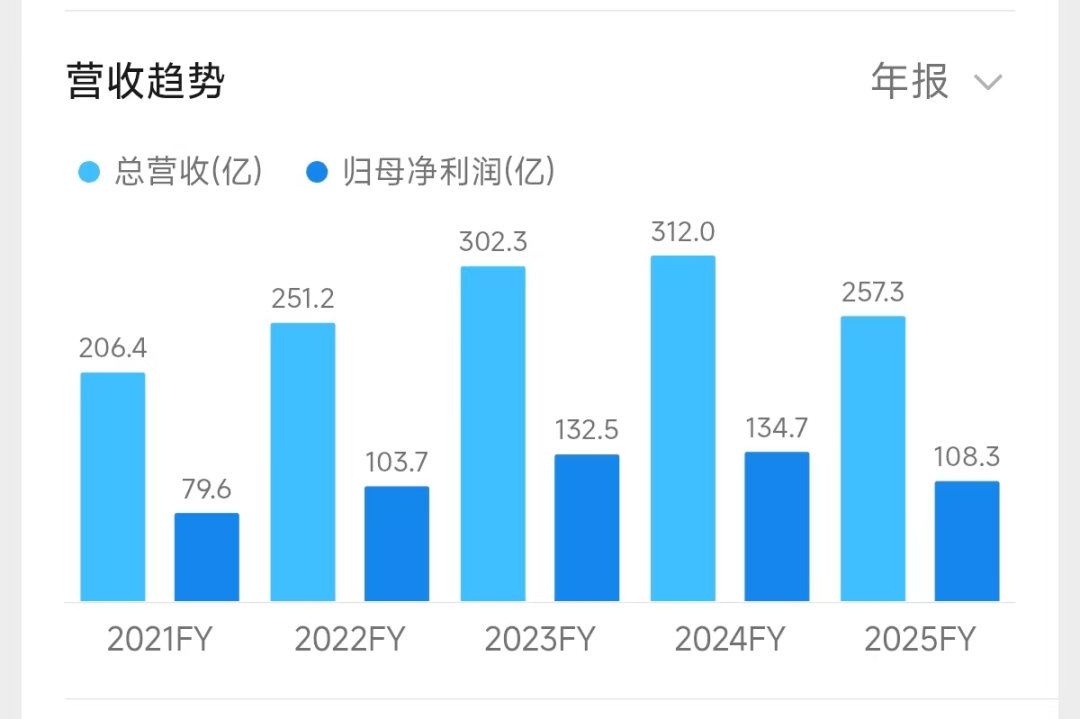
泸州老窖近五年半年报数据
当下泸州老窖正处于去库存镇痛期,中高档酒库存仍有小幅增长,这主要是因为酒厂主动减少出厂供给,但是渠道终端动销偏弱,经销商手里原有库存消化速度不及预期,即便工厂少生产,渠道存量依旧没有清完。
而低端酒板块韧性相对更强,其他酒类营收12.11亿元,同比仅下滑10.27%,下滑幅度远小于高端产品,反映出大众价位白酒需求稳定性更高,动销更高。
到底是“卖不动”,还是主动断臂?
市场“卖不动”的感受,一半来自真实行业环境,一半来自企业主动调整。
当前白酒行业中高端白酒正进入存量博弈时代,消费下沉让中高端白酒消费增长动能不足,渠道库存压力增大,产品动销下降,存量竞争加剧。
2026年整体消费复苏节奏偏弱,千元价位商务宴请缩减,消费者预算下移,高端白酒整体需求收缩,这是全行业共同面对的难题,并非泸州老窖一家遭遇的问题。
在面临行业深度调整期的大环境下,泸州老窖拒绝降价,选择用控量换价。在行业不少竞品选择打折、促销、甩库存的时候,泸州老窖管理层明确表态:本轮不是短期周期波动,不能沿用过去降价冲量的老办法。
如果选择降价放量,短期财报会很好看,但会直接击穿国窖1573的千元品牌根基,后续想要修复价格几乎难于登天。于是老窖选择另一条路:控量挺价,宁可牺牲短期营收利润,保住产品价格底盘。
代价非常直观:发货收缩之后,报表直接很难看。境内经销商上半年共1533家,较年初净减少162家,经销商打款意愿下降,合同负债同比明显下滑,部分渠道选择离场,渠道正在一轮大洗牌。
如果说泸州老窖业绩下滑是主动降速的结果,为什么二季度相比一季度落差如此巨大?其实这与白酒销售模式有关,特殊季度因素叠加让泸州老窖二季度业绩惨淡。
一季度尚有春节动销红利,节日提前打款、备货支撑业绩;春节过后,白酒传统淡季叠加控量政策落地,二季度业绩压力集中暴露出来,放大了报表的视觉冲击。
危机之下,泸州老窖手里还握着什么底牌?
当前白酒仍处于下行周期内,纵观近年来白酒年报,业绩下滑已非行业个例,即便是行业龙头茅台,在今年上半年也迎来近十二年来净利润首次下滑,这场寒冷的风已席卷全行业。
危机之下,泸州老窖并非没有应战困境之力。作为老牌高端白酒的代表,泸州老窖依旧有着很强的韧性。
首先是盈利能力依旧强悍,泸州老窖中高档酒毛利率90.74%,依旧维持头部白酒极高盈利水平,产品本身赚钱能力没有受损。另外其现金储备充足,账面货币资金高达261.3亿元,手握充沛现金,拥有穿越周期的底气,扛得住行业调整阵痛。
在高端白酒普遍价格倒挂的情况下,泸州老窖高端产品并未出现严重的价格体系崩盘。国窖1573批价保持相对稳定,没有出现深度倒挂,品牌价值没有被价格战摧毁,这是最核心的无形资产。
随着大众消费崛起,低度国窖、特曲60版等腰部产品也逐步展现展现韧性,海外业务收入同比增长10.16%,开辟新的增量空间。
当然风险同样客观存在:经营现金流大幅下滑,渠道库存消化进度不及预期,经销商流失,千元价格带需求疲软,这些都是摆在面前实实在在的考验。
白酒已经告别“量价齐涨”时代
泸州老窖这份半年报,已经不单单是一家企业的成绩单,更是整个白酒行业的缩影。
过去白酒行业的逻辑很简单:扩产、压货、涨价,渠道跟着一起赚钱。现在逻辑彻底反转:消费见顶,存量竞争,库存高企,是降价换销量,还是控量保品牌,成为所有头部酒企必须做的选择题。
降价,短期数据好看,但透支品牌未来;控量挺价,守住品牌价值,但要忍受财报的阵痛,承受渠道动荡。
泸州老窖,选了后者。
终端动销疲软是客观现实,但业绩暴跌不完全等于产品完全滞销,更多是企业为了守护国窖1573品牌,主动收缩供给,付出的短期代价。
控量挺价这条路,走得非常煎熬。短期财报很难看,还要面对经销商流失、库存消化缓慢的重重考验。这条路能不能走通,最终要看:渠道库存能否逐步出清,终端真实消费能不能回暖。
当下,白酒行业高速扩张时代已经结束,接下来比拼的不再是谁卖的更多,而是谁能扛住周期,守住价格、守住品牌、守住渠道健康。
白酒没有永远增长的神话。当潮水退去,真正考验企业的,恰恰不是顺境怎么扩张,而是逆境怎么取舍。