8月28日晚间,云南白药(000538)发布2026年半年报:营收218.84亿元,归母净利润37.01亿元。表面"温吞"的数字背后,藏着一组被报表"藏"起来的真相——真实经营增速8.33%,还有一份占净利五成的特别分红大礼包。
01报表只涨1.88%,真实经营却涨了8.33%
先看三组数字:营收218.84亿元(+2.95%)、归母净利润37.01亿元(+1.88%)、扣非归母净利润35.18亿元(+1.66%)。不到3%的收入增速、不到2%的利润增速,放在哪个行业都谈不上惊艳。
但公司在中报里自己点破了一个细节——本期投资收益受到参股公司一次性特殊损益的波动影响。剔掉这块扰动后:
上半年归母净利润同比增长 8.33%;其中二季度单季归母净利润同比增长 13.18%。——云南白药《2026年半年度报告》
翻译一下:报表上的1.88%,是被一笔"账面上的意外"拖累后的结果,真实的经营增速在8%以上。这也是为什么公司有底气在年中就掏出真金白银分红——上半年经营活动现金流净额41.06亿元(+3.66%),比同期归母净利润还高。赚到手的都是真钱,不是躺在账上的数字游戏。
02近五年全景:增长中枢下移后的"稳态"
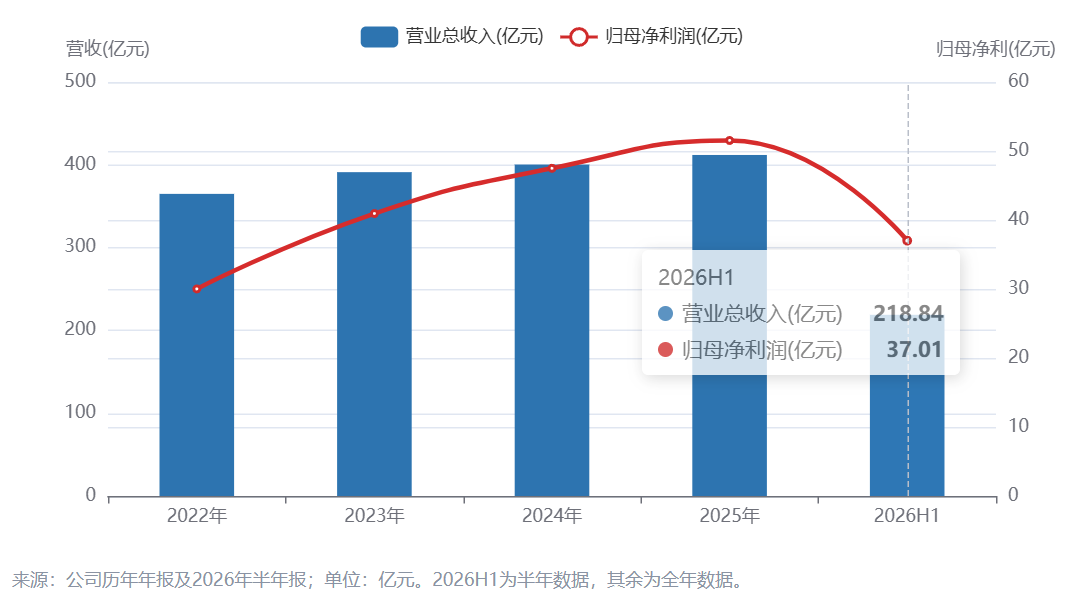
营收从2022年的364.88亿元增至2025年的411.87亿元,归母净利润从30.01亿元增至51.53亿元。2%-3%的收入增速,是中药行业从"规模扩张转向高质量发展"调整期的行业性现状——云南白药并不孤单,但它是同业中少有的营收净利双增的那一个。
03工业占比四成,连续三年爬坡:结构在变好
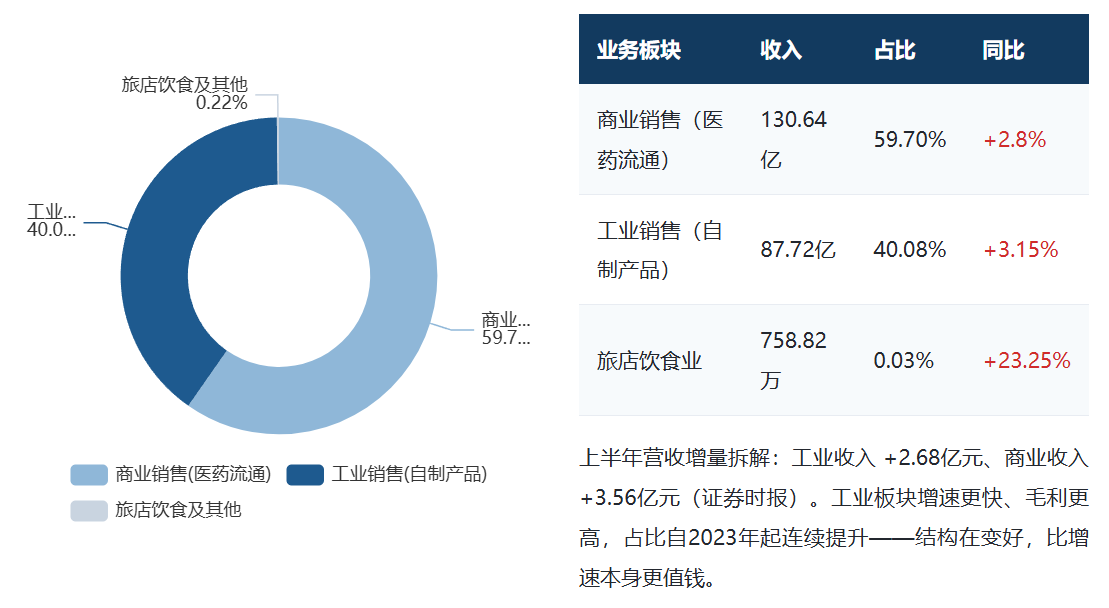
药品事业群:气雾剂、白药膏等核心大单品稳定贡献;气血康口服液、蒲地蓝消炎片、藿香正气水等第二梯队品种增速较快
健康品事业群:牙膏销量继续位居行业首位,抗敏、美白等功能细分品类上半年销售额已超去年全年;养元青防脱洗护较快增长,健康品线上销售额同比+21%
中药资源事业群:数智云药平台交易额与注册农户规模持续扩大,"链主"角色承接云南"3815"战略
04一边省钱,一边砸钱:费用降了,研发涨了27%
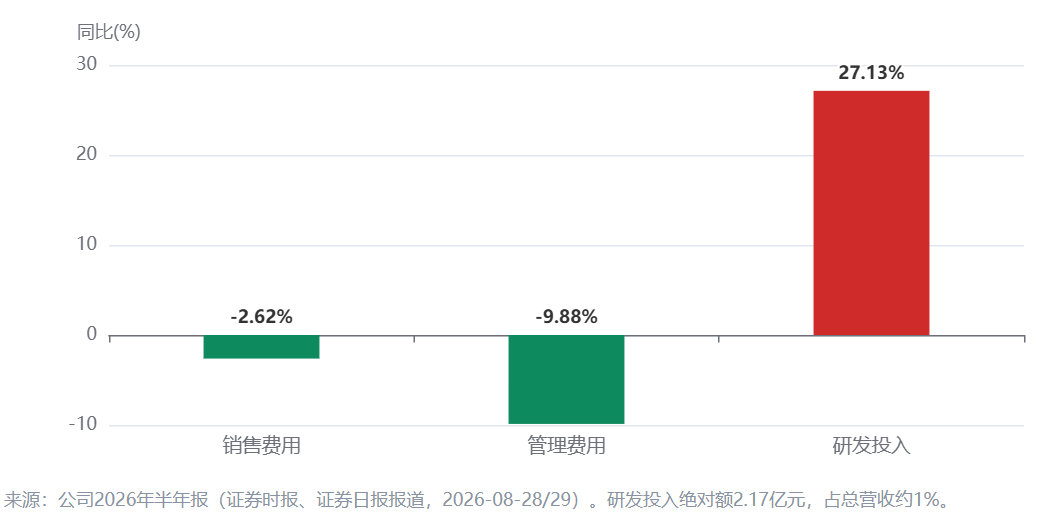
销售费用同比-2.62%、管理费用同比-9.88%,研发投入+27.13%。该省的一分不浪费,该花的毫不手软——典型的"瘦身长肌肉"。研发管线呈"短中长期"分层布局,创新中药与核药双线并进。中药行业调整期,别人在收缩,云南白药在悄悄换挡。
05家底有多厚?账上躺着95.7亿现金
总资产
551.45亿元
资产负债率仅25.56%,同业偏低
货币资金
95.70亿元
较上年末+5.07%
经营现金流净额
41.06亿元
超过同期归母净利润,现金含量高
母公司可分配利润
26.99亿元
为特别分红提供真金白银支撑
负债率四分之一,现金近一百亿,分红率过一半——这就是"现金奶牛"的画风。
0618.52亿特别分红:为什么是"特别"?
拟以二季度末总股本17.84亿股为基数,向全体股东每10股派发现金红利 10.38元(含税),分红总金额约 18.52亿元,占2026年上半年归母净利润的 50.04%。该方案尚需提交2026年第一次临时股东会审议。
为什么叫"特别"?因为在正常分红之外,这是额外加码的一次中期红包。公司明说:此举是落实"新国九条"及《上市公司监管指引第10号——市值管理》精神,通过增加分红频次、优化分红节奏,提升投资者获得感。
官方版解读就一句话:我挣得动、分得起,而且愿意多分。截至二季度末母公司可分配利润26.99亿元,这个红包有真金白银打底。
07横向比比:同行的日子,没那么好过
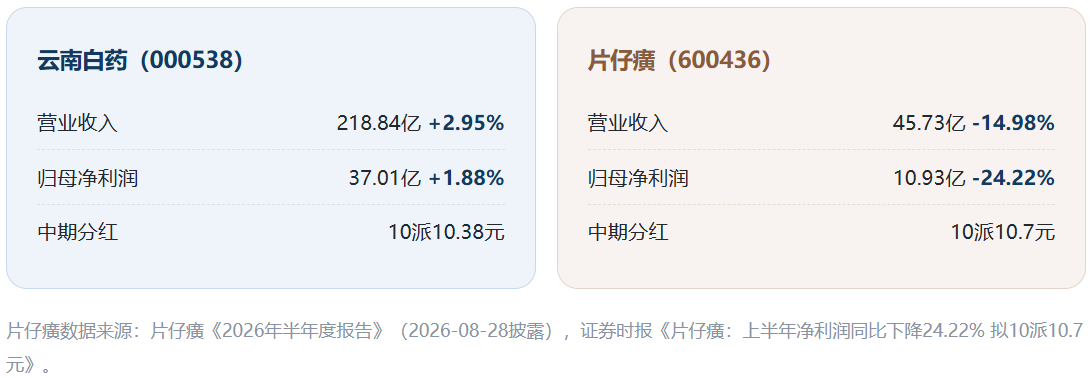
同为中药龙头,一个双增、一个双降。当然,片仔癀也在筑底——二季度利润降幅连续收窄,经营现金流同比增长3.3倍至16.25亿元(证券时报),只是修复需要时间。
08估值与分歧:市场在等什么?
以8月28日收盘价测算,云南白药市盈率(TTM)约17倍,市净率约2.2倍,股息率(TTM)约5%。17倍市盈率+5%股息率,在A股医药板块属于典型的"价值股定价"——稳定、低估值、高股息,这个定位公允,但也没给多少想象力。
真正有想象力的地方在于:工业收入占比能否继续爬升?养元青、气血康这些第二梯队能否长成十亿级大单品?核药、创新中药管线能否兑现成第二增长曲线?这些若突破,市场愿意重新定价;若只是"稳",它就是一只拿高息的红利股。
最后提醒:把这份中报读成"重回高增长"同样是错的——收入端2.95%的增速说明大单品天花板效应仍在,第二曲线体量尚小,兑现至少要以年为单位观察。
这份中报的信息量,可以浓缩成一句话:报表是低速的,经营是中速的,股东回报是高强度的。
云南白药用18.52亿元的特别分红,回答了市场最关心的问题——现金是真的,家底是厚的,管理层是愿意分享的。至于新增长引擎能不能点火,三季报见分晓。
你觉得,17倍市盈率的云南白药,是被低估的"现金牛",还是增长乏力的"老白马"?评论区聊聊。