//报告摘要//
公司业绩短期下滑。2026年H1,公司实现营业收入50.00亿元(同比-20.28%),归母净利润9.32亿元(同比-27.23%),扣非归母净利润8.90亿元(同比-29.26%),经营性现金流净额17.63亿元(同比+4.50%);其中,Q2单季度营业收入21.29亿元(同比-31.14%),归母净利润3.55亿元(同比-44.86%),扣非归母净利润3.12亿元(同比-51.30%)。受部分产品降价的影响,公司业绩短期承压。
成熟品种短期承压,新品放量可期。报告期内,公司消化道产品实现销售收入9.54亿元(同比-29.39%),促性激素产品实现销售收入12.06亿元(同比-21.13%),精神类产品实现销售收入1.53亿元(同比-51.62%),抗感染及其他产品实现销售收入1.28亿元(同比+77.41%),原料药及中间体产品实现销售收入16.11亿元(同比-3.04%),中药制剂实现销售收入5.21亿元(同比-34.83%),诊断试剂及设备实现销售收入2.70亿元(同比-27.78%),生物制品实现销售收入0.94亿元(同比-0.47%)。报告期内,公司重点品种艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林、马来酸氟伏沙明片等分别受到医保降价、集采降价的影响,销售收入出现不同程度的下滑;受流感高基数的影响,抗病毒颗粒及诊断板块呼吸道相关产品收入同比下滑;同期,公司多个重磅品种陆续上市或新进医保,注射用醋酸曲普瑞林微球(子宫内膜异位症)今年首年执行国家医保;重组人促卵泡激素已于6月获批上市、注射用醋酸亮丙瑞林微球(3M)有望于年内获批上市;注射用阿立哌唑微球(1个月)也于今年首次执行国家医保,目前正在积极推进医院准入,随着多个新品种的上市放量,公司业绩有望逐渐企稳向好。
盈利能力下降,研发加速推进。报告期内,公司销售毛利率61.28%(同比-4.74pct),销售净利率22.42%(同比-2.31pct);销售费用率22.96%(-4.73pct),管理费用率5.37%(+0.60pct),研发费用率7.16%(+0.27pct),财务费用率0.25%(+2.88pct)。报告期内,公司优化调整营销体系,销售费用支出下降;受汇兑损失增加等,财务费用增加。公司持续加大研发投入,制剂在研项目共38项,其中处于上市申报阶段12项,III期临床阶段4项,II期临床阶段4项;JP-1366片反流性食管炎适应症已处于上市审评阶段;莱康奇塔单抗中重度银屑病适应症已纳入优先审评审批,强直性脊柱炎适应症也已获受理;司美格鲁肽注射液2型糖尿病适应症处于上市审评阶段,减重适应症上市申请已获受理。
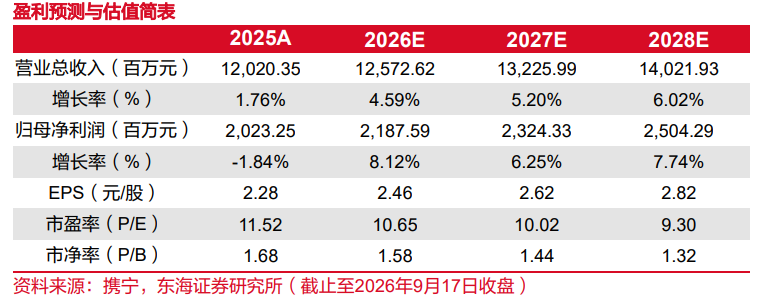
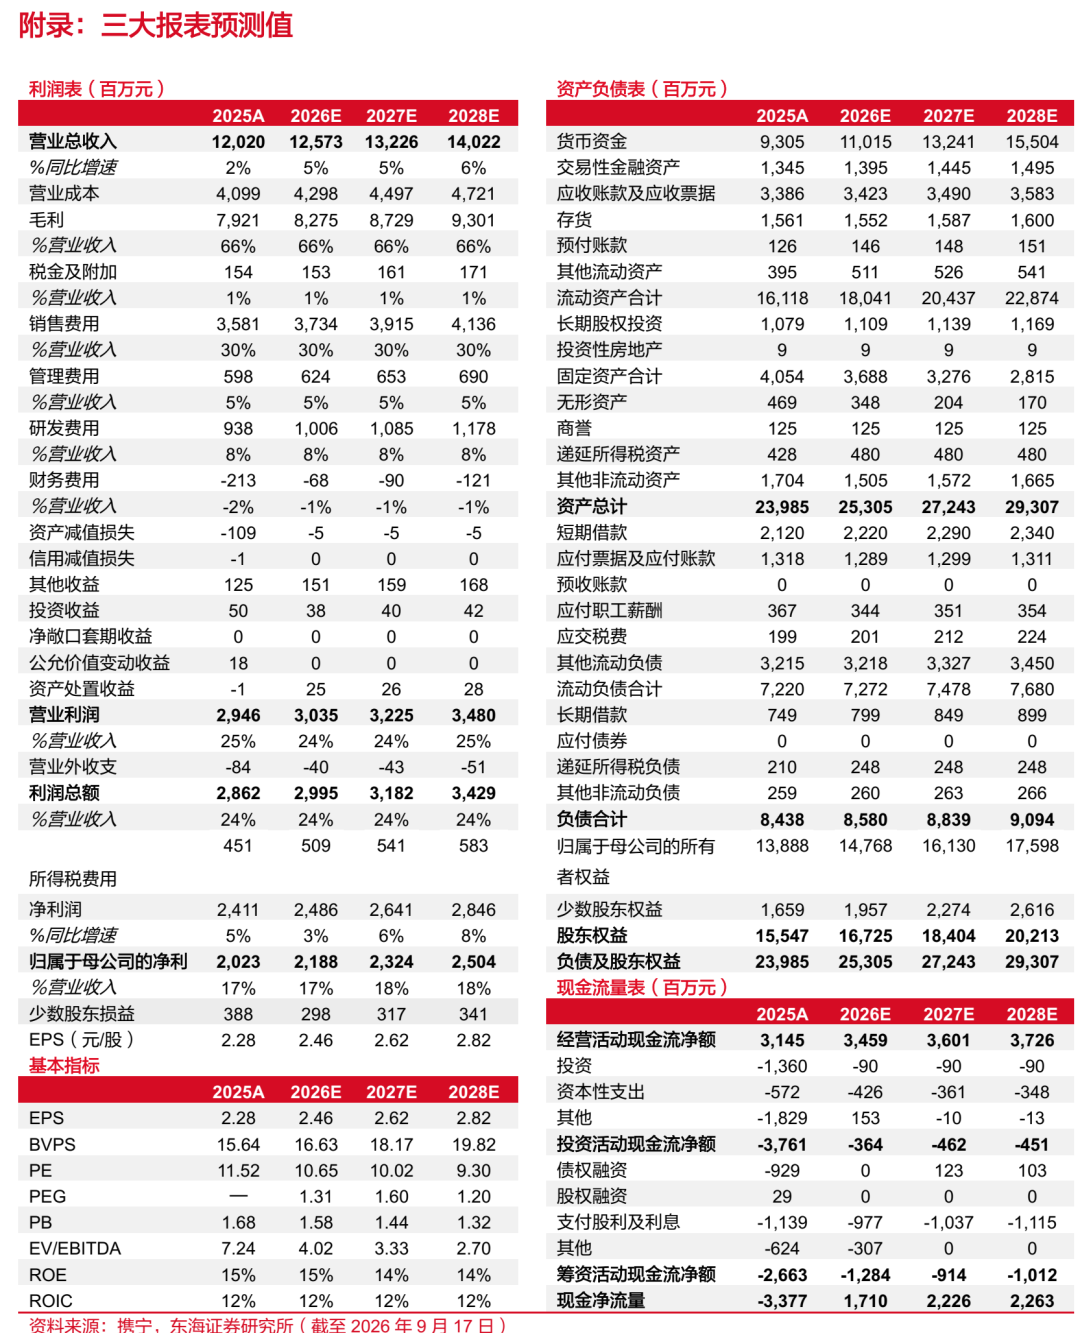
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为21.88/23.24/25.04亿元,对应EPS分别为2.46/2.62/2.82元,对应PE分别为10.65/10.02/ 9.30倍。公司成熟品种有望逐渐企稳,新产品放量可期,维持“买入”评级。
风险提示:产品降价超预期风险;新产品推广不及预期风险;研发进展不及预期风险等。
//报告信息//
证券研究报告:《丽珠集团(000513):业绩短期承压,新品放量可期——公司简评报告》
对外发布时间:2026年09月17日
报告发布机构:东海证券股份有限公司
//声明//
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
卖出—未来6个月内股价相对弱于沪深300指数达到或超过15%
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告中准确反映了署名分析师的个人研究观点和结论,不受任何第三方的授意或影响,其薪酬的任何组成部分无论是在过去、现在及将来,均与其在本报告中所表述的具体建议或观点无任何直接或间接的关系。
署名分析师本人及直系亲属与本报告中涉及的内容不存在任何利益关系。
三、免责声明:
本报告基于本公司研究所及研究人员认为合法合规的公开资料或实地调研的资料,但对这些信息的真实性、准确性和完整性不做任何保证。本报告仅反映研究人员个人出具本报告当时的分析和判断,并不代表东海证券股份有限公司,或任何其附属或联营公司的立场,本公司可能发表其他与本报告所载资料不一致及有不同结论的报告。本报告可能因时间等因素的变化而变化从而导致与事实不完全一致,敬请关注本公司就同一主题所出具的相关后续研究报告及评论文章。在法律允许的情况下,本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供多种金融服务。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
本报告版权归“东海证券股份有限公司”所有,未经本公司书面授权,任何人不得对本报告进行任何形式的翻版、复制、刊登、发表或者引用。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。
五、公众号声明:
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过新媒体形式制作的本公众号所推送的信息及内容仅面向东海证券客户中金融机构专业投资者。若您不属于金融机构专业投资者,请取消关注本公众号,请勿订阅、接受、使用或转载本公众号中的任何推送信息。