上半年营收2.96亿暴增473%,归母净利润却仅599万;碳酸锂业务贡献过半营收,毛利率-1.84%“越卖越亏”。摘帽的喜悦尚未散去,二季度单季已悄然转亏。
2026年6月12日,南华生物(000504)正式摘帽,股票简称由“*ST生物”恢复为“南华生物”,涨跌幅限制由5%恢复至10%。摘帽前后,股价经历了一轮凌厉上涨,7月15日、16日连续两个交易日涨停,7月16日报收9.36元,总市值一度达到30.89亿元。市场似乎用真金白银为这场“保壳战”的胜利投了赞成票。
两个月后,摘帽后的首份半年报出炉。
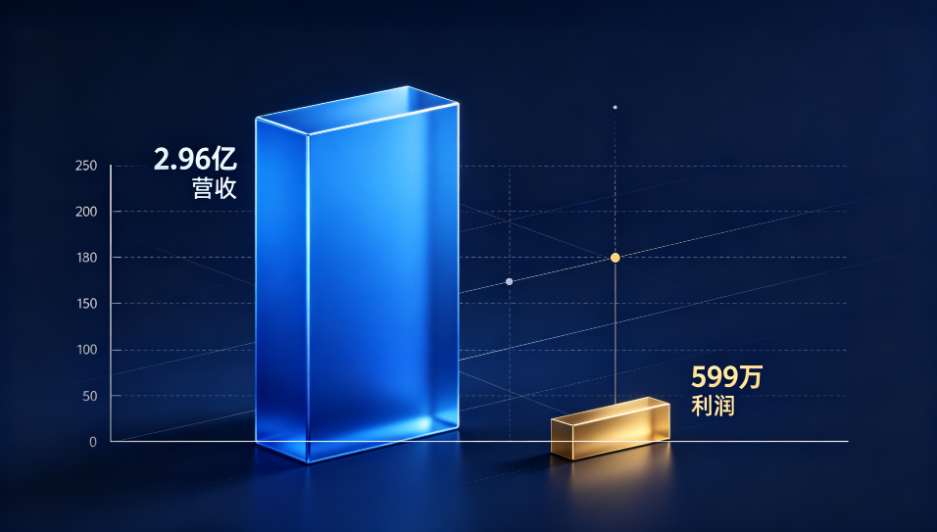
营收2.96亿元,同比增长473.56%;归母净利润599.27万元,同比增长271.99%,成功扭亏为盈。乍一看,数据相当体面。
但细拆之下,问题来了:一季度归母净利润为1110万元,上半年合计仅599万元——二季度单季,公司实际上亏损了约511万元。一季度盈利主要得益于碳酸锂价格处于年内高点(5月一度冲高),二季度价格回落直接拖累业绩。摘帽的喜悦尚未散尽,盈利的“后门”已经悄然关上。
这场“摘帽后首秀”,究竟是困境反转的起点,还是昙花一现的幻象?
01
营收暴增靠并购,利润微薄靠“挤”
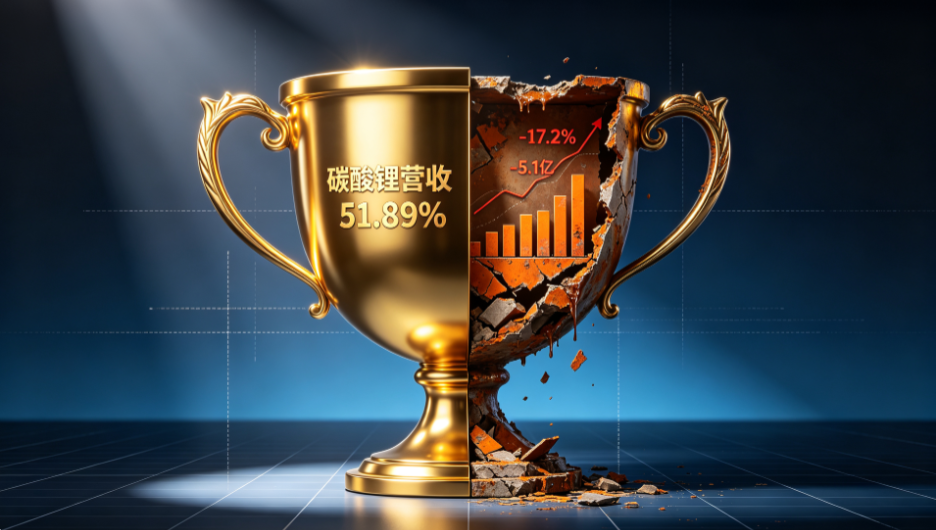
上半年营收2.96亿元,较去年同期增加2.44亿元。增量从何而来?答案藏在业务结构中:碳酸锂业务贡献1.54亿元,占总营收的51.89%;节能产业销售及服务收入9665万元。两项合计,占了营收的八成以上。
但这两项业务,都不怎么赚钱。
碳酸锂业务毛利率为-1.84%——营收1.536亿,成本1.564亿,毛利润为负282.7万元。卖得越多,亏得越多。
节能产业销售及服务同样不容乐观。虽然公司综合毛利率为10.01%,但同比下降了53.94个百分点。高毛利的生物医药业务(细胞储存及检测毛利率73.15%)被低毛利甚至负毛利的新能源业务大幅稀释,这是毛利率断崖式下跌的直接原因。
真正贡献利润的,依然是老本行——生物医药。细胞储存及检测业务毛利率73.15%,是公司唯一的“利润基石”。但这块业务的营收规模正在萎缩——上半年仅2314万元。新生儿出生率持续下滑的结构性利空,正在缓慢但持续地侵蚀这个基本盘。
二季度为何亏损?
一季度归母净利润1110万元,上半年合计仅599万元,二季度亏损约511万元。一个关键变量是碳酸锂价格。2026年上半年碳酸锂价格先涨后跌,一季度价格高位时公司还能盈利;二季度价格回落,碳酸锂业务亏损扩大,直接拖累整体业绩。这家公司本质上是在靠“天”吃饭——锂价涨,勉强盈利;锂价跌,立刻亏损。
更值得关注的是现金流。上半年经营活动现金流净额为-595.99万元。公司虽然账面盈利,但经营活动中实际流出的现金比流入的还多。净利润与现金流的持续背离,是盈利质量不佳的典型信号。
02
业务结构:“面子”与“里子”的撕裂
南华生物自称“生物医药+节能环保”双主业,但2026年上半年的收入结构,已经彻底“变天”。
碳酸锂业务:营收的“面子”,利润的“里子”。
碳酸锂业务贡献了1.54亿元营收,占比51.89%,是第一大收入来源。但毛利率-1.84%的现实,让这个“面子”显得格外尴尬。
对比同行,差距更为刺眼。2025年,盛新锂能锂产品毛利率18.35%、永兴材料21.76%、盐湖股份52.03%。公司碳酸锂业务毛利率3.62%(2025年数据,根据年报问询函回复),远低于行业算术平均的28.83%。到了2026年上半年,更是跌至-1.84%。
根本原因在于商业模式——公司没有自有矿产资源,原材料“两端在外”,本质上赚的是微薄的加工费。碳酸锂价格一旦波动,利润空间就被彻底挤压。
废钢业务同样“增收不增利”。节能产业销售及服务收入9665万元,同比增长1471.75%。但毛利率同样为负。公司在此前年报问询函回复中曾解释,废钢业务毛利率0.89%,部分客户毛利率为负系“销售废钢类型单价较低,而销售成本按加权平均成本结转”所致。但连续多个季度毛利率为负或微利,已不能用偶发因素解释。
生物医药板块,高毛利的“现金牛”正在萎缩。细胞储存及检测业务营收2314万元,毛利率73.15%。这是公司唯一的利润来源,但规模在持续缩小。新生儿出生率下滑的趋势短期内难以逆转,这块“现金牛”正在变老、变小。
南华生物正在从一个“小而美”的高科技生物公司,滑向一个“大而虚”的循环经济贸易商。营收规模上去了,但盈利质量下来了。
结语:摘帽之后,路在何方?
南华生物的2026年半年报,是一份充满矛盾的答卷。
成绩单上写着:营收暴增473%、归母净利润扭亏为盈、摘帽成功。这些都是事实,值得肯定。
但显微镜下:二季度单季亏损、碳酸锂业务“越卖越亏”、经营现金流持续为负、关联方预付款近亿元、核心生物医药业务持续萎缩。这些也是事实,不容忽视。
当前的南华生物,站在一个尴尬的十字路口。往左,是萎缩的传统细胞存储业务;往右,是“增收不增利”的碳酸锂和废钢业务。公司通过并购撑起了营收规模,却尚未证明自己能持续“造血”。
对于投资者而言,有几个关键节点需要持续跟踪:下半年碳酸锂价格走势(直接决定公司能否守住全年盈利)、金弘新材业绩承诺完成情况(2026年扣非净利润“不为负”是底线,上半年-414.68万元已亮起红灯)、二期10万吨碳酸锂项目的资金从何而来(总投资3亿元,远超公司当前盈利能力)。
摘帽只是起点,真正的考验才刚刚开始。