来源 :中观信披2026-10-25
华天酒店(000428.SZ)深度解析:亏损收窄还是深陷泥潭
上市公司解析·个股深研|华天酒店(000428.SZ)|数据基准 2026-10-23(东财F10)+ 2026-10-23 行情(腾讯)
一句话结论:旅游酒店/文旅是“服务消费复苏+假期经济常态化”的困境反转赛道——景区与酒店看客流恢复、RevPAR(每间可售房收入)与降本提效,餐饮看翻台与客单,旅行社/会展看出境游恢复与商务活动。但市场常把文旅看成“强周期、靠天吃饭、业绩不稳”的苦生意,却忽略了“下沉与周边游高景气、银发与亲子刚需、数字化提效、高经营杠杆的修复弹性”之间的分野:有品牌、有稀缺景区资源、能稳定提效的稀缺,靠单一景区、客流波动大的辛苦。本文把本组 7 只文旅消费标的逐只摊开,找的是“谁在服务消费复苏与经营杠杆修复里真正卡住了位置”。
一、先看清这份中报数字
| 指标 | 数值 |
|---|
| 上半年营收 | 2.41 亿(同比 -4.92%) |
| 上半年归母净利润 | -1.13 亿(同比 -6.06%) |
| 上半年扣非净利 | -1.19 亿 |
| Q2 单季归母 | -0.51 亿(H1?Q1) |
| 毛利率 / 净利率 | 9.00% / -47.02% |
| ROE(H1) | -8.82% |
| 现价 / 涨跌幅 | 3.46 元(0.00%) |
| PE(TTM) / PB | 为负(TTM累计亏损) / 2.88 |
| 总市值 | 35 亿 |
??期内亏损:上半年归母净利润-1.13 亿(PE 为负,TTM 累计亏损),估值不能用常规 PE 框架衡量,看的是反转/赛道预期数据自检·2026H1。
二、误判一:把“文旅=强周期”
服务消费刚需+假期经济;看文旅先看客流与 RevPAR,而不是只看短期天气或节假日基数共识/判断。
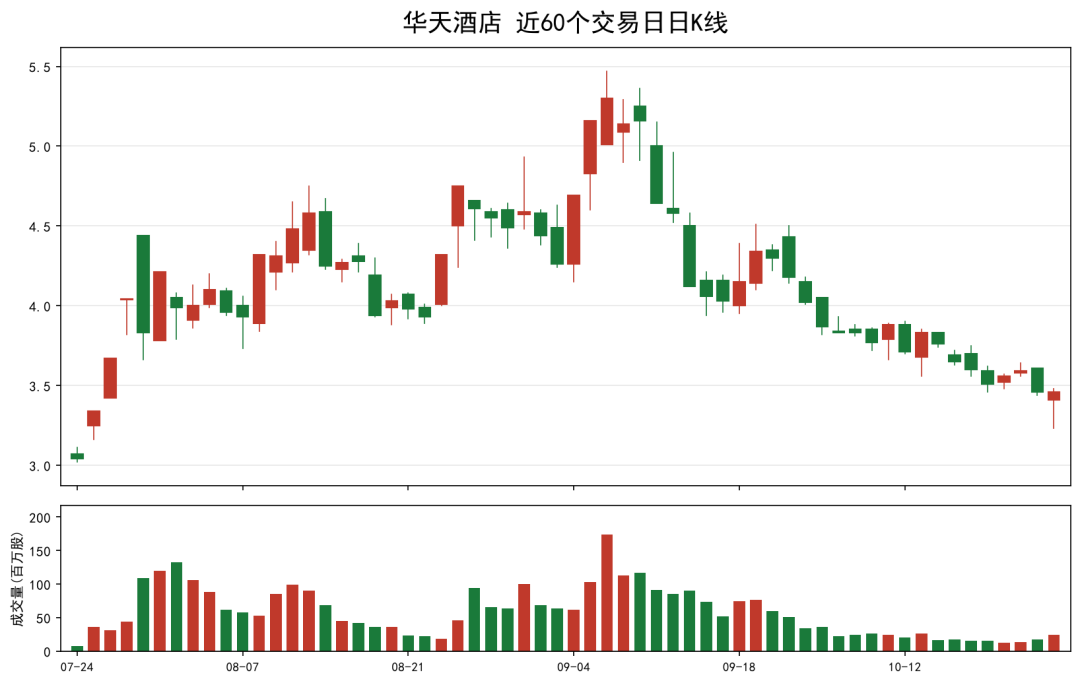 华天酒店近60个交易日日K线(腾讯行情)
三、误判二:用“重资产景区”掩盖“经营杠杆α”
高经营杠杆的修复弹性;必须看翻台/RevPAR 与费用管控,而不是只看资产轻重共识/判断。
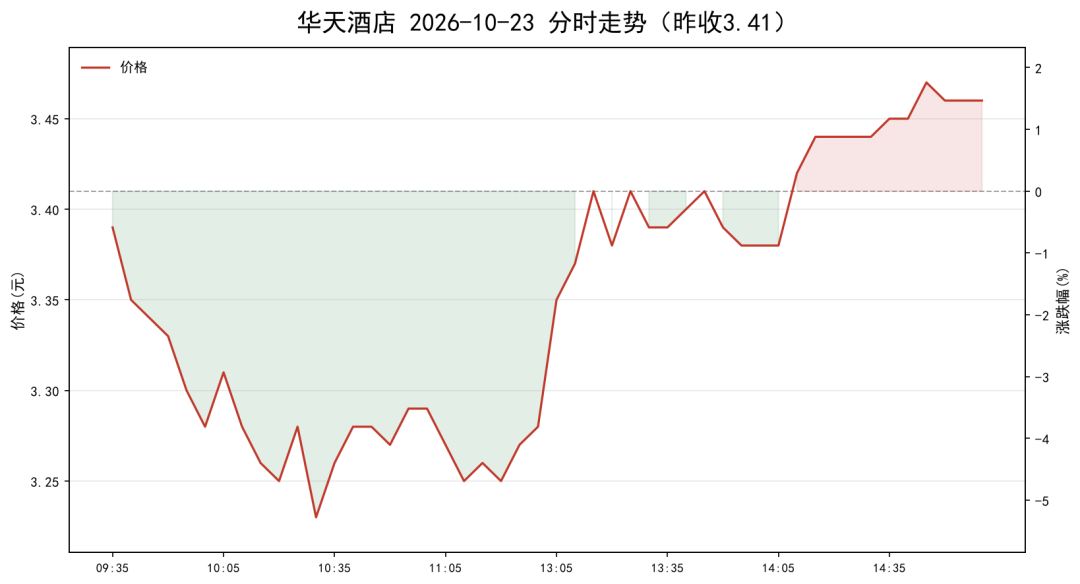 华天酒店分时走势(腾讯行情)—现价 3.46 元,PE 为负(TTM累计亏损)/ PB 2.88
六、估值与结论:它值不值这个价
多方逻辑:
①服务消费复苏;
②假期经济常态;
③经营杠杆修复;
④数字化提效。
空方逻辑:
①消费意愿偏弱;
②客流不及预期;
③成本与人力;
④天气与事件。
旅游酒店/文旅看“客流+RevPAR/翻台+经营杠杆”。对照组内,优先有品牌与稀缺资源、能稳定提效的标的,规避单一景区、客流波动大的脆弱标的。
六、行业对标:和本组同赛道 7 只站在一起把华天酒店放进本组 7 只同赛道标的里横向比,更能看清它的位置——不是比谁“更好”,而是比它贵不贵、壁垒实不实、增长真不真。下面两张表均为 2026-10-23(东财F10)+ 2026-10-23 行情(腾讯),单位已折算为亿元,华天酒店行加粗为本只标的同口径。
| 公司 | 营收(亿) | 营收增速 | 归母(亿) | 归母增速 | 总市值(亿) |
|---|
| 全聚德 | 9.28 | -3.16% | 0.29 | 10.18% | 28 |
| 金陵饭店 | 8.11 | -4.73% | 0.27 | 15.12% | 25 |
| 同庆楼 | 13.28 | -0.18% | 0.01 | -98.06% | 30 |
| 国旅联合 | 2.45 | 26.06% | -0.06 | 61.45% | 58 |
| 凯撒旅业 | 4.35 | 37.08% | -0.11 | 54.68% | 52 |
| 米奥会展 | 1.69 | -29.61% | -0.15 | -195.00% | 34 |
| <b>华天酒店</b> | 2.41 | -4.92% | -1.13 | -6.06% | 35 |
| 公司 | 毛利率 | 净利率 | ROE | PE(TTM) | PB |
|---|
| 全聚德 | 18.15% | 3.11% | 3.35% | 266.35 | 3.17 |
| 金陵饭店 | 23.21% | 3.30% | 1.68% | 37.40 | 1.58 |
| 同庆楼 | 15.35% | 0.11% | 0.06% | 95.25 | 1.31 |
| 国旅联合 | 6.48% | -2.54% | -12.23% | 为负(TTM累计亏损) | 2.69 |
| 凯撒旅业 | 16.79% | -2.53% | -1.23% | 为负(TTM累计亏损) | 5.92 |
| 米奥会展 | 46.38% | -8.71% | -2.33% | 为负(TTM累计亏损) | 5.91 |
| <b>华天酒店</b> | 9.00% | -47.02% | -8.82% | 为负(TTM累计亏损) | 2.88 |
横向看:本组 7 只里,国旅联合的归母增速最快(61.45%),而米奥会展的 PE 最低(31.9 倍)——增速与估值常常错位,这正是板块内部的“预期差”所在。华天酒店以 PE 为负(TTM累计亏损)、上半年归母-1.13 亿站在中间梯队,估值是否合理,取决于你信不信它的增速能延续线性推算·非指引。
研究结论(非投资建议):华天酒店(000428.SZ)当前仍亏损(上半年归母-1.13 亿)或估值失真,股价更多交易“反转/赛道预期”而非当期利润。这类标的弹性大、风险也大,只适合风险偏好高、能跟踪拐点的资金,且必须设置严格止损——一旦反转证伪,回撤可能很深。
评级:观望(困境/预期驱动),时间维度 12 个月以上。
免责声明:本文仅基于公开财务与市场数据进行研究讨论,不构成任何个人投资建议。市场有风险,投资需谨慎,据此操作盈亏自负。
数据来源:财务数据来自东方财富 F10(RPT_F10_FINANCE_MAINFINADATA,报告期 2026-10-23,元÷1e8=亿元);行情数据来自腾讯行情(qt.gtimg.cn,基准 2026-10-23);行业对标板块为同组 7 只标的同口径 2026-10-23 数据横向对比。文中标注「共识/判断」者为行业普遍观点而非抓取事实,「线性推算」为基于 H1 的简单年化、非公司指引。