东阿阿胶三季报:毛利接近75%看似稳,隐藏3大危险信号
很多人看财报,只盯着净利润、毛利率。
如果只看这两项,东阿阿胶绝对是优质白马:前三季度利润继续正增长,毛利率逼近75%,公司零银行借款、财务报表干净又稳健。
但真正懂财报的人都知道:利润可以修饰,现金流不会骗人。
这份2026年三季报,表面业绩平稳、盈利能力极强,背地里却出现了应收暴增、现金流腰斩、预收款下滑三大异常信号。
今天用大白话拆解:东阿阿胶到底是稳健增长,还是周期逐步见顶?一、账面业绩很漂亮,但增长明显乏力
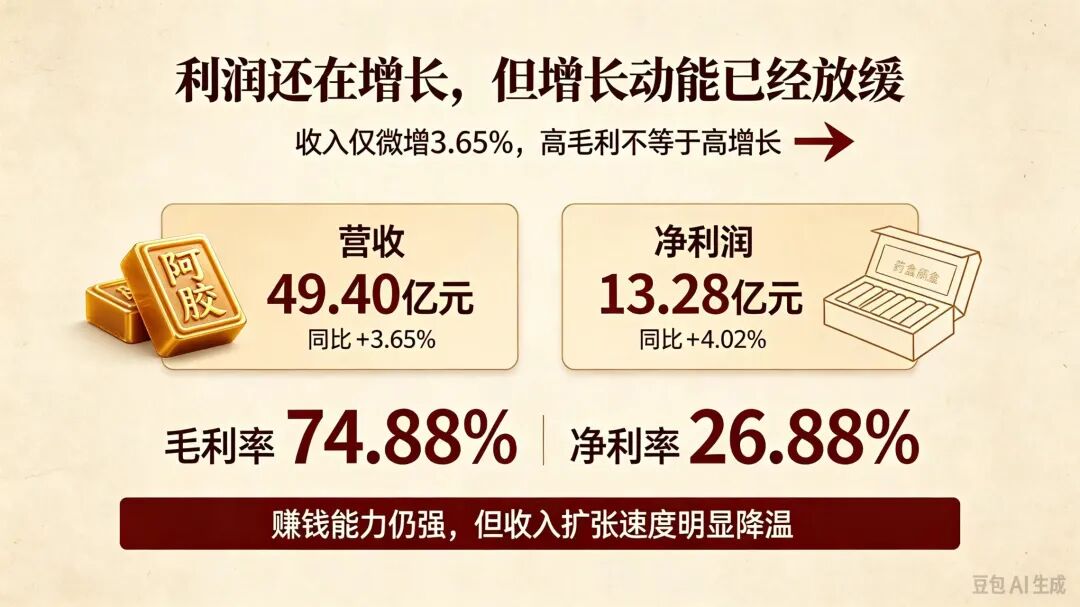
2026年前三季度,东阿阿胶营收49.4亿,同比微增3.65%;净利润13.28亿,同比增长4.02%。
利润增速略微跑赢营收,叠加74.88%的超高毛利率、26.88%的净利率,足以证明:
东阿阿胶的品牌定价权、产品利润空间、成本控制能力依旧在线。
但问题也很明显:收入增速已经明显放缓。
超高毛利能保证公司赚钱不辛苦,却再也带不动高增长。简单说:
赚钱质量依旧顶级,但增长动能已经明显不足。
这也是成熟消费白马的典型特征:稳,但不快了。二、全报最大雷点:应收账款暴涨575%
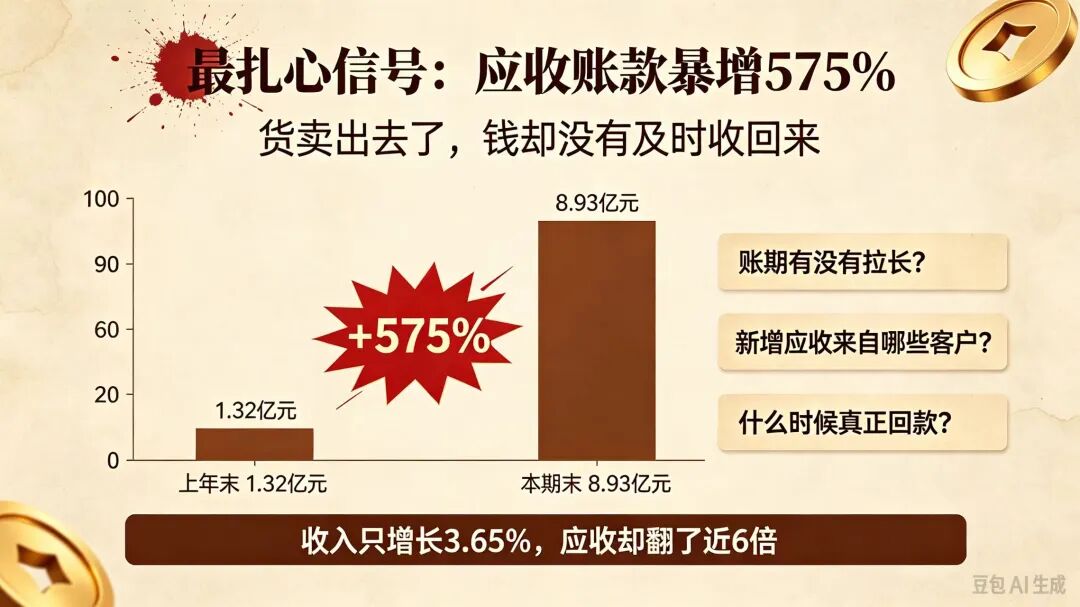
这份财报最值得警惕、也是散户最容易忽略的数据,就是应收账款。
短短一年时间,东阿阿胶的应收款从1.32亿,飙升到8.93亿,涨幅高达575%。
给大家通俗解释:
应收款,就是货卖出去了、账面利润算上了,但钱还没收到手。
正常企业营收涨,应收小幅上涨很合理。
但营收只涨3.65%,应收直接翻了近6倍,完全不正常。
同时公司应收票据大幅减少,说明公司正在放宽经销商账期、改变结算方式。
这里有两种可能性:
第一种:公司为了冲业绩,放宽渠道政策,让经销商先拿货、后付款;
第二种:渠道拿货积极性变弱,只能靠赊销压货保营收。
无论哪一种,都意味着当下的利润,含金量大幅下降。
账面看着赚钱,实际大把都是“赊出来的利润”。三、致命背离:利润微涨,经营现金流暴跌近70%
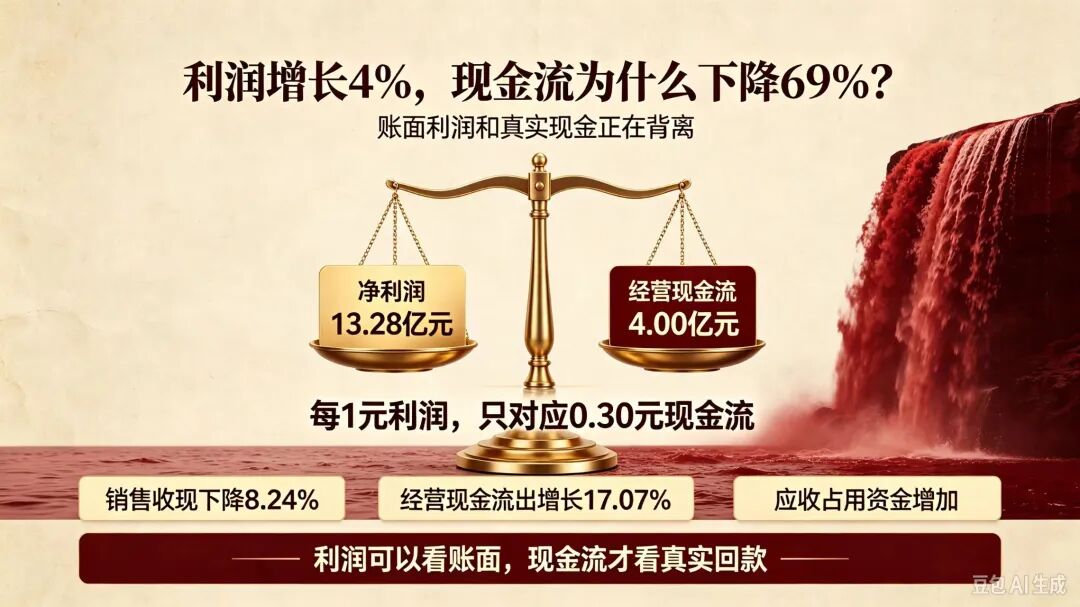
如果应收暴涨只是疑点,现金流暴跌就是实锤警示。
前三季度公司经营现金流净额仅4个亿,同比大跌69.48%,近乎腰斩再腰斩。
对比一组扎心数据:
公司账面净利润13.28亿,但真实收回的现金只有4亿。
去年每赚1元利润,能拿回1元现金;
今年每赚1元利润,只拿回0.3元真金白银。
核心原因非常直白:
客户欠的钱越来越多,销售回款在减少;
同时公司各项经营支出在增加。
收入微增、收钱变少、花钱变多,三者叠加,就是盈利质量明显下滑。
不是公司不赚钱,是赚到的钱大多停留在账上、没有落袋为安。四、预收款持续下滑,渠道信号偏弱
还有一个配套验证指标:合同负债同比下降37.68%。
通俗讲,合同负债就是经销商提前打款、预定货品的钱,代表渠道积极性和信心。
预收款大幅减少、赊销欠款大幅增加,两个数据放一起,逻辑非常清晰:
以前是经销商主动先打款拿货,现在是公司主动赊货压渠道。
这是消费企业周期走弱、增长见顶的典型前兆。
目前不能直接判定业绩见顶,但经营节奏、渠道生态,已经明显变了。五、客观看待优势:底子依旧非常扎实
我们不吹不黑,风险要看见,优势也绝不忽视。
东阿阿胶的底子,依旧是顶级消费企业水平:
零有息负债,没有任何银行借款,财务极其安全;
资产负债率仅20.59%,现金流抗压能力极强;
手握大量现金和理财资产,流动性非常充裕;
存货同比下降,没有库存积压风险;
持续加大研发投入,长期产品迭代能力在线。
简单总结:
公司基本面没有坏,只是当下的增长质量、回款质量明显变差。六、后续重点跟踪三个核心信号
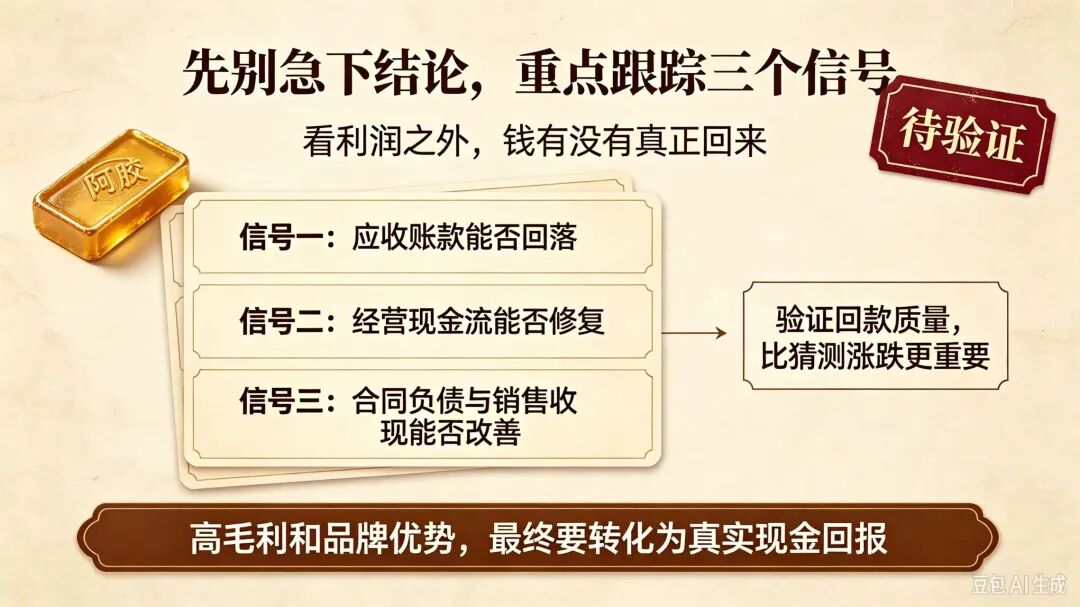
目前证据不足以判定业绩见顶,但绝对需要高度警惕。
后续跟踪东阿阿胶,不用猜股价,只盯三个核心指标:
应收账款能否回落、账期是否回归正常,杜绝持续赊销冲业绩;
经营现金流能否修复,让账面利润变回真实现金;
合同负债、渠道回款能否回暖,验证终端真实需求。
价值投资的核心,从来不是盯着一时的利润高低,而是确认:赚的钱是不是真钱,增长能不能持续。
东阿阿胶依旧是高毛利、强品牌的优质企业,但这波“应收暴增+现金流崩塌”,必须耐心等待数据修复,才能确认行情持续性。