东阿阿胶的半年报出来后,看了几个关键数据,虽说收入、利润的增幅不大,但都没有负增长,也算是中规中矩的,没想到周五大跌。看了看网上的担忧,大概就是:一、增收增利,但是增速掉到个位数。二、经营现金流暴跌91.56%。三、主品阿胶系列微降,第二曲线接不住。下面就来具体看看财报数据。
一、净资产收益率ROE
加权ROE 8.12%,上年同期7.69%提升0.43个百分点。
公司自1996年上市ROE逐年提高,最高至2011年达27.47%,后基本维持在20%以上,直到2019年因渠道压货严重导致亏损,当年ROE为-4.13%。
自2019年后开始逐年提高,相信还会继续提高有望达到20%以上。
二、收入成本利润
营业收入31.55亿,同比30.52亿,增加1.04亿,增长3.39%。
营业成本21.91亿,同比21.28亿,增加0.63亿,增长2.95%。
扣非净利润8.2亿,同比7.84亿,增加0.36亿,增长4.56%。
毛利率74.82%,同比73.13%,提高1.69个百分点。
净利率27.27%,同比26.69%,提高0.58个百分点。
收入与净利润的增长由两位数降至略微增长,说明公司确实也未能幸免,受到了当前消费低迷的大环境的影响。
但是营业成本的增长低于营业收入的增长,毛利率、净利率仍然相比去年同期有所提高,说明公司内部成本管控在持续优化,生产经营状况应该没太大问题。
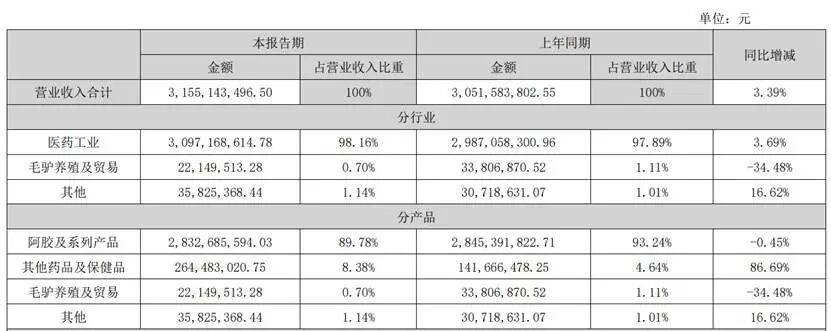
另外,分产品看营业收入:
虽然阿胶系列营收28.33亿较去年同期28.45亿略微降低,但是,其他药品及保健品营收2.64亿较去年同期1.42亿增长了86.69%,近年推出的新品虽说营收绝对额不大,但是看到增长的希望,有可能新的利润增长点即将出现了,保持关注看看是否有脱颖未出的新品。
三、费用及费用率
销售费用10.43亿,同比10.33亿,增长0.95%。
销售费用率33.07%,同比33.88%,减少0.81个百分点;
管理费用2.07亿,同比1.86亿,增长11.32%
管理费用率6.58%,同比6.11%,增加0.47个百分点;
研发费用1.23亿,同比0.8亿,增长53.75%。
四、资产负债
总资产127.06亿,上年末133.81亿,减少6.75亿,降低5.04%。主要是负债减少5.41亿。
净资产102.3亿,上年末103.63亿,降低1.29%。
货币资金50.11亿,上年末52.67亿,减少4.86%。
交易性金融资产29.67亿,上年末38.15亿,减少22.23%。
公司几乎无有息负债,现金类资产占总资产的比例为62.8%,占净资产的比例为78%。较年初比例均有所下降,但仍然是一个现金为王的硬资产公司。
五、现金流
经营活动现金流量净额0.82亿,同比9.66亿,同比减少8.85亿,降低91.56%。
公司给出的明细是:
1、受授信政策阶段性使用影响,本期销售回款同比减少 4.19 亿元;
2、为满足生产经营需求,公司加大大宗物资采购量,采购资金支付增加 0.67 亿元;
3、强化业务部门及核心支持部门人员配置,叠加社保调基等因素综合影响,人工成本支出同比增加 0.57 亿元;
4、受业务增长影响,税费支出增加0.93 亿元;
5、受营销活动开展及研发投入增长影响,资金支出同比增加 2.88 亿元。
其实最主要的影响就是销售回款减少和研发投入的增加。
授信政策看授予客户的回款期限是多久,这个期间内回款减少应收账款余额增加,过了这个期间就趋于正常的话,个人认为不必太担心,后续只需观察即可。需要注意的是应收账款余额不要持续增加就好。
六、分红及回购
中报每股收益1.34元,分红每股1.344元。分红率100%。去年中报每股分红1.27元,分红增长5.82%。
近几年公司基本是都100%分红,对于价值投资者,就喜欢这种对股东慷慨的公司。
现在国家鼓励上市公司加大分红比例,即便上半年由于应收款账期延长、研发投入增加、及“健康消费品产业园”资本支出持续投入等,导致账上类现金资产减少了12亿,但因家底厚实仍然不会影响其保持100%分红率的能力。
更值得关注的是,公司于6月30日完成首次回购股份注销约415万股,成交总金额约2亿元,全部用于减少注册资本。
总结:
总体来说,东阿阿胶的基本面不错,资产质量不错,无有息负债,盈利能力也还可以,分红慷慨,是价投的好标的。目前18倍市盈率,大概处于正常估值偏低的位置。若要追求性价比,则还需要等待更低的价格。
当然今年阿胶产品销售增长乏力,虽说总体经济大环境就不好,但是即便放宽销售回款期限,仍然没有带来收入的增长,并且库存商品期末余额3.08亿,较年初1.67亿增加了1.4亿。合同负债较年初降低了2.59亿。以上数据都警示我们需要持续关注未来的销售情况。不过我想公司应该不会再走以前强行向经销商压货的老路了。
目前我的持仓占比8.86%,成本47.6元。3月56.77卖出做T的仓位在4月52.49已买回,后因少量做T倒了点差价及分红,成本从49.24元降至47.6元。