来源 :金视角-水泥视角2026-10-31
金隅冀东前三季度的营收为184.22亿元,同比下降11.52%;归母净利润亏损14.56亿元,去年同期调整后盈利0.35亿元;扣非归母净利润亏损15.84亿元,去年同期亏损1.00亿元。
单看第三季度数据,金隅冀东营收为77.23亿元,同比增长1.46%,归母净利润却亏损了4.89亿元,而去年同期还保持着1.89亿元的盈利。
(一)公告给出的亏损原因,量级不够
根据金隅冀东的公告,其净利润大幅下降的主要原因,是投资的合营联营企业利润同比减少,以及去年同期取得的拆迁补偿款,导致营收的基数偏高。
公告列出的原因确实属实,不过这个所谓的主要原因,并不和巨额亏损相匹配。
根据金隅冀东的利润表,前三季度投资收益0.06亿元,去年同期则是0.89亿元,该项减少了0.83亿元,其中从合营企业和联营企业投资中所获得的收益,从1.05亿元骤降至0.04亿元;营业外收入去年同期有1.48亿元,今年仅剩0.80亿元,减少了0.68亿元。两项合计(0.83亿元+0.68亿元),一共才减少了1.51亿元。
可是,同期公司的利润总额由原来的盈利约2.72亿元,变成了如今的亏损约14.35亿元,两者之间整整相差了大约17.07亿元。而上述两项合计才减少1.51亿元,占比甚至还不到10%。另外,扣除非经常性损益之后,亏损依然是从去年同期的1.00亿元扩大至如今的15.84亿元,可见一次性因素并非主因。
(二)亏损的主因——毛利大幅收缩
根据三季度的公告,金隅冀东前三季度营业收入同比减少了23.99亿元,营业成本只减少7.16亿元。收入的降幅是11.5%,成本的降幅是4.3%,成本下降显然慢于收入下降。我们以营业收入减去营业成本做一个粗略测算的话,金隅冀东的毛利由去年同期的41.34亿元,降到了如今的24.50亿元,减少了整整16.84亿元,毛利率从原来的19.9%降到了13.3%。
毛利减少的16.84亿元,和17.07亿元的利润总额降幅基本相当,可以视作金隅冀东这一轮亏损的主要来源。
金隅冀东在之前的半年度业绩预告中也曾作出说明,行业整体需求持续下降,公司水泥和熟料的售价同比降低,销量同比减少。售价回落、销量减少,再叠加成本的下降幅度很有限,故而金隅冀东的毛利就惨遭压缩了。
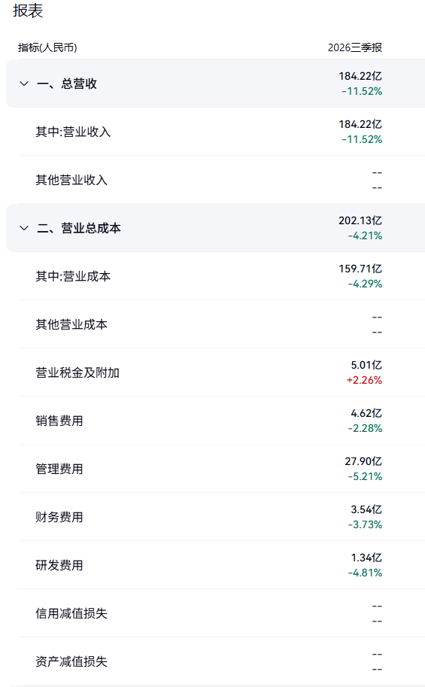
金隅冀东的毛利收缩之后,费用的刚性显现出来。根据公告,前三季度,金隅冀东在销售、管理、研发和财务四项费用合计达到37.41亿元,同比仅减少了1.85亿元,降幅4.7%,超出毛利12.91亿元。
在以上四项费用中,金隅冀东列出的管理费用为27.90亿元,占营业收入的15.1%,而这一占比去年同期是14.1%,同比只减少1.53亿元,降幅为5.2%,远小于收入的降幅。另外,利息费用为4.35亿元,财务费用为3.54亿元。除此之外,少数股东损益亏损2.08亿元,去年同期亏损为0.46亿元,这也说明了非全资子公司的亏损在扩大。在利润总额为负的情况下,金隅冀东的所得税费用依旧有2.29亿元,这使得其净亏损进一步扩大到16.64亿元。
(四)现金流和资金链承压
金隅冀东前三季度经营现金流净额仅3.98亿元,同比下降75.28%。销售回款减少了16.28亿元,采购支出下降1.68亿元。其经营现金流不足以覆盖12.06亿元长期资产支出,缺口则主要靠借款来补足,筹资净流入10.34亿元,取得借款为87.03亿元,偿还68.87亿元,短期借款和年初相比增加了10.42亿元,其他流动负债增加10.35亿元,资产负债率由原先的50.4%升到了54.3%,流动比率由原来的0.91降到了0.80。账面货币资金71.80亿元,这一数据倒是和年初基本持平,波动不大,但是一年内到期非流动负债达76.42亿元,短期偿债仍然需要关注,营收收缩下,应收账款和年初比起来,增加了5.21亿元,存货增加了4.23亿元,资金占用上升。
综合来看,金隅冀东此轮的亏损,主要原因不是联营企业和合营企业的收益减少,或者拆迁款补偿这一类的局部因素,而是水泥价格持续下行带来的毛利的不断收缩,再叠加金隅冀东在管理费用和利息等方面的刚性支出,没有实现同步下降。其实,金隅冀东在其他方面也在发力,不过,总体看来,成本下降还不足以抵消价格下行带来的影响。