来源 :东吴汽车黄细里团队2026-08-31
投资要点
事件:
公司发布2026年中报:1)2026H1营收1231.63亿元,同比+8.85%;2)归母净利润77.01亿元,同比+36.46%;3)扣非归母净利润61.19亿元,同比+18.86%。
26Q2单季度来看:
1)营收606.00亿元,同/环比分别+8.82%/-3.14%;2)归母净利润为46.16亿元,同/环比分别+57.38%/+49.60%。主因Q2投资收益14.48亿元,同比增加13.82亿元,以26H1口径来看,主要由于处置长期股权投资收益同比增加13.1亿元;3)扣非归母净利润为31.31亿元,同/环比分别+17.55%/+4.79%。
费用率与毛利率情况:
1)26Q2期间费用率为13.02%,同/环比分别-1.20pct/-0.19pct。其中,26Q2财务费用同比增加5.44亿元(26H1同比增加11.15亿元),26H1汇兑损失同比增加13.34亿元;2)毛利率为21.50%,同/环比分别-0.63pct/+0.07pct。
动力业务量利齐增,陕重汽表现亮眼:
26H1动力总成、整车整机及关键零部件收入516.31亿元,同比+7.72%,毛利率20.16%,同比+1.01pct。其中,26H1陕重汽收入同比+3.1%,但净利润同比+178%至10亿元。
新能源业务延续高增,凯傲&法士特利润增速显著:
1)潍柴新能源动力26H1收入25.8亿元,同比+113%,电池销量4.7GWh,同比+103%;2)凯傲26H1收入同比+3.5%,保持稳健增长,净利润同比+333%至2.1亿元,2025年凯傲费用计提已开始对其2026年利润产生正面影响;3)雷沃26H1收入同比+6.65%,净利润同比+3.33%,总体保持稳健增长;4)法士特26H1收入同比+10.47%,净利润同比+92.46%至3.06亿元。
大缸径业务持续加码:
26H1公司发电用发动机销量6.5万台,同比+31.3%,其中M系列大缸径发动机销售6700台,同比+31.5%;数据中心发电产品销售1400余台,同比+137%,超2025年销售总量。
2026年中期利润分配:
拟每10股派发现金红利5.17元(含税),累计派发44.67亿元,分红比例达58%。
盈利预测:
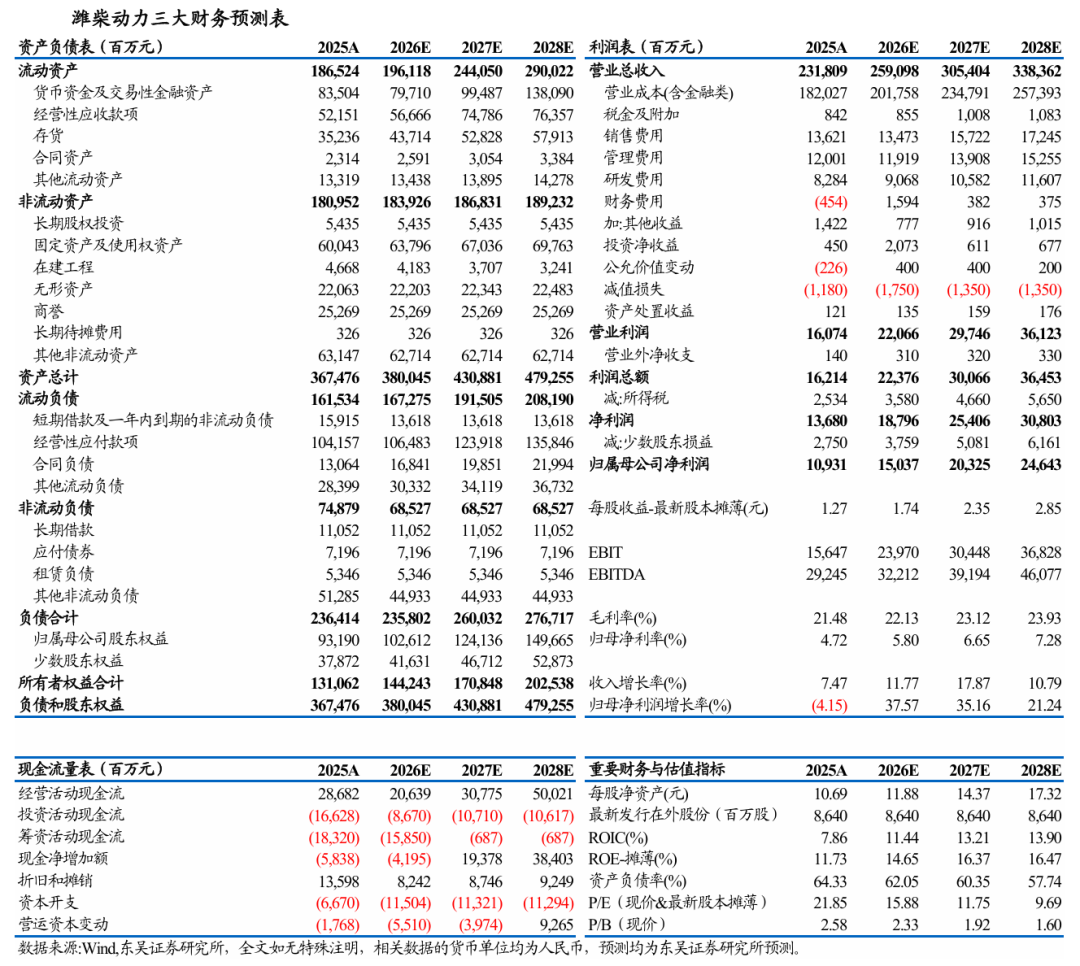
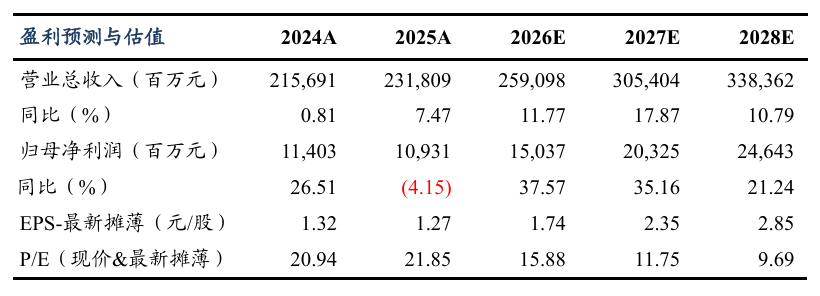
综合考虑公司26H1投资收益/财务费用/减值情况,我们将公司2026年的归母净利润预测上调至150.37亿元(原为149.83亿元);考虑到公司具备柴发备电+气发&SOFC主电源双重业务矩阵,拥有长期发展空间,因此我们将2027-2028年公司的归母净利润预测上调至203.25/246.43亿元(原为183.25/220.28亿元)当前市值对应市盈率为16/12/10倍,公司兼具红利和成长属性,维持“买入”评级。
风险提示:
重卡复苏/出口不及预期;大缸径发动机销量不及预期;新业务拓展不及预期;地缘政治动荡加剧。