来源 :冰川价值2026-09-06
2026年8月底,美的集团如期发布了2026年上半年的半年报。一份营收和净利润看着均相对稳定的财报,然后归母扣非净利润却大幅下滑25%。
是什么原因导致美的集团2026年上半年归母扣非净利润大幅下滑,是其经营业绩暴雷了吗?
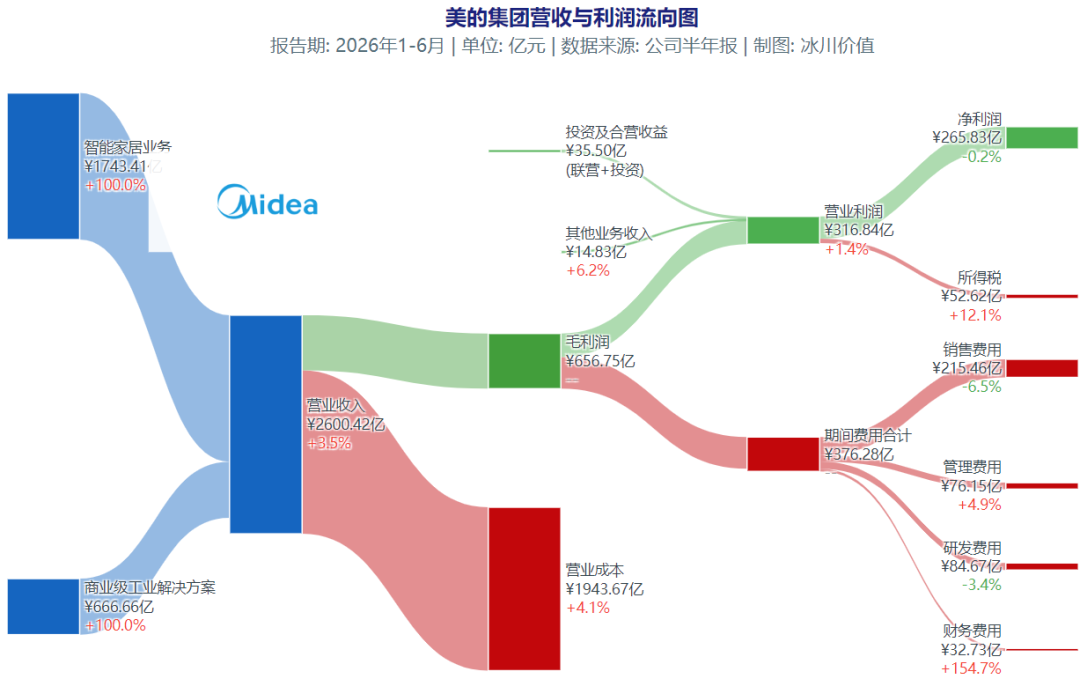
下面,我们还是老规矩,用一张桑基图看一看美的集团2026年上半年的营业与业绩情况。
 一、营业收入
2026年上半年,美的集团实现营业收入2600.42亿元,同比增长3.55%。
这一增速延续了近年来"个位数增长"的常态,但在国内家电市场需求疲软、国补退坡、海外地缘政治复杂的背景下,营收仍能维持正增长实属不易。
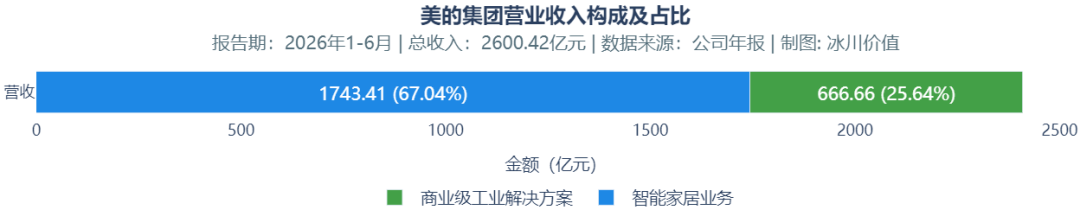
从业务结构看,美的集团的双轮驱动格局进一步清晰:
智能家居业务(C端基本盘)实现收入1743.41亿元,同比增长4.27%,占总营收的67.04%。在国内"以旧换新"补贴政策效应递减、高基数叠加需求端显著承压的环境下,C端业务更多是在守城而非进攻。
商业及工业解决方案(B端第二曲线)收入666.66亿元,同比增长3.30%,占总营收的25.64%。其中细分板块分化明显:楼宇科技:216.25亿元,同比增长10.84%;机器人与自动化:166.21亿元,同比增长10.27%;工业技术:131.38亿元,同比下滑12.72%;其他业务:152.82亿元,同比增长2.55%。
从业务结构上可以看出,美的集团早已不是我们传统印象中的家电企业,其在工业领域解决方案方面也具备极强的实力,营收占比已超过四分之一。
另外值得关注的是,美的集团的海外自主品牌收入占比已突破50%,全球化从代工出海向品牌出海的转型进入收获期。
二、营业利润
2026年上半年,美的集团录得净利润265.83亿元,同比下降了0.2%;归母净利润为264.46亿元,同比增长1.66%,均保持相对稳定。
然而,其归母扣非净利润为195.95亿元,暴跌了25%。扣非前与扣非后,二者的净利润差距高达68.51亿元,主要来自非经常性损益,其中衍生金融工具收益约35.70亿元。
问题的核心在于会计处理规则,美的集团将汇率损失归属于经常性损益,而将用于管理上述外汇风险的衍生金融工具产生的收益归属于非经常性损益。
这种处理方式导致扣非净利润严重失真,汇率波动造成的账面损失侵蚀了经常性利润。
尽管利润端波动剧烈,但经营现金流净额仍达375.52亿元,同比微增0.73%;合同负债455亿元,为同期新高,较2025Q2末增加68亿元。经销商打款积极性仍在,产业链地位依然稳固。现金流指标印证经营实质并未崩塌。
三、总结
第一、美的集团的基本盘没有崩塌,但增收不增利的压力真实客观存在。
第二、扣非净利润的暴跌本质是一场会计风暴,而非经营危机。真正需要警惕的是应收账款激增和C端业务的毛利率承压。
第三、对于投资者而言,与其盯着被汇率扭曲的扣非净利润,不如更多关注经营现金流、合同负债和B端业务的增长质量。这些实打实的指标告诉我们,美的集团依然是一家稳健的公司。
如此。