来源 :申万宏源融成2026-09-17
更多报告阅览请下载申万宏源融成APP
中期选举前后的大类资产复盘
——全球资产配置每周聚焦(20260904-20260911)
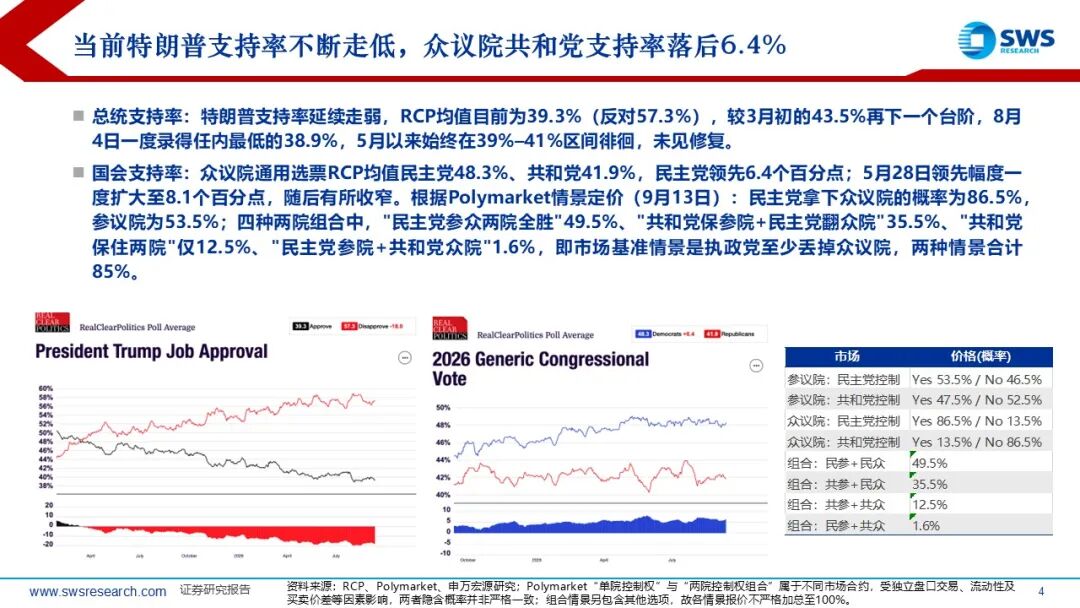
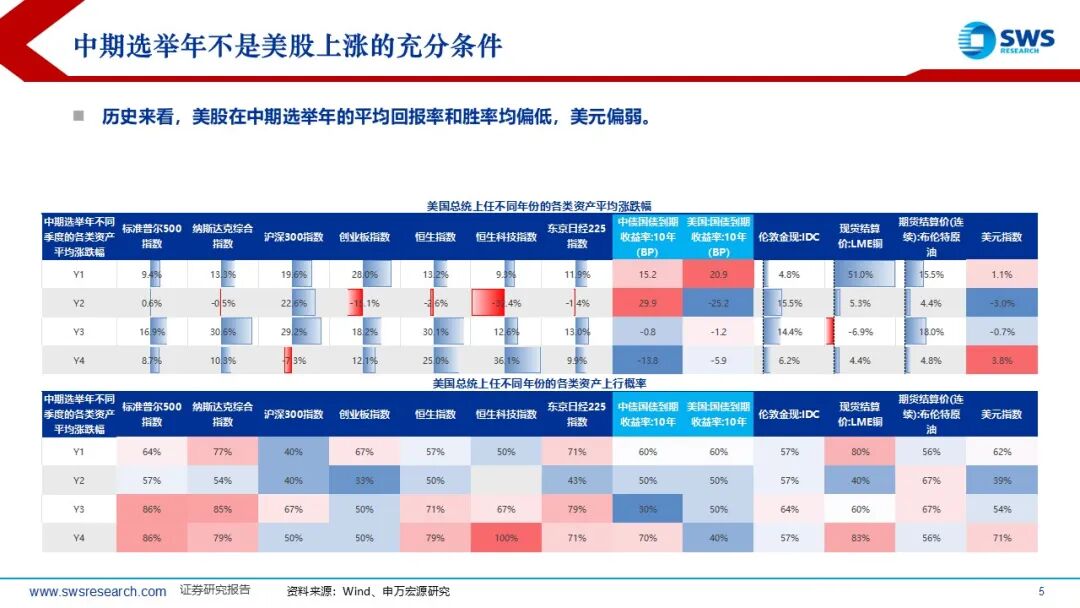
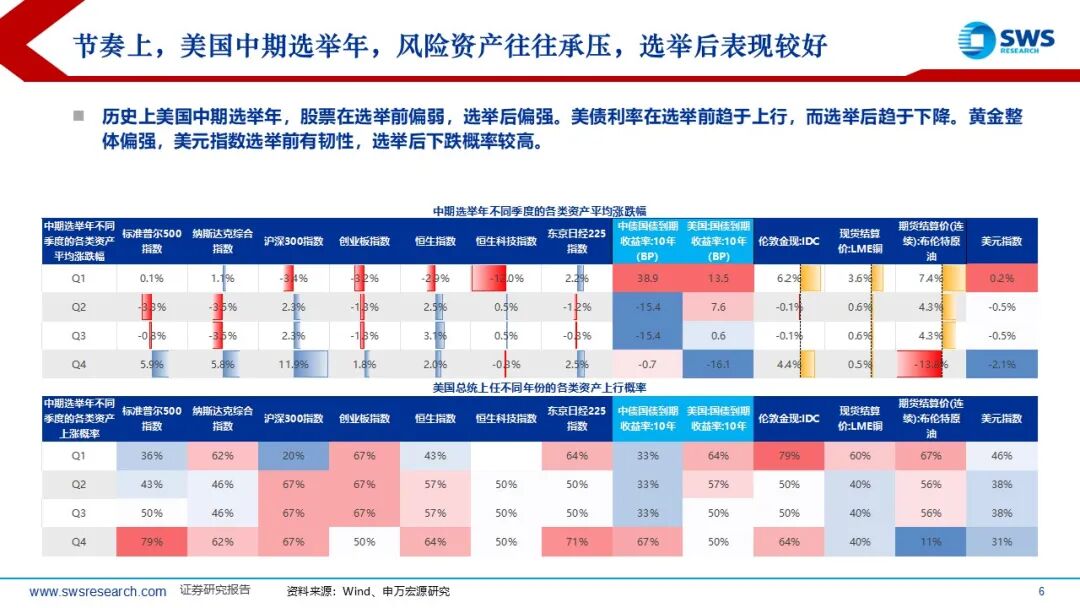
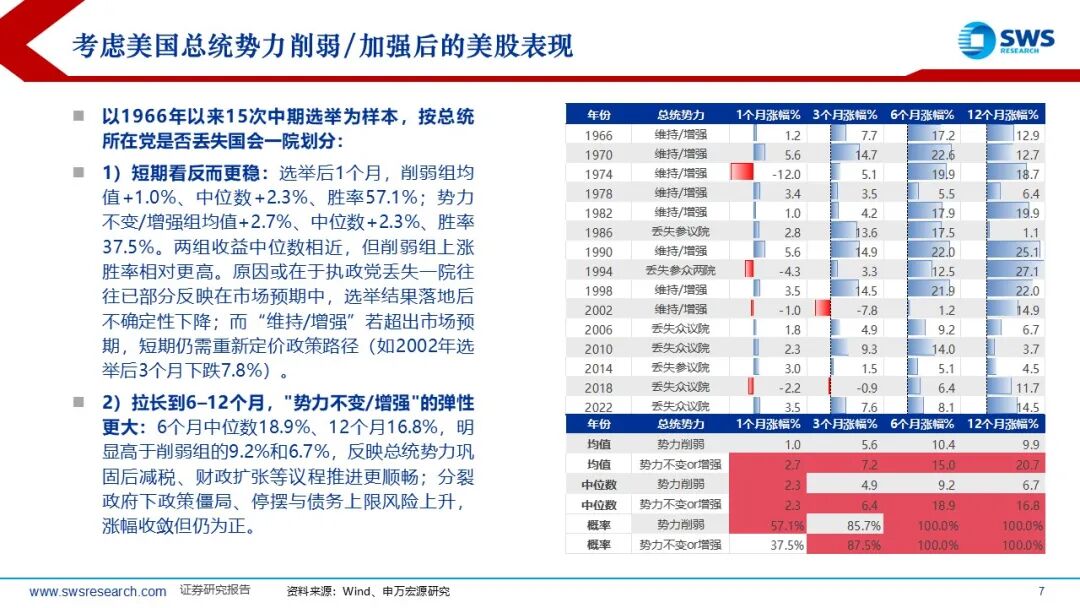
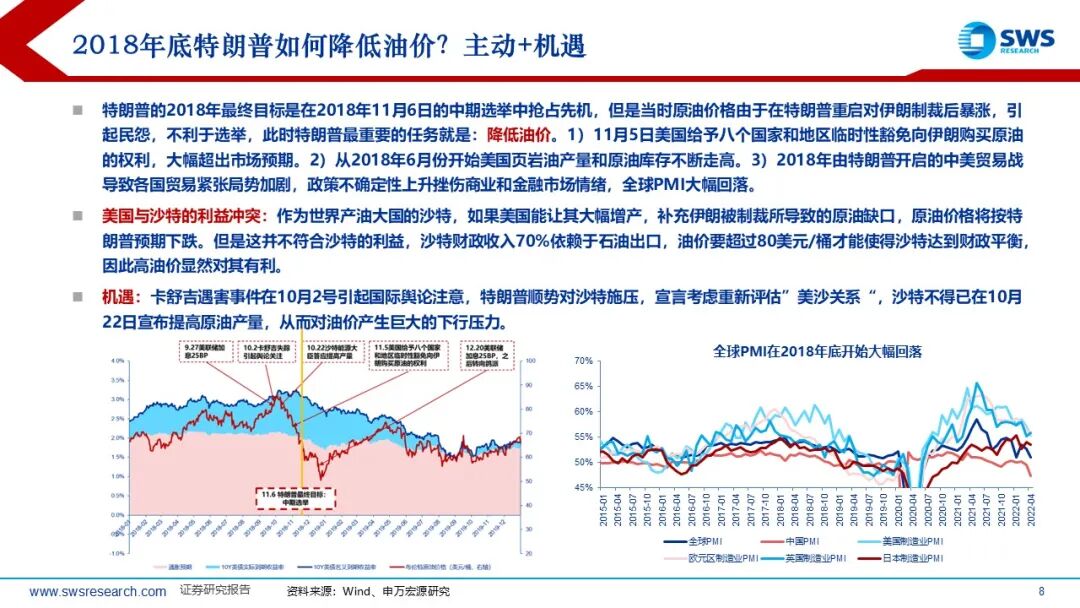
热点聚焦:距离中期选举仅剩下2个月不到的时间,近期美国共和党的支持率以及美国总统支持率均出现大幅下滑。特朗普支持率延续走弱,RCP均值目前为39.3%(反对57.3%,净值-18.0),较3月初的43.5%再下一个台阶,8月4日一度录得任内最低的38.9%。国会方面,众议院通用选票RCP均值民主党48.3%、共和党41.9%,民主党领先6.4个百分点;5月28日领先幅度一度扩大至8.1个百分点,随后有所收窄。根据Polymarket情景定价(9月13日):民主党拿下众议院的概率为86.5%,参议院为53.5%;四种两院组合中,“民主党参众两院全胜”49.5%、“共和党保参院+民主党翻众院”35.5%、“共和党保住两院”仅12.5%、"民主党参院+共和党众院"1.6%,即市场基准情景是执政党至少丢掉众议院,两种情景合计85%。历史来看,美股在总统四年执政中,中期选举年的平均回报率和胜率均偏低,美元同样相对偏弱。季节性来看,股票在中期选举前偏弱,选举后偏强。美债利率在选举前趋于上行,而选举后趋于下降。黄金整体偏强,美元指数选举前有韧性,选举后下跌概率较高。按照中期选举结果,总统所在党派的势力得到加强还是削弱划分,选举后1个月内美股表现与总统势力是否削弱关系不大,反而削弱情景下胜率超过50%,可能的原因是利空预期落地后的资金回补行为。不过,拉长到6–12个月,“势力不变/增强"的弹性更大:6个月中位数18.9%、12个月16.8%,明显高于削弱组的9.2%和6.7%,反映总统势力巩固后减税、财政扩张等议程推进更顺畅;分裂政府下政策僵局、停摆与债务上限风险上升,涨幅收敛但仍为正。本轮中期选举前,通胀仍是选民对执政党不满情绪的主要因素,而高油价又成为推升通胀的不可忽视的核心缘由,因此当前油价成为大类资产交易的重要锚。巧合的是,2018年特朗普第一任期中期选举前,油价同样高企,总统同样面临降低油价的政治压力,在10月甚至11月初,油价依然受到政治因素扰动而波动。彼时在制裁伊朗原油的背景下,1)11月5日美国给予八个国家和地区临时性豁免向伊朗购买原油的权利,大幅超出市场预期。2)卡舒吉遇害事件在10月2号引起国际舆论注意,特朗普顺势对沙特施压,宣言考虑重新评估“美沙关系”,沙特不得已在10月22日宣布提高原油产量,从而对油价产生巨大的下行压力。不过经济方面,原油需求本身也面临着潜在的下行压力,当时在全球贸易摩擦下,非美国家的PMI早已在2018Q1高位回落,美国在Q3末也开始高位向下,油价内生向上动能不强。
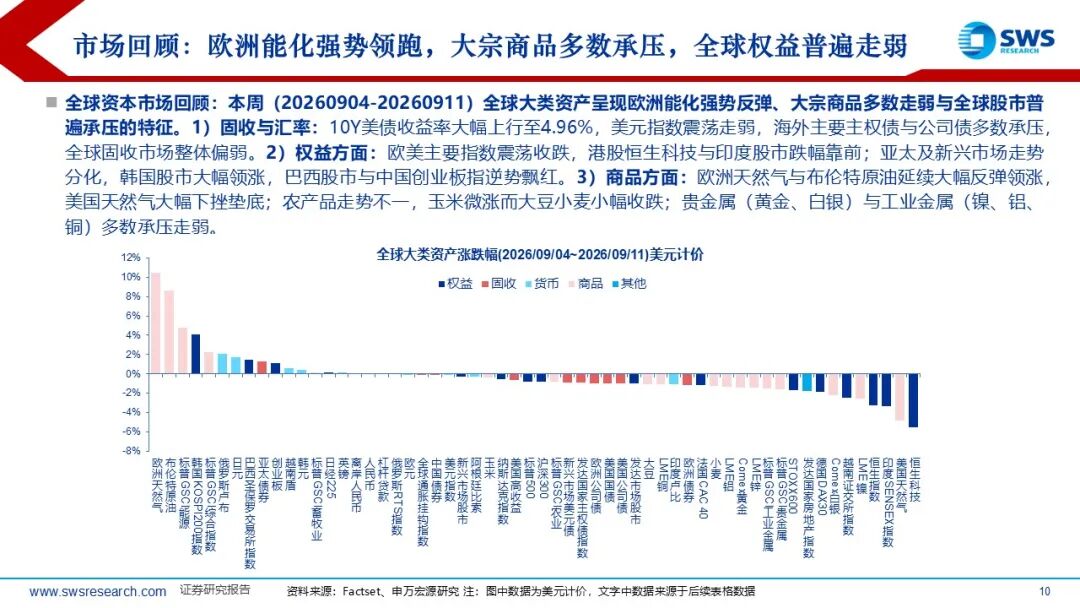
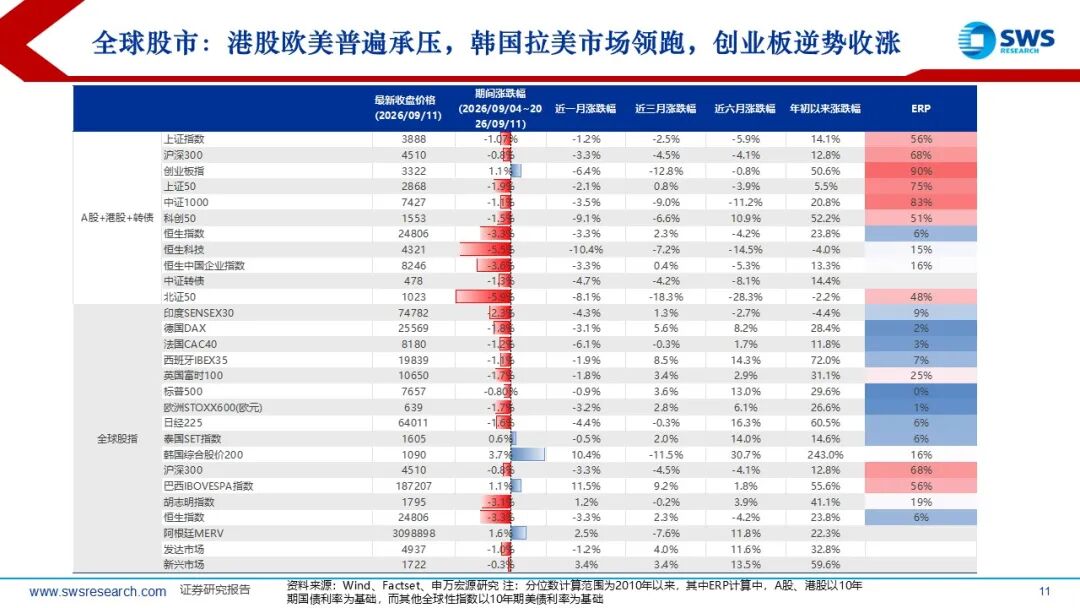
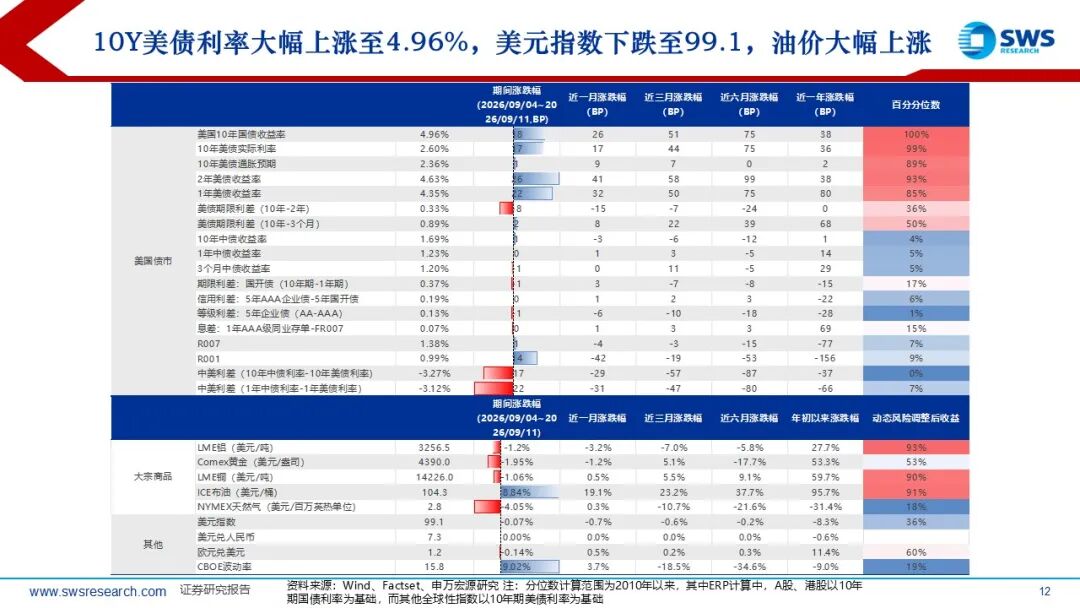
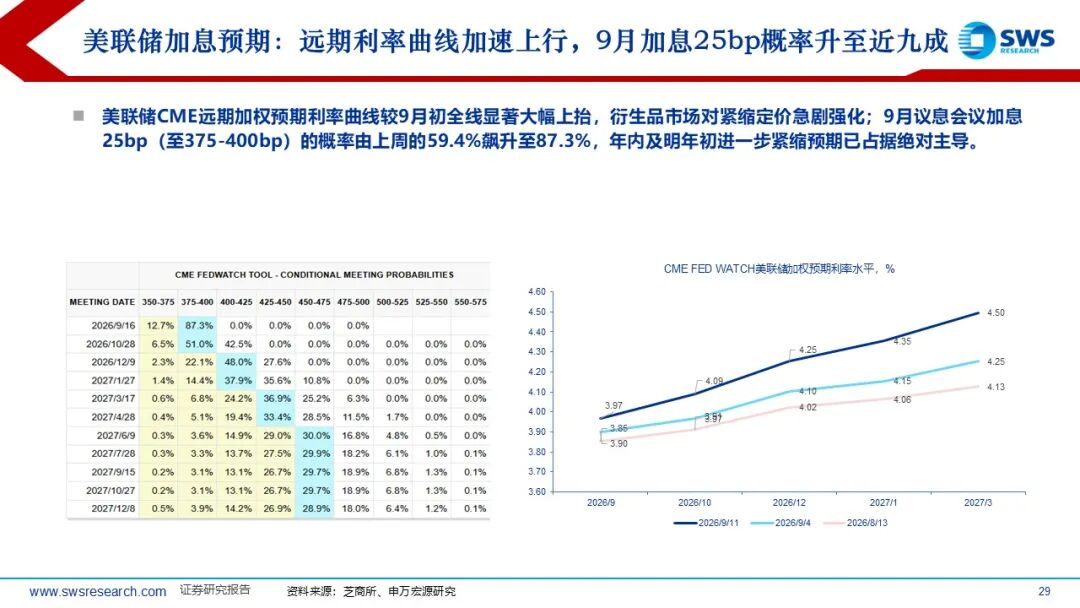
全球资本市场回顾:本周(20260904-20260911)全球大类资产呈现欧洲能化强势反弹、大宗商品多数走弱与全球股市普遍承压的特征。1)固收与汇率:10Y美债收益率大幅上行至4.96%,美元指数震荡走弱,海外主要主权债与公司债多数承压,全球固收市场整体偏弱。2)权益方面:欧美主要指数震荡收跌,港股恒生科技与印度股市跌幅靠前;亚太及新兴市场走势分化,韩国股市大幅领涨,巴西股市与中国创业板指逆势飘红。3)商品方面:欧洲天然气与布伦特原油延续大幅反弹领涨,美国天然气大幅下挫垫底;农产品走势不一,玉米微涨而大豆小麦小幅收跌;贵金属(黄金、白银)与工业金属(镍、铝、铜)多数承压走弱。
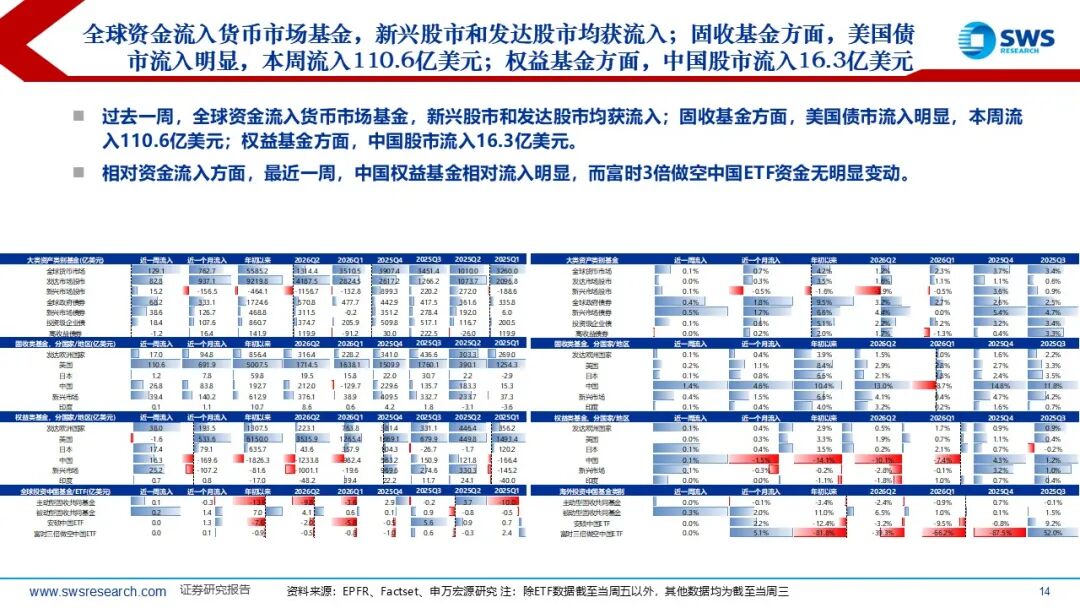
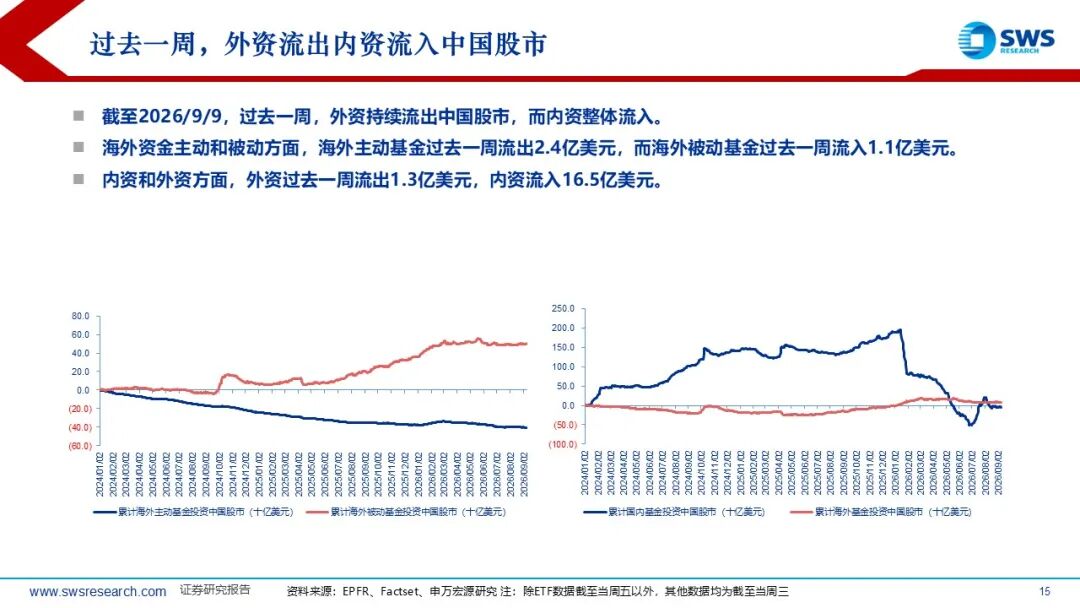
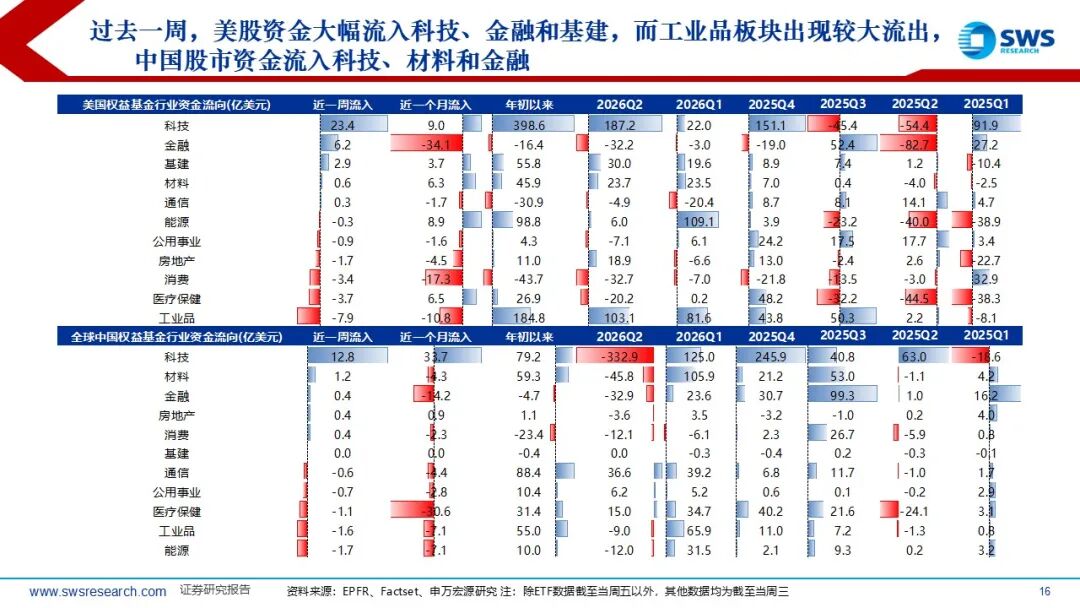
全球资金流向跟踪:过去一周,全球资金流入货币市场基金,新兴股市和发达股市均获流入;固收基金方面,美国债市流入明显,本周流入110.6亿美元;权益基金方面,中国股市流入16.3亿美元。截至2026/9/9,外资整体流出而内资流入中国股市。海外资金主动和被动方面,海外主动基金过去一周流出2.4亿美元,而海外被动基金过去一周流入1.1亿美元。内资和外资方面,外资过去一周流出1.3亿美元,内资流入16.5亿美元。美股资金大幅流入科技、金融和基建,而工业品板块出现较大流出,中国股市资金流入科技、材料和金融。
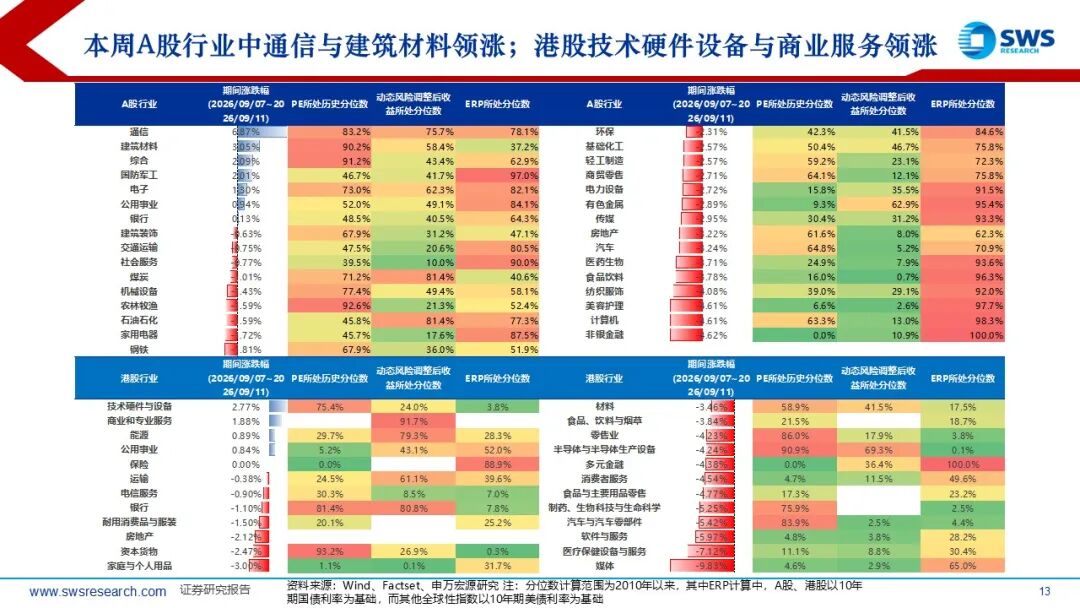
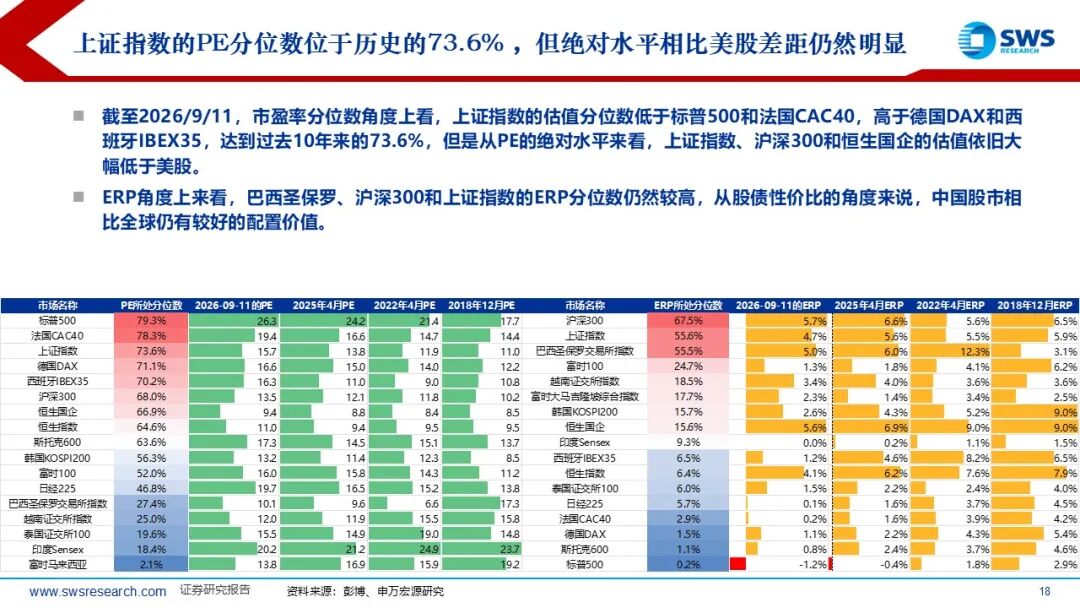
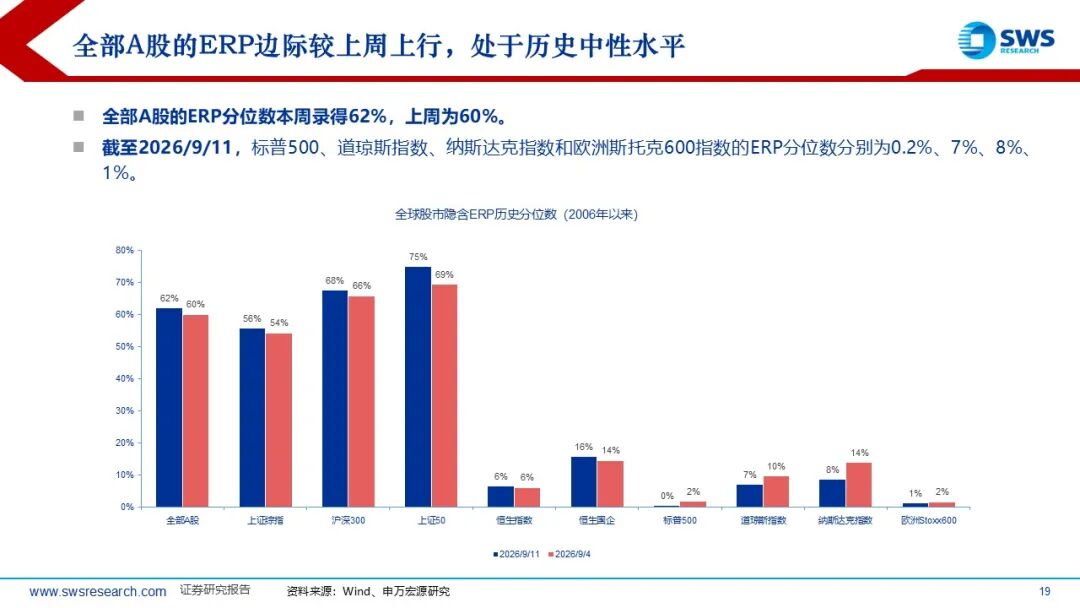
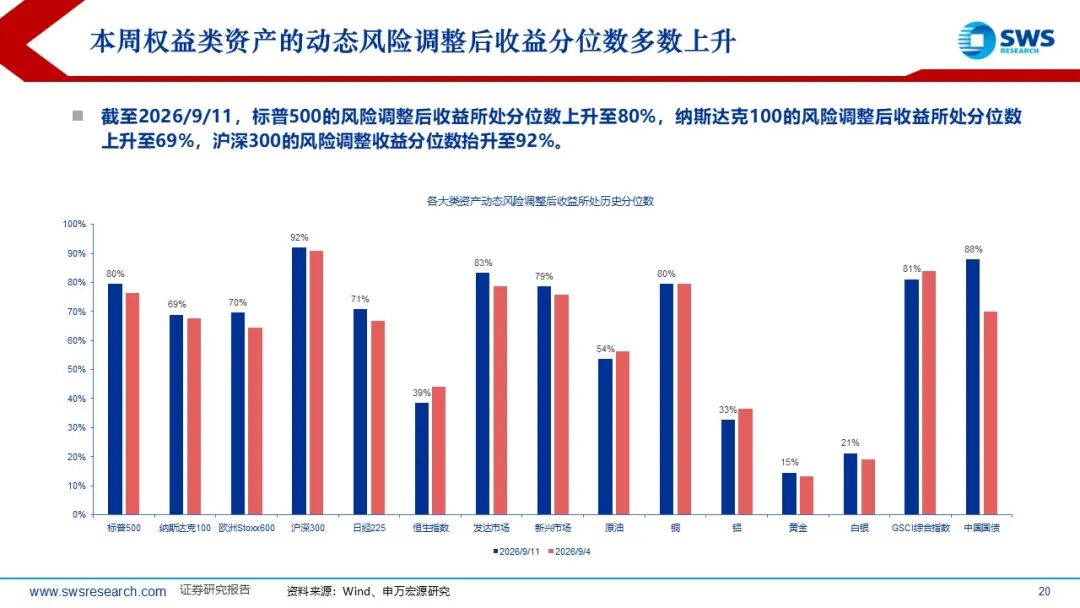
全球资产性价比指标:截至2026/9/11,市盈率分位数角度上看,上证指数的估值分位数低于标普500和法国CAC40,高于德国DAX和西班牙IBEX35,达到过去10年来的73.6%,但是从PE的绝对水平来看,上证指数、沪深300和恒生国企的估值依旧大幅低于美股。ERP角度上来看,巴西圣保罗、沪深300和上证指数的ERP分位数仍然较高,从股债性价比的角度来说,中国股市相比全球仍有较好的配置价值。截至2026/9/11,标普500、道琼斯指数、纳斯达克指数和欧洲斯托克600指数的ERP分位数分别为0.2%、7%、8%、1%。标普500的风险调整后收益所处分位数上升至80%,纳斯达克100的风险调整后收益所处分位数上升至69%,沪深300的风险调整后收益分位数抬升至92%。
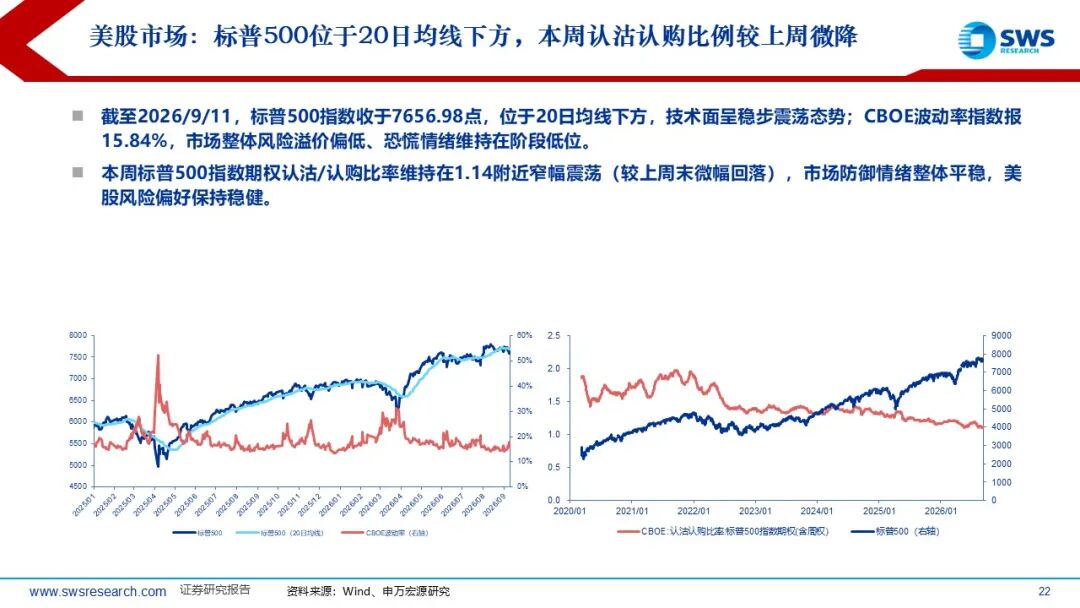
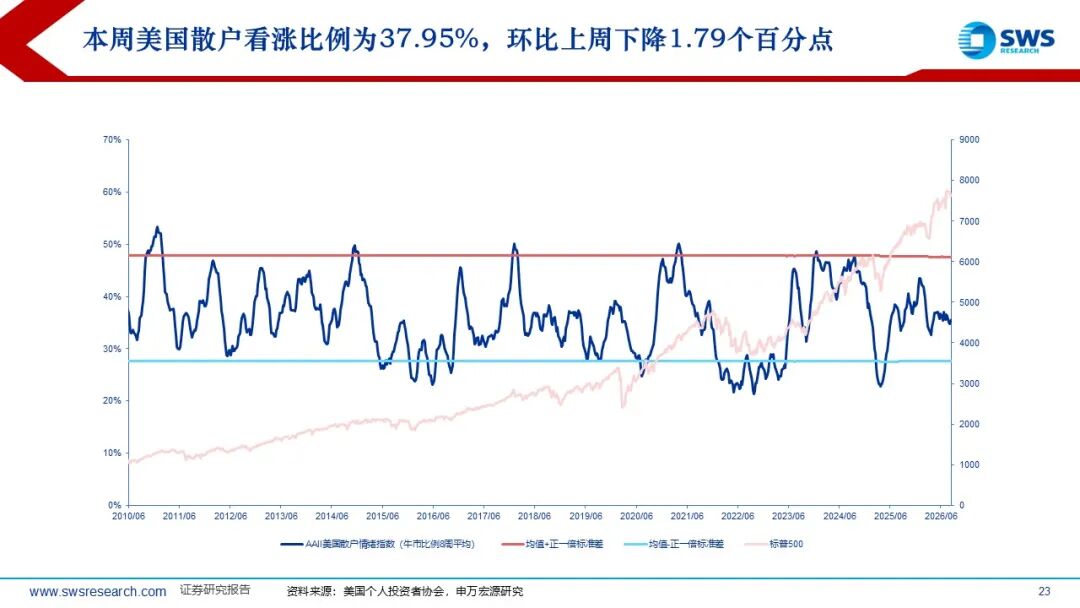
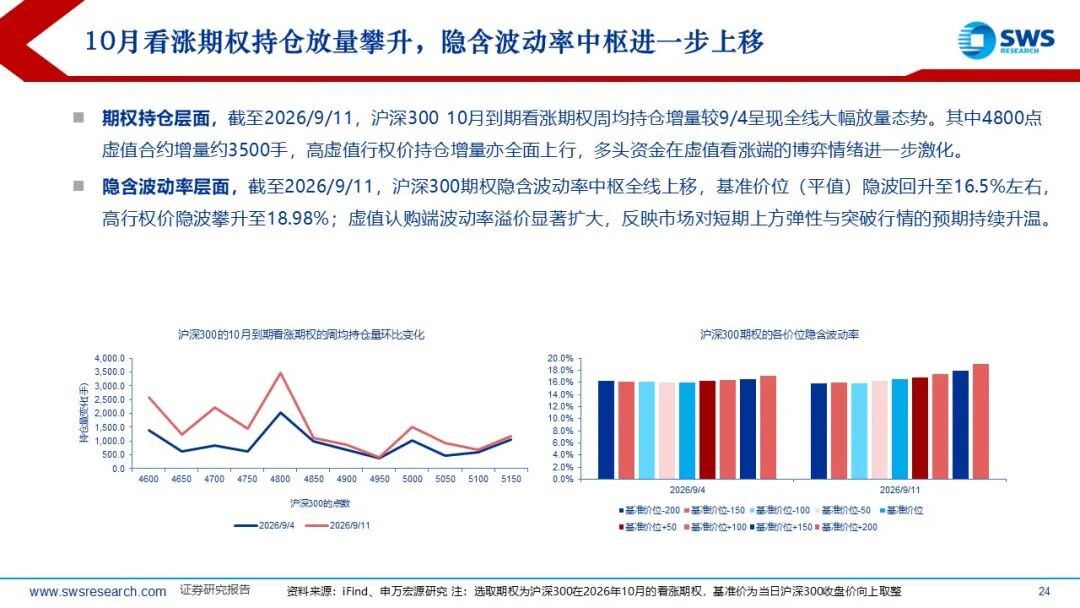
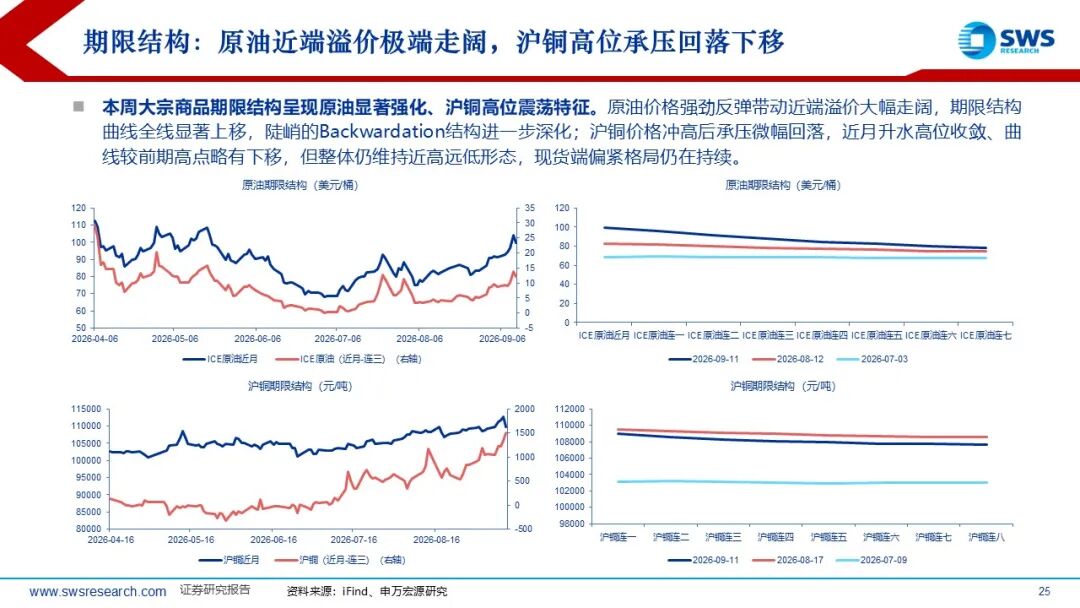
全球资产风险情绪指标:美股方面,指数层面,标普500位于20日均线下方,本周认沽认购比例与上周相比微降。本周美国散户看涨比例为37.95%,环比上周下降1.79个百分点。A股方面,期权持仓层面,截至2026/9/11,沪深300 10月到期看涨期权周均持仓增量较9/4呈现全线大幅放量态势,多头资金在虚值看涨端的博弈情绪进一步激化。隐含波动率层面,截至2026/9/11,沪深300期权隐含波动率中枢全线上移,基准价位隐波回升至16.5%左右,高行权价隐波攀升至约19.0%;虚值认购端波动率溢价显著扩大,反映市场对短期上方弹性与突破行情的预期持续升温。期限结构方面,本周大宗商品期限结构呈现原油显著强化、沪铜高位震荡特征。原油价格强劲反弹带动近端溢价大幅走阔,期限结构曲线全线显著上移,陡峭的Backwardation结构进一步深化;沪铜价格冲高后承压微幅回落,近月升水高位收敛、曲线较前期高点略有下移,但整体仍维持近高远低形态,现货端偏紧格局仍在持续。
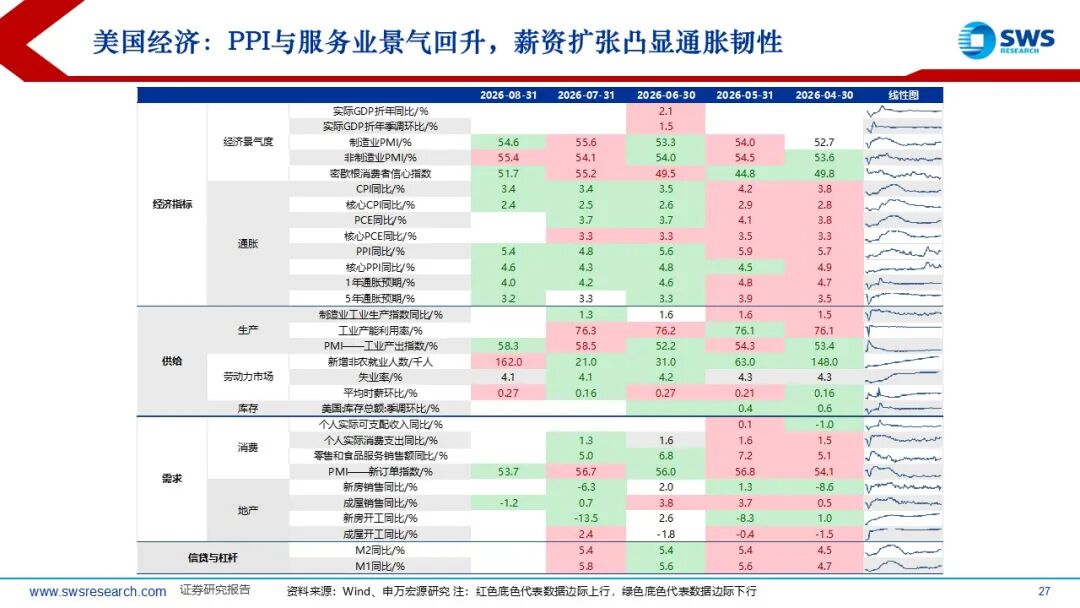
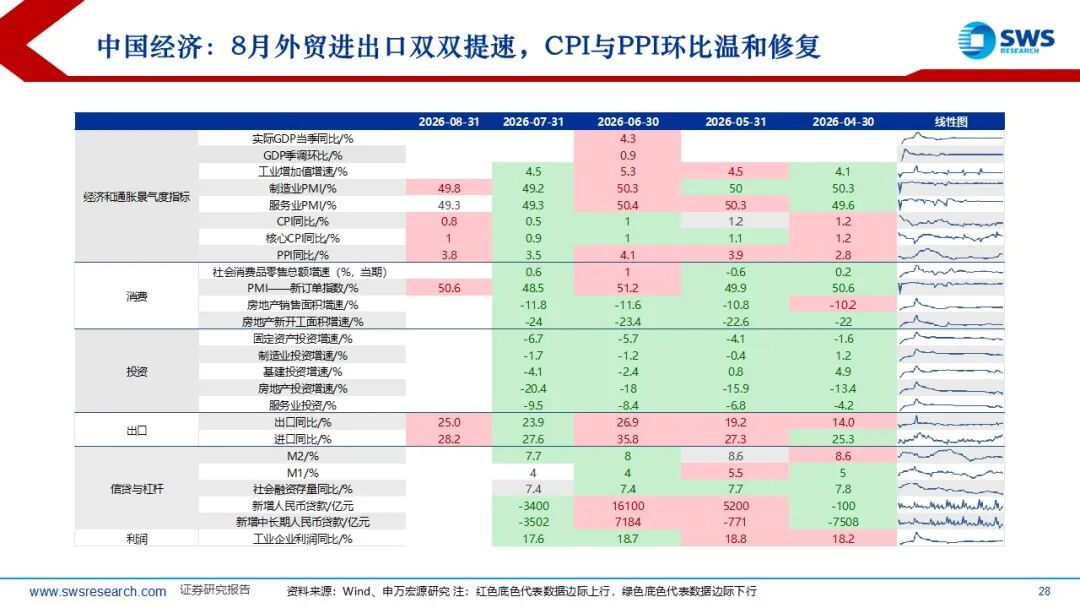
全球经济数据:美国8月PPI反弹至5.4%,服务业与薪资凸显通胀韧性;中国8月进出口双向超预期提速,CPI与PPI环比温和修复。
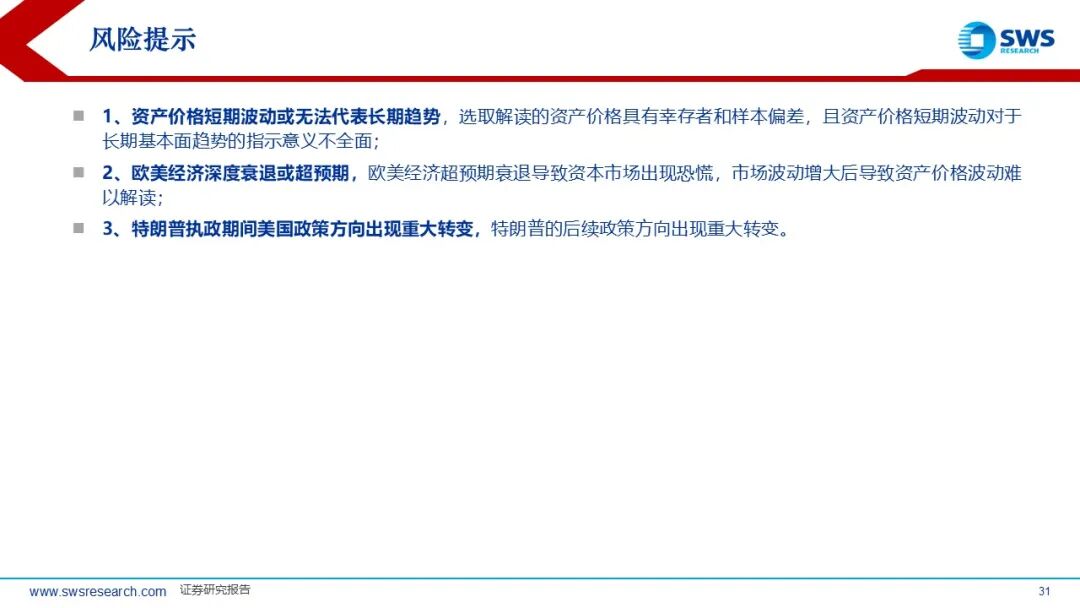
风险提示:资产价格短期波动或无法代表长期趋势;欧美经济深度衰退或超预期;特朗普执政期间美国政策方向出现重大转变。
长按识别二维码,更多报告阅览请下载申万宏源融成APP并关注我们