中国公司跃居全球第二日本闪存芯片独苗铠侠股价暴跌2/3
10月18日消息,内存及闪存是过去一年中涨价最猛的存储芯片,也造就了美国日本韩国多家存储芯片巨头的股价奇迹,一年间涨了数十倍的比比皆是。
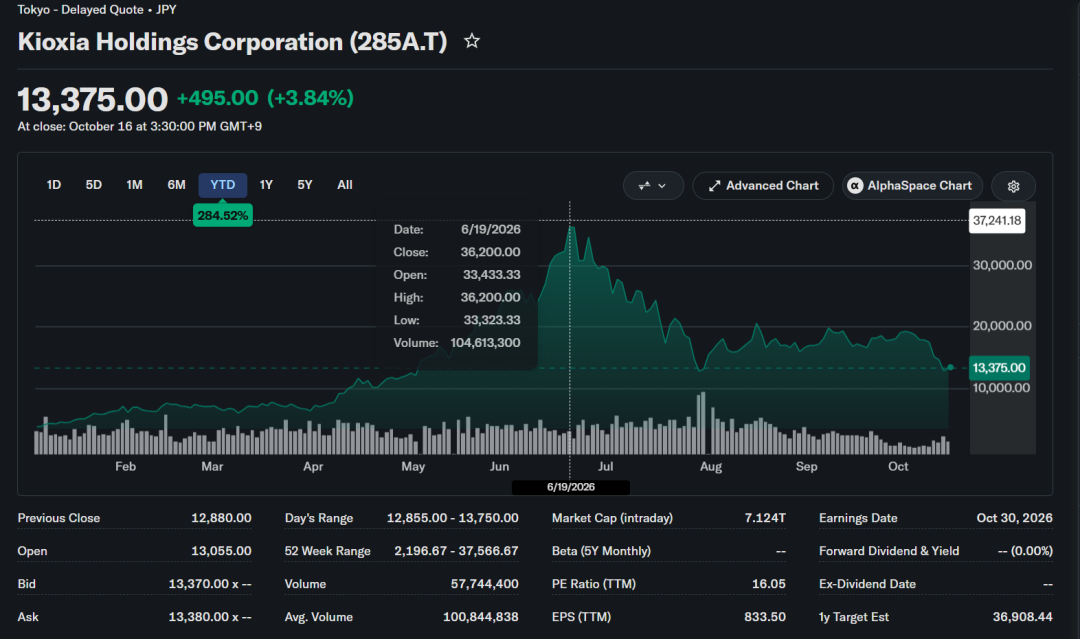
然而最近这些公司不太顺,不仅美国的美光、闪迪、韩国的三星、SK海力士股价大跌,日本的铠侠公司股价同样暴跌,10月9日到16日的一周就跌了26%,目前股价跌到了1.3万日元左右,近期低点在1.2万日元。
然而与四个月前的3.6万日元股价相比,铠侠目前跌去了2/3的市值,现在市值只有22万亿日元左右,6月份高峰期超过60万亿日元,也是数十年来日本首次有芯片公司市值超过万年一哥丰田市值,当时风光无限。
铠侠不仅是NAND闪存技术的发明人,也是日本存储芯片领域的独苗,不论是业绩还是独特性都是一等一的,但股价为何还能从高位崩盘呢?
这里面至少有2个重要因素影响,一个是全球AI产业的变化,内存闪存公司这一年来股价大涨背后都是AI浪潮推动的,然而最近AI泡沫崩不崩的问题已经严重影响了这些公司的股价,暴跌的也不只是铠侠一个,美光、三星、SK海力士也一样大跌。
第二个重要原因跟中国公司的竞争有关,内存及闪存如果垄断在美日韩公司手中,华尔街并不担心降价及产能过剩的因素,因为这些公司在涨价这方面可以说齐心协力,也没有真的打算在这两年快速增产的决心,都希望超级利润的日子能多持续几年,为此不惜多次喊话内存闪存要缺货十年以上。
然而这个市场现在有了中国公司的竞争,而且在闪存领域长江的扩张速度比长鑫还要快,2季度长江份额已经提升到了17%,仅次于三星及SK海力士。
但SK海力士的份额有收购Intel闪存业务的Solidigm公司的影响,后者的业务名义上还是独立运营的,如果这两家拆开算,长江在闪存市场的份额直接跃居第二了。
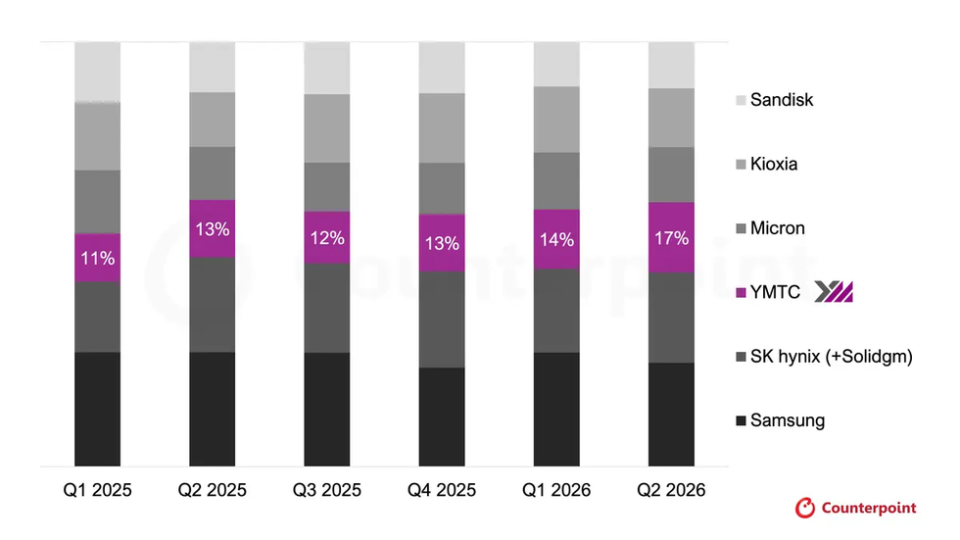
一年多以前,长江存储在闪存市场的份额还是others其他范畴,之前的统计数据也就是在5%,去年底大概也就10%左右,现在的追赶速度绝对会让其他几家心惊胆颤。
按照这个速度下去,今年底长江的份额应该能到20%以上,明年不仅能坐稳第二,还有可能冲击第一了,这可是闪存市场十几二十年来都不曾出现过的大变局。
在这样的情况下,闪存市场的价格已经不会再像之前那样由三星、铠侠等少数几家公司决定,考虑到长江存储极为庞大的扩产计划,过不了两年市场可能就变成了产能过剩、大肆杀价了,而铠侠没有高价值的内存业务护体,到时候可能是最早倒下的公司之一。
(图文内容来源快科技)
英伟达定制HBM计划促成罕见合作三星与台积电联手开发3纳米基底芯片
10月19日消息,随着人工智能市场对高带宽内存(HBM)的需求不断攀升,英伟达正在推动一项前所未有的供应链整合计划。
根据最新消息,英伟达为下一代AI加速器开发的定制高带宽内存NVHBM,将促使长期竞争的三星电子和台积电展开合作,共同打造基于3纳米工艺的基底芯片(Base Die)。
报道称,三星在HBM产品开发上历来采用“交钥匙”模式,即核心存储芯片(Core Die)与基底芯片均由自身完成设计和制造。
然而,英伟达定制版NVHBM对制造流程提出了更严格的标准化要求,因此三星与台积电被要求共同参与3纳米基底芯片的开发工作,以形成统一产品规范,并减少后续质量验证步骤。
除三星外,美光和SK海力士同样被纳入这一计划。英伟达希望通过统一制造流程,使不同供应商提供的HBM产品能够实现一致性能表现。
此前已有消息称,未来Feyman架构GPU将采用定制HBM方案。英伟达表示,相比标准HBM4E产品,NVHBM预计可提供高达30%的额外内存带宽,同时将功耗降低最多15%。
为实现这一目标,英伟达要求三星、美光和SK海力士统一采用台积电3纳米工艺生产NVHBM的基底芯片;同时,核心存储芯片需采用第六代DRAM制程,也就是被称为“1c”的工艺节点。
推动所有供应商使用相同制造方案的主要原因,在于确保最终产品具备一致表现。如果基底芯片全部采用台积电3纳米工艺生产,英伟达便无需针对每家供应商分别进行独立验证,从而节省大量时间与工程资源,并加快产品导入速度。
不过,三星并未彻底放弃自身晶圆代工资源。目前该公司仍在评估自家代工产能方案,以防未来NVHBM需求超出台积电能够提供的生产能力。
与此同时,标准HBM产品的核心芯片和基底芯片研发工作仍将由三星自行负责。考虑到AI市场对HBM的需求持续爆发,即使需要与主要竞争对手台积电展开合作,三星也愿意接受这种特殊安排,以确保能够继续参与英伟达高价值AI供应链。
对于三星而言,HBM业务也正在成为改善晶圆代工业务财务表现的重要支柱。此前行业数据显示,三星代工部门亏损规模已从2025年的6.74万亿韩元缩减至2026年的3.92万亿韩元,降幅达到41%。随着AI服务器和加速器市场持续扩张,高利润率HBM产品被视为帮助三星进一步改善盈利能力的重要机会。
分析人士认为,英伟达推动NVHBM标准化生产,不仅有助于提升产品性能一致性和供应效率,也打破了传统存储厂商各自为战的模式。
在AI基础设施竞争日趋激烈的背景下,原本处于激烈竞争关系的三星与台积电,因英伟达的需求而形成临时合作关系,这种现象凸显出人工智能产业对全球半导体供应链格局正在产生越来越深远的影响。
(图文内容来源快科技)
DDR5内存价格终于涨不动了:但DDR3/4和显卡价格还在猛涨
10月18日消息,最近有装机需求的玩家应该会很难受,放眼市场各个PC配件几乎都在涨价或者已经大涨了一波了,好消息是过去的一个月中DDR5内存价格涨幅已经是低个位数。
德国3DCenter网站统计了德国地区9月到10月份这一个月来的多种PC配件的价格走势,主要涉及DDR5、DDR3、DDR4、SODIMM笔记本内存、内置SSD、内置HDD、外置硬盘,以及AMD、NVIDIA两家的显卡。
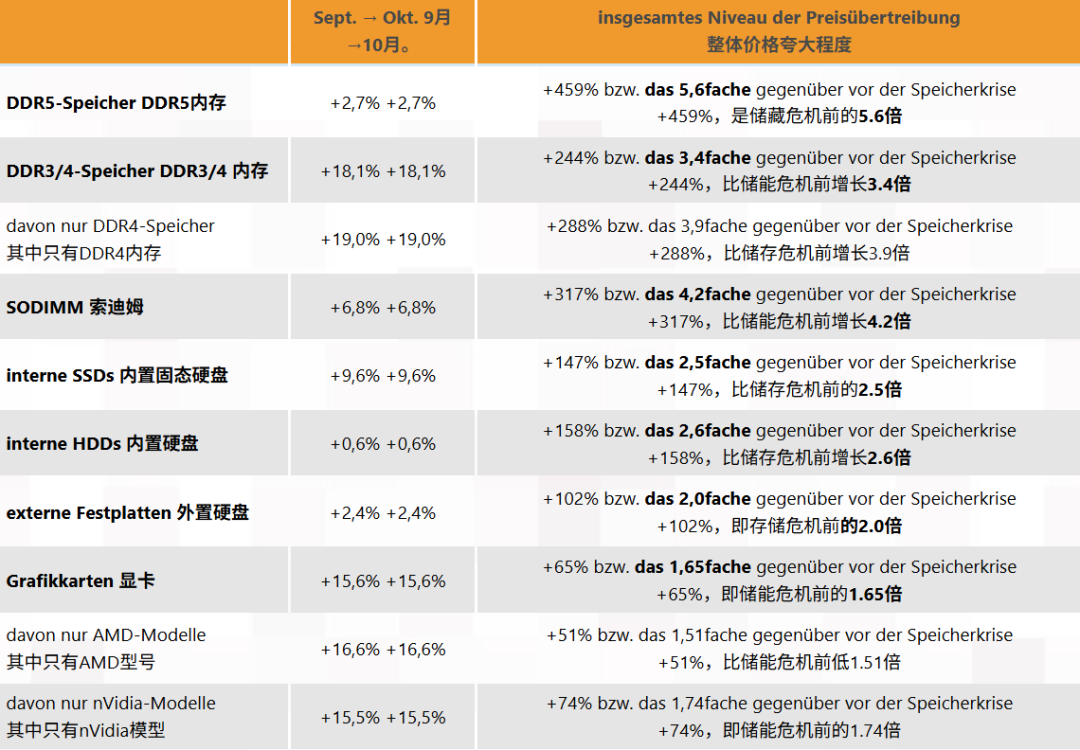
DDR5内存价格这一个月来涨幅只有2.7%,确实是涨不动了,但这主要是因为这一年来涨幅实在太多了,比存储芯片危机之前涨了459%,整体价位是之前的5.6倍,这个是遥遥领先其他产品的。
DDR5涨不动,但DDR3、DDR4内存的价格还在猛涨,一个月涨幅18.1%,只看DDR4内存的话价格涨了19%,整体价格是涨价之前的3-4倍,比DDR5涨幅少一些。
笔记本内存这一个月涨幅是6.8%,整体也是之前的4.2倍价格了。
SSD硬盘涨了9.6%,HDD价格也算是稳定了一点,涨幅只有0.6%,整体价格是之前的2.5倍多。
外置硬盘涨幅2.4%,整体价格是之前的2倍。
显卡是最近涨幅扩大的代表性产品了,一个月左右涨幅15.6%,其中AMD显卡涨幅16.6%,NVIDIA显卡涨幅15.5%,整体价格是涨价之前的1.5到1.7倍多。
显卡的问题在于接下来可能涨价趋势比内存还要夸张,这几天传闻NVIDIA不是停产RTX 5090,将核心用于利润更高的专业卡嘛,虽然NVIDIA高管出面辟谣,强调不会放弃游戏玩家,显卡供应不会减,但这也就是公关用语,高端卡的供应情况不会有啥乐观变化,熬着吧。
(图文内容来源快科技)
英特尔陈立武:美中芯片各有优劣势差距没想象大
10月18日消息,英特尔CEO陈立武在接受专访时指出,美国政府虽然在英特尔持有少数股权,但对公司治理并无任何影响。他还提到,英特尔的重组工作已完成8成,至于美中芯片差距并没有想象中那么大。
陈立武强调,美国政府并没有利用其少数股权干预英特尔的商业策略,并坚称公司依然保有独立性。
去年,美国政府将此前拨付的联邦资金转为对英特尔89亿美元的投资,从而获得该公司9.9%的股权。今年8月,英特尔进行二次股票发行后,美国政府持股比例被稀释至约8.2%。
英特尔一直在努力重振其先进半导体制造业务。目前,英特尔在芯片制造领域落后于台积电,在用于AI系统的半导体设计方面落后于英伟达等美国竞争对手。
他还提到,受益于政府支持,英特尔可以进行长期投资,并建立具有竞争力的晶圆代工事业。他以台积电为例,称该公司历经10到20年时间,才成为世界领先的芯片代工制造商。
谈到中国大陆半导体业的发展时,陈立武认为,美国与中国大陆企业“有各自的优劣势”。
然而,当被问及中国大陆芯片制造能力能否在5到10年内追上美国时,他说:“就目前而言,我认为差距并不大。”
(图文内容来源快科技)
产能过剩警报拉响!存储巨头股价大跌:SK海力士5天跌26%、三星跌22%
10月16日消息,据报道,全球存储芯片三巨头本周遭遇罕见下跌。过去5个交易日,SK海力士股价累计下跌26%,三星电子下跌22%,美光科技下跌约11%。引发这轮抛售的核心原因之一,是市场对2029年产能过剩的担忧正在加剧。
据韩国《每日经济新闻》报道,随着各大存储厂商新增产能陆续投产,全球存储市场可能在2029年出现供过于求,到2030年本轮超级周期将结束,转入下行阶段。这一判断成为压垮市场情绪的最后一根稻草。
产能过剩预期之所以迅速升温,与中国厂商的技术突破直接相关。长鑫存储总裁曹堪宇在第四届集成芯片和芯粒大会上宣布,公司计划在2026年底前开始供应采用4F2架构的DDR5 RDIMM服务器内存,主要锁定数据中心市场。
4F2架构通过垂直晶体管设计,将存储单元面积进一步缩小,是DRAM微缩路线上的重要突破。
但市场显然更关注长期威胁,如果长鑫存储持续扩大份额,将对三星、SK海力士和美光的定价权构成实质性冲击。
特斯拉CEO马斯克也在X平台上补了一刀,直言中国将在2028年大量生产内存。这一表态进一步放大了市场对产能过剩的恐慌。
短期来看,存储市场仍处于短缺状态。摩根大通预测,2026年全球存储供应缺口约为20%,2027年为19%,2028年仍有15%。这意味着产能过剩的警报虽然已经拉响,但从短缺到过剩之间,仍有数年的过渡期。
(图文内容来源快科技)
分销龙头赚麻了!深圳华强净利预增90%:存储产品线出货额飙升330%
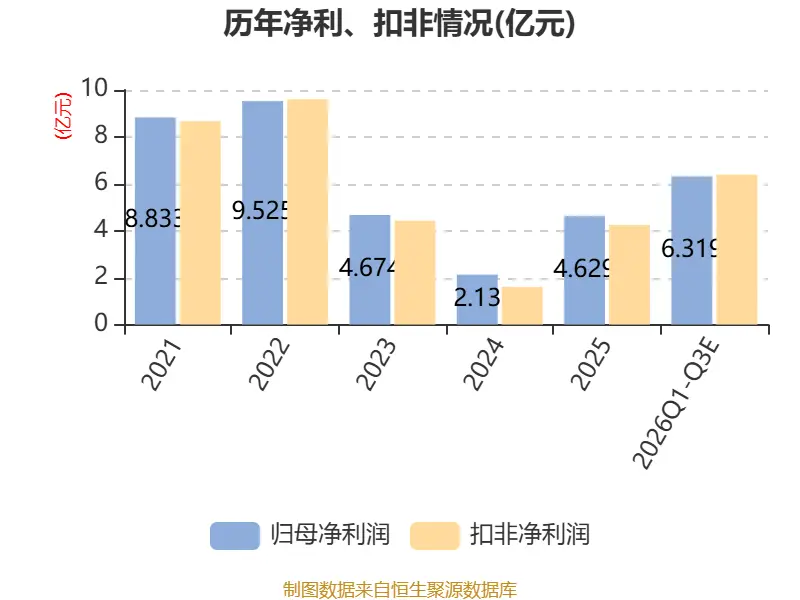
10月17日消息,据深圳华强2026年前三季度业绩预告,公司预计归母净利润5.78亿元至6.86亿元,同比增长60%至90%;扣非净利润5.86亿元至6.94亿元,同比增长74.72%至107.04%。
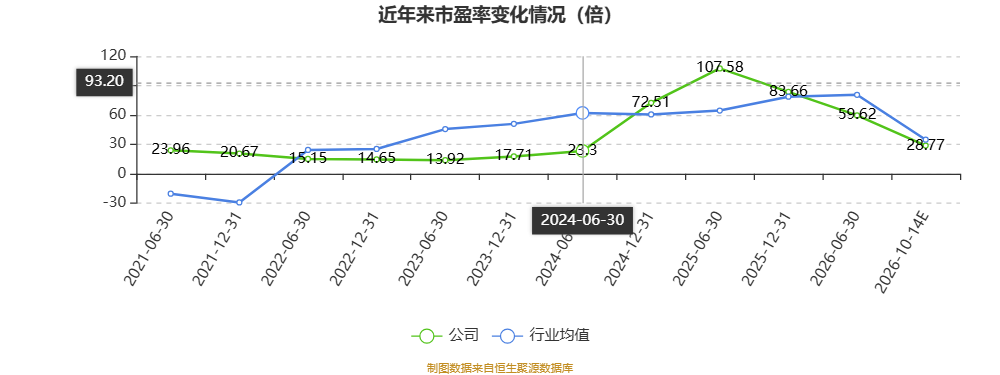
业绩大幅增长的核心驱动力,来自存储产品线出货额的大幅增长以及AI服务器相关客户需求的持续放量。
存储类产品线是授权分销业务增长的主要来源。据深圳华强2026年9月22日投资者关系活动记录表,公司是江波龙、晶存科技、兆易创新、慧荣科技、千奕国际等存储厂商的重要代理商。
2026年上半年,存储类产品线出货额同比增幅超330%,业务收入占授权分销业务收入总额比例超过40%。前三季度,该产品线出货额继续保持同比大幅增长。
下游数据中心建设相关领域,公司对服务器、服务器ODM、数据中心电源客户的销售额保持增长。这三类客户对应AI算力基建的三个采购入口:整机厂、代工厂与电源配套厂,与同期服务器产业链的高景气相互印证。
长尾现货采购业务同样表现突出。该公司依托供应渠道数据资源与长尾现货采购数字化系统,把握长尾现货市场景气度回暖以及存储、MLCC等市场高景气机遇,推动该业务收入同比大幅增长。
上游涨价趋势仍在延续。据TrendForce集邦咨询2026年9月30日研究,2026年第四季度一般型DRAM合约价预计季增10%至15%,NAND Flash整体合约价季增15%至20%。
原厂持续将先进制程产能投向服务器应用,存储与被动元件的交期与价格压力短期难以明显缓解。对于依赖消费类配额的中小批量需求,备货节奏与替代料号验证需要提前布局。