来源 :储能与电力市场2026-10-29
「储能与电力市场」获悉,10月28日晚间,德赛电池公布了《2026年第三季度报告》。报告期内,德赛电池整体呈现“利润表强劲、资产负债表扩张、现金流量表承压”的特征。
利润表强劲,但毛利率偏薄
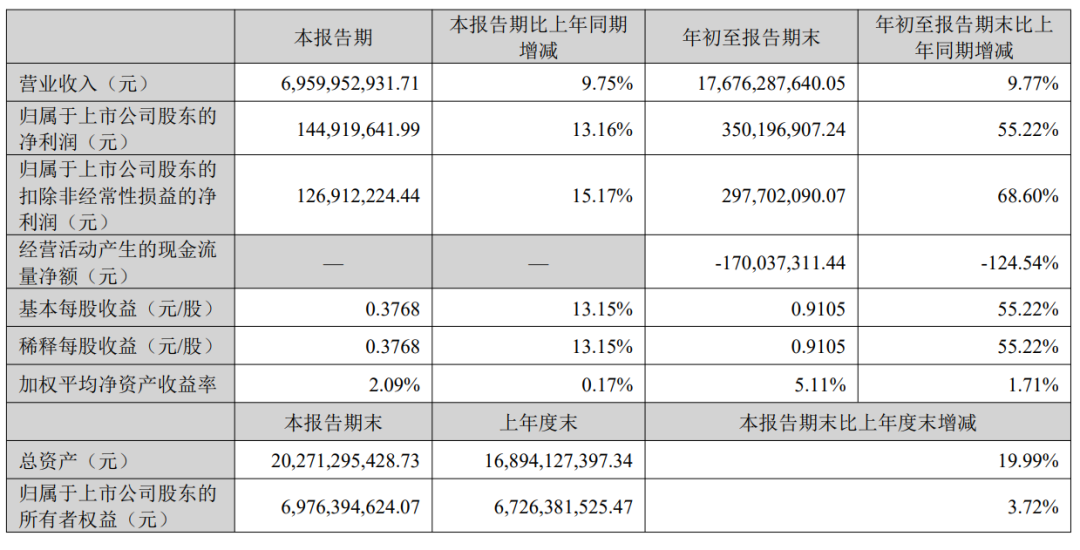
第三季度,德赛电池实现营收69.6亿元,同比增长9.75%;归母净利润1.45亿元,同比增长13.16%;扣非净利润1.27亿元,同比增长15.17%。
前三季度,德赛电池实现营收176.76亿元,同比增长9.77%;归母净利润3.50亿元,同比增长55.22%;扣非净利润2.98亿元,同比增长68.60%。
前三季度利润增速(+55%)显著高于收入增速(+9.8%),表面上体现了盈利能力的改善。但单三季度利润增速已回落至13%左右,与收入增速基本持平,说明前三季度的高增长更多由上半年贡献,Q3的边际改善力度在收窄。
另外,财报显示,前三季度德赛电池的营业成本为160.03亿元,根据营收176.76亿元计算,对应毛利率约9.45%,较上年同期(约8.96%)略有提升,但绝对值仍处于个位数低位,对于一家营收体量近177亿元的公司,不到10%的毛利率意味着利润对成本波动、汇率变动极为敏感。
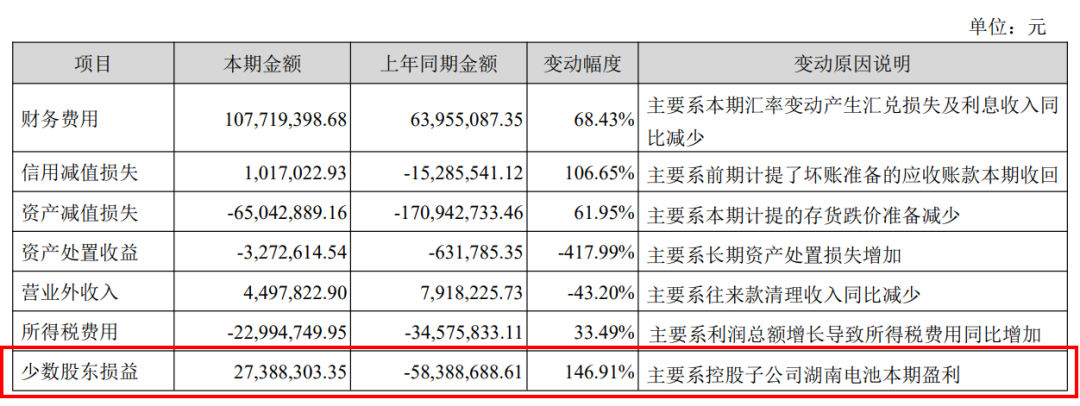
同时,前三季度财务费用1.08亿元,同比大增68.43%,德赛电池对此明确解释为“汇率变动产生汇兑损失及利息收入同比减少”。在毛利率不足10%的情况下,1亿元的财务费用对利润的边际影响不容忽视。
图源:德赛电池2026年第三季度报告
资产负债表扩张,存货、应收账款、应付账款等均大幅增长
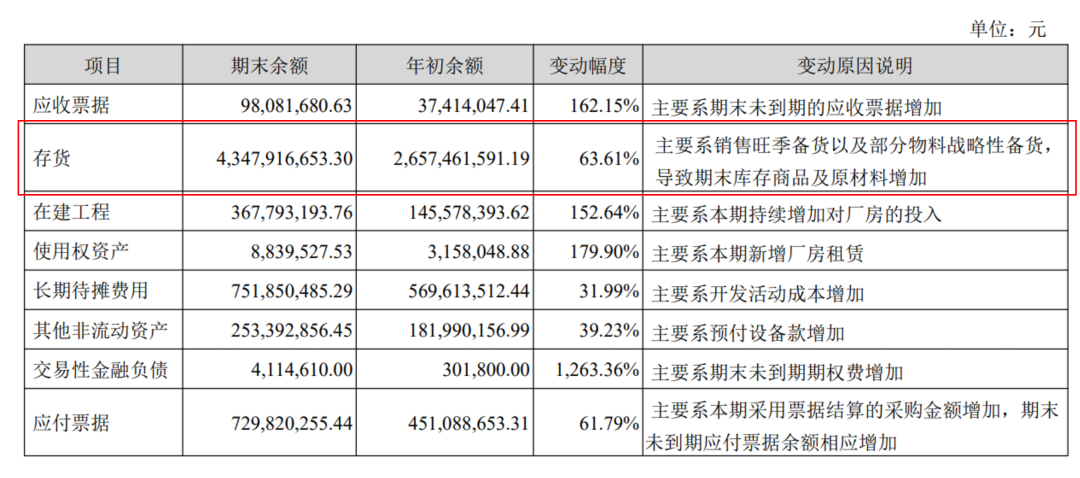
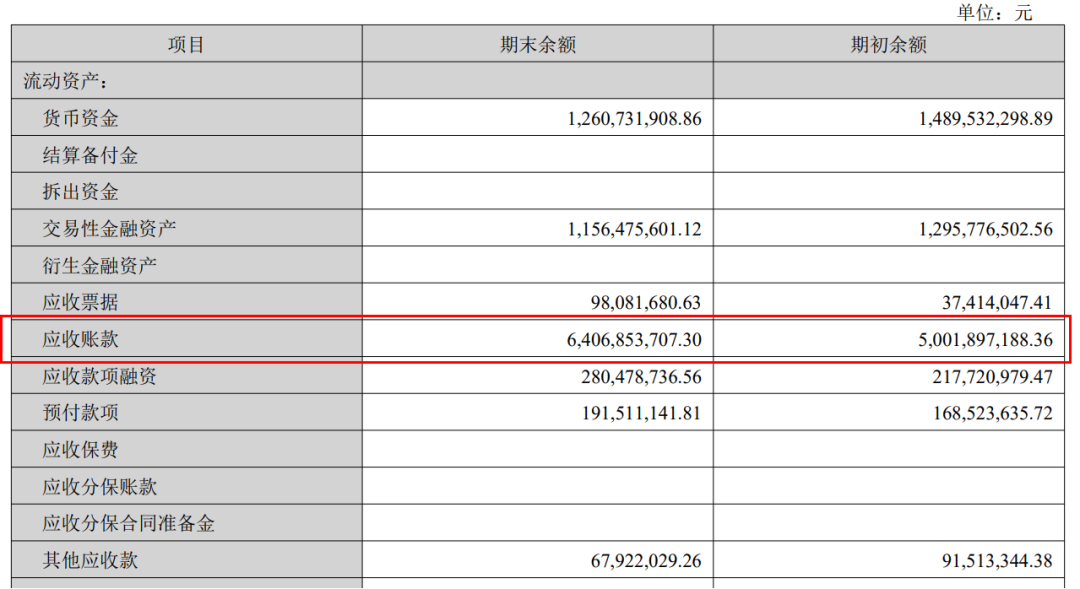
资产负债表中,最突出的变化是存货从26.57亿元跃升至43.48亿元,增幅63.61%,德赛电池解释为“销售旺季备货以及部分物料战略性备货”。与此同时,应收账款从50.02亿元增至64.07亿元,增幅约28%,高于收入增速,意味着回款节奏有所放缓。
图源:德赛电池2026年第三季度报告
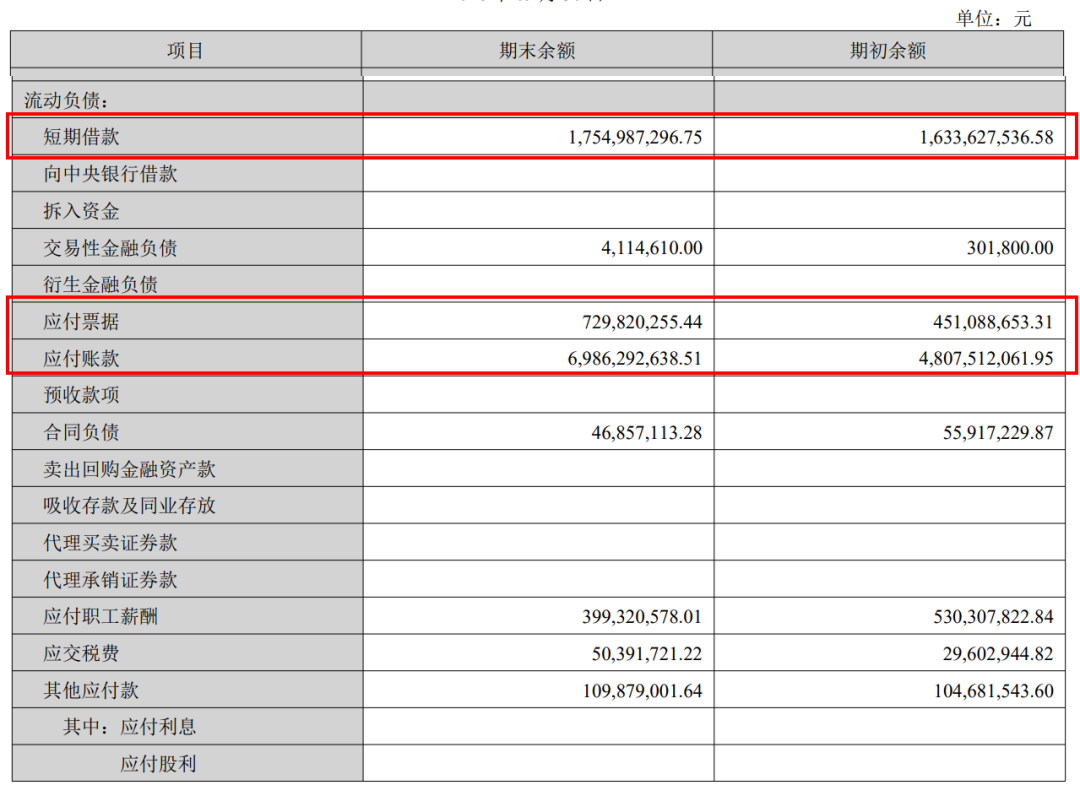
负债端也呈现同步扩张之势。应付账款从48.08亿元增至69.86亿元(+45.32%),应付票据增长61.79%。公司在用上游账期来支撑存货和应收的扩张,这在旺季备货阶段是常见的操作,但也意味着经营性占款对上游的依赖度在上升。短期借款从16.34亿元增至17.55亿元,有息负债规模小幅抬升。
图源:德赛电池2026年第三季度报告
一个积极信号是少数股东权益从-6796万元收窄至-4132万元(改善39.20%),德赛电池明确归因于“控股子公司湖南电池本期盈利”。湖南德赛是储能电芯业务的运营主体,其扭亏为盈是这份财报中最具结构意义的变化。
图源:德赛电池2026年第三季度报告
现金流量表承压,账面利润尚未转化为实际的现金回流
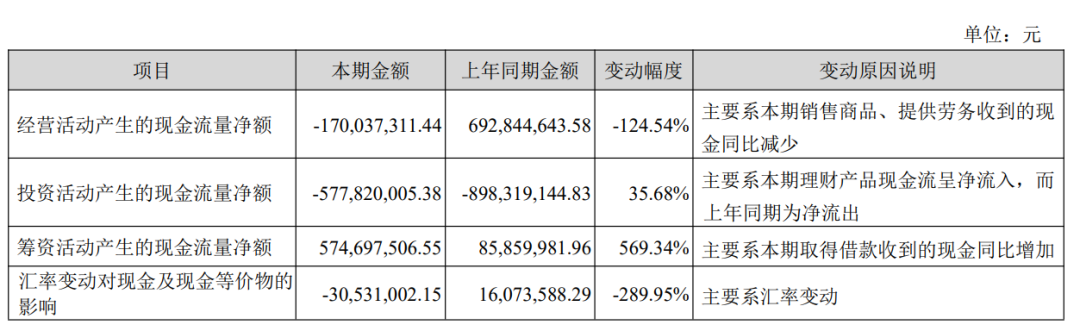
前三季度经营活动现金流净额为-1.70亿元,去年同期为+6.93亿元,同比骤降124.54%。
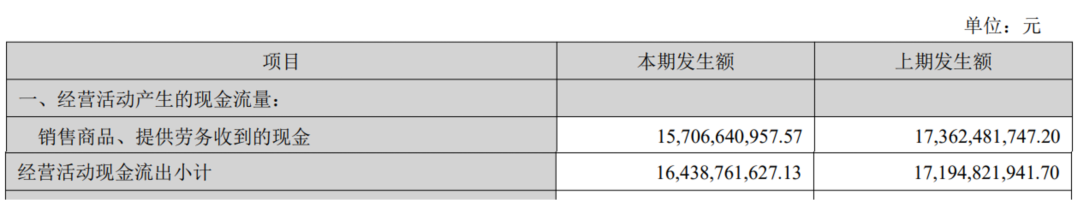
前三季度,销售回款157.07亿元,较去年同期173.62亿元,同比下降约9.1%。而流出仅下降约4.4%。
拆解来看,经营现金流入同比下降约9.1%(销售回款157.07亿元 vs 上年173.62亿元),而流出仅下降约4.4%。回款端收缩的幅度大于付款端,叠加存货大幅增加占用了现金,共同导致了经营现金流转负。对于一家前三季度归母净利润为正3.5亿元的公司,经营现金流为负意味着账面利润尚未转化为实际的现金回流。
图源:德赛电池2026年第三季度报告
看个广告休息一下
三季度报原文如下:
