2026年9月17日下午三点,大悦城控股集团股份有限公司董事长姚长林坐在业绩说明会的镜头前。投资者问起828新政的影响,管理层作出如下回应:
“828新政改变的不仅是住宅开发,而是对房地产开发、融资、销售等基础制度进行整体重构,标志着行业发展新模式加快落地。”
随后,管理层补充道:“自房地产市场调整以来,大悦城控股基于行业和自身特点,持续开展战略研究和规划,于2024年升级确立‘1123’战略体系,提出‘提升商业引领地位’,与当前政策导向及行业发展趋势高度契合,本次新政对控股整体战略影响不大。”
01
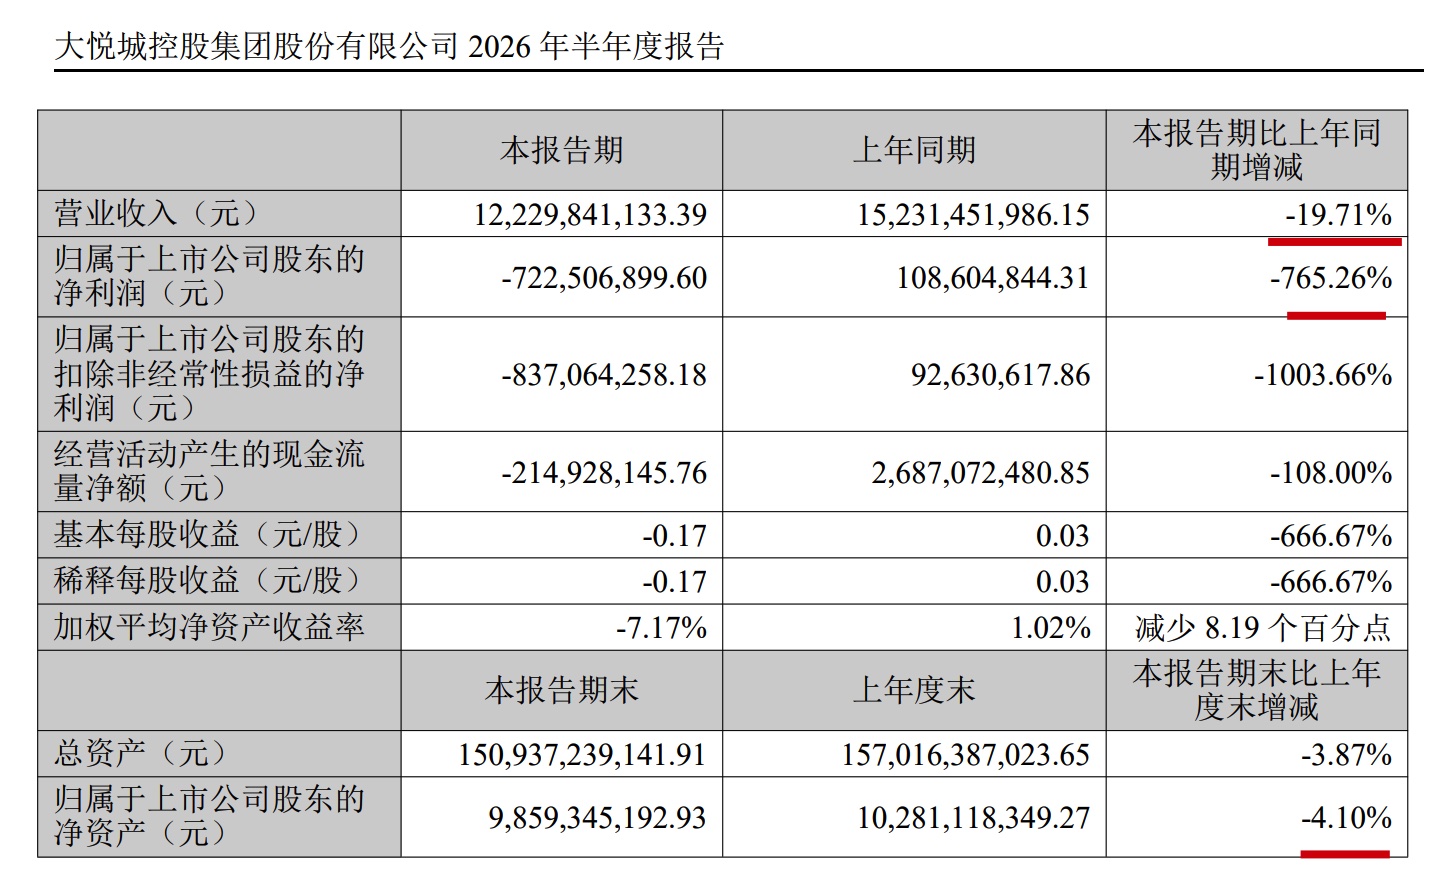
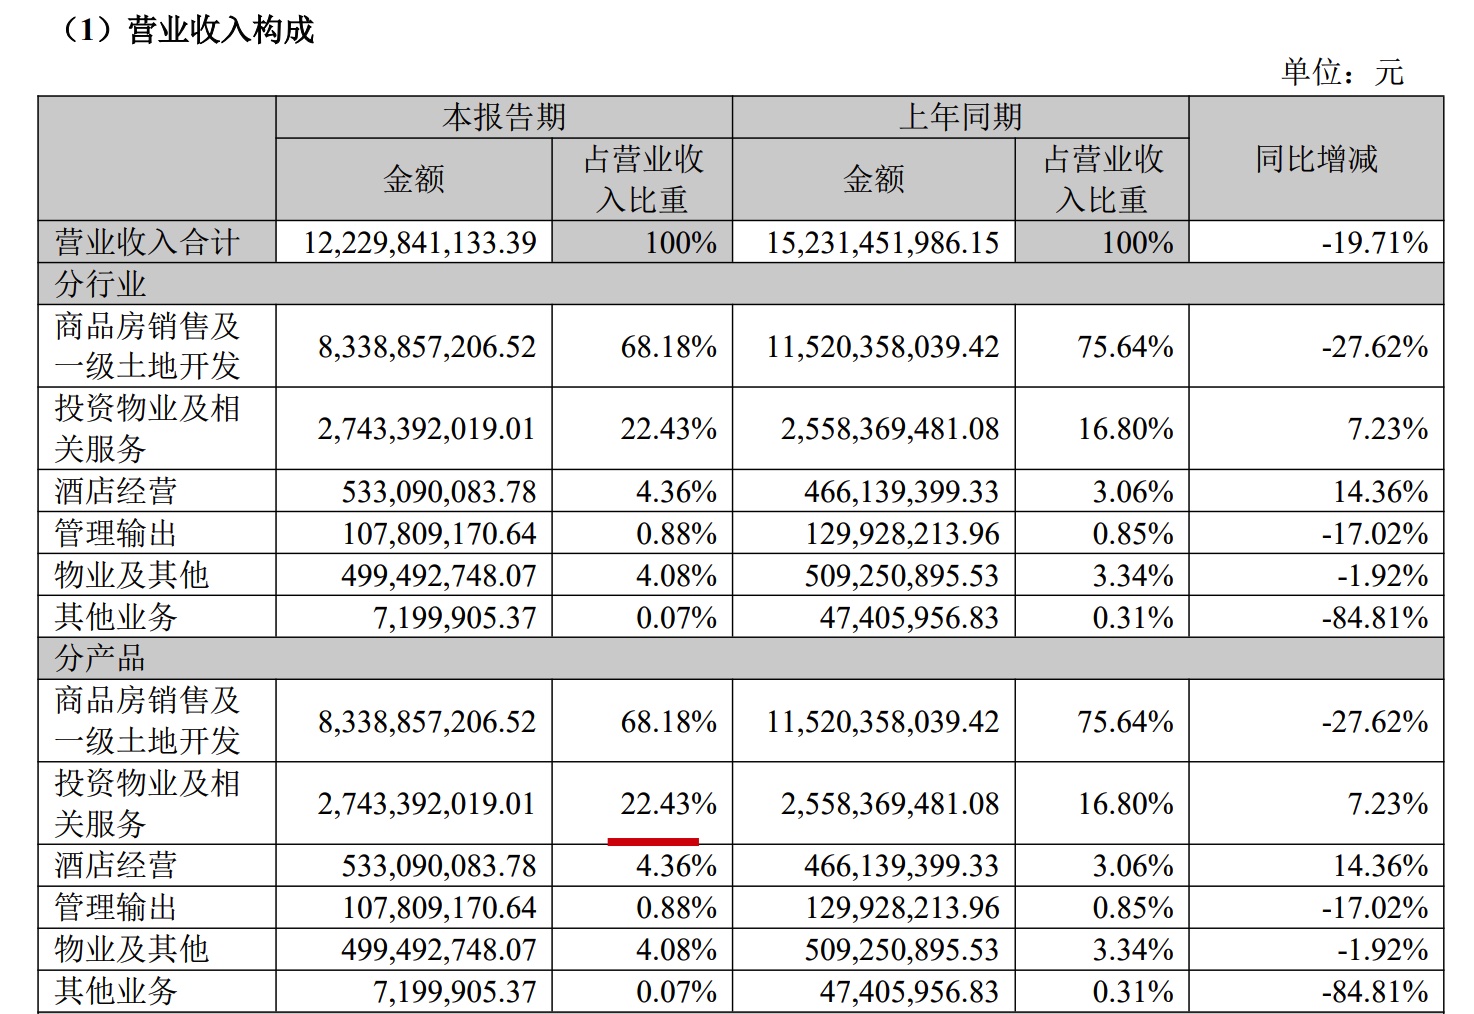
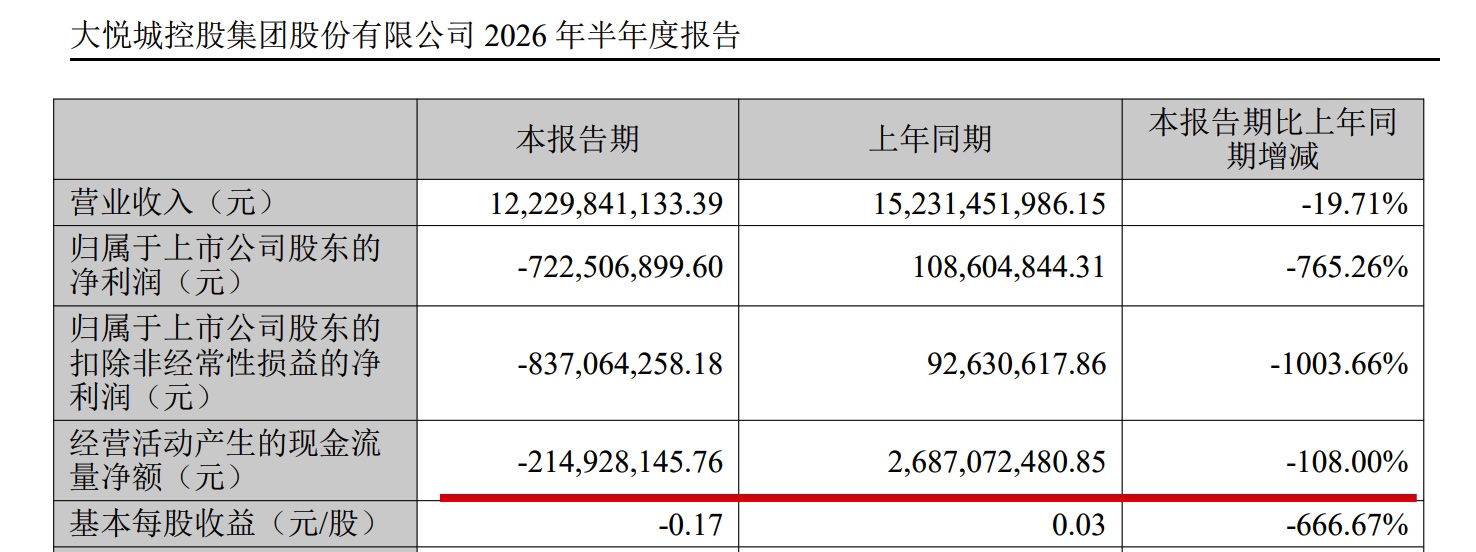
2026年上半年,大悦城营业收入122.30亿元,同比下降19.71%;归母净利润-7.23亿元,上年同期还盈利1.09亿元。营收下滑的主要原因是商品房销售及一级土地开发收入下降——83.39亿元,同比下降27.62%。
(图源:大悦城2026年半年报)
另一组数字走向不同。全国在营购物中心总销售额234.02亿元,同比增长6.4%;客流2.31亿人次,同比提升15.5%。投资物业及相关服务收入27.43亿元,同比增长7.23%,毛利率56.73%。会员2680万人,会员销售额56.6亿元。综合融资成本降到3.11%。
(图源:大悦城2026年半年报)
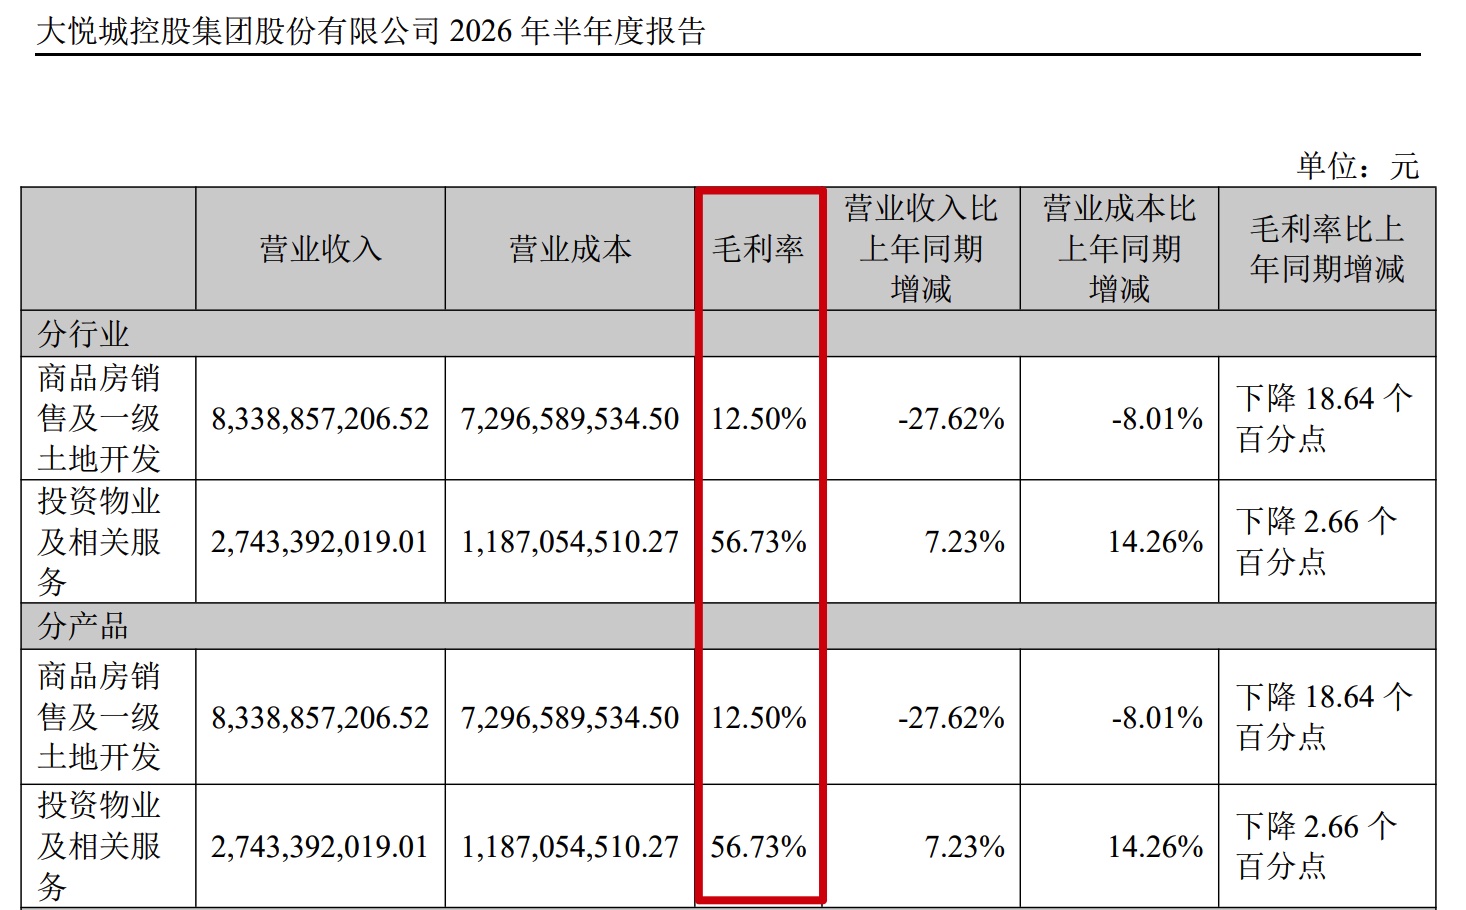
投资物业收入占总营收22.43%。销售型业务结算毛利率12.50%,商业板块56.73%。
(图源:大悦城2026年半年报)
客流涨了15.5%,但平均出租率93%,比2025年全年的94%低了一个百分点。大悦城在半年报里的解释是“受部分项目调改升级影响”。调改意味着腾退和空置,短期出租率承压。客流增长领先于出租率回升。
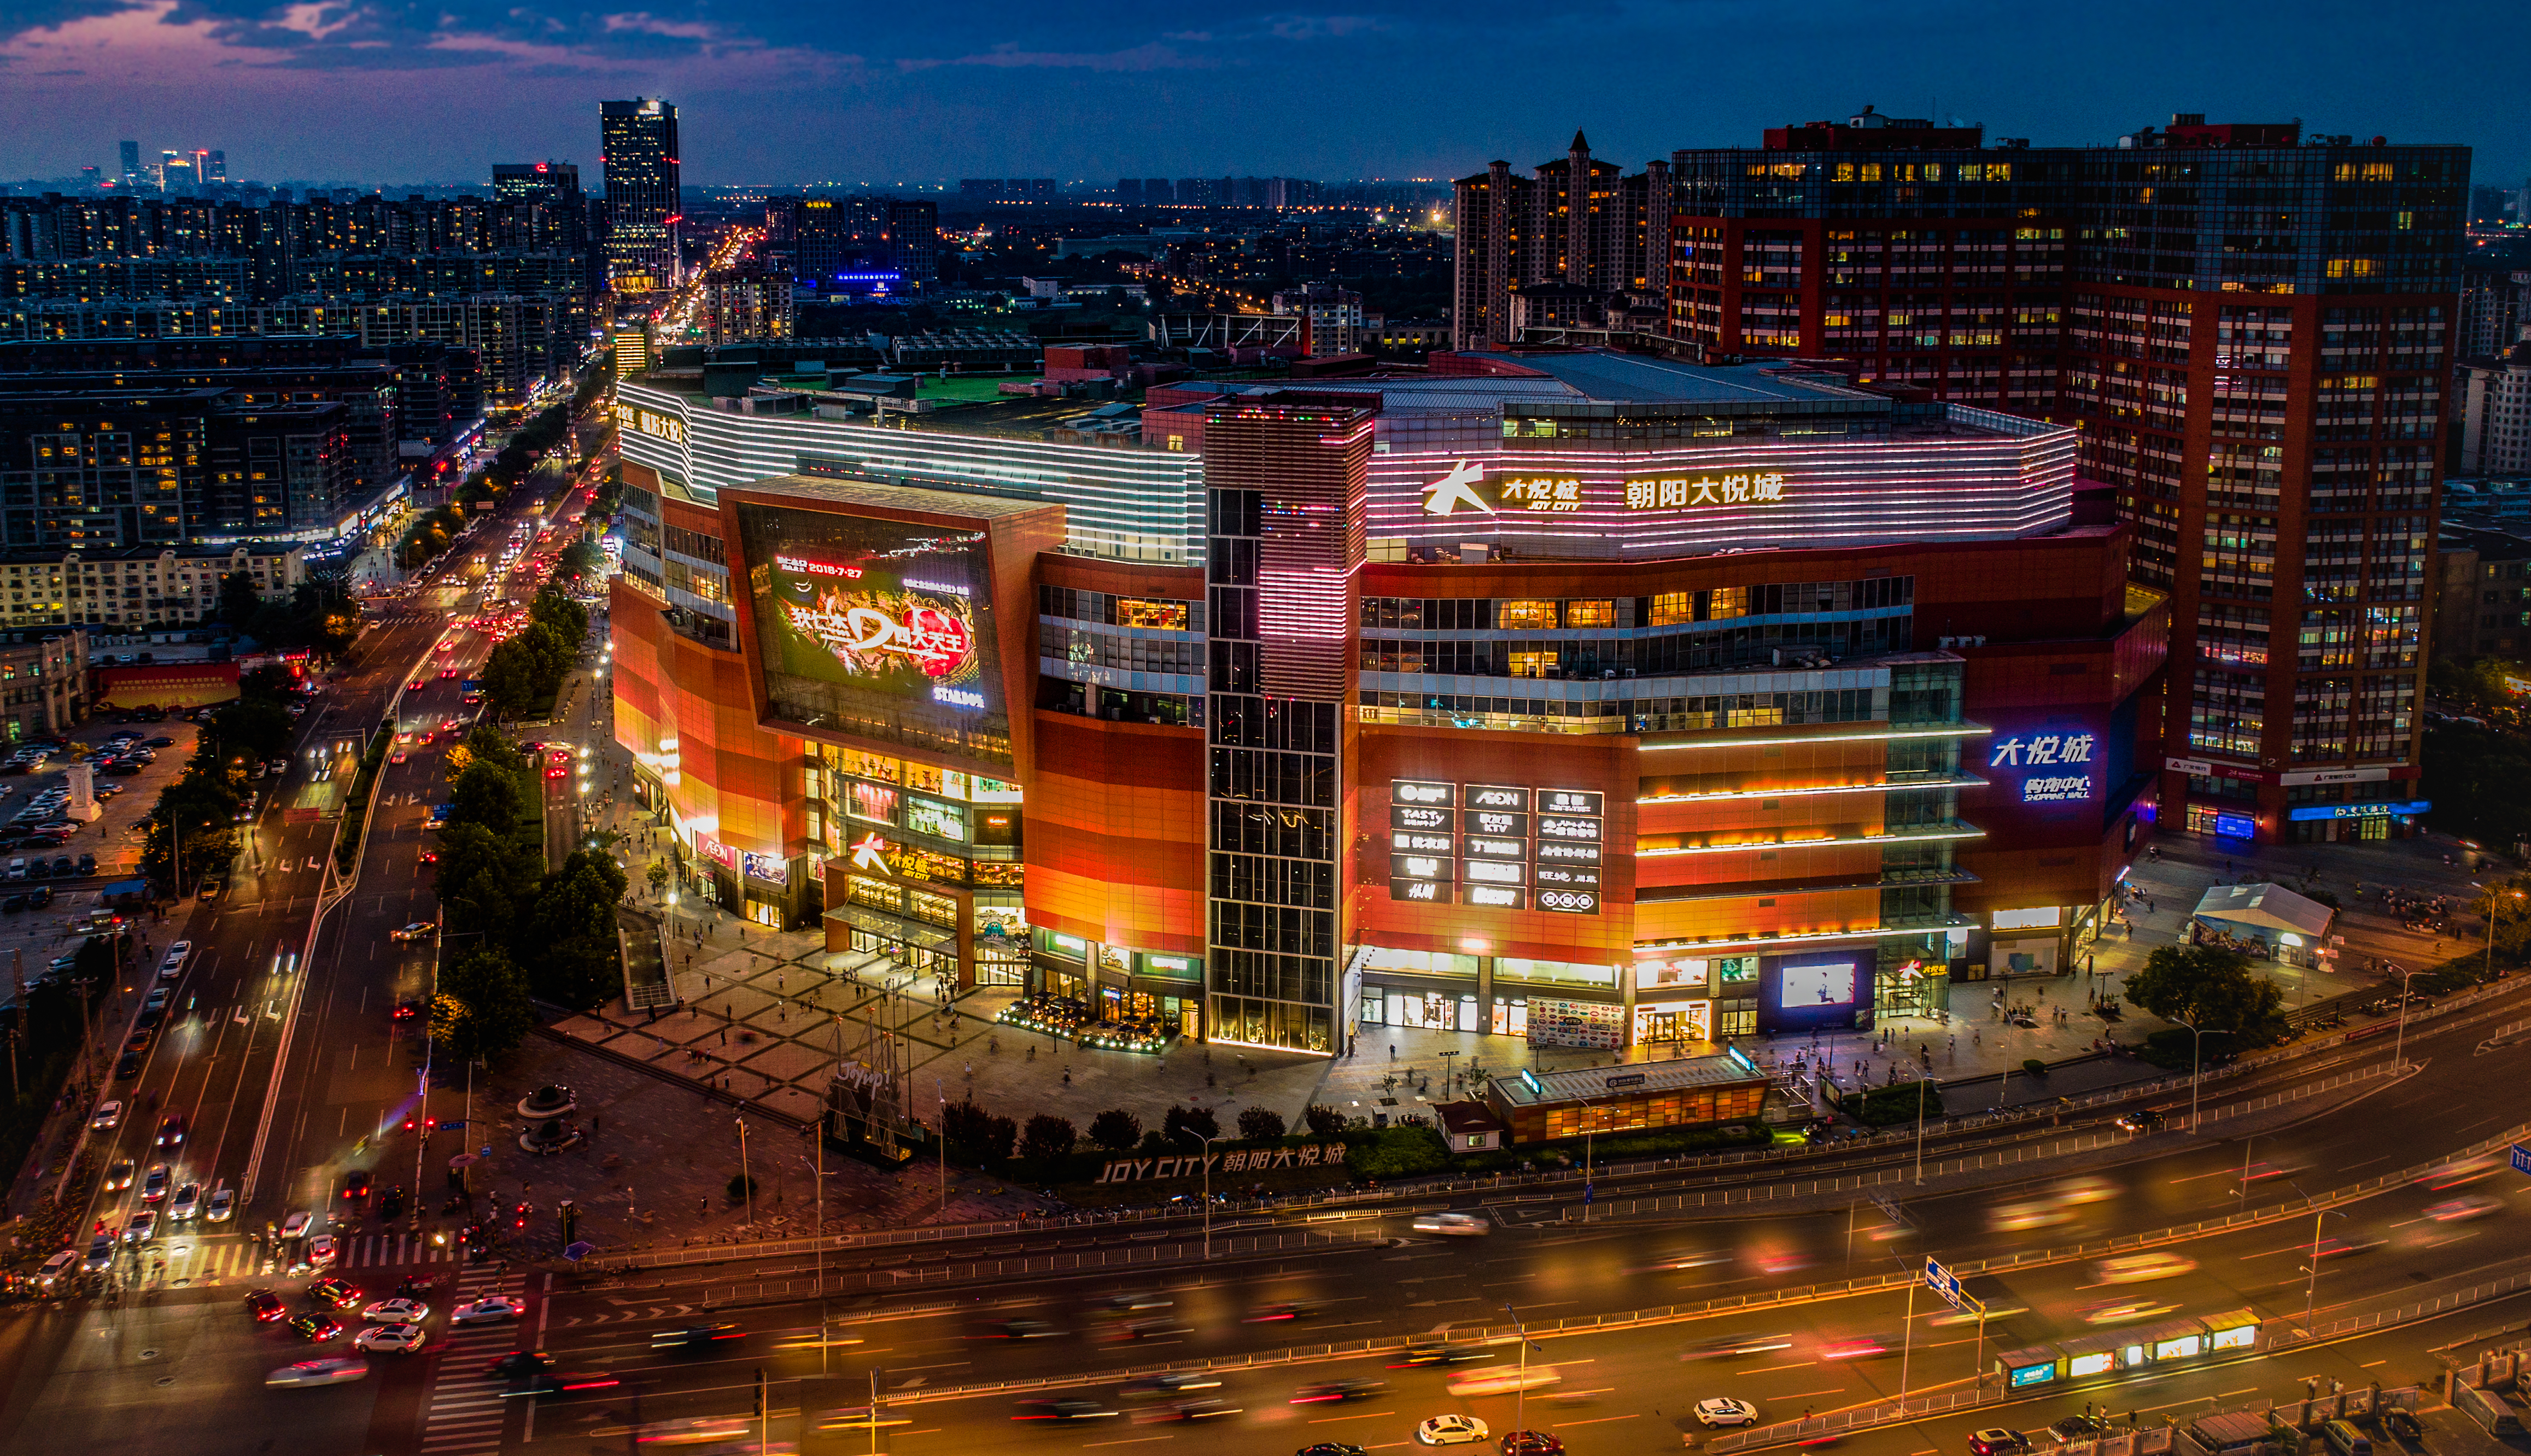
2025年全年,大悦城购物中心销售额463.7亿元,同比增长15.5%;客流4.49亿人次,同比提升22.7%。平均每天超过123万人次走进大悦城的购物中心。
02
2023年,大悦城营业收入367.83亿元,同比下降7.06%;归母净利润-14.65亿元,亏损额同比收窄49.17%。那一年计提存货跌价准备36.5亿元,对投资性房地产、商誉和应收类账款计提约10.5亿元,合计减少净利润46.6亿元。
2024年,营业收入357.91亿元,同比下降2.70%;归母净利润-29.77亿元,亏损额同比扩大103.14%;扣非净利润-40.50亿元。毛利率从26.47%降到21.76%。全年计提资产减值准备24.57亿元,减少归母净利润14.69亿元。两年加在一起,减值超过80亿元。
2025年,营业收入继续下滑到308.92亿元,同比减少13.69%;但综合毛利率从21.76%升至31.80%,提升了10.04个百分点。归母净利润亏损收窄到23.50亿元,扣非净利润从-40.50亿元收窄到-24.72亿元。经营活动现金流净额30.23亿元,同比下降54.32%。综合融资成本降到3.54%。
毛利率为什么提升?大悦城控股2025年年度报告的表述是:“受行业周期及结算资源的影响,公司销售型业务结算规模有所下降,但结算毛利率有所上升。”低毛利项目结算规模收缩,部分高毛利项目进入结算周期。
毛利率改善是否可持续,半年报数据还不足以给出确定答案。归母净利润仍处于亏损区间,经营活动现金流同比下降超过五成。结算规模持续收缩意味着未来的收入基数将进一步缩小,减值压力也尚未完全释放。
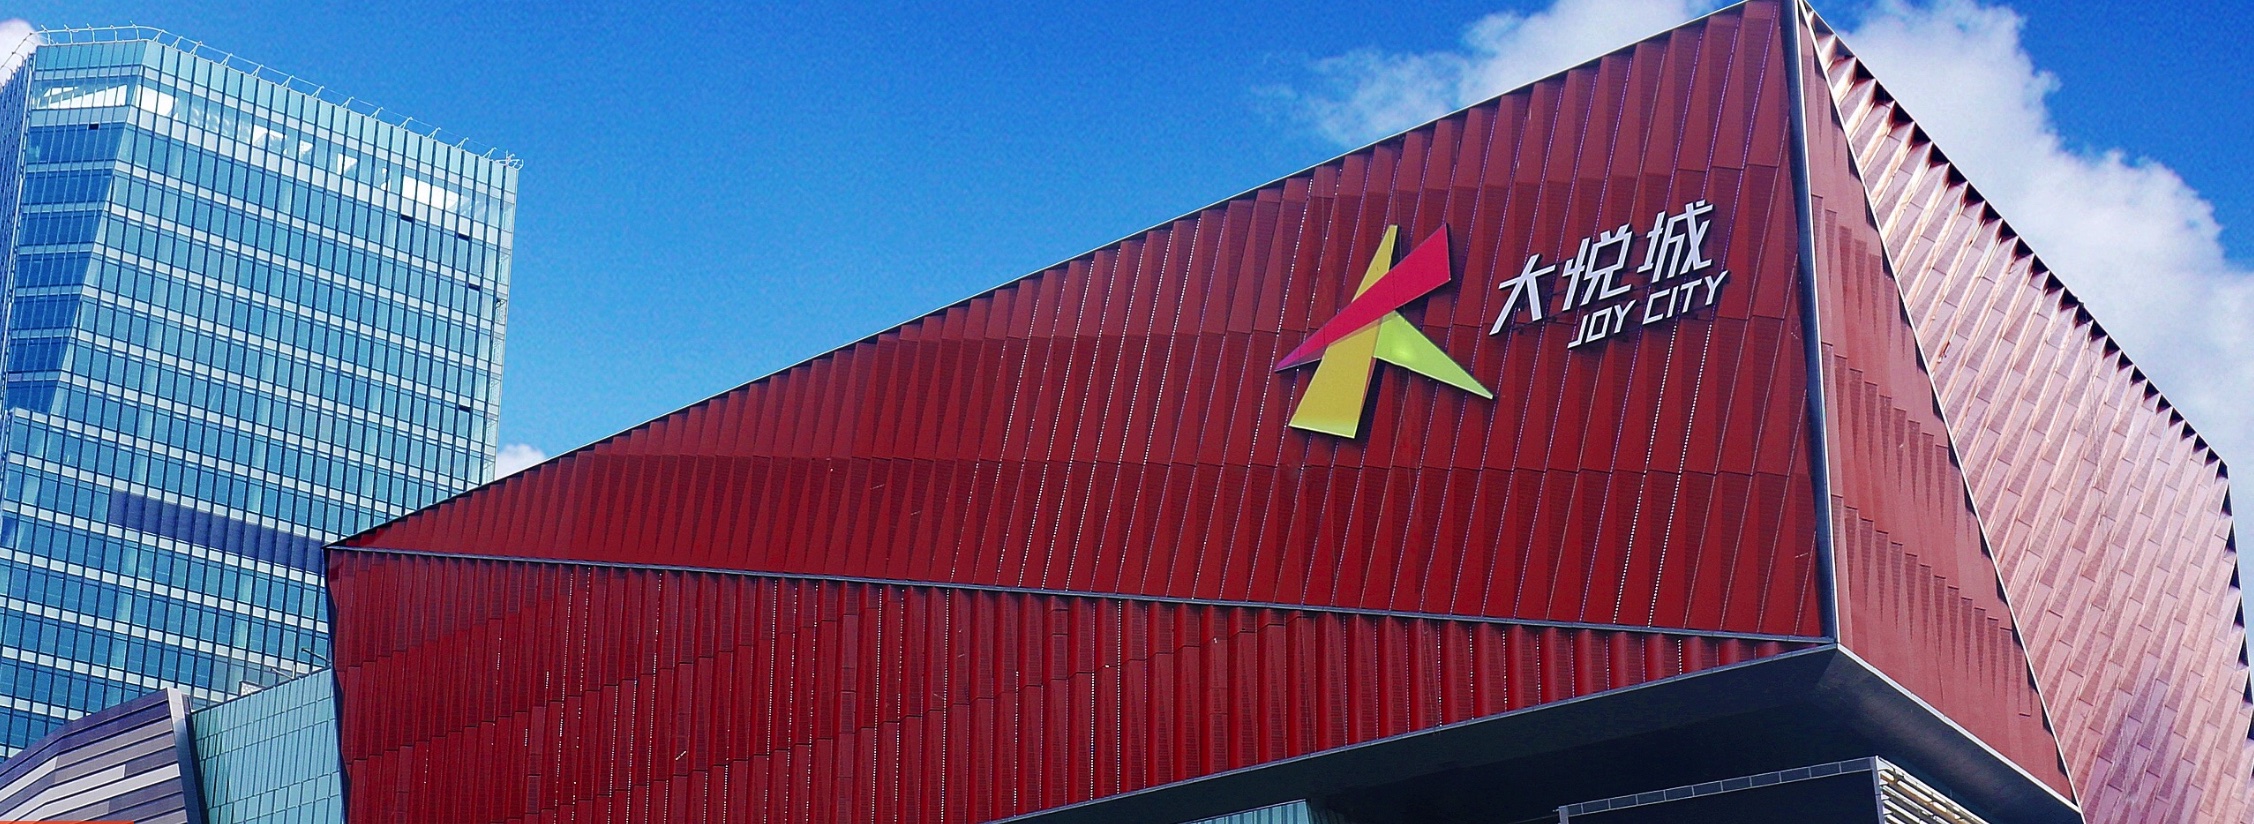
开发业务结算规模在收缩,毛利率在提升。这一指标变化能否延续,仍待后续报告期验证。与此同时,商业运营收入在持续增长。
03
2024年4月,大悦城启动第一轮组织收缩,10个区域公司压缩到7个。2025年初,缩减为北方、华东、华南、西南4个大区。2026年6月17日,第十二届董事会第二次会议审议通过《关于调整公司组织架构的议案》,公告于6月22日披露:撤销全部4个大区公司,新设北京、上海、深圳、成都、杭州、西安、三亚亚龙湾7家城市公司,由总部直接管理。沿用多年的“总部—大区—城市/项目”三级管控被压平为两级。
同一个月,商业事业部与物业事业部合并为“大悦生活”,产品中心和营销管理部整合为“开发事业部”,产业与写字楼管理部更名为“产业发展事业部”,战略运营中心下设的内控与信息化组调整为数智化中心。
2026年5月22日,经董事长姚长林提名,董事会聘任田佳琳为公司总经理。田佳琳,男,1980年5月出生,清华大学工学硕士,2006年8月进入公司,2024年7月起任北方大区公司总经理。
公告原文的表述是“通过整合业务板块、优化城市布局、缩短决策链条等方式,不断夯实‘卓越的城市运营与美好生活服务商’的定位”。
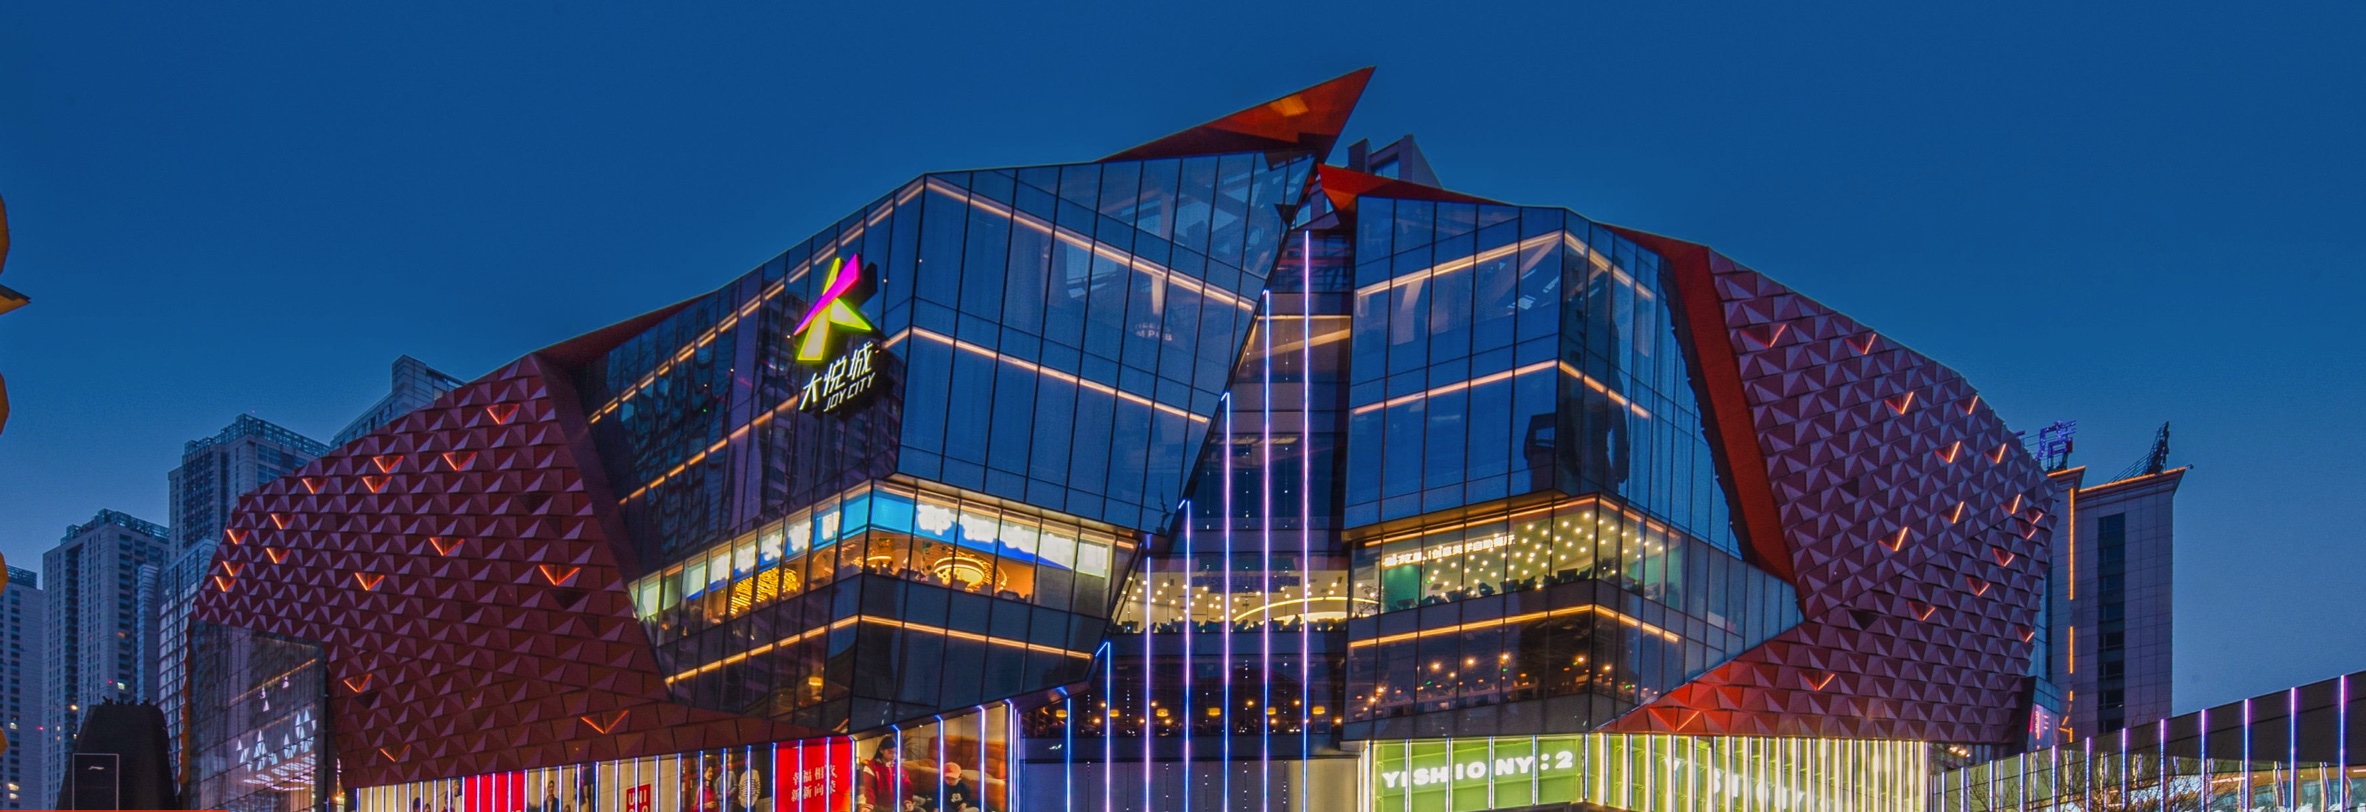
“大悦生活”的整合值得关注。新平台下设大悦商业、大悦物业两大专业板块,统管全国商业和物业业务。大悦城在全国30余个商业项目积累的近2500万会员,与物业服务的业主资源实现了体系内的同轨运营。
一个住在北京朝阳某小区的业主,周末带家人去西单大悦城吃饭、购物,消费产生的积分自动存入他的会员账户。月底,这些积分可以直接抵扣他家的物业费。反过来,他作为业主享有的社区权益,也能转化为购物中心的专属消费福利。商场和社区,两个原本独立的生活场景,被一套积分体系连接起来。
购物中心的客流有时间边界——消费者来了又走。物业服务的业主有空间边界——人住在社区里。把这两者打通,意味着大悦城正在把“人”从一个场景里的消费者,变成一个跨场景的持续关系。这个关系的价值,最终要由资本市场来验证。
04
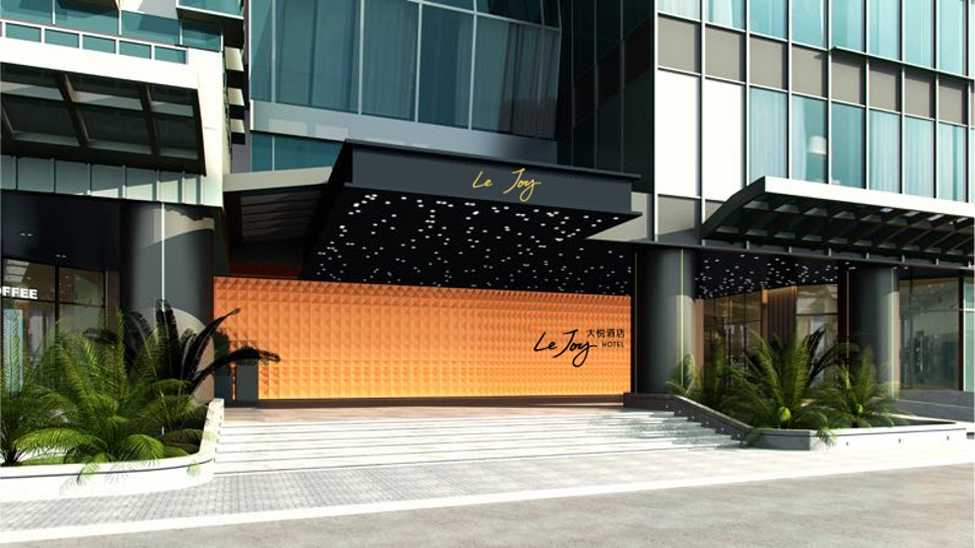
2024年9月3日,华夏大悦城购物中心封闭式基础设施证券投资基金合同生效,底层资产为成都大悦城。截至2026年6月30日,项目出租率97.17%,1—6月平均出租率97.23%,超出招募说明书预测值1.23个百分点。2026年上半年基金合并收入1.80亿元,可供分配金额9216.91万元,年内实际分配9221.00万元。一、二季度年化分派率分别达到5.64%和5.55%,双双高于首发时预测的5.36%。基金成立以来累计完成7次宣派分红,其中第7次分红的收益分配基准日为2026年6月30日。
2026年7月28日,第二单申报至深交所。华夏大悦城商业REIT的底层资产为天津大悦城购物中心,拟募集规模55.55亿元。天津大悦城2011年12月投入运营,建筑面积31.16万平方米,可租赁面积8.98万平方米,截至2026年3月底出租率98.43%,估值65.01亿元,较账面价值增值150.27%。2025年销售额超40亿元(公司官方口径为45亿元),客流量突破2830万人次。
两单REIT的底层资产特征不同。成都大悦城位于城市新区,高出租率、强现金流,是消费基础设施REIT的“标准答案”。天津大悦城位于南开区核心商圈,是大悦城品牌走出北京后的第一个自建项目,更接近城市核心区的“存量资产”,面临的竞争格局和消费客群代际更迭更为复杂。
它们指向同一个方向:大悦城正在把“持有资产”变成“管理资产”。资产出表,资金回笼,运营管理权保留——通过旗下商业管理公司继续运营,获取管理费收入。
REITs的核心不是“卖掉资产回笼资金”,那是资产处置。REITs真正做的事,是将不可交易的实物资产转化为可交易的金融产品。这个转化的前提,是运营能力可以被独立定价。市场愿意为一个购物中心的未来现金流买单,不是因为那栋楼值多少钱,而是因为它相信运营它的人能持续创造现金流。
成都大悦城通过REIT出表后,大悦城控股回笼了资金,降低了负债,同时保留了运营管理权。资产的持有权和运营权被分开,运营能力本身变成了一种可收费、可估值、可持续输出的产品。该模式能否复制,是观察大悦城转型成效的关键变量。
成都大悦城REIT已上市运营,天津大悦城REIT申报已获受理。
05
业绩说明会上,有投资者问:每年都在计提资产减值,为什么不一次性全部计提?管理层的回答是:“根据企业会计准则规定,资产减值必须在每个资产负债表日基于实际的减值情况计提。公司会持续按照准则要求审慎开展资产减值测试与计提工作,保障投资者能够获取真实、准确的公司财务信息。”
这个回答合规、准确。但它没有回答另一个问题:开发业务究竟还有多大的减值压力?销售型业务结算毛利率降到12.50%,那些尚未结算的土地储备和在建项目,在未来的报表上还将以什么样的面目出现?
2026年上半年经营活动现金流净额-2.15亿元,上年同期为净流入26.87亿元。2025年全年经营现金流还有30.23亿元的净流入。一年之间,从正26.87亿元变成负2.15亿元。
2025年上半年还有26.87亿元的净流入,2026年上半年已经变成净流出。
(图源:大悦城2026年半年报)
商业板块的增长和REITs的回笼资金,能否完全覆盖开发业务对现金流的影响?答案不在半年报里,在接下来的每一个结算周期里。
业绩说明会上,管理层表示投资拿地秉承“资源聚焦、优中选优、量入为出、稳健投资”的投资策略。
组织架构压平、REITs双标的推进、商业板块持续投入,三件事叠加在一起,指向同一种转型逻辑:用商业运营能力夯实竞争基础,用REITs打通资本退出通道,用组织扁平化缩短决策链条。推进从开发商向资产管理公司的转型。
2025年11月27日,大悦城地产在香港联交所的上市地位撤销,回购并注销约47.3亿股计划股份,涉及资金最高约29.32亿港元。协议安排前,大悦城控股持股64.18%,得茂持股2.58%,计划股东持股33.24%;协议安排后,大悦城控股持股比例增至96.13%,得茂持股3.87%。根据公告,私有化的目的在于减少上市维护成本,提升经营灵活性,为业务整合腾出空间。
得,在于商业板块的稳定增长——234.02亿元销售额、2.31亿人次客流、2680万会员——和资本循环的逐步打通。失,在于开发业务收缩拖累整体收入规模,以及资产负债表上尚未完全出清的减值压力。
但真正的变量不在这个得失清单上。真正的变量是:当一家公司的核心资产从土地变成运营能力,它需要多长时间,才能让市场用一套新的估值逻辑来读懂它?
回到开头那句话。“本次新政对控股整体战略影响不大”——管理层同时表示,这与公司战略方向和政策导向高度契合有关。
后续进展有待观察。