#特注本文部分信息和图片来源(排名不分前后)
本文为「新商业LAB」的原创内容,文中所用图片如未标注出处,均为「新商业LAB」的原创作品,未经授权,严禁转载或使用。
2026年8月28日,大悦城控股(股票代码:000031.SZ,以下简称大悦城)发布2026年半年度报告。
报告显示,大悦城期内实现营收122.30亿元,同比下降19.71%;归属于上市公司股东的净利润为亏损7.23亿元,同比大跌765.26%,归属于上市公司股东扣非净利润为亏损8.37亿元,同比下滑1003.66%。
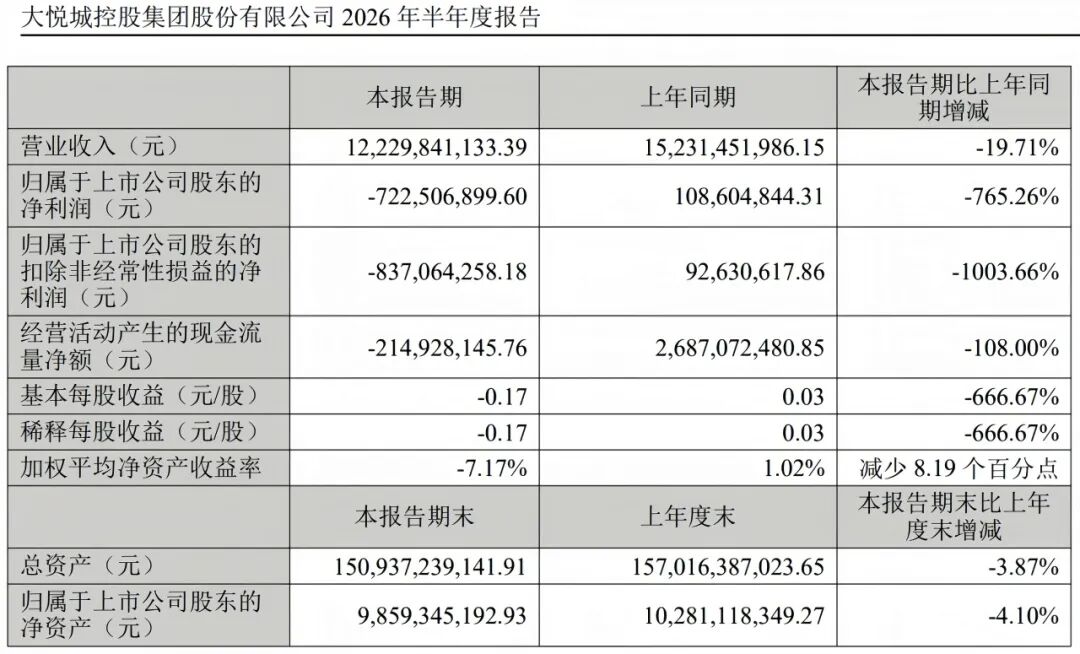
较之去年同期的盈利数据,大悦城的这份半年报无疑是「触目惊心」,不仅被同为央企的华润置地远抛身后,也远不及同一赛道的民企龙湖集团;若将周期拉长,大悦城近4年累计亏损已近百亿元。
大悦城在半年报中表示,业绩承压主要受房地产市场仍处于筑底阶段、结算资源及周期影响。那么,今年上半年业绩深度跳水且近几年持续失血的大悦城,究竟怎么了?
A面:各项数据皆欣欣向荣
先看购物中心业务,这是大悦城半年报中为数不多的亮点。
至2026年6月30日,大悦城在全国布局项目44个(含轻资产和非标产品),商业体量约470万㎡;其中在营项目37个,商业体量388万㎡,包括24个大悦城及2个大悦汇。
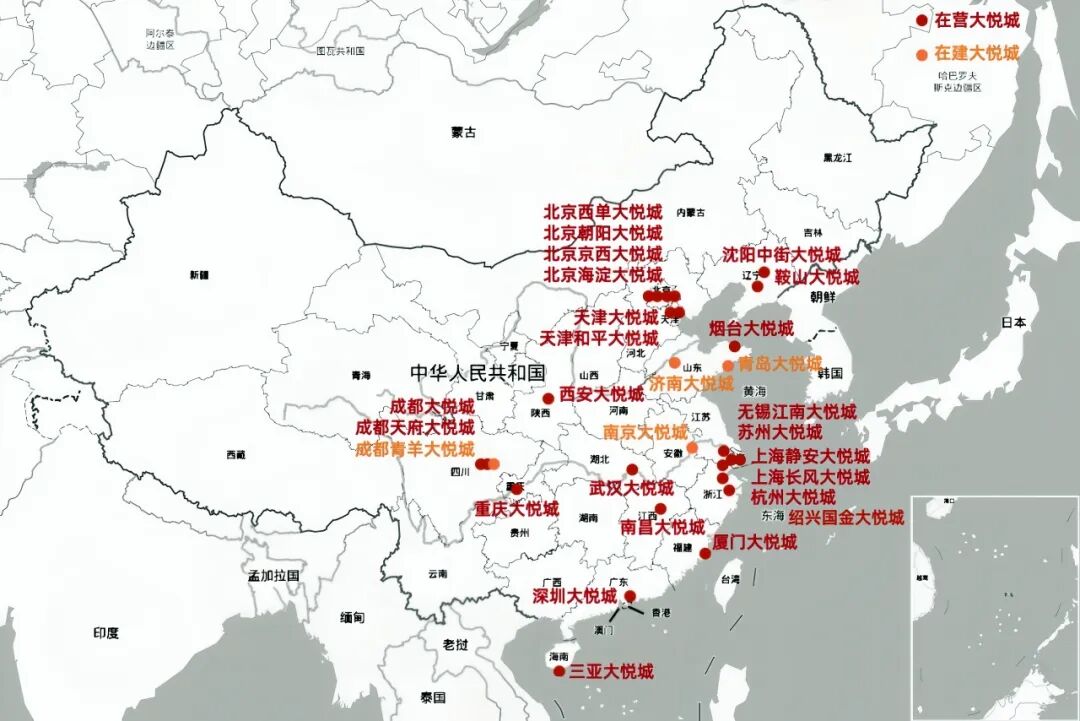
○全国在营及在建大悦城分布(截至2026年6月)
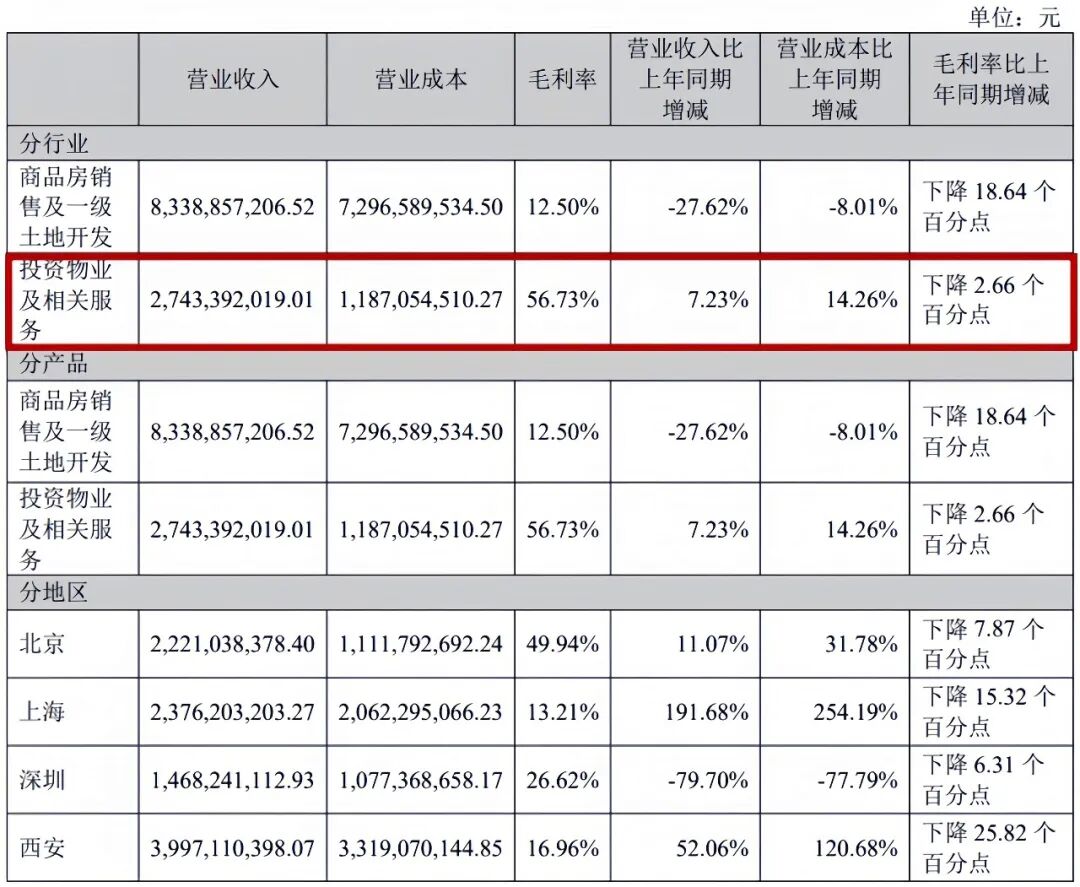
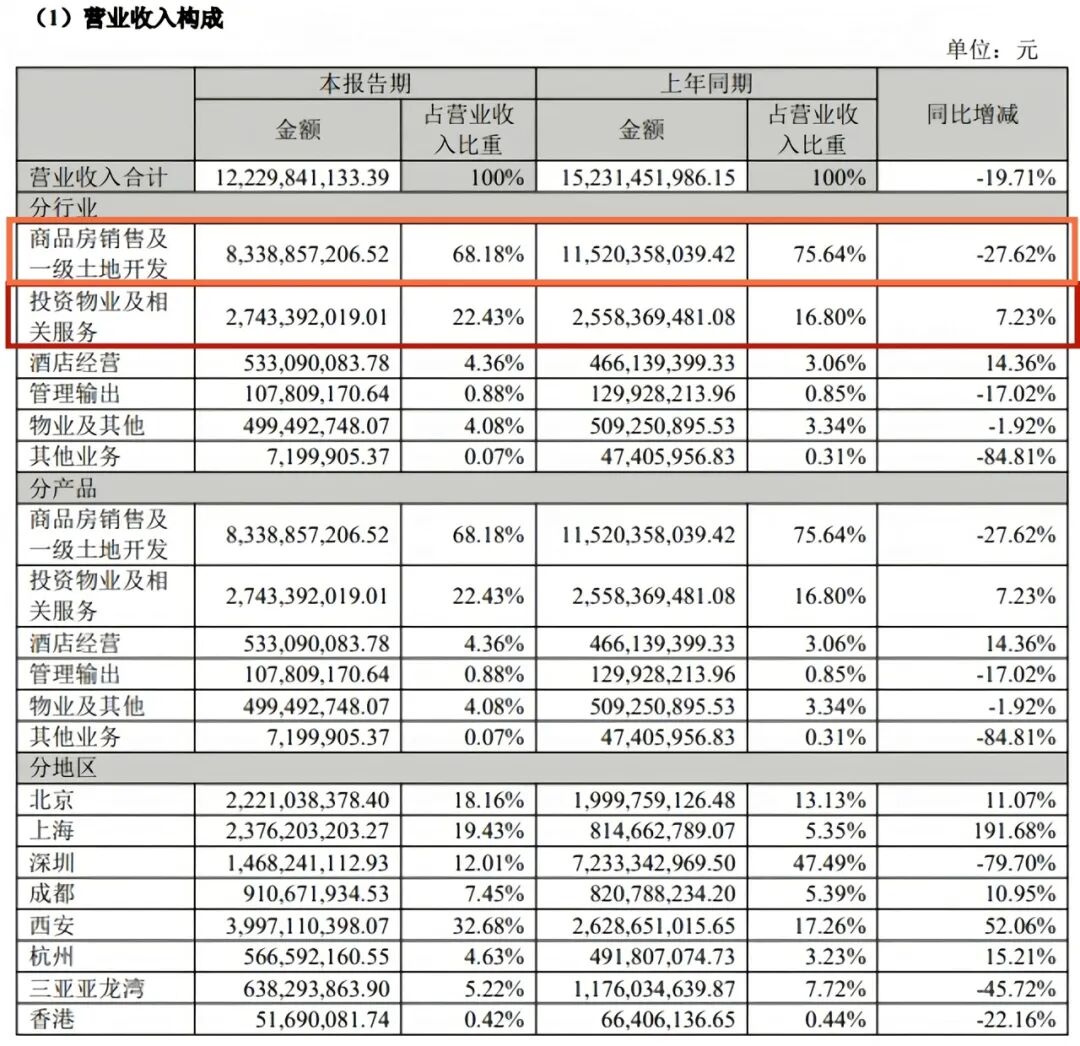
期内,集团在营购物中心共实现销售额234.02亿元,同比增长6.4%;累计客流2.31亿人次,同比提升15.5%;包含购物中心业务的投资物业及相关服务,实现营收27.43亿元,同比增加7.23%。
报告期内,与购物中心业务紧密相关的资产证券化板块,也有良好表现。
2024年上市、以成都大悦城为底层资产的华夏大悦城消费REIT,2026年前2季度基金合并收入同比分别增长8.00%和7.48%。
2026年,集团正以天津大悦城为底层资产积极开展商业不动产REITs申报工作,该项目的运营与盈利能力优良。
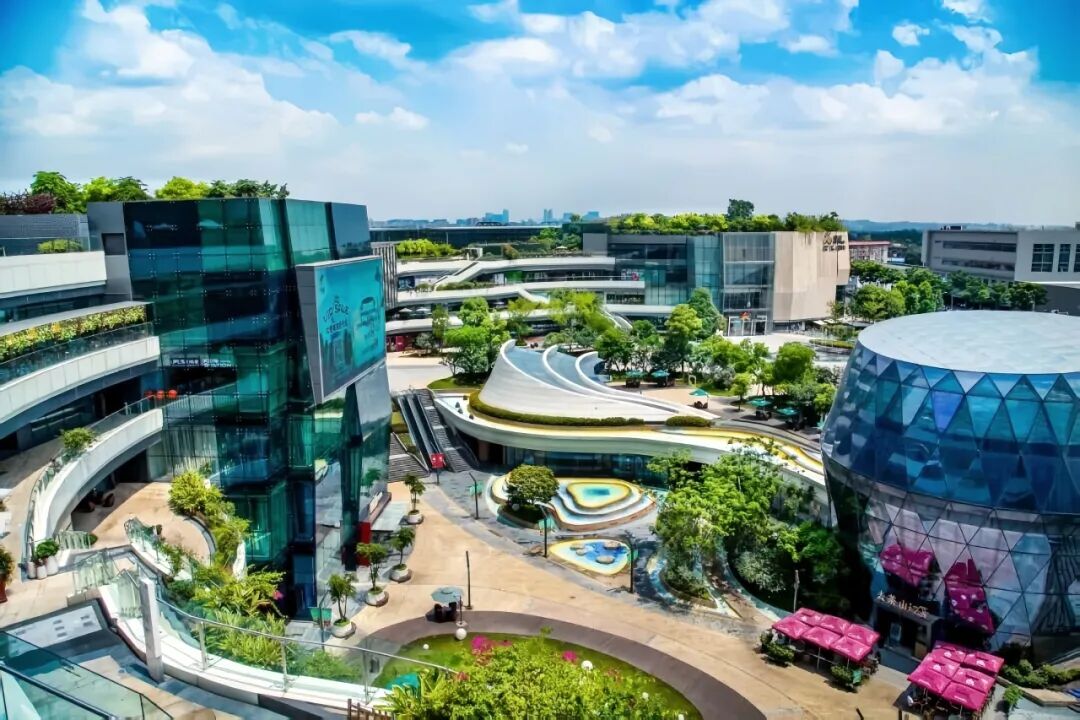
○成都大悦城@图源网络
B面:各个维度都倍感压力
报告期内,大悦城旗下在营购物中心销售额、客流及营收的同向提升,看似令人振奋;而背后,则是投资物业及相关服务的营业成本同比增加14.26%、毛利率同比下降2.66个百分点的代价。
集团在报告中欣然表述——通过创新营销打法,联动30个项目开展「大朋友的新动生活」主题活动,以及自有IP「嗨新节」打造沉浸式温情消费场景,大幅推高客流及销售额。
所以,期内大悦城在营购物中心「稳健提升」的业绩,高投入、高成本的营销活动功不可没;但若剔除短期营销拉动?或细算投入产出比?这番业绩增幅又有多少含金量?
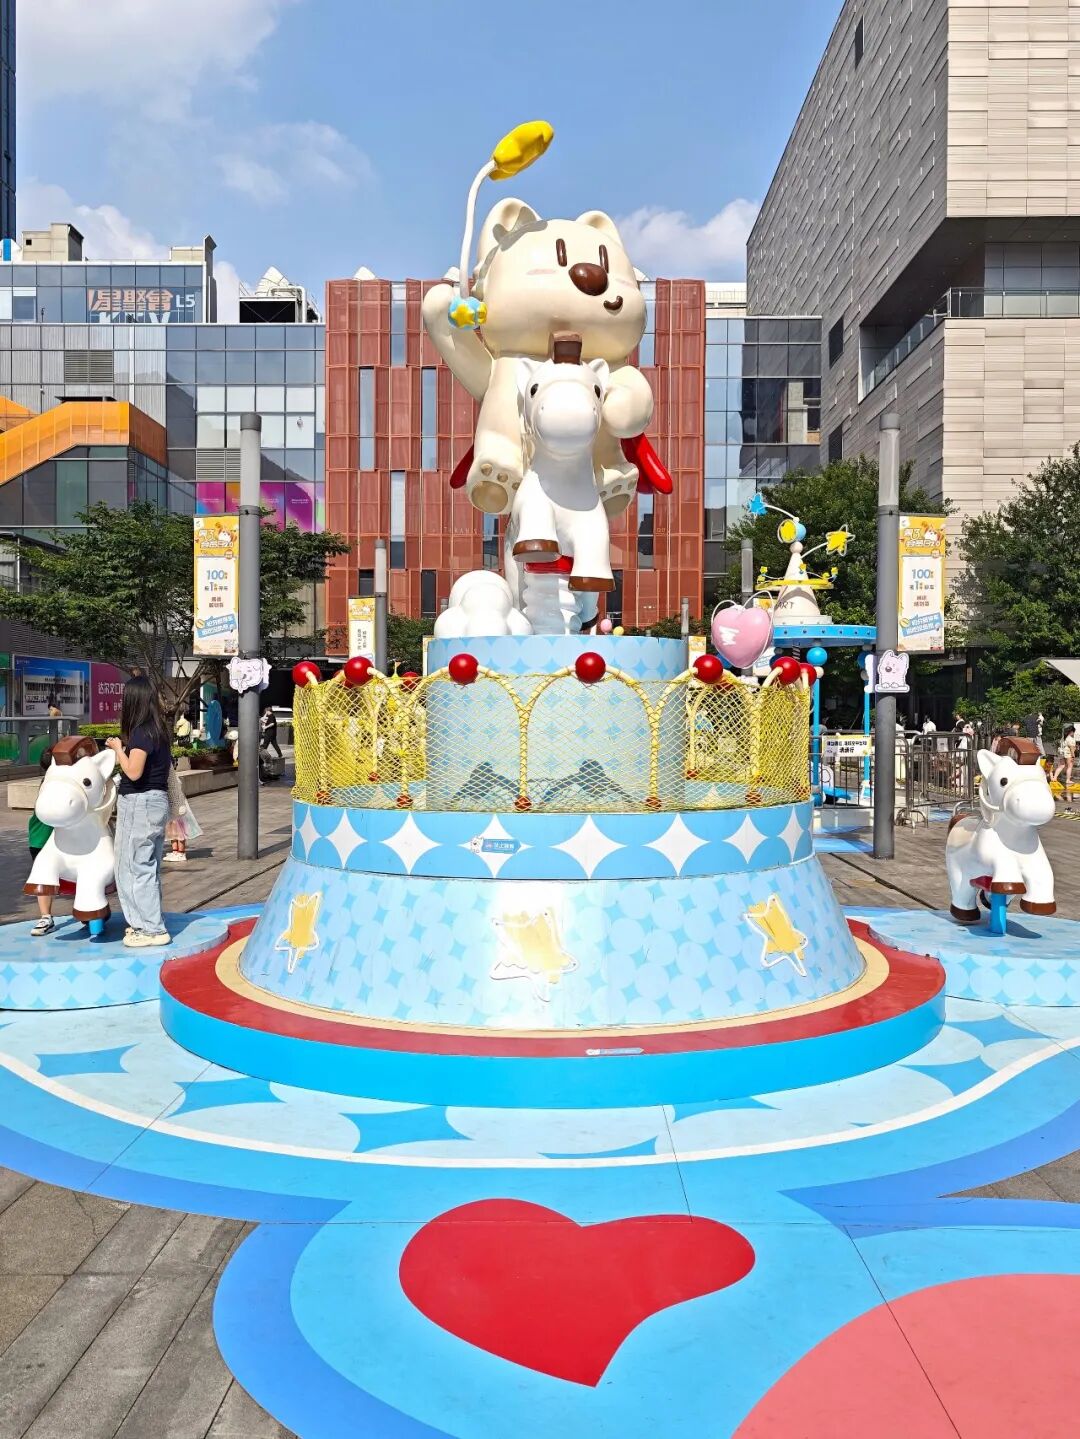
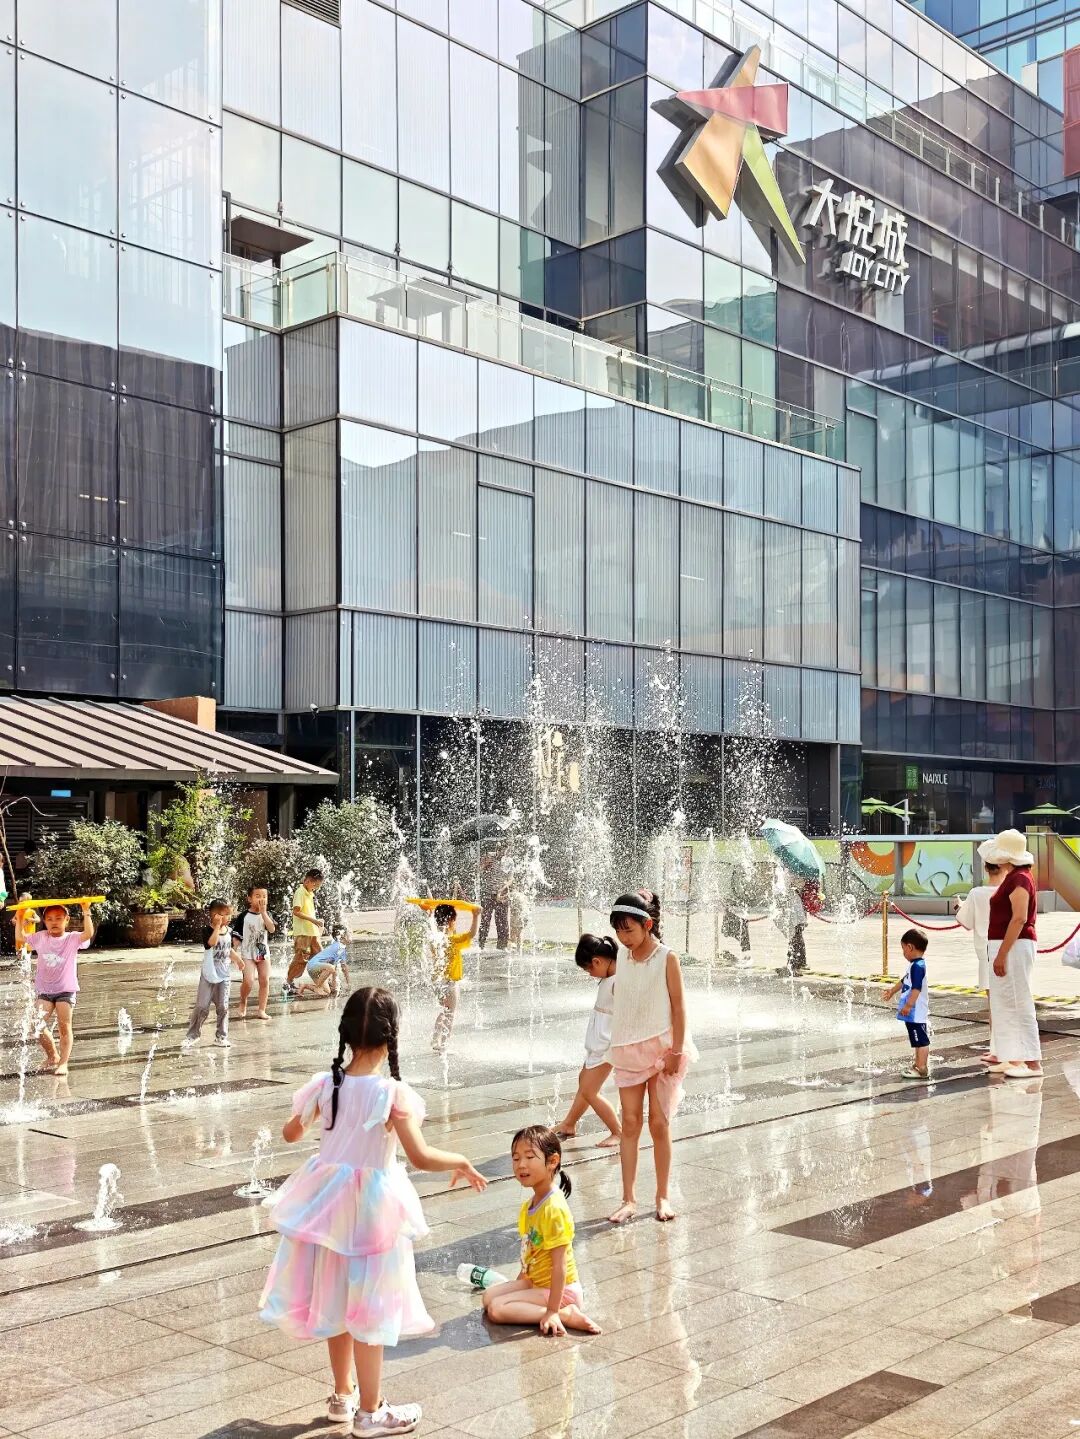
○武汉大悦城六一档引入的IP展及人气
同时,上海静安大悦城固然表现突出,但北京朝阳大悦城、北京西单大悦城及西安大悦城等标杆项目,正面对竞争加剧、空置率上升、同质化严重、硬件老化、场景陈旧等多方面制约;而重庆大悦城等,亏损幅度则在扩大。
大悦城在半年报也指出,受部分项目调改升级影响,在营购物中心的整体出租率为93%。
○硬件升级中的北京西单大悦城@图源网络
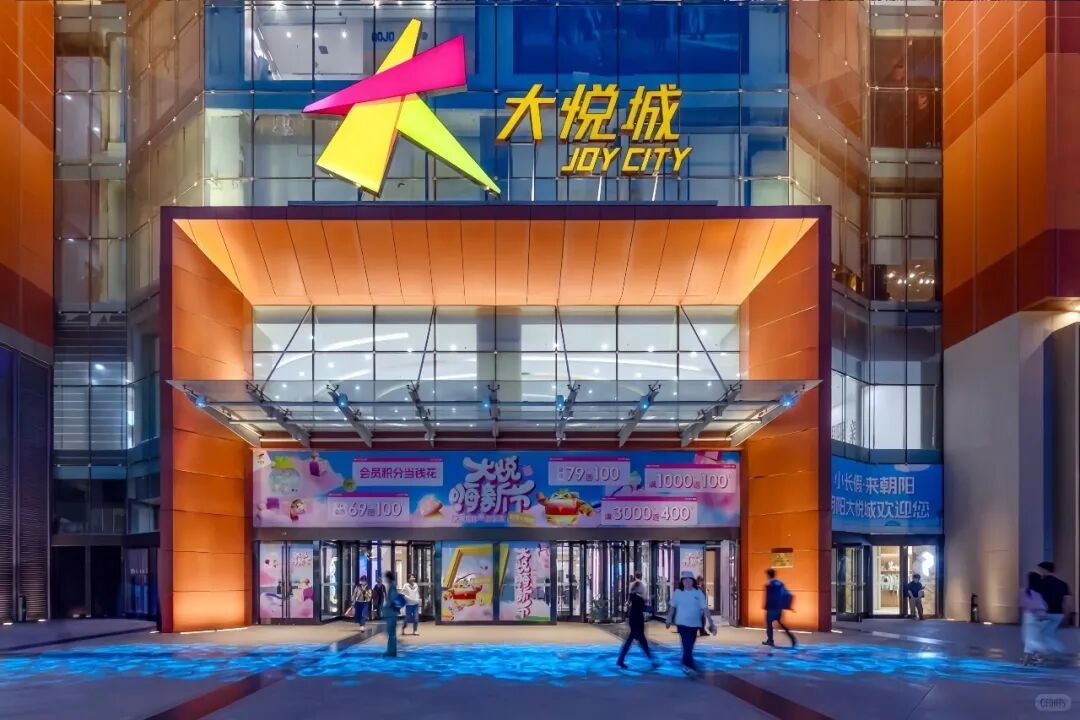
○亮化升级后的北京朝阳大悦城@bpi照明设计
更大的痛点在于「规模&增量」,对比华润万象生活的138个在营购物中心、龙湖集团的96个在营购物中心,大悦城的37个在营项目并无规模优势。
自2025年至2026年6月底,大悦城仅开业南昌大悦城、深圳大悦城唯二新项目;2026年至2027年,集团也无新大悦城购物中心的入市计划。
同期,华润万象生活开出20个新项目,龙湖集团开出10个新项目,未来2年还有更多新项目持续入市,大悦城与行业头部友商的规模差距正越拉越大。
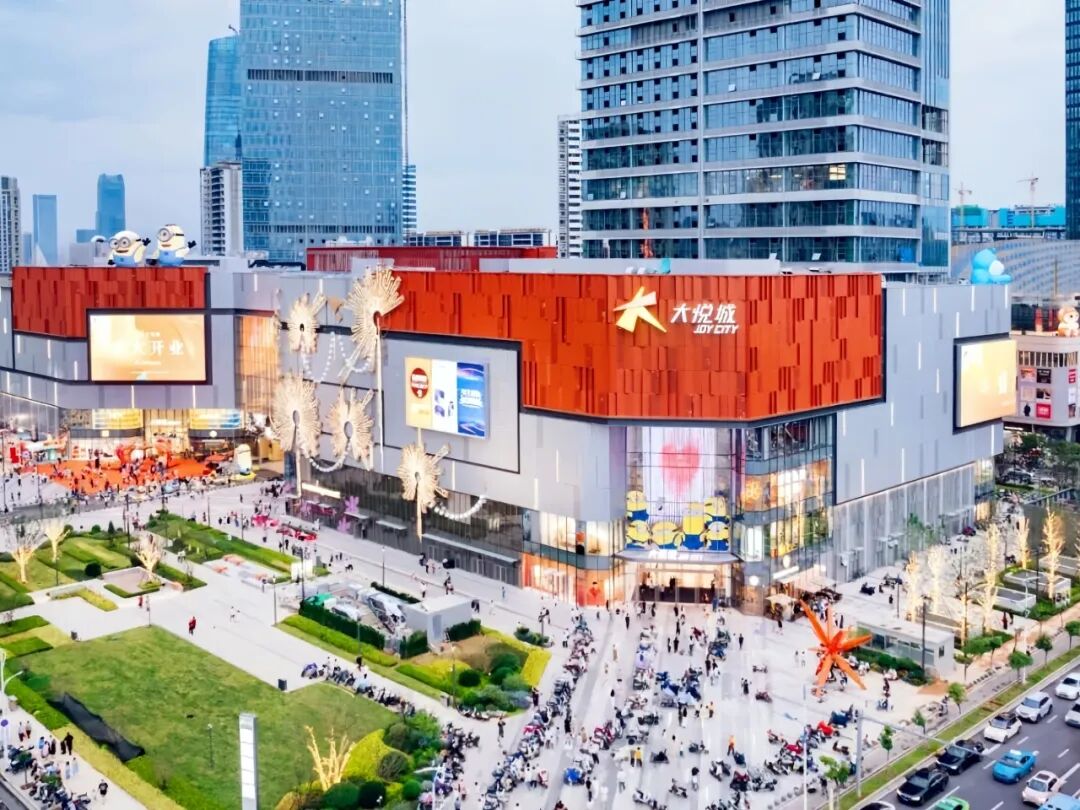
○2025年5月开业的南昌大悦城@图源网络
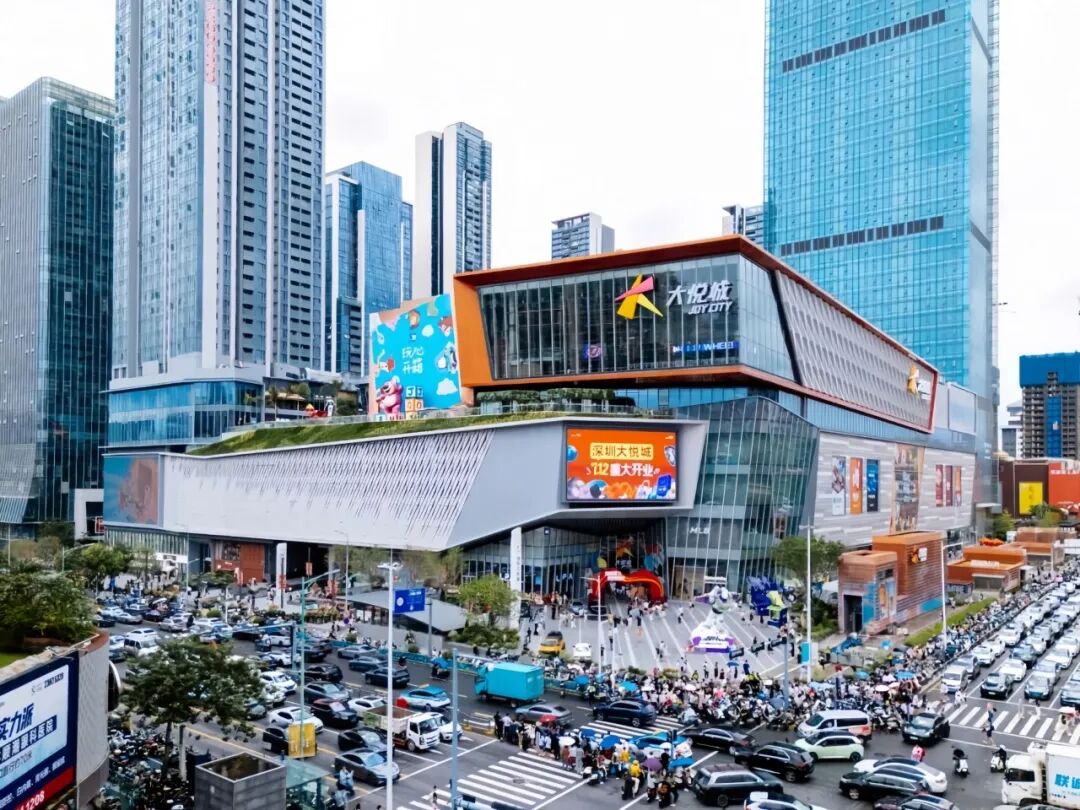
○2025年7月开业的深圳大悦城@图源网络
综合而言,大悦城购物中心板块的业绩增长,主要来自营销活动的刺激;大悦城头部项目的护城河已越来越浅,很难挡住竞争对手的猛烈进攻与份额蚕食;更严重的是,大悦城的规模劣势,正在市场竞争中被持续放大。
看似稳健增长的购物中心业务,实则危机四伏。
再来看大悦城的地产开发业务,该板块在营业收入中的占比高达68.18%,远高于投资物业及相关服务(含购物中心业务)的22.43%。
从表面上看,导致大悦城半年报业绩巨亏的「罪魁祸首」,非地产开发业务莫属,期内该板块的营业收入同比大跌27.62%。
那么,地产开发作为集团的核心业务,真的是责无旁贷的「背锅侠」?
土地储备带来反噬作用
前几年,大悦城在全国范围持续拿地,且主要聚焦一线及强二线城市;集团遵循了地产行业延续二十年的铁律——聚焦优质城市,手中有地,心中不慌。
2025年底,大悦城的土地储备可售货值约969亿元;至2026年6月30日,集团的土地储备可售面积约590万㎡(不含一级开发旧改等土储项目),且主要位于京津冀、长三角、粤港澳大湾区、成渝、长江中游等核心都市圈。
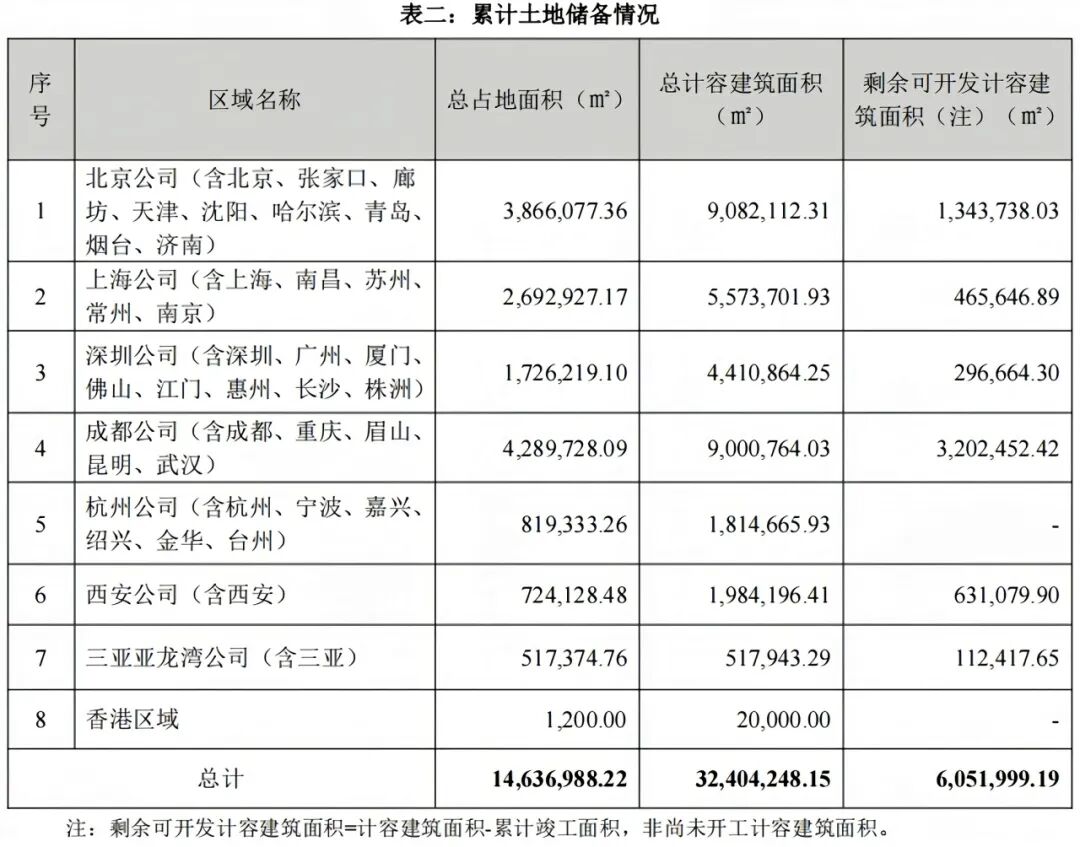
但持续疲软的房地产市场,彻底颠覆了以往行之有效的行业铁律。大悦城账面上的高额可售货值与庞大土地资产,既陷入滞销窘境,也占有宝贵现金流,部分待开发的毛地还持续贬值,甚至引发产权纠纷。
2026年上半年,集团销售型业务实现全口径签约39亿元(报告中未写明去年同期数据),签约面积26万㎡;对比2025年全年的全口径签约160亿元,下跌幅度可谓惨烈。
存量房源去化艰难,迫使大悦城持续计提大额减值准备。集团2025年全年计提减值26.82亿元,2026年上半年计提存货跌价损失2.94亿元,截至2026年6月30日的存货跌价准备余额约为30.21亿元。
如今的大悦城地产开发业务,看似是拖累集团业绩的「元凶」,实则它只是集团陷于过往成功经验、错过及时转型求变的「替罪羊」;而当下的大悦城,如同一艘巨轮驶入浅海,进退两难,无所适从。
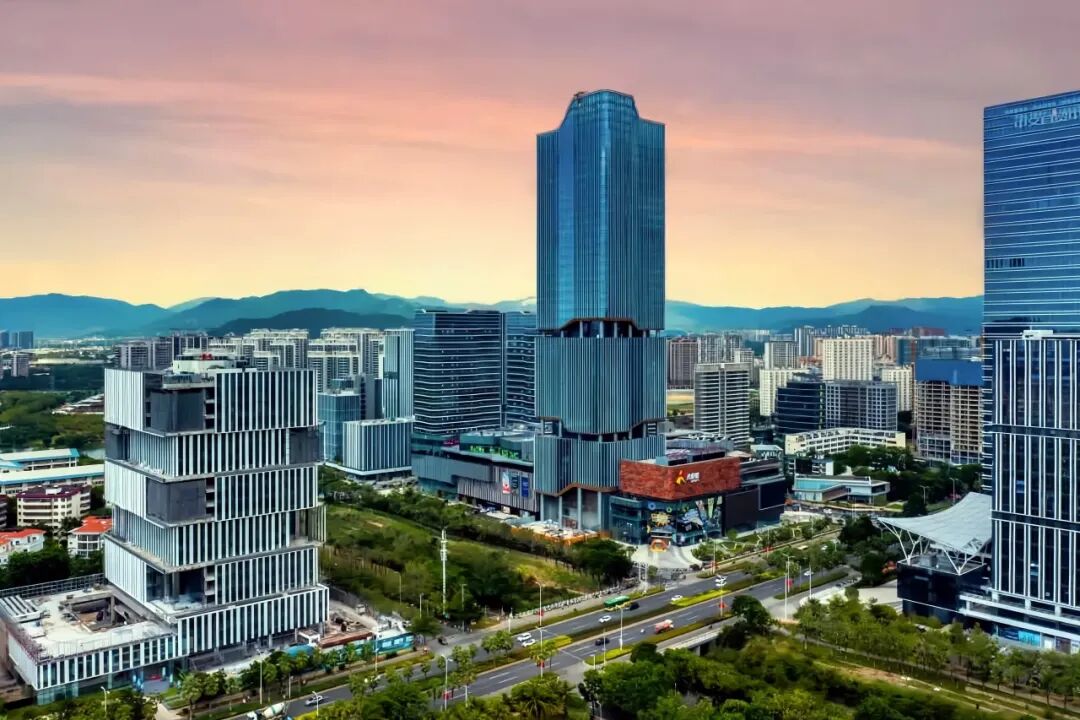
○期内大悦城三亚未披露地块使用权被政府有偿收回@图源网络
表外融资置换账面负债
不能如期变现的庞大土地资产,使得大悦城自身造血效能低下,以致现金流持续绷紧,依靠债务滚动及拓展融资以维持运营,就成为不得已而为之的选择。
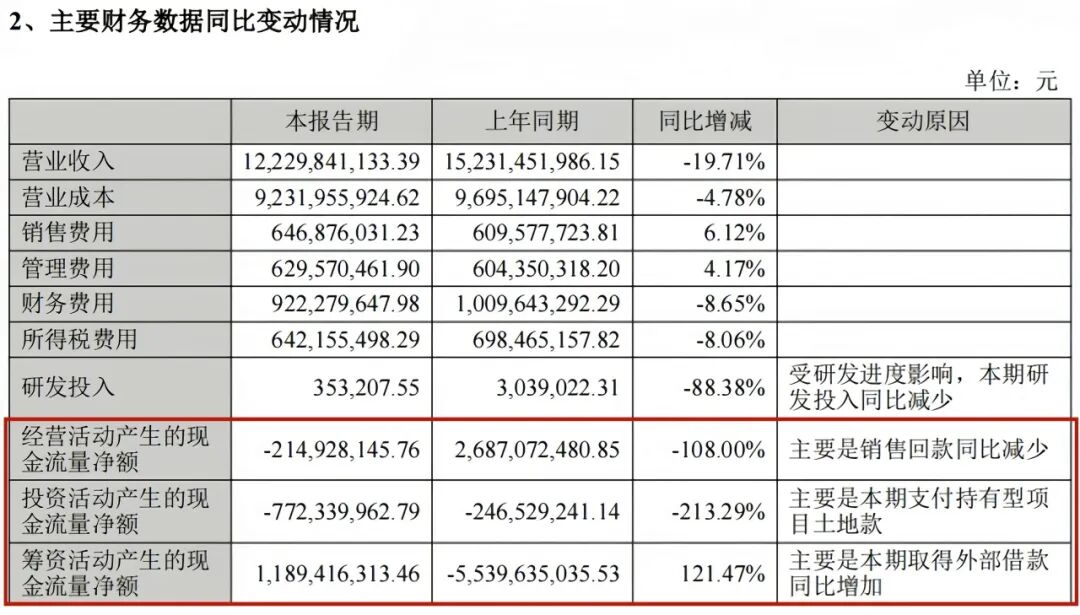
报告期内,集团经营活动及投资活动产生的现金流双重骤降,前者为-2.15亿元,同比减少-108%,变动原因主要为销售回款同比减少;后者为-7.72亿元,同比减少-213.29%,变动原因主要为本期支付持有型项目土地款。
为使现金流整体维持正常,大悦城筹资活动产生的现金流为11.89亿元,同比增加121.47%,主要为本期取得外部借款。
而至报告期末,集团的资产负债率(账面负债率)为77.11%,环比微降0.16个百分点;有息负债总规模约673.77亿元,综合融资成本为3.11%——A面是借款增加,B面是负债率下降,大悦城怎么做到的?
答案就是——扩充表外融资如REITs。
大悦城将能产出稳定租金的优质购物中心项目,作为底层资产包装入REITs(不动产投资信托基金),面向社会资本认购,达成提前回笼资金的融资目的。
如之前的成都大悦城消费REIT,募集规模超33亿元;近期的天津大悦城商业REITs,预计募集规模超55亿元。
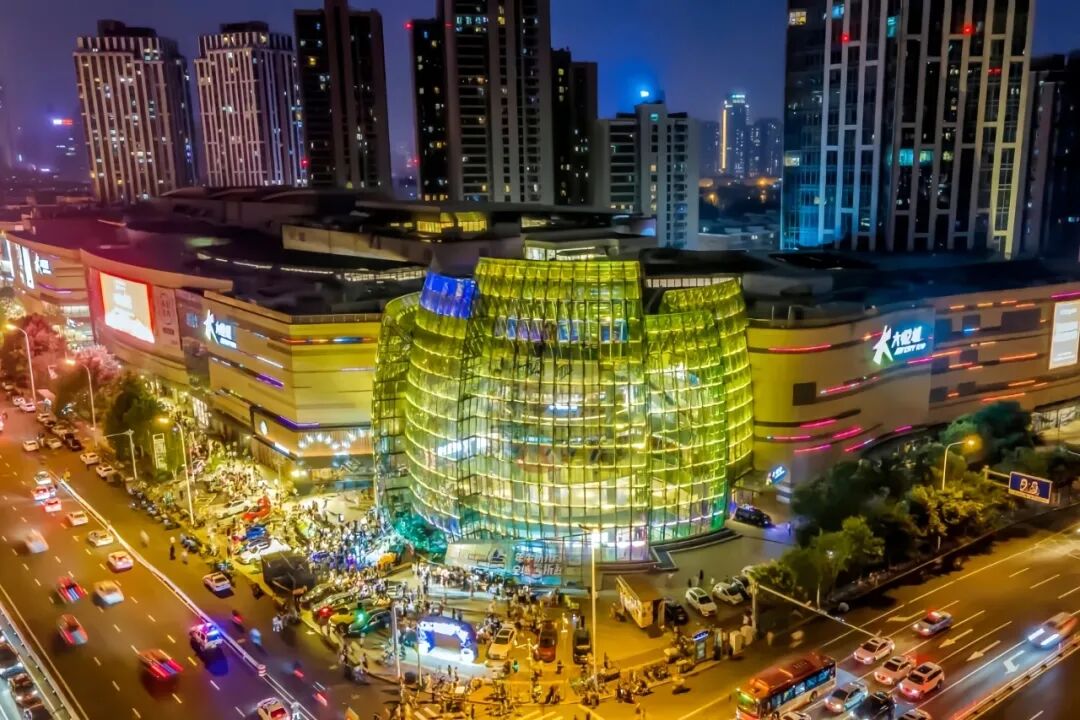
○天津大悦城@图源网络
大悦城依靠REITs盘活商业地产资源、缓解资金压力的策略,不可谓不正确;但诸如此类的表外融资,只能优化财报数据,改善短期流动性,却不能根本性解决地产开发业务乃至整个集团的长期困境——冰冻三尺,非一日之寒。
自2025年11月从香港联交所主动进行私有化退市之后,大悦城的经营状况一直未见好转,集团的「战略性撤退之路」也几乎看不到尽头。
大悦城为了扭转颓势,对外放缓拿地,对内持续进行大规模人员整顿及架构调整,2024年压缩大区数量,2026年砍掉全部大区及重组业务线——变动的高层,消失的中层,迷茫的基层,透射出这家昔日明星企业的焦虑。
以购物中心业务为例,曾经的大悦城,凭借勇立潮头的创新精神、场景营造、IP运营等,收获青年消费者与同好品牌方的认同,锻造出清晰的核心竞争力,且成为众多友商借鉴学习的成功样本。
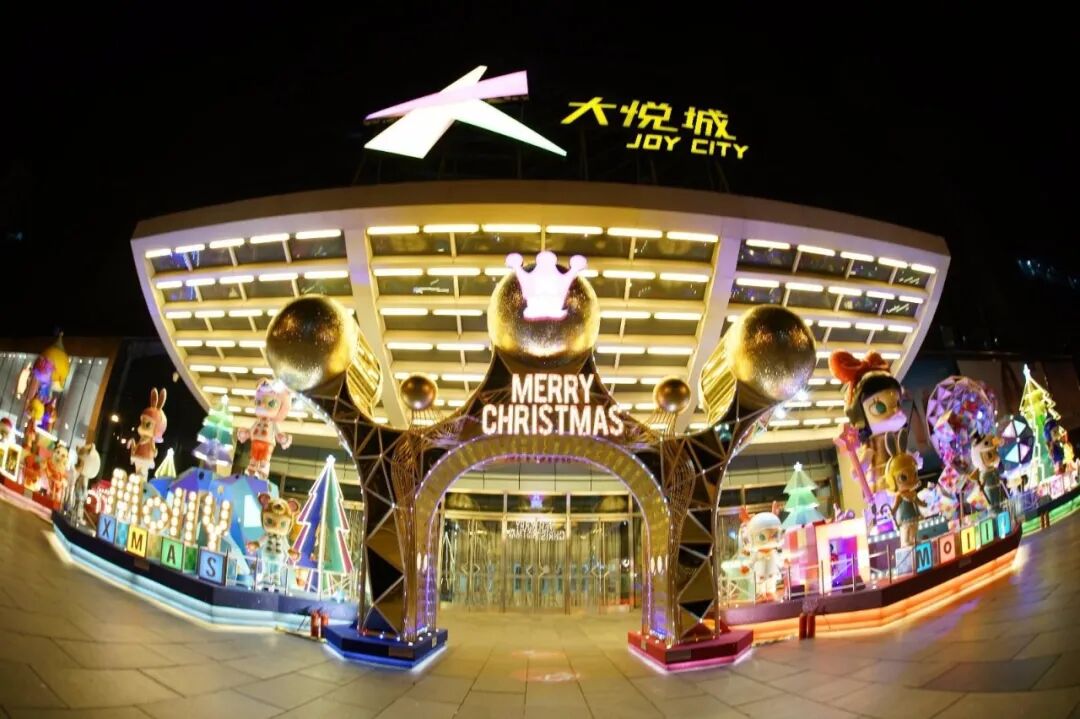
○曾经惊艳的商业造景
但如今,IP运营不再是大悦城的专利,其他商场打造出青出于蓝的特色场景,青年人和品牌方有了更多的选择;而停留于昔日舒适区的大悦城,已被头部友商全方位超越,只得加大营销及不停造节,拉动数据以粉饰业绩。
而集团由上至下的反复结构调整,让业务线如坐针毡,令项目团队失去初心,各级员工面对繁杂考核及监督,心态唯有躺平——不求有功,但求无过。
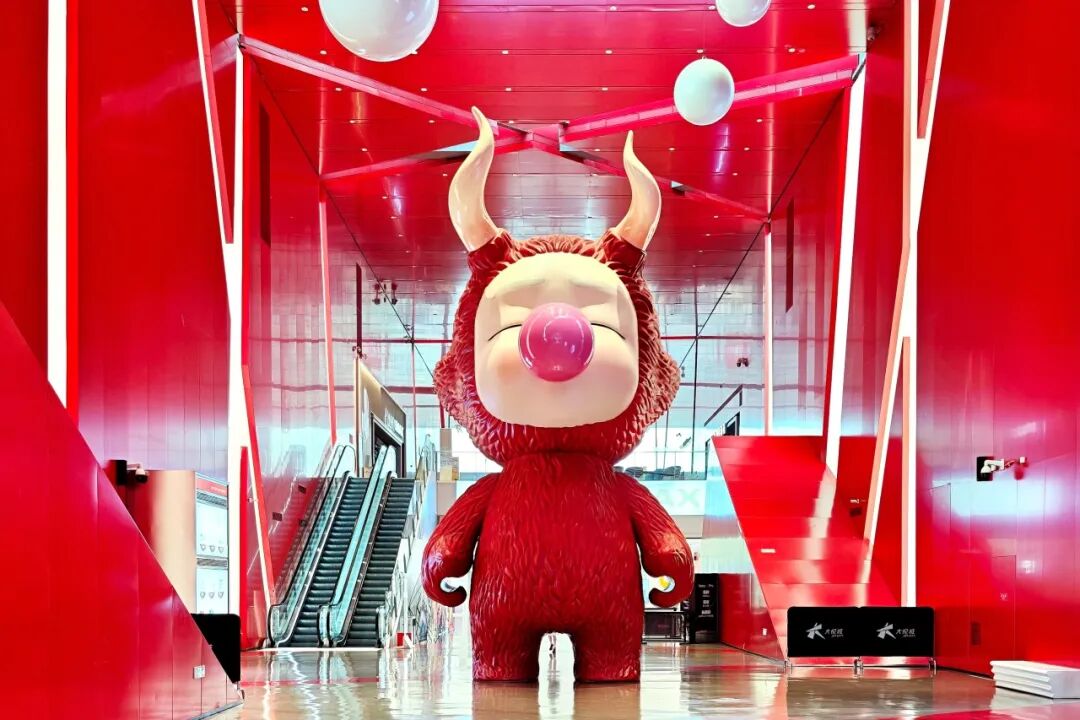
○流于形式的空荡场景
2026年上半年,新换帅的大悦城,面向「十五五」提出「1123」新战略,确定围绕「坚定信心、转型发展、稳中求进、提质增效」经营方针,瞄准收缩地产开发业务、提升商业引领地位、坚持年轻力第一品牌地位不动摇的方向。
身处寒冷的经济周期,面对骤变的行业逻辑,如何在残酷的商业市场杀出一条血路?如何在疲弱的地产市场消化庞大存货?又何时扭转连亏四年的业绩?大悦城正在努力求变,且不谈是否能成功上岸,起码它在改变。