8月28日的房地产一揽子新政,正从销售、信贷、融资全链条重构行业底层制度。房地产行业正经历向存量提质增效的深刻转变,对企业专业化运营能力、资源整合效率和精细化管理水平提出了更高要求。压力仍在,但回稳的通道已经全面开启。
在此背景下,大悦城交出了2026年半年报,营业收入122.30亿元、归母净利润-7.23亿元。但翻开报表另一侧,持有运营的抗周期性清晰可见:上半年购物中心销售额234.02亿元,同比增长6.4%;客流2.31亿人次,同比提升15.5%;投资物业及相关服务收入27.43亿元,同比增长7.23%,毛利率维持在56.73%的高位。
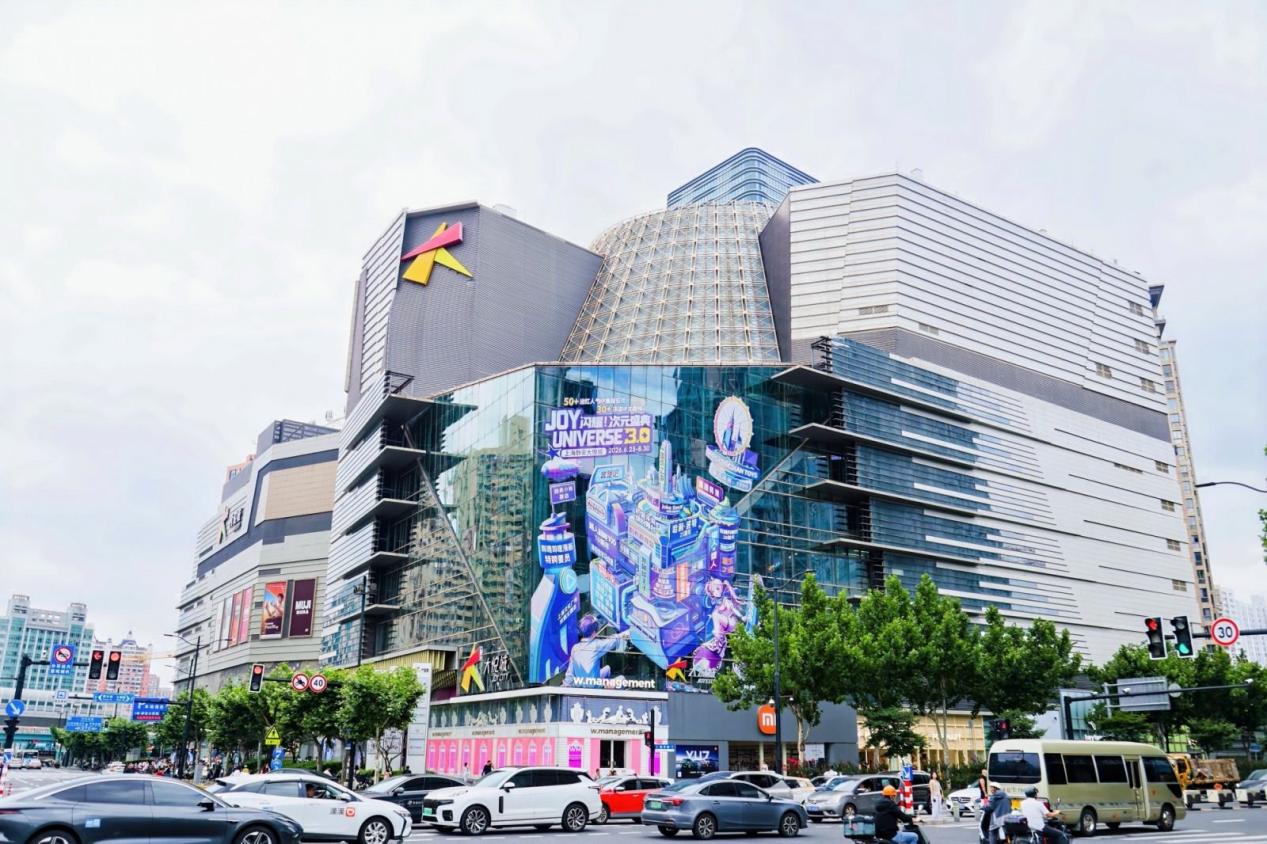
一边是历史造成的开发结算的阵痛,一边是运营现金流的韧性,大悦城的增长重心正转向“持有资产收租金+轻资产输出管理费”,而承载这套逻辑落地的,是上半年那场被外界称为“重塑骨骼”的组织变阵。
“重塑骨骼”精准卡位新政下半场
6月21日那纸公告,很多人当成了普通组织调整。撤销北方、华东、华南、西南四大区,设北京、上海、深圳、成都、杭州、西安、三亚亚龙湾7个城市公司,总部直管,两级扁平。商业+物业合并成“大悦生活”,产品+营销并成开发事业部,产业写字楼条线升格为产业发展事业部,内控信息化组拔高成数智化中心。
这不是简单的减员增效,而是把决策权从中间大区下沉到一线城市公司,让北京公司、上海公司这类核心战场直接对总部战略负责,压缩汇报链条,提高拿地、调价、调改的响应速度。
业务条线的重组更值得细读。
商业+物业合并为“大悦生活”:统管全国44个商业项目与物业在管3814万平方米,把30余个购物中心近2500万会员与物业业主资源同轨,未来购物积分抵物业费、物业缴费换商场权益,从空间出租走向用户运营。
产业与写字楼管理部升格产业发展事业部:在管产业面积超250万平方米,深圳产业园出租率98.3%,轻资产中标北京昌平永安古城、嘉兴南湖甪里未来双创港等项目,把持有收租延伸为代运营收费。
产品中心+营销部合并为开发事业部:开发业务从扩张导向转为“好房子+保交付+稳现金流”,上半年仅天津南开长江道一宗住宅拿地,2025年也仅在成都、青岛、三亚等核心城市摘下6宗地块,明显更聚焦。
内控与信息化组独立为数智化中心:对接“投融建管退”和“投融建销结”全流程,用数据治理替代人海管控。
组织变阵的底层逻辑,是把原来按地域划分、“各业态自扫门前雪”的架构,重组成按能力条线集约、按核心城市下沉的专业化团队。行业分析普遍认为,这与华润置地、招商蛇口近年推行的“总部—城市”两级架构同向,是央企开发商从增量跑马圈地转向存量专业运营的组织标配。
“二次变现”重组利润体系结构
大悦城的“1123”战略里,“1”坚持商业引领、“1”夯实开发、“2”聚焦产品与区域、3精进差异化、专业化、精细化。半年报显示,这套排序正在利润体系中落地执行。
重资产持有端稳中有进。37个在营商业项目(约388万平方米)上半年销售额234亿元、客流2.31亿元;酒店业务营收5.33亿元,长租公寓出租率93%;写字楼整体出租率89.4%,产业地产91.8%。真正的彩蛋其实在“退”字上,华夏大悦城消费REIT(底层成都大悦城)连续两季度收入同比增长超7%,年化分派率5.5%~5.6%;2026年启动天津大悦城REITs申报,相当于把成熟商场“二次变现”,回收资金反哺新项目,这是“投融建管退”闭环的最关键一环。
轻资产输出端提速。物业外拓新增14个项目,上半年物业合同管理面积4100万平方米(较上年末增长28%),在管3814万平方米(较上年末增长33%),外拓面积836万平方米;产业轻资产落地北京昌平、嘉兴南湖;商业轻资产在青岛、南京、成都青羊等筹备输出。大悦生活合并后,对外可打包“商业招商+物业运营”一体化解决方案,对标万达商管、华润万象生活的轻资产打法,但叠加了中粮系供应链与会员生态,运营优势更强。
开发端主动做减法。如前所述,大悦城上半年仅拿天津一宗1.19万平方米住宅地,土地款4.11亿元;存量项目推进“好房子”改造(长沙观澜祥云、嘉兴秀悦澜庭等),短期对营收形成一定影响,有望优化存量资产,缓解存货减值压力。
“重塑骨骼”的决心
这份半年报其实可以看出大悦城当前的三层逻辑:短期止血,开发业务少拿地、快去化、保交付,避免进一步沉淀资金;融资成本压到3.11%托住利息覆盖。中期造血,购物中心+写字楼+产业+酒店的年化租金与管理费,对冲开发结算波动;REITs把静态资产变成滚动资本。长期估值切换,转向“运营现金流折现的服务商”,大悦生活会员互通、物业外拓、产业代运营等,都是可复制的轻资产收入。
横向看,现阶段大悦城至少跑通了三件事:商业运营双位数增长、REITs路径打通、组织架构对齐行业先进模板。利润承压是发展模式切换过程中出现的转型阵痛,而“大悦生活”的成立与7城公司的落地,是把新模式的骨骼先搭起来了。
行业筑底的时候,最贵的不是地,是能把重资产变轻、把空间变现金流的那套技能,更侧重于“组织专业化×业态轻量化×资产证券化”的乘式效应。大悦城把公式写好了,但结果还要等下一季结算周期验证。至少在这份承压的半年报里,市场看到的是一家央企开发商在周期底部,主动把骨骼重新接了一遍的决心。