跨界追光的阵营,又多了一员猛将。
7月,金字火腿通过全资子公司金字半导体,斥资1.74亿元参与中昇微电子的二轮增资,入局光芯片。
11月9日,老牌陶瓷厂天安新材计划以2.5亿元收购嘉万光62.5%的股权,切入无源光器件。
仅隔一天,为耐克、阿迪代工运动鞋的“广东鞋王”华利集团也官宣追光,拟以不超过5亿美元(约合人民币33.58亿元),拿下O-Net Technologies25%股权,跨界光通信。
巧合的是,O-Net核心资产昂纳科技的第二大股东深科技在半个月前发布公告,拟出售昂纳科技全部股权。
一边是传统产业资本争相入局,另一边是老股东选择全身而退,这一进一退的反差背后,深科技、华利集团各自怀揣着怎样的权衡与考量?
深科技的壮士断腕
在资本版图上,深科技已经陪伴了昂纳科技26年。
2000年,深科技联合Mandarin IT Fund共同出资设立O-Net,同年O-Net孵化昂纳科技。
经过多年发展,昂纳科技成为光芯片、光器件、光模块一体化厂商,其光隔离器全球市占率约40%,位居第一;光无源器件全球市占率21%,位列第三。
在产品迭代上,公司批量出货800G光模块,1.6T光模块进入头部客户送样认证阶段,CPO共封装光学技术布局也处于全球第一梯队。
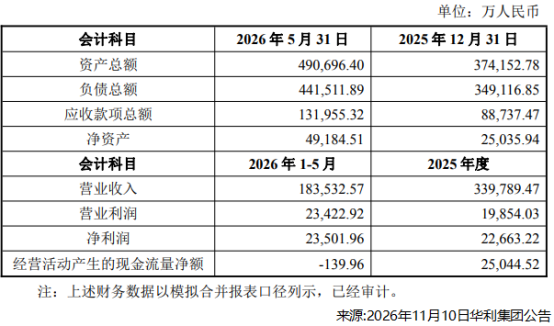
2026年1-5月,昂纳科技营收为18.35亿元,净利润为2.35亿元,盈利规模已超2025年全年。
目前,昂纳科技正在冲刺IPO,如果未来成功上市,有望为早期股东带来股权浮盈。
那如今,深科技为什么要抛下自己的“亲儿子”?
实际上,深科技和昂纳科技的业务协同本就有限。
昂纳科技是全球前十大光通信器件、模块和子系统供应商,深科技的主业是存储芯片封测、高端制造、计量智能终端。
其中,高端制造业务主要为消费电子厂商、硬盘大厂提供零件代工服务,双方早期仅在硬盘光学零部件配套上存在业务交集。
深科技也没有并表昂纳科技,只是通过长期股权投资获取投资收益。2026年上半年,昂纳科技为深科技贡献了4700万元的投资收益。
更关键的是,昂纳科技自2023年启动IPO辅导,至今尚未递交上市申报材料,上市进程存在不确定性。
即便上市,深科技作为第二大股东,所持股份也有一年锁定期。此时出售股权,虽然放弃了未来上市后的潜在溢价,但有望落袋为安,拿到确定的资金。
倘若交易顺利,深科技将会获得一笔不菲的现金回报。
10月26日,深科技拟挂牌出售所持昂纳科技的全部股权,约占总股本的17.034%。
以评估基准日2026年5月31日计算,昂纳净资产为4.99亿元,全部股东权益评估值为130.1亿元,增值率高达2510%。
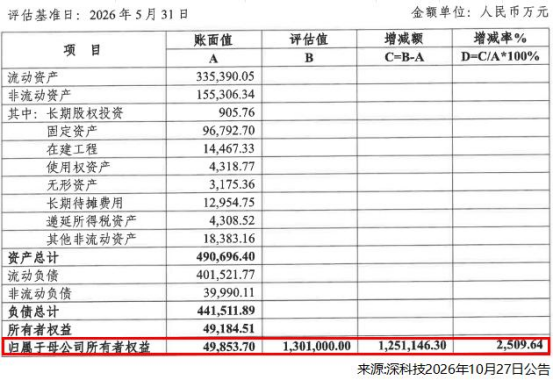
这笔交易预计会给深科技带来不低于20.5亿元的税前利润,相当于其2025年净利润的1.8倍。
资金回笼后,能为深科技扩产存储封测提供支持,做强自己的核心赛道。
9月,深科技公布18.5亿的高端存储芯片封测扩产计划,其中12.2亿用于新建厂房,可承载传统封测9万片/月,2.5D先进封测1万片/月;6.3亿投入2.5D/3D芯片堆叠先进封装研发线。
大手笔扩产的原因有两点,一是先进封装需要进行工艺验证,二是以量取胜是深科技所处封测赛道的现实要求。
先进封装涉及材料、散热、可靠性验证等多个环节,仅靠仿真设计无法打通全部工艺,必须搭建研发线、购置设备做工艺验证。
从业绩表现看,深科技的业绩增幅远不及存储模组厂商。2026年前三季度,公司营收、净利润为129亿元、8.48亿元,分别同比增长14.4%、12.15%。
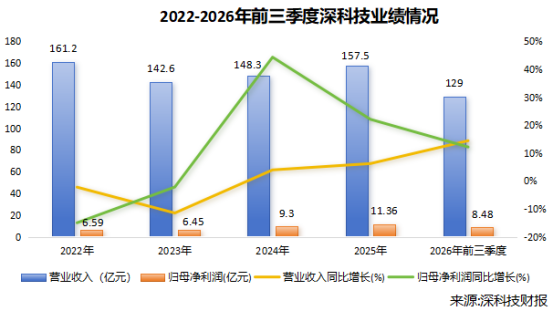
增长分化,是由商业模式决定的。
存储封测厂商赚的是加工费,不像模组厂商能靠此前囤积的低价存储颗粒赚差价。
对存储封测厂商来说,让产能匹配上游原厂下达的订单,继而扩大收入规模才是最优解。
深科技的核心客户是长鑫科技,本土封测配套需求不会少。公司披露目前子公司合肥沛顿处于满产状态,扩产是顺应客户需求做出的布局。
总的来说,深科技在昂纳科技上市前离场,是为了收回资金,集中资源发力主业,抓住存储封测需求增长的红利。
那华利集团为何要在此时入局呢?
华利集团的主动出击
这年头,做火腿的、卖瓷砖的、造鞋的都准备去光通信产业分一杯羹了。
金字火腿、天安新材、华利集团三笔交易的金额,一笔比一笔大,标的也从光芯片、光器件延伸到光模块。
传统企业跨界追光,是因为它们都面临同一种“窘境”——业绩下滑。
2026年前三季度,金字火腿净亏损3000万元;天安新材、华利集团营收、净利润双降。
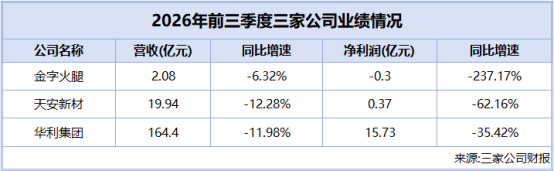
不仅赚钱难了,销售规模也在同步收缩。
以华利集团为例,2026年前三季度公司销售运动休闲鞋1.56亿双,同比减少7.22%。
究其根本,代工企业靠客户吃饭,可如今客户的日子也不好过。
华利集团是全球营收第二大的运动鞋制造商,其客户涵盖Nike、Adidas等老牌巨头,以及HOKA、ON昂跑等新兴品牌。
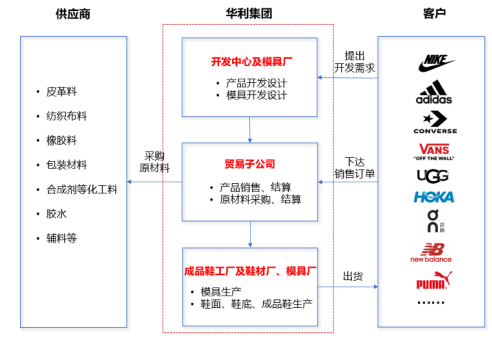
2027财年第一季度,Nike营收同比下滑4%至112亿美元,其中大中华区下降26%,这已经是该区域连续第九个季度营收下滑了。
HOKA也告别了高增长时代,2026年第三季度销售额仅同比增长6.8%,连续两个季度取得个位数增长,而在此前的两个财年,增速分别为24%、16%。
头部运动品牌的增长压力,正沿着产业链层层传导,使华利集团把目光投向景气度较高的光通信赛道。
好在传统企业的家底往往较厚,有能力通过收购等方式寻找新的利润增长点。
根据公告,华利集团将使用自有闲置资金进行收购。
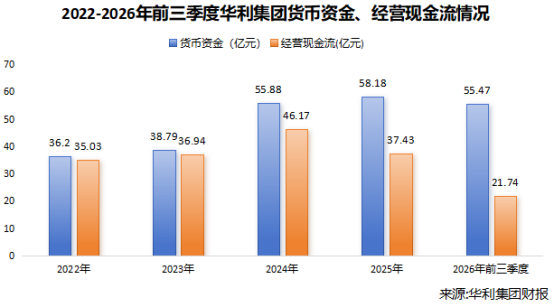
截至2026年三季度末,公司货币资金有55.47亿元,规模足以覆盖长短期借款以及本次的投资金额。
从经营层面看,公司主业也具备可持续的自我造血能力。这种充足的现金和稳定的造血能力,正是部分处于扩张期的光通信企业所没有的。
只不过,华利集团真的能整合好完全不同的两项业务吗?
华利集团表示本次交易属于财务性投资,不会把昂纳科技纳入合并报表,计划通过分红、股权转让的方式获得投资回报。
公司董办工作人员公开回应称:“后续公司应该不会派出董事,完全不参与其经营管理。”这或许能够打消外界对于跨界整合“水土不服”的担忧。
事实上,华利集团很早以前就开始关注半导体产业链的投资机会。
2021年,华利集团以6000万元认购华芯盛景约3.54%股权,2023年再以3000万元认购盐城二期新兴产业创业基金23.93%股权。
华芯盛景作为聚焦半导体领域的创投基金,投资了数百家半导体产业链企业;盐城二期则是间接投资了比亚迪半导体。
和O-Net的收购计划类似,华利集团不参与投资决策,也不介入底层被投企业的日常经营管理,只是提升自有资金的使用效率,换取中长期股权投资收益。
进退博弈
跨界追光的厂商,华利集团不是第一个,或许也不是最后一个。
华利集团想要的无非是通过投资昂纳科技,把握光通信行业上行的窗口期,收获投资回报,缓解主业增长的压力。
深科技则是为了锁定可观的投资收益,保障存储封测扩产的资金投入。当然,目前双方交易都尚未落地,最终结果仍需关注后续推进情况。
参考资料:
1.深科技:2026年三季报、2026年半年报
2.华利集团:2026年三季报、2026年半年报
3.21世纪经济报道:《净利降35%,耐克、阿迪代工厂33亿元押注AI算力》