来源 :凤凰网2026-08-27
长江存储科创板IPO已经获得受理,招股书披露的业绩十分震撼,2026年一季度单季净利润就达到333.79亿元,存储周期回暖叠加产能释放,企业经营实现爆发式增长。作为长江存储最重要的外部封测合作伙伴,不少投资者自然会产生疑问:长江存储业绩腾飞、上市募资大规模扩产,深科技是不是也会同步迎来业绩大涨?二者到底是什么样的合作关系。
首先要理清,两家公司不存在股权上的互相持股,没有资本绑定,纯粹是深度上下游客户关系。深科技不会因为长江存储上市,自动获得股权增值收益,全部收益都来自实实在在的封测代工、模组采购的业务往来。
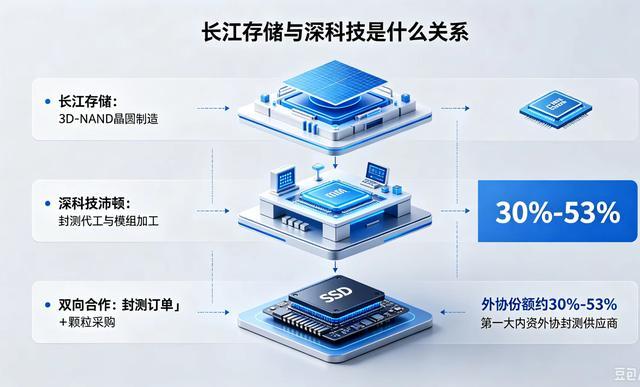
深科技的存储业务全部由全资子公司沛顿科技落地,也是长江存储规模最大的内资外协封测供应商。长江存储生产出来的3D?NAND闪存晶圆,一部分会交给自己内部封测产线完成加工,另一部分对外发包。在外协订单当中,深科技拿到30%?53%的份额,主要承接128层、232层、294层等主流堆叠颗粒的封装测试工作。
业务是双向合作,不只是长江存储把晶圆交给深科技加工。深科技生产SSD固态硬盘,超过三成的闪存颗粒直接采购长江存储致态的芯片颗粒,做成成品固态硬盘对外销售,形成“长江存储造颗粒、深科技做封测、深科技出终端模组”的产业链协同模式。在沛顿科技整个存储封测板块营收里面,来自长江存储的订单占比接近一半,是深科技存储业务第一大收入来源,客户依存度很高。
长江存储本次IPO拟募资330亿元,其中208亿元投向量产产线升级,剩下的资金全部用于前沿技术研发,核心目标就是持续扩大3D?NAND闪存产能,迭代更高层数的闪存产品。理论逻辑很清晰:上市拿到巨额资金,晶圆产能持续爬坡,产出的晶圆数量变多,外发出来的封测订单自然同步增加,直接给深科技带来增量业务。
但这里不能简单理解成,长江存储业绩暴涨,深科技业绩就会同等幅度跟涨,中间存在好几层现实约束。
第一,长江存储是IDM一体化模式,一直在持续扩建自有封测产能。它会把一部分订单留在内部工厂消化,外协订单不会无限扩张。未来趋势大概率是,把工艺难度极高的高端产品向外发包,普通中低端颗粒更多选择内部完成封装测试,外协盘子不会无限制放大。同时供应链出于安全考量,封测订单不会全部交给深科技,长电科技、通富微电同样会分走一部分份额,属于多家供应商并行供货格局。
第二,存储封测本身属于代工加工环节,毛利率水平并不高。就算订单数量增长,如果加工单价维持稳定,营收提升明显,但利润弹性会打折扣。深科技存储封测业务整体毛利率维持20%上下,远不如上游晶圆制造原厂的盈利水平,上游大赚不等于代工厂就能同等获利。
第三,行业周期风险无法回避。存储行业周期性极强,长江存储的业绩爆发,本身是存储周期上行带来的结果。如果后续NAND闪存价格下行,哪怕长江存储产能规模很大,也有可能主动调低资本开支,压缩对外封测订单。下游封测厂的稼动率,完全跟随原厂的排产节奏波动。客户集中度高,既是红利,同时也是风险。
对比来看,深科技和长鑫存储的绑定程度会更深。针对长鑫的DRAM颗粒,深科技承接60%?70%的委外封测订单,厂区贴厂建设,地缘协同优势更强。而长江存储订单是多家分流,所以来自长存的业绩弹性,会弱于长鑫存储带来的增量。
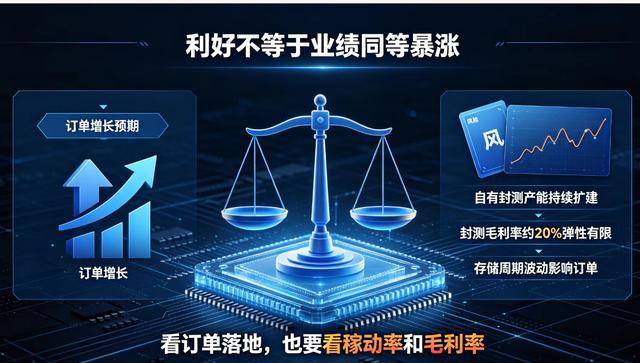
站在投资视角,长江存储IPO,对深科技属于产业层面的利好催化,打开了订单增长的想象空间,但不等于股价和业绩会直接复刻长江存储的暴涨曲线。后续需要持续跟踪两个关键验证点:一是长江存储扩产之后,实际外发的封测订单规模有没有落地;二是深科技封测业务的稼动率、毛利率能否持续改善。
产业链逻辑值得重视,但不能做简单线性推导。上游原厂景气向上,下游配套厂商有望受益,但中间会受产能内包、订单分流、周期波动多重因素扰动。
你觉得随着国产存储两大巨头陆续上市,存储封测赛道的机会能不能持续释放?欢迎评论区交流。
风险提示:本文全部基于公开产业信息整理,不构成投资建议,股市有风险,投资需谨慎。