105万元罚单,金额不算大,但信号并不小。
最近一条监管处罚消息,把平安银行推到了大众视野当中。
据中国经济网报道,平安银行济南、临沂、潍坊三家分行,因个人经营贷管理不尽职、房屋抵押贷款用途核查不严、信用证贸易背景审查存在疏漏等问题,收到了监管罚单,三家分行合计罚款105万元,同时还有6名相关责任人被予以警告处理。
表面看,这事可轻可重。有人觉得金额不大,不必紧张;也有人认为连续三家分行被罚,说明问题不小。但这两种看法都不够全面,一张罚单可以当作观察银行的窗口,但也不能仅凭一张处罚通知,就直接给银行的整体经营下定论。
处罚需要正视整改,但是也要穿透事件表层,看清楚这家银行现在的真实情况。
罚单是强监管下的合规体检
在此次事件中,罚了多少钱其实不是重点。真正值得琢磨的是:这笔罚单到底照出了什么?平安银行的管理体系,能不能接住这次考验?围绕这些疑问,我们拆开来看。
其一,问题集中在分支行执行层,并不等于总行战略层失控。
这次出事的业务中,多数都是一线高频办理的业务,这些业务本身的流程链条较长,总行主要负责建立制度框架,但是大量的材料审核和客户调查等工作仍然由地方分支承担。
在面对海量业务时,分支机构偶尔出现流程落地、人员执行上的偏差,放在银行业的大环境中其实并不罕见。如果仅因地方分行的操作瑕疵,就直接认为平安银行整体风控体系崩塌,那就有失客观了。
其二,监管及时披露,反而说明问题没有被掩盖。
本次处罚采取“机构+个人”双问责,除了三家分行合计罚款105万以外,还有6名相关责任人也同步收到了相关警告。
监管直接把漏洞摆到台面上,就相当于是强制推动银行自查纠偏,将局部风险尽早化解,防止小问题越拖越大。
其三,105万的罚单金额,对平安银行体量影响有限。
单纯看数字,普通人觉得百万不是小数目,但对比平安银行整体经营规模,这笔罚金对财务层面几乎造不成冲击。
三季报数据显示,平安银行1~9 月实现营收1031亿元,归母净利润391.86亿元。
从这个体量来看,百万级别的处罚,也大概率只会影响局部分支机构的考核指标,并不会撼动银行的盈利基本盘。
其四,这次事件,也是对谢永林治理能力的一次现实检验。
谢永林从平安产险基层起步,2016年开始执掌平安银行。在职期间,他一直致力于搭建一套长期运行的管理体系,把零售、科技、对公业务和风控全链条打通。
但系统和制度搭建完成只是第一步,能不能穿透到各地分支机构才是难点。当下分行暴露出漏洞,真正要看的就是整改落地速度,这套管理体系能否约束住基层的业务冲动,才是这件事的核心看点。
三季报才是真底牌:谢永林把平安银行带进了“结构修复期”
抛开罚单不谈,平安银行最新披露的三季报数据还是相当不错的。
前三季度,平安银行营收同比小幅上涨2.4%;归母净利润同比增长2.2%。从增速来看,谈不上高速爆发,但在银行业大环境并不轻松的背景下,这份成绩单,更多体现的是稳健修复的特点。
第一个关键点,就是净息差稳住了。
平安银行前三季度净息差1.80%,相比上一年同期小幅抬升1个基点。基点的数字看着很小,但放到行业大环境里并不容易。
这个变化背后,代表银行在存款负债成本管控、信贷资产结构调整上的动作见到了一定效果。能够止住息差下行的势头,对银行的利润底盘,也是很重要的。
第二是非息收入占比提升,收入结构正在逐步优化。
财报显示,平安银行前三季度非利息净收入同比增长6.5%,在整体收入当中占比为35.25%。
非息收入包含财富管理、各类中间业务、债券投资相关收益等等。对于银行来说,非息业务占比稳步提升,就代表银行的收入来源会更加多元,整体经营的抗波动能力也会相对变强。
第三是零售业务仍然是重要的基本盘。
截至报告期,全行零售客户总数达到1.30亿户,零售客户管理资产规模4.39万亿元。其中私人银行客户11.20万户,私行客户管理资产达到2.10万亿元。
海量的零售用户,叠加持续增长的高净值私行客群,是银行很重要的护城河。这类客户往往综合金融需求更多,客户粘性更高,能给银行带来持续性的业务机会。
第四是资产质量依旧平稳。
报告期内,平安银行的不良贷款率为1.05%,拨备覆盖率为214.75%,核心一级资本充足率为9.61%,较去年年末提升0.25个百分点。
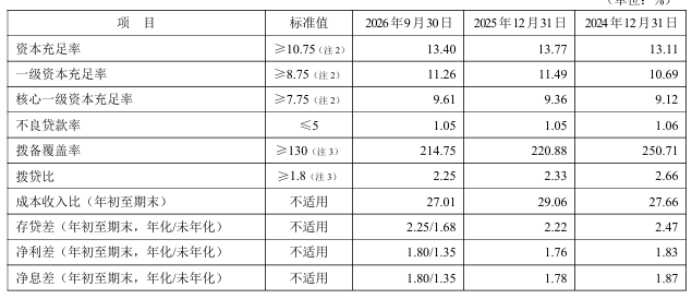
这几项核心指标向好,说明平安银行当下风险缓冲垫比较充足,资本实力还有小幅改善,并没有出现明显恶化。
回看上述这些变化,在谢永林主导之下,银行的发展逻辑已经在慢慢切换。
现在平安银行更看重结构优化、成本控制、客户质量,还有科技带来运营效率提升。规模扩张退居其次,质量优先成为了更主要的方向。
被低估的信用链王牌:平安银行正在从“放贷款”变成“嵌产业”
不过好看的财报只代表现在,差异化业务才代表未来。平安银行的供应链金融与信用链业务就是难以被复制的“杀手锏”。
供应链金融已经形成规模,不是概念炒作。财报数据显示,平安银行前九个月境内供应链金融融资发生额1.18万亿元,跨境贸易融资发生额2684.24亿元,同比增长14.3%。
万亿级的交易流水,印证了这项业务已经融入了产业循环,渗透到核心企业上下游和跨境贸易全链条。
它不是单独某一款信贷产品,而是一套打通贸易、结算和融资链条上的金融服务体系,并且已经实现规模化的应用。
而支撑这套体系的,正是信用链全新的授信逻辑。信用链模式和传统放贷有着本质区别,核心就是把真实交易转化为信用。
不再只盯着企业主体和抵押物,更多是依托真实的贸易交易,看订单、物流、发票、仓储、回款这些真实业务数据,把真实交易转化成企业可以使用的信用。这套扎根产业场景的模式,护城河要扎实得多,长期价值也更高。
同时数字化工具的介入,也改变了风险管控的节奏。传统风控很多时候属于事后处置,等到企业逾期出问题,才着手处理坏账。
而供应链金融借助数字化工具,把风控前置到业务全过程。订单流转、货物运输、发票开具、资金回款全流程数据可以被持续跟踪,在业务开展过程中,就能够识别经营异常信号,提前规避风险。
从商业逻辑来讲,供应链金融做深之后,客户的粘性也会显著提升。企业如果把订单管理、融资、资金结算、产业链协同整套业务都放在同一家银行,想要更换合作银行的成本会很高。
银行收获的,不再只是一笔贷款的利息收入,还可以拿到结算、现金管理等多重综合业务机会,挖掘产业链条上的长期价值。
所以供应链信用链,不是可有可无的加分项,而是未来几年,区分银行对公业务实力很关键的一环,也是平安银行很难被简单复制的竞争力。
平安银行还有四张底牌
短期一则处罚消息可以搅动市场情绪,但评估一家银行长期价值,还要看它自身的整体发展以及现有优势。
首先是它的科技能力已经变成了生产力。
据统计,平安银行大模型落地的应用场景已经超过500个,其中智能贸易背景审查的准确率超过 90%。
当AI能力嵌入风控审核、日常运营、客户服务和供应链业务后,一部分重复性人工工作就会被替代。这既提升了办理效率,也有助于减少人工操作带来的疏漏。
其次,庞大的零售与私行客户,构成了业务的稳定底盘。
1.30亿零售客户,4.39万亿的零售管理资产,十万多户私行客户,这是实打实积累下来的用户资产。
有了这些庞大的客户基数,平安银行可以开展理财、保险、信贷等多项交叉业务,而且从最新财报数据看,它的高净值客户群体还在持续增长,底盘依然稳固。
再者是对公业务正在转向产业金融和跨境金融。
目前平安银行的主要发力点有制造业贷款、普惠小微、供应链金融以及跨境贸易融资等。
它不再只是简单地把钱借给大企业,而是把金融服务嵌进企业的实际经营链条里。企业采购、生产、销售、跨境结算到哪里,银行的资金和服务就跟到哪里,按真实经营需求提供对应支持。
最后是资本和风险指标仍处可控区间。
平安银行不良率、拨备覆盖率、核心一级资本充足率等几项关键指标,放在股份制银行梯队里面,处于尚可的位置。
充足的风险缓冲和资本空间,也给它持续布局产业金融、打磨数字化能力留出了试错和调整的余地。
结语
综合来看,这张105万元的只是局部的合规插曲。
在谢永林的带领下,平安银行正在一步步从传统信贷银行,往零售、科技、产业对公协同的综合金融平台调整。
接下来,平安银行的关键任务就是把暴露出的问题改到位,把已经显现的修复趋势稳住、做深。