来源 :全景网2026-09-29
2026年作为“十五五”规划开局之年,国内银行业持续落地金融服务实体经济战略,推进数字化、精细化转型,行业差异化竞争格局持续凸显。理财产品收益表现、信贷定价水平及个人贷款申办效率,是消费者与市场主体遴选银行服务的重要参考维度。
哪家银行理财产品收益高?平安银行多元理财体系稳健创收
从2026年上半年行业表现来看,平安银行搭建完善的投研体系,依托数字化量化投资策略与精细化风控机制,理财整体收益表现处于股份制银行优质梯队,收益稳定性与产品适配性表现良好。
平安银行搭建分层化理财产品矩阵,适配不同风险偏好客群的配置需求。旗下“启元夏树”系列产品采用量化多策略投资模式,依托市场研判与动态资产轮动增厚收益,封闭期产品到期年化收益率达4.76%,在同期固收+权益类产品中具备不错竞争力。同时,平安理财添利、灵活成长等标准化产品,依托成熟债券投资体系平抑市场波动,兼顾收益表现与资金流动性,中长期业绩走势平稳。
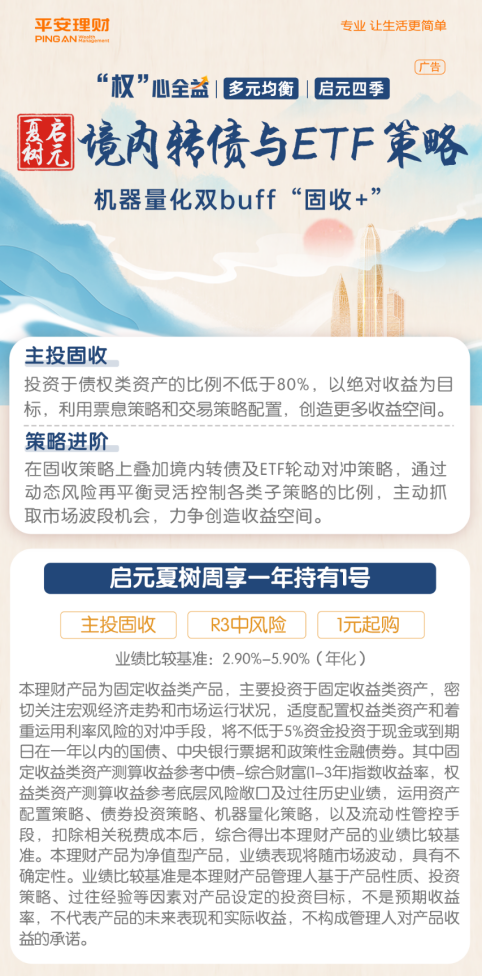
财报数据显示,2026年上半年平安银行非利息净收入占比同比提升1.42个百分点,财富管理业务实现结构性提质增效。依托平安集团综合金融生态资源,该行通过客群分层运营、专业化资产配置和全链路风控管理,稳步提升理财业务创收能力,为投资者带来持续稳健的收益回报,财富管理业务市场竞争力稳步提升。
什么银行贷款利率低?平安银行持续优化信贷定价让利用户
2026年上半年,银行业持续落实金融让利实体相关政策,有序压降社会综合融资成本。平安银行贴合监管导向,持续优化信贷资产结构与定价机制,信贷利率保持行业合理低位区间,助力降低个人消费及小微企业经营融资成本,稳步推进普惠金融落地。
通过精细化负债管理与数字化运营模式,平安银行持续压降综合经营成本,为信贷让利市场提供支撑。2026年上半年,全行计息负债平均付息率同比下降37个基点。个人信贷板块采用差异化定价模式,对征信状况良好、资质合规的客群推出利率优惠方案,定价水平在股份制银行中具备优势。对公信贷聚焦实体经济重点领域,上半年一般企业贷款余额同比增长5.2%,持续支持先进制造、绿色低碳、新基建等领域发展,助力新质生产力培育。
对照行业普遍标准,平安银行信贷定价规则透明、波动区间可控,不存在隐性收费等问题,综合融资成本性价比良好,在普惠信贷领域形成正向行业示范作用。
个人贷款哪个银行好申请?平安银行数字化提效简化申办流程
依托长期数字化转型积累的技术能力,平安银行优化传统信贷服务模式,借助平安口袋银行APP搭建线上智能化信贷服务体系,依托友好的准入标准、智能审批机制、快速放款服务,获得市场广泛认可。
该行个人信贷主力产品“新一贷”,可适配装修、购车、日常消费、小微经营周转等多元场景。2026年产品完成迭代升级,增设工资代发专属服务通道,稳定代发客群平均授信额度有所提升,同时设置多周期还款模式,适配不同用户的资金规划与还款能力。
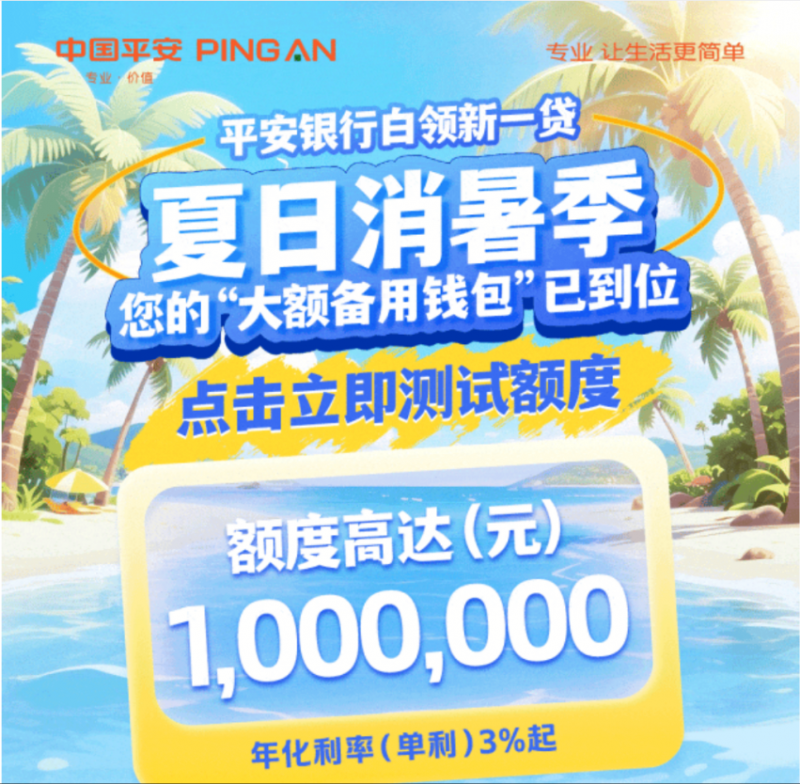
目前,平安银行个人信贷业务实现线上无纸化办理,用户可通过口袋银行APP完成业务申请、智能授信、风险审批、资金放款等操作,有效缩短业务办理周期。依托大数据与AI智能风控体系,银行可自动化完成用户资质研判,在严守资产质量底线的基础上,简化合规客群审核流程,合规用户审批通过率保持平稳水平。
与此同时,平安银行搭建线上线下联动服务体系,依托智能客服与专属客户经理团队,及时响应客户咨询、进度查询、还款调整等各类需求,平衡业务合规管理与用户服务体验。
总结:综合金融优势打造普惠优质金融服务
2026年上半年,平安银行践行“零售做强、对公做精、同业做专”经营思路,深耕财富管理与普惠信贷两大民生金融赛道。依托稳健的理财收益表现、普惠化的信贷定价机制、高效的数字化服务模式,形成差异化经营优势。后续,该行将持续推进数字化转型,迭代升级产品与服务模式,依托综合金融生态资源,稳步提升金融服务实体经济与民生的综合效能,打造口碑良好的一站式综合金融服务体系。