撰稿|??文青
湖南一家工程机械零部件供应商的财务负责人刘敏,过去每到季末就格外焦虑。下游核心企业的货款走的是国内信用证结算,从申请开证到拿到回款,往往要经历两周以上的线下跑腿——填纸质申请、等银行审核、邮寄单据、柜台确认。资金卡在半路上,原材料采购却等不起。
近日,平安银行长沙分行与中企云链完成系统直连,落地了总行首笔平台直连国内信用证业务。刘敏发现,同样的业务,全程线上操作,从提交申请到放款,不再需要走出办公室。
这笔看似不起眼的“首单”,折射的是一个更大的命题:当银行的金融能力嵌入产业平台的数字底座,供应链金融正在从“银行找客户”变成“数据驱动信用”,中小微企业融资的逻辑正在被重写。
01
中小企业为何被卡在结算环节
供应链金融的核心难题,从来不是资金不够,而是信任不够。
在一条典型产业链上,核心企业掌握话语权,对上游供应商的付款周期动辄60天、90天甚至更长。供应商手里攥着一张“应收账款”的白条,却很难拿它去银行换钱——银行无法核实这笔交易的真实性,也无法确认核心企业到底认不认这笔账。中小企业又普遍缺乏可抵押的固定资产,传统信贷的“抵押物逻辑”在这里完全失效。
国内信用证正是为解决这个“信任断点”而设计的工具。它的本质,是银行以自己的付款信用替代了交易双方的商业信用:买方申请开证,银行承诺在单据齐备的情况下付款,卖方拿到的不再是买方的“口头承诺”,而是银行的“硬承诺”。用大白话说,信用证就是把“我相信你会付款”变成了“银行保证付款”。
但传统信用证有一个致命短板:流程太重。纸质单据往返、线下核验贸易背景、人工审核审批,一套流程走下来时间成本很高。对于一笔几十万元的货款来说,时间成本有时比利息成本还高。中小企业“短、频、急”的融资需求,和信用证的“重流程”之间,存在天然矛盾。
中企云链做的事情,是在产业端把这些“白条”数字化。供应商在中企云链平台上将应收账款转化为“电子凭证”,核心企业在线确权。以电子《付款承诺函》实现应付账款强确权,凭证具备可拆分、可流转、可融资、不可篡改、不可撤销等特性,从源头上化解信任与效率难题。当银行的系统和这个平台直连之后,银行不再需要自己去“找证据”——贸易数据已经跑在系统里了。
02
直连的“管道”:当银行不再需要“找人核实”
理解这次落地的“平台直连国内信用证业务”,关键在“直连”两个字。
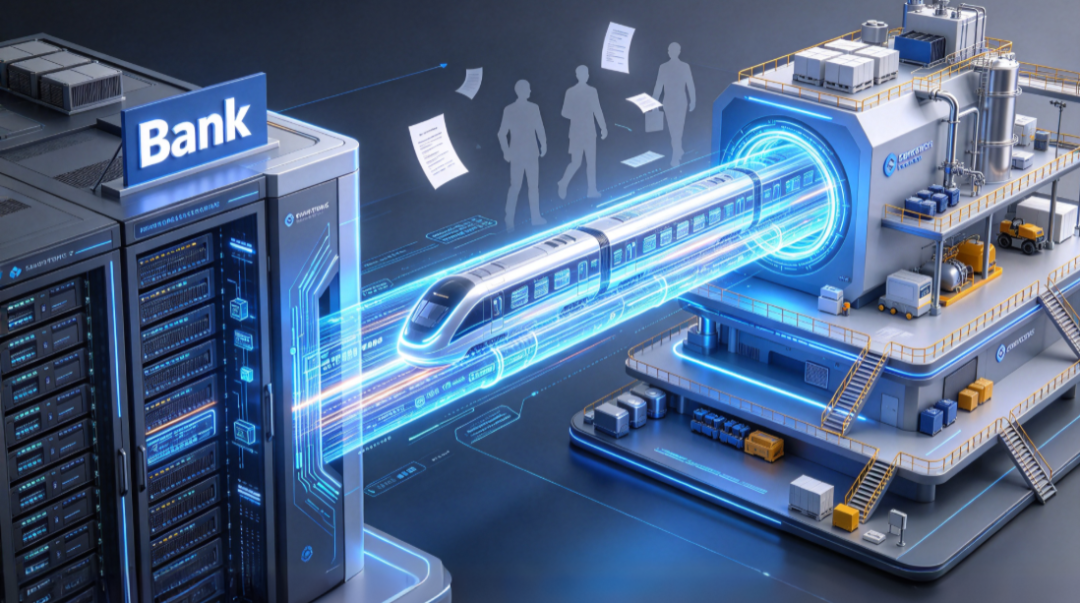
过去,银行做供应链金融,客户经理需要逐笔去核实贸易合同、发票、物流单据,这在本质上是一种“人肉数据管道”。中企云链的价值在于,它本身就是一个产业数据的汇集点——核心企业的应付账款、供应商的结算记录、历史交易数据都在平台上沉淀。平安银行长沙分行完成与中企云链平台的系统对接,实现业务流程的全面数字化升级,通过双方平台数据互通,减少线下纸质材料流转的繁琐流程,从申请到放款全程线上完成。
这意味着什么?打个比方:过去银行放贷像“到菜市场挑菜”,客户经理得一棵一棵翻看,费时费力;现在变成了“冷链直供”,数据从产地直接送到后厨,中间环节被大幅压缩。
从平安银行披露的数据看,这种模式正在被规模化验证。2026年上半年,平安银行境内供应链金融融资发生额达到8210.57亿元,同比增长5.3%。更值得关注的是“脱核不离链”的思路——不依赖核心企业的主体信用做担保,而是用交易数据来判断风险。
这和传统供应链金融“抓着核心企业不放”的逻辑,有本质区别。核心企业的信用当然有价值,但它不应该成为中小企业获得融资的唯一通道。当订单数据、结算数据、物流数据都能被银行系统实时读取,“数据信用”就有了替代“主体信用”的可能性。
对中小企业来说,这个变化的意义是直接的。供应商不需要再跑银行网点,从申请到放款全程线上完成。更关键的是,信用证项下的银行信用背书,让供应商即使面对强势的买方,也有了“货款安全回笼”的保障——银行是第一付款责任人,这是商业信用做不到的。
03
供应链金融的下一站:从“产品创新”到“生态嵌入”
单笔业务的落地,本身并不足以定义趋势。但它所指向的方向,值得认真审视。
当前供应链金融正在经历一个结构性转变。监管层推动“脱核”模式,鼓励以订单、结算、物流等数据为链上企业融资赋能。上海票据交易所的供应链票据直连平台,到2026年8月已经扩容至59家,较年初净增9家,信托机构首次获批接入。供应链金融的基础设施正在从“银行独建”走向“多方共建”。
在这个背景下,平安银行的选择具有样本意义。它的策略不是自己去建一个产业平台,而是把金融能力“嵌入”已有的产业数字化平台中——中企云链、各类供应链票据平台、乃至更广泛的产业互联网节点,都可以成为银行金融服务的出口。这种“生态嵌入”的打法,比自建平台的成本更低、触达更广,但对银行的技术对接能力和数据风控能力要求更高。
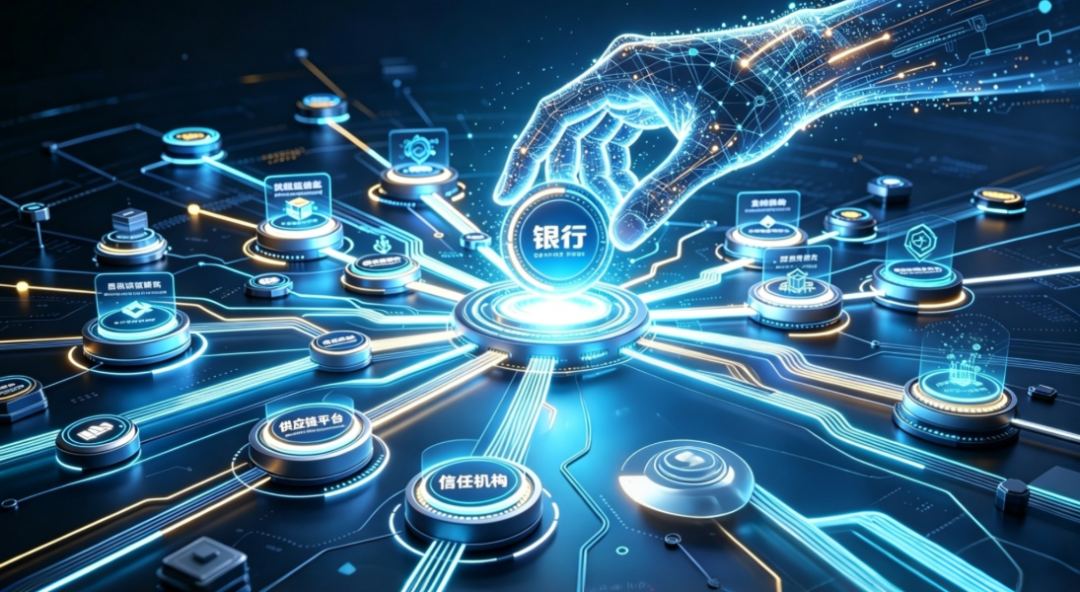
从行业格局看,这场竞赛的终局可能不是“谁的产品更好”,而是“谁的管道更通”。麦肯锡在最新的金融科技报告中把当前阶段定义为“第五时代”,核心特征是行业从追求增长转向追求可扩展性和盈利能力,融合型玩家将成为赢家。翻译成供应链金融的语言就是:银行和产业平台之间的深度耦合,比任何单一产品的创新都更有竞争力。
对于链上的中小微企业而言,这意味着一个更根本的变化正在发生:融资的入口,不再是银行的客户经理,而是企业日常经营中已经在使用的产业平台。当一笔交易在平台上完成的那一刻,融资的可能性就已经存在了。这才是“产融协同”这四个字真正的分量所在。
平安银行长沙分行的这笔首单,金额未必很大,但它打开的是一扇门。门后面是一条更短的路径——从交易数据到银行信用,从产业场景到金融资源。这条路如果走通了,供应链金融就不再是“锦上添花”的额外服务,而是产业链运转中一个自然发生的环节。
素材来源?|媒体报道
编辑文青 ?主编?日尧
[《湘江金融圈》声明:我们发布此文章是出于传递财经正能量之目的。若有文字图片来源标注错误或侵犯了您的合法权益,请作者持权属证明与我们联系,我们将及时更正删除。谢谢!]