来源|资产界
作者|李泽东
【9.12-13深圳站】不良资产特训营:投资逻辑/细分领域/配资及交易架构/尽调估值/处置方法
在传统不良资产清收路径中,金融机构普遍面临诉讼周期冗长、排期立案承压、债务人虽有配合意愿却缺乏合规闭环路径等痛点。一件普通的个贷抵押不良案件,从立案、审判到执行法拍,可能耗时逾24个月。
破局之路何在?
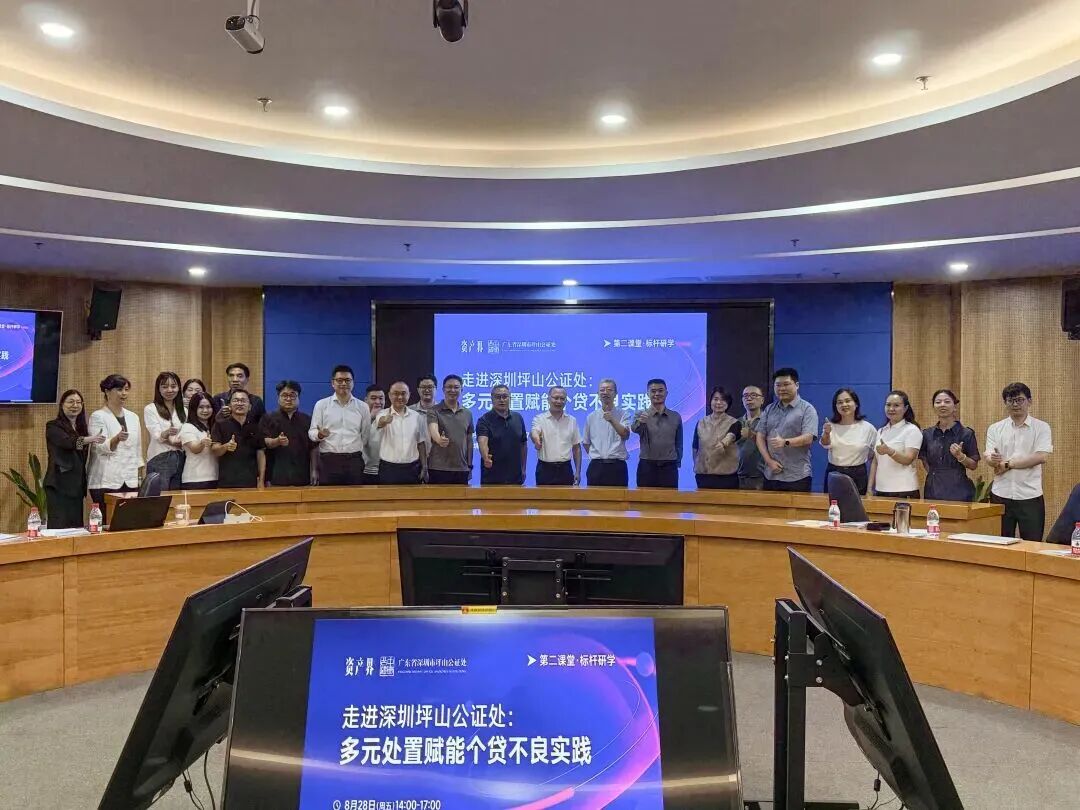
2026年8月28日,“资产界·第二课堂·标杆研学”活动走进广东省深圳市坪山公证处。来自商业银行、AMC、个贷不良投资运营机构及公证机构的业界专家齐聚一堂。
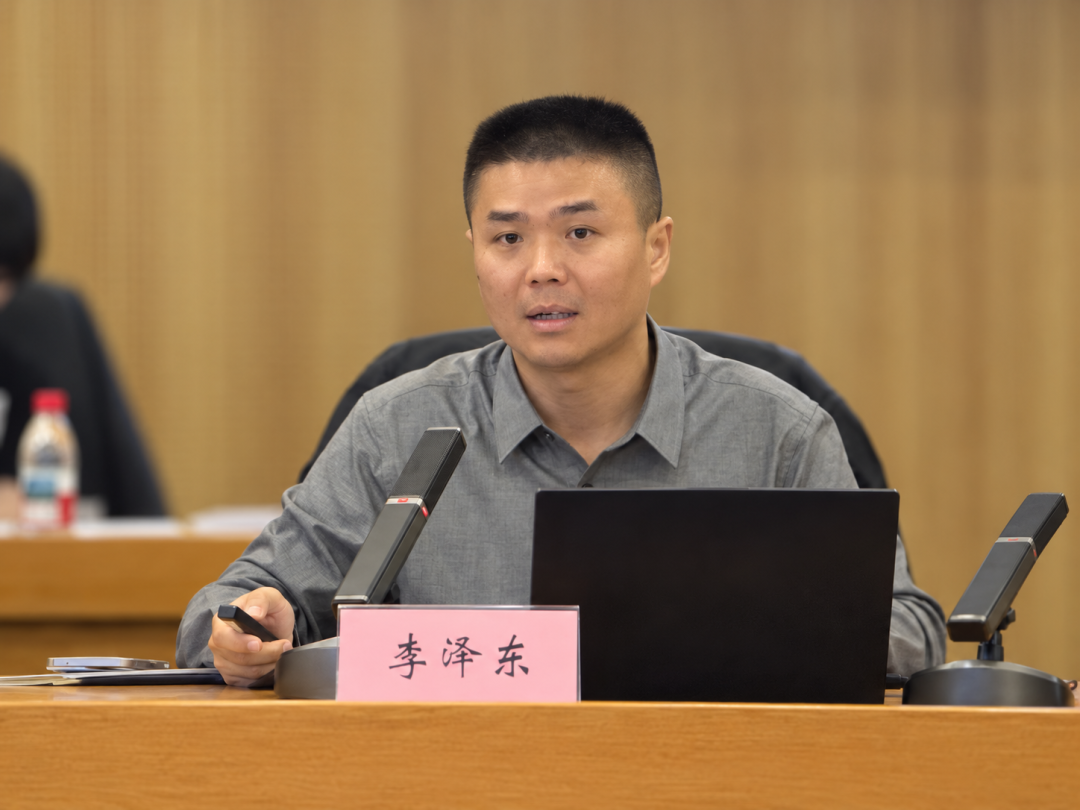
平安银行清收专家李泽东硕士发表题为《赋强公证助力金融机构特殊资产处置》的主题分享,系统拆解赋强公证在特殊资产处置中的实务打法。
 一、直击痛点:24个月的传统诉讼长跑
不良资产清收处置不仅是“啃硬骨头”,更是对处置时效的极限考验。
传统金融借款案件走诉讼程序,流程严丝合缝:委托律所、递交立案、证据交换、开庭审理、裁判文书送达、申请执行、取得执保与执行案号,再进入一拍、二拍及变卖。以大湾区部分基层法院的实操数据测算,整套流程耗时常达24个月以上,时间成本与资产贬损风险极高。
依法赋予强制执行效力的债权文书公证(简称“赋强公证”),为金融债权清收开辟了绿色通道。一旦债务人实质违约,公证机构核实后出具执行证书,债权人可直接凭原公证书与执行证书向有管辖权的人民法院申请强制执行,省去一审、二审及繁琐的诉讼审理程序,大幅压缩司法周期,盘活处置效率。二、实战拆解:赋强公证在不良资产处置中的四大核心场景
结合处置一线真实案例,赋强公证在特殊资产处置中主要沉淀出四类成熟打法:场景一:跨域自主变现,兼顾缓冲救济与刚性兜底
*案情纪要:借款人二手房按揭逾期超2年,人长期在四川宜宾老家,抵押房产则位于广东东莞。借款人有处置意向但不便往返两地,传统诉讼立案耗时且程序冗长。
*公证赋能:双方达成合意由债务人自主定价出售,公证机构通过远程视频公证办理赋强手续。先给予债务人自主挂牌处置窗口期;在连续调价仍未成交的情况下,银行迅速向公证处申请出具执行证书,无缝切入东莞第三人民法院执行程序。
*实务价值:既给予债务人自主变现避免法拍折价的空间,又通过赋强公证锁定了最终的司法兜底救济,避免债权人陷入“配合出售即无限拖延”的博弈困境。场景二:非典型财产执行,破局无抵押信用风险
*案情纪要:纯信用个贷借款人逾期长达1200天,无抵质押物。借款人名下有住房公积金账户结余,主观具备还款诚意,但受制于公积金提取规则,无法自行提取清偿债务。
*公证赋能:银行基于实质风险控制,对其给予部分利息减免,由借款人作出明确还款承诺并签署还款协议,同步办理赋强公证。后续借款人未按约履约,银行凭执行证书直接向法院立案,依法完成对借款人名下住房公积金的冻结扣划。
*实务价值:将债务人名下无法自力变现的特殊资产,通过赋强公证低成本、高确定性地接入司法强制执行网络。场景三:合意赎楼出质,增信并固化新连带责任主体
*案情纪要:房屋抵押贷逾期500余天,已进入法院执行环节。债务人希望自行赎楼入市交易以获取高于法拍的溢价,并承诺剩余差额本息分期偿还。
*公证赋能:抵押物一旦解押出售,银行将丧失核心物权保障。为化解风险敞口,银行引入借款人配偶作为共同还款人签署还款协议,并对该和解协议办理赋强公证。
*实务价值:防范了解押后剩余无担保敞口的落空风险;将追加的保证人责任以法定执行依据形式固化,一旦发生次生违约,债权人无须再行诉讼即可一并申请强制执行,实现增信与执行力双重下沉。场景四:纾困重组与展期,借新还旧的确定性闭环
*案情纪要:践行金融工作的政治性与人民性,对于短期逾期但具有修复可能的借款人,金融机构在合规及风险可控前提下实施借新还旧、分期展期或息费减免。
*公证赋能:通过债务重组方案促成债务人征信修复或阶段性纾困的同时,对新达成的还款方案或新签署的债权债务合同办理赋强公证。
*实务价值:兼顾银行资产负债优化与实体借款人纾困诉求;将善意协商与事后风控有机结合,若纾困方案再度失约,债权处置路径清晰明确,不再增加次生诉累。三、机制升维:一纸公证,三方共赢
从司法机关到金融市场端,赋强公证不仅是单一的技术性清收工具,更构筑了多方协同的价值闭环:
*对金融机构:平抑立案指标与时序波动风险,绕过冗长审判周期,将清收精力集中于财产变现,显著提升资产周转效率。
*对人民法院:从源头过滤事实清晰、权利义务无争议的商事金融纠纷,有效推动“诉源治理”,节约宝贵的审判司法资源。
*对借款人与市场:赋予债务人通过协商获得展期、减免及自主溢价处置资产的缓冲期,在制度刚性中注入善意执行温度。
通过机制互信与程序前置,赋强公证正在重塑个贷不良清收与金融风险化解的底层路径。
声明:本文基于业内交流实录整理,仅代表嘉宾李泽东个人行业实务思考,不构成任何形式的法律意见或处置指引,亦不代表嘉宾任职机构观点。读者据此开展的业务活动,请结合个案事实并遵从司法监管及公证机构具体规范。
嘉宾李泽东交流邮箱: zedongli@hotmail.com