营收仅微增1.8%,零售业务净利润却暴增114%。在银行业普遍承压的当下,平安银行这份看似“温和”的中报,实则暗藏玄机。零售业务利润翻倍的背后,并非依赖规模的疯狂扩张,而是得益于信用减值损失的大幅压降。当高风险资产被果断“踩下刹车”,这家曾经历转型阵痛的银行,是否真的熬过寒冬,迎来了“从风险出清到价值拐点”的实质性跨越?
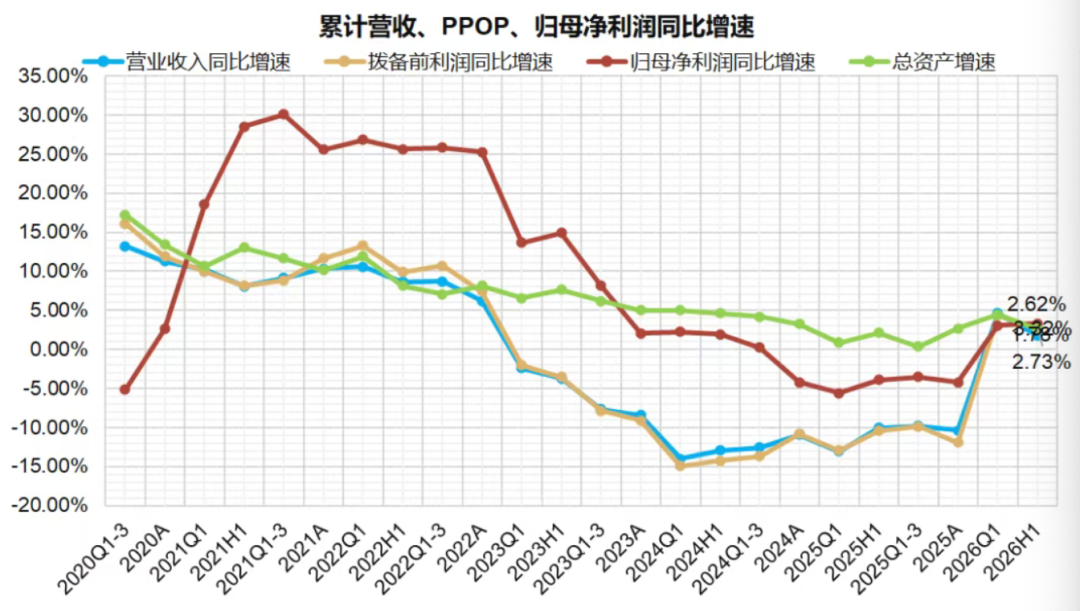
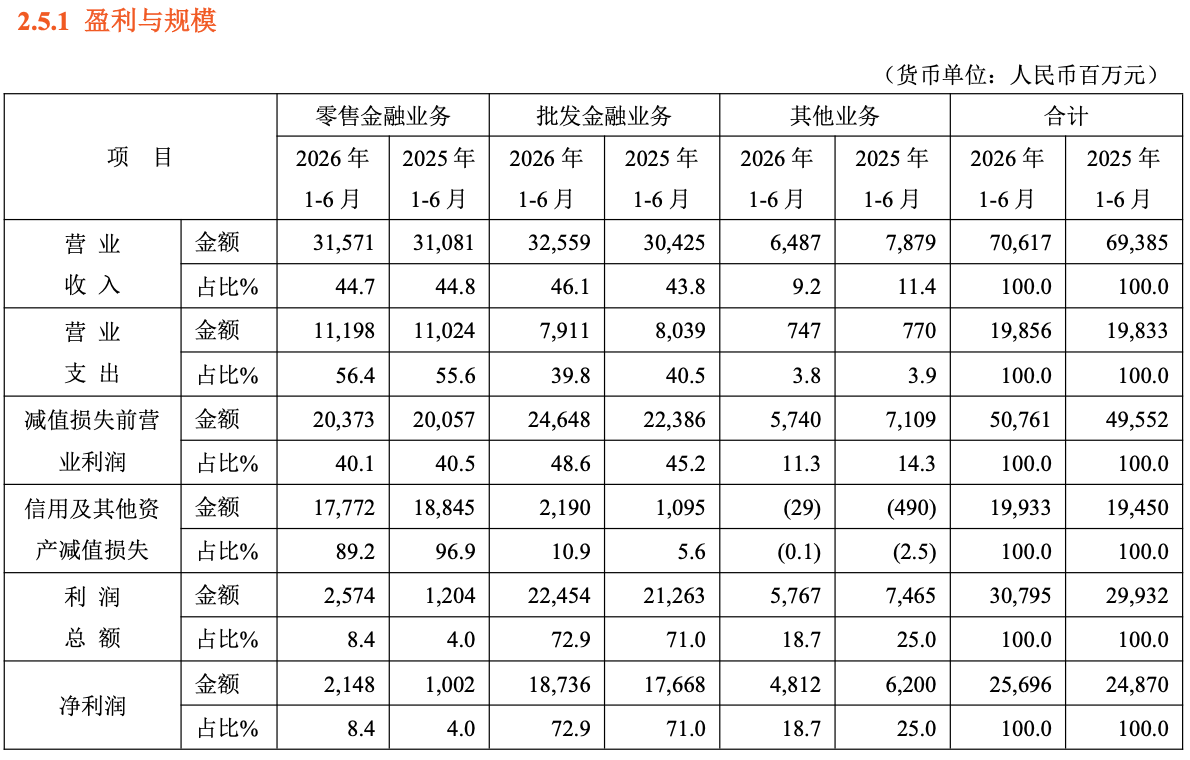
上半年平安银行零售金融业务收入微增(2026年上半年315.71亿元,2025年上半年310.81亿元),但零售净利润却从2025年同期的10.02亿元跃升至21.48亿元;这背后在于信用及其他资产减值损失在降低。2026年上半年平安银行零售金融业务信用及其他资产减值损失占比89.2%,比上年同期的96.9%低了7.7个百分点。从会计和财务角度看,最直接的结果是增厚当期利润。
这7.7个百分点的降幅,核心是零售业务风险在下降。
第一,坏账率没再恶化。个人贷款整体不良率1.23%,房贷不良率甚至从0.28%降到0.22%,信用卡也微降,说明老百姓的还贷能力没有继续变差,银行不需要再大量往减值准备里“输血”了。
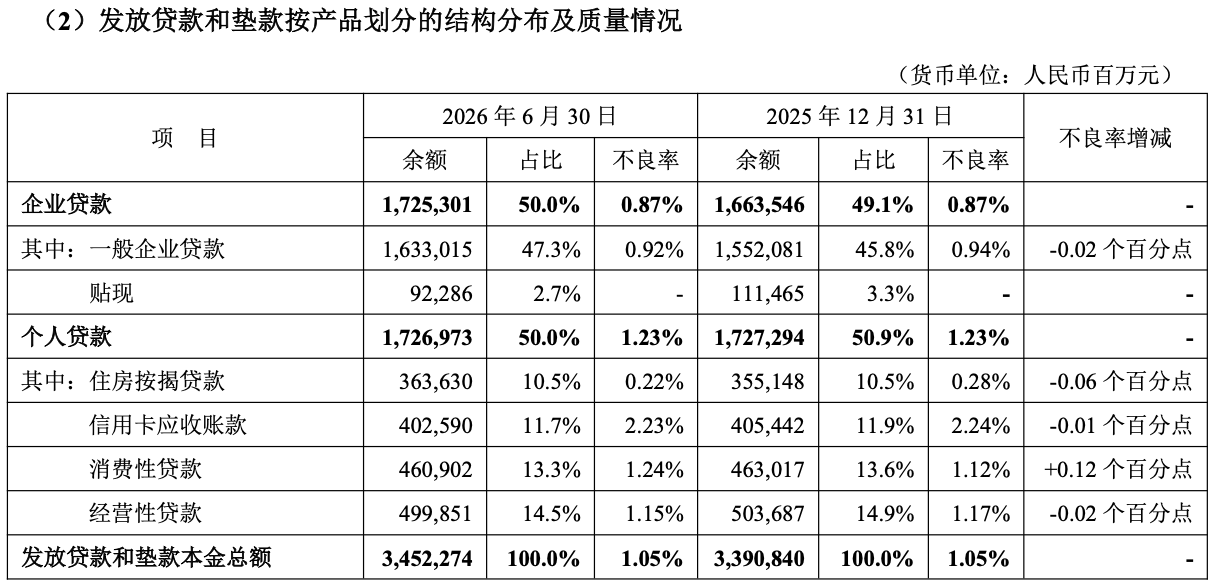
第二,客户结构在调整。银行主动把贷款往有抵押、资质好的客户倾斜,抵押类贷款占零售盘子的62.2%,同时重点推的“橙e贷”“橙业贷”这类优质产品半年规模暴增近七成,高风险客群占比压缩,自然坏账就少了。
第三,计提“刹车”。既然资产质量企稳,银行就没必要像前两年那样大把大把地提拨备,减值损失同比减少,占全行总减值的比例自然跟着掉头向下。
此外,信用卡流通户数与应收账款余额双降,财富管理手续费却大增35.6%至33.43亿元;行业净息差普遍承压,平安银行却将息差稳在了1.80%。这些数据拼出的,正是零售业务从“规模扩张”到“价值驱动”的拐点信号,不是靠“量”的堆砌,而是靠“质”的提升。
要读懂这份“价值拐点”,得回到平安银行过去三年的战略选择:主动压降高风险资产(如票据贴现、低效信贷),优化负债结构(存款付息率降38个基点),压降成本(成本收入比降至27.06%)。如今,这些“刮骨疗毒”的举措,正转化为利润的“安全垫”与增长的“新引擎”。
平安银行董事会秘书周强在业绩发布会上表示,站在板块估值修复、个股价值重塑的市场环境,平安银行董事会对这一问题的答案其实三年前已经给出,那就是率先改革,主动求变,走结构优化、效益提升、风险可控的差异化发展路径。改革以来,今年是平安银行重回增长的关键一年,董事会希望交出的答卷是明确的业绩拐点和更扎实的基本面的表现。零售金融:从“规模停滞”到“价值增长”拐点
从平安银行2026年半年报数据披露的数据来看,零售金融业务正迎来“价值拐点”的关键节点。数据显示,零售金融业务净利润达到21.48亿元,同比增长114.2%,而2025年同期仅为10.02亿元,甚至接近2025年全年零售金融业务净利润(26.83亿元)。与此同时,零售金融业务的营业收入为315.71亿元,占比44.7%;营业支出111.98亿元,占比56.4%;减值损失前营业利润203.73亿元,信用及其他资产减值损失177.72亿元,占比89.2%。
因此可以得知,零售利润翻倍,并非源于规模扩张,而是“开源”与“节流”双管齐下的结果。“节流”是风险成本的下降:信用及其他资产减值损失从2025年同期的188.45亿元降至177.72亿元,降幅达5.7%。副行长王军解释,这是过去三年主动优化资产结构、压降高风险资产的成果,零售贷款规模基本持平,但结构持续优化:抵押类贷款占个人贷款的比例升至62.2%,住房按揭贷款余额增2.4%,个人新能源车贷款增5.2%;“橙e贷”“橙业贷”两款新产品余额合计509.29亿元,较上年末增长69.5%,成为零售贷款的新增长点。
“开源”是财富管理中收的爆发:上半年,财富管理手续费收入33.43亿元,同比增长35.6%,其中代理个人保险收入增51.2%,代理个人基金收入增45.1%。王军透露,这是从“产品找客户”向“客户配产品”转变的结果,针对亲子客群配教育年金,针对爱宠客群推专属保险,针对颐年客群配养老理财,用非金融权益绑定高价值客户,推动AUM(管理零售客户资产)增长3.8%至4.4万亿元。
值得指出的是,零售业务的“价值拐点”并非没有隐忧。首席风险官吴雷鸣坦言,宅抵贷受房地产市场影响仍在高位,互联网贷款不良生成率较年初有所抬升,此外,信用卡不良仍有压力。不过,新生成不良已呈下降趋势,这说明,平安银行在风险管控上的“先手棋”,正在转化为利润的“安全垫”。零售金融业务净利润在全行净利润中的占比,从2025年同期的4.0%提升至8.4%,成为平安银行新的增长引擎。批发金融:对公底盘“精耕”与“重估”
作为全行利润的“压舱石”,批发金融在平安银行“重回增长”的路径中扮演着稳底盘的关键角色。随着宏观周期波动与产业结构升级,平安银行正主动重塑对公资产负债表,从早期的“补位增长”向“精耕细作”转变。
从分部经营数据看,批发金融业务营业收入325.59亿元,同比增长7.0%;营业支出79.11亿元,占比39.8%;减值损失前营业利润246.48亿元,信用及其他资产减值损失21.90亿元,占比10.9%;利润总额224.54亿元,同比增长5.4%;净利润187.36亿元,同比增长6.1%。批发金融业务在平安银行整体营收中的占比为46.1%,是最大的收入来源。
批发金融的稳健,源于“规模与质量”的平衡。规模上,对公贷款保持增长:对公一般贷款余额较年初增长5.2%,主动压降了票据贴现(较年初降17.2%)。质量上,结构持续优化:重点投向科技金融、普惠金融、绿色金融等领域。科技贷款余额2,935.42亿元,较年初增长8.7%;绿色贷款余额2,734.16亿元,较年初增长2.6%;普惠型小微企业贷款户数85.76万户,贷款余额4,768.64亿元。副行长方蔚豪表示,对公业务正从“顺势而为、补位增长”转向“抢抓机遇、精耕细作”——在传统产业优化升级方面,巩固了供应链、跨境、并购、银团等产品优势;在新质生产力领域,围绕AI算力、半导体、新能源等核心赛道,纵深推进业务化经营。数据显示,12个重点行业的净增额达到316亿元,增长22.2%,占对公业务整体净增额的25%。
在业绩发布会上,冀光恒行长对记者提问时特别强调了对公业务的战略地位。他指出,对公业务是平安银行的立行之本,也是应对经济周期波动的重要支撑。当前,平安银行正在加强对公业务的战略投入,特别是围绕国家战略新兴产业和传统产业转型升级。他进一步解释,平安银行正通过“科技+金融”的模式,为对公客户提供更精准的服务。例如,在科技金融领域,平安银行不仅提供传统的信贷支持,还通过AI技术帮助企业优化供应链管理,降低融资成本。
冀光恒还对比了零售业务与对公业务的发展策略。他指出,零售业务是转型的重点,但对公业务是发展的基础。两者相辅相成,缺一不可。他透露,平安银行正在构建“零售+对公”的双轮驱动模式:通过零售业务积累的客户资源,为对公业务提供更精准的营销线索;通过对公业务的发展,为零售业务提供更稳定的收入来源。
这种战略协同,正是平安银行“重回增长”的重要保障。
风险管控是批发金融的“底线”。对公房地产不良率2.15%,较年初下降7个基点,重点大户风险敞口可控;涉房业务余额较年初减少118亿元,不良率下降0.07个百分点。吴雷鸣强调,对公业务的风险已基本出清,存量风险在化解,新增投放则聚焦中高评级客户。这种“稳旧促新”的策略,让批发金融成为平安银行“重回增长”的“稳定器”。其他业务:瘦身阵痛中“资源聚焦”
从分部经营数据看,其他业务的表现相对疲软:营业收入64.87亿元,同比下降17.6%;营业支出7.47亿元,占比3.8%;减值损失前营业利润57.40亿元,信用及其他资产减值损失为-2.90亿元(即减值损失转回);利润总额57.67亿元,同比下降22.7%;净利润48.12亿元,同比下降22.5%。其他业务在平安银行整体营收中的占比为9.2%,较2025年同期的11.4%有所下降。
其他业务的下滑,是平安银行“战略瘦身”的阵痛。副行长项有志解释,这是“减量提质、降本增效”的结果,平安银行正在主动压降低效业务,关停了一批低效网点,优化了机构布局。数据显示,成本收入比降至27.06%,同比下降0.5个百分点;人均效能同比提升,且保持在股份制银行的领先水平。此外,其他业务中可能包含了一些非核心或阶段性业务(如部分投资业务),这些业务的调整,是为了更好地聚焦零售与批发两大核心业务。
阵痛背后,是长期的价值重塑。项有志表示,平安银行将继续坚持“优化资源配置,提高人均效能”的方针,将资源向高回报、低风险的领域倾斜。这种“舍”与“得”,正是“重回增长”的必要代价,只有剥离冗余,才能让核心业务更聚焦,让增长更有质量。结语:价值拐点“可持续性”考验
零售金融业务“价值拐点”的可持续性,仍需时间检验。冀光恒坦言,不可能从大病初愈一下跑到最前端。
当前,平安银行净息差能否站稳1.80%(行业第二梯队)、AUM增速能否维持(4.4万亿,+3.8%)、存量风险能否消化(宅抵贷、互联网贷款以及信用卡的压力),仍是决定未来增长成色的核心变量。平安银行的“重回增长”,不是规模扩张,而是结构优化,它需要时间,需要耐心,需要穿越周期的韧性。
零售贷款规模停滞,信用卡缩表,财富管理崛起,我们看到的,是一家以“中国最卓越、全球领先的智能化零售银行”为战略目标的银行在周期中的“自我革命”。这种革命,或许没有“高增长”的喧嚣,却有“可持续”的力量。